Tabla de contenido
- El gasto en publicidad aumenta… pero los aranceles están teniendo un impacto
- Tendencias globales del gasto publicitario
- Ingresos vs. instalaciones: iOS vs. Android
- Los géneros más populares con más descargas: global
- Métricas específicas de iOS: ATT y SKAdNetwork
- Tendencias globales: CPI, CTR, CPM e IPM
- Métricas geoespecíficas y de plataforma: CPI, CTR, CPM, IPM
- Participación en el gasto de la red publicitaria
- Véase también: Índice Singular ROI 2025
- Contribuciones de los socios
Available in: Chinese, Korean, Portuguese and Spanish
El gasto en publicidad aumenta… pero los aranceles están teniendo un impacto
Un trimestre después del primer año de un billón de dólares en la historia de la publicidad, la inversión publicitaria medida por Singular ha aumentado un 40,3% interanual, liderada por Entretenimiento, que se duplicó con creces. de Finanzasy Bajo Demanda también han experimentado un fuerte crecimiento. Por otro lado, la inversión en juegos móviles ha disminuido, y los sectores de Compras se enfrentan a fuertes dificultades debido a las guerras arancelarias globales.
Bienvenido al Informe de tendencias trimestrales Singular del segundo trimestre de 2025.
- IPC: El coste por instalación ha aumentado
- CTR: Las tasas de clics han aumentado
- CPM, IPM: También lo son el costo por mil y las instalaciones por mil.
En cuanto a las redes publicitarias, observamos un crecimiento continuo de de recompensa o incentivos, con Kashkick, TyrAds y MAF a la cabeza en cuanto a las redes que aumentaron su inversión en el primer trimestre. También están en crecimiento: Rokt, Reddit, Remerge, Liftoff y Snapchat. Una de las principales redes que está ganando anunciantes (Singular ) es Benjamin, otra red publicitaria de recompensa.
En este trimestre, también analizamos en profundidad por qué iOS es tan valioso para los anunciantes: mostramos la enorme diferencia entre las instalaciones en Android y la monetización en iOS, vertical por vertical. La única excepción: las aplicaciones de utilidades.
Lo que encontrarás dentro:
- Tendencias globales del gasto publicitario
- El impacto de los aranceles estadounidenses en el gasto publicitario en el comercio electrónico
- Cambios en el gasto publicitario por sector vertical
- Monetización distorsión: por qué iOS importa tanto
- Los géneros de aplicaciones más populares con más instalaciones
- Métricas específicas de iOS en torno a ATT y SKAdNetwork
- Tendencias mundiales en
- Costo por instalación
- Tasas de clics
- Costo por mil (mil anuncios mostrados)
- Instalaciones por mil
- Métricas específicas de la plataforma
- Métricas específicas de la región
- Participación en el gasto de la red publicitaria
- ¿Qué redes publicitarias están creciendo?
- Las mejores redes publicitarias regionales y verticales
- Y mucho más…
Además, contamos con contribuciones estelares de nuestros socios, entre ellos:
- Aarki
- Más apetitoso
- Adikteev
Como siempre, los datos de este informe se basan en una parte significativa de los datos de Singular:


Autor: John Koetsier
Científico de datos: Gaston Laterza
Tendencias globales del gasto publicitario
El gasto publicitario global está aumentando
La inversión publicitaria global de los clientes Singular ha aumentado un 40,3 % interanual. Sin embargo, como era de esperar tras el trimestre festivo, la inversión ha disminuido un 7,4 % intertrimestral.
Aquí están los datos, normalizados al gasto del primer trimestre de 2024:
Si bien el segundo trimestre de 2024 se mantuvo prácticamente sin cambios respecto al primero, el tercer trimestre y, especialmente, el cuarto —que fue un 51 % superior al primero— experimentaron aumentos considerables. Esto se puede atribuir, en gran medida, al gasto típico del trimestre navideño, pero no del todo.
El aumento interanual del 40,3 % en el primer trimestre de 2025 es claramente positivo para el espacio móvil: los clientes de Singularse encuentran entre los especialistas en marketing de rendimiento más expertos del planeta y solo gastan cuando ven un retorno.
Gasto publicitario por vertical: cambio
Más interesantes quizás sean los datos de gasto publicitario por verticales clave.
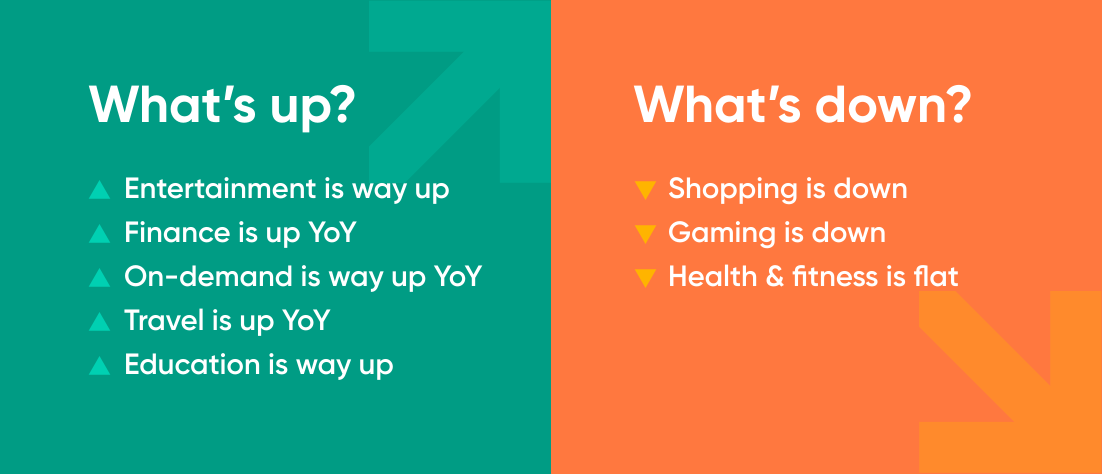
A continuación se muestra una comparación normalizada del primer trimestre de 2025 con el primer trimestre de 2024:
- 100% es exactamente igual, año tras año
- Menos del 100% es un descenso
- Más del 100% es un aumento
El resultado más obvio aquí es que la categoría Entretenimiento está explotando. Estamos hablando de streaming, mayormente, y como hemos visto recientemente, las apps de entretenimiento son masivas y crecen globalmente.
El gasto en crecimiento de las aplicaciones de entretenimiento en el primer trimestre de 2025 fue más del doble que el del mismo trimestre del año anterior, un 209 % más.
Eso es enorme.
Las aplicaciones bajo demanda también están creciendo significativamente. Aquí vemos aplicaciones de transporte, entrega a domicilio y comestibles, entre otras. Si bien el crecimiento intertrimestral se ve ligeramente enmascarado debido a los fuertes trimestres festivos, el primer trimestre de 2025 fue un gran éxito para las aplicaciones bajo demanda.
En el caso del consumo bajo demanda, el gasto aumentó un 56 % interanual: algo también bastante impresionante.
Los juegos bajaron ligeramente, mientras que los viajes aumentaron un 26% año tras año.
Impacto de los aranceles en las aplicaciones de compras en EE. UU
¿Podemos atribuir la importante caída del gasto en publicidad en Shopping a la actual situación arancelaria en Estados Unidos? Al fin y al cabo, sabemos que una gran parte del gasto en publicidad en comercio electrónico, incluyendo la adquisición de usuarios de apps, fue realizado por minoristas chinos como Temu y Shein.
Los datos de Tinuiti, por ejemplo, muestran que:
Temu redujo drásticamente, y finalmente detuvo, el gasto en anuncios de Google Shopping entre el 9 y el 12 de abril de 2025. Shein está siguiendo un patrón similar, habiendo recortado su inversión en anuncios de Google Shopping el 15 de abril.
Dicho esto, era bastante probable que las compras en UA cayeran de todos modos después del trimestre festivo.
Si analizamos el gasto normalizado en la categoría de Compras en todas partes, excepto Estados Unidos, desde el primer trimestre de 2024, observamos que el gasto en publicidad en Compras en el primer trimestre de 2025 ha disminuido ligeramente interanualmente: solo un 1,5 %. También ha disminuido un 21 % intertrimestralmente. Sin embargo, esto tiene sentido: se produce después del trimestre festivo.
¿Qué pasa con Estados Unidos, que está aplicando aranceles a la mayoría de los demás países, pero especialmente a China?
Aquí se muestra el gasto publicitario de comercio electrónico de EE. UU., normalizado a los datos del primer trimestre de 2024.
El gasto en publicidad en aplicaciones de compras ha bajado un 44,9 % interanual y un 45 % intertrimestral.
Siempre es bueno obtener más datos de los meses y trimestres siguientes, especialmente porque el cuarto trimestre de 2024 fue el único trimestre que aumentó respecto del primer trimestre de ese año (solo ligeramente), pero creo que está bastante claro: los aranceles están teniendo un impacto.
Participación del gasto por región global
Como era de esperar, dado que Singular es una empresa estadounidense, casi el 40 % de la inversión publicitaria que medimos se realiza en Estados Unidos. Sin embargo, otras regiones están creciendo rápidamente, especialmente países de Latinoamérica, Asia-Pacífico y EMEA.
Ingresos vs. instalaciones: iOS vs. Android
Existe una clara relación inversa entre descargas e ingresos en el ecosistema móvil. Android, que acapara la mayor parte de las instalaciones de aplicaciones, representa una parte desproporcionadamente pequeña de los ingresos, con la excepción de un sector vertical.
Aquí puedes ver esa enorme dicotomía visualmente:
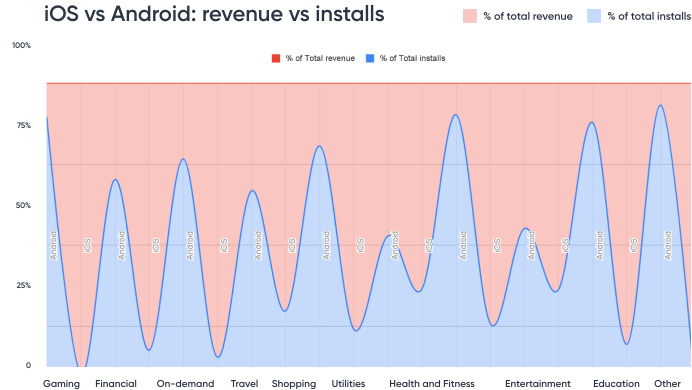
Por ejemplo, los juegos:
- Android obtiene el 89,5% de las instalaciones
- iOS obtiene el 89,6% de los ingresos
O fintech:
- Android obtiene el 83,6% de las instalaciones
- iOS obtiene el 63,5% de los ingresos
En Salud y Bienestar, Android recibe menos instalaciones que otras verticales, solo un 67,6 %. Sin embargo, iOS se lleva la palma en ingresos con un asombroso 92,6 %. En nuestra categoría general "Otros", Android obtiene el 94,4 % de las instalaciones, pero iOS el 93 % de los ingresos.
La única categoría en la que esta relación no se cumple es la de Servicios Públicos:
- Android obtiene el 86,7% de las instalaciones
- Android también obtiene el 77,1% de los ingresos
Posibles razones:
- Android permite un acceso más profundo al sistema al que las aplicaciones de Utilidades pueden acceder y modificar (limpiar cachés, superposiciones de UI, etc.)
- Apple prohíbe o limita algunas categorías de utilidades (bloqueadores de llamadas, bloqueadores de aplicaciones o limpiadores del sistema)
- Las aplicaciones de utilidades pueden tener una carga de publicidad muy alta en comparación con las suscripciones o las compras dentro de la aplicación (IAP), que son especialidades de iOS
- Las aplicaciones de utilidades pueden ser dominantes en los mercados emergentes, donde se necesitan administradores de archivos, ahorradores de batería y VPN, y hay significativamente menos aplicaciones de iOS en esos mercados
Hay una pequeña salvedad que mencionar aquí.
Singular mide los ingresos de nuestros clientes de al menos 3 formas: compras dentro de la app, suscripciones y ingresos por monetización de anuncios. Es’crucial que los datos de monetización sean precisos, porque eso’es cómo los clientes miden el éxito o fracaso de sus campañas de adquisición. Sin embargo, no todas las redes publicitarias participan en nuestro Ad Monetization Attribution & Analytics solución, por lo que puede haber ingresos de anuncios no contabilizados
Todos los detalles de cada vertical principal:
| Vertical | Plataforma | Instalaciones | Ganancia |
| Gaming & Casino | Android | 89.49% | 10.37% |
| iOS | 10.51% | 89.63% | |
| Financiero | Android | 86.26% | 36.51% |
| iOS | 13.74% | 63.49% | |
| Bajo demanda | Android | 86.35% | 26.39% |
| iOS | 13.65% | 73.61% | |
| Viajes | Android | 72.86% | 36.26% |
| iOS | 27.14% | 63.74% | |
| Compras | Android | 73.74% | 17.79% |
| iOS | 26.26% | 82.21% | |
| Servicios públicos | Android | 86.69% | 77.08% |
| iOS | 13.31% | 22.92% | |
| Salud y fitness | Android | 67.55% | 7.37% |
| iOS | 32.45% | 92.63% | |
| Entretenimiento | Android | 79.70% | 64.64% |
| iOS | 20.30% | 35.36% | |
| Educación | Android | 78.29% | 10.93% |
| iOS | 21.71% | 89.07% | |
| Otro | Android | 94.44% | 7.02% |
| iOS | 5.56% | 92.98% |
Los géneros más populares con más descargas: global
Juegos de Android
Los juegos de rompecabezas, simulación y acción son los subgéneros más populares este trimestre. De hecho, estas tres categorías representan el 76 % de todas las descargas de juegos en Android.
Más interesante, quizás: estas son las categorías de juegos de más rápido crecimiento en Android, año tras año:
- Coincidencia: 171%
- Rompecabezas: 150%
- Acción: 140%
- Deportes: 135%
- Niños: 132%
Aplicaciones de Android
Las aplicaciones a pedido para transporte, entrega y servicios son, por lejos, la categoría más popular a nivel mundial para las aplicaciones de Android en este momento.
juegos de iOS
Simulación y rompecabezas son dos de los subgéneros de juegos más populares en iOS, al igual que en Android. Sin embargo, los juegos de deportes superan a los de acción y se quedan con el tercer puesto.
También hay menos consolidación en iOS. Mientras que las tres categorías principales en Android acaparan el 76 % de todas las instalaciones, las tres principales en iOS solo alcanzan el 63 %.
Las categorías de más rápido crecimiento en iOS, año tras año, son:
- Acción: 218%
- Educativo: 210%
- Cartas/Tablero: 177%
- Simulación: 154%
- Juegos de azar: 136%
Aplicaciones de iOS
El panorama es totalmente diferente para las apps de iOS que para las de Android. El entretenimiento es, con diferencia, la categoría más importante para las apps de iOS, seguida de las apps a la carta.
Métricas específicas de iOS: ATT y SKAdNetwork
Suscripción general a ATT
A primera vista, las tasas de suscripción de ATT se están acercando a mínimos históricos, aunque resulta complicado comparar los datos de este trimestre con los de trimestres anteriores, ya que hemos cambiado nuestra metodología de medición.
Pero no se asusten. Hay razones para esta locura.
En primer lugar, los puntos de datos específicos:
- N.º de ATT: 89,5%
- ATT sí: 9,3%
- ATT nulo: 1,2%
En Informes Trimestrales de Tendencias anteriores, no informamos la tasa nula. Esta se refiere principalmente a dispositivos que no son aptos para seguimiento ni medición, generalmente porque son utilizados por niños o son dispositivos administrados por empresas. Además, ATT puede mostrar la tasa nula cuando las aplicaciones aún no han solicitado permiso de seguimiento.
Una vez aclarado esto, por cada 100 aplicaciones iOS iniciales que se inicien, aproximadamente 9 brindarán Transparencia de Seguimiento de Aplicaciones desde el principio.
Sin embargo, no todas las respuestas restantes son “no”.
Algunas aplicaciones no piden permiso de ATT al abrirlas por primera vez. En lugar de intentar conectar, ofrecen un café. Una primera cita. Quizás una cena. Y luego, tras algunas interacciones y cierta retención, o al llegar a la primera base, te preguntan.
Los datos anteriores muestran que, al abrir la aplicación por primera vez, la mayoría, independientemente de si solicitan o no permiso de seguimiento de ATT, no lo tienen. Estas cifras aumentarán con el tiempo, y en futuros informes trimestrales intentaremos extraer esos datos para obtener una visión más completa del ecosistema iOS activo.
Tasas de suscripción de ATT por sector
Las tasas de aceptación de ATT varían enormemente según el sector vertical. Tres sectores verticales que tienen un gran éxito a la hora de obtener permisos de aceptación son:
- Bajo demanda: 18,4%
- Juegos: 26,5%
- Servicios públicos: 33,9%
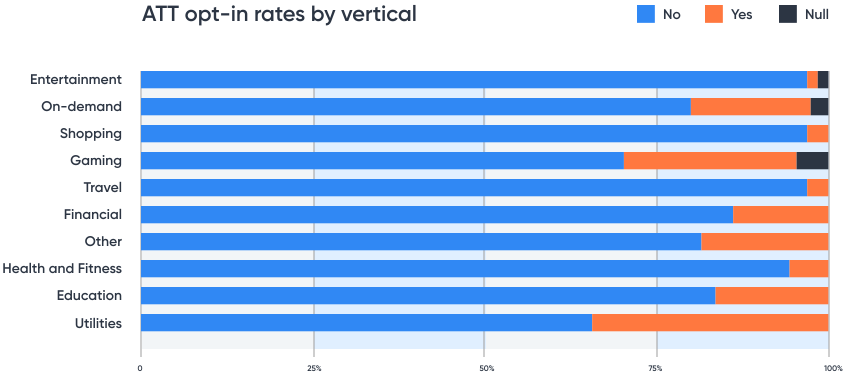
Por otro lado, las compras, el entretenimiento, los viajes y la salud y el fitness realmente tienen dificultades para obtener el permiso de seguimiento de ATT:
- Compras: 2,2%
- Entretenimiento: 1,4%
- Viajes: 2,2%
- Salud y fitness: 4,9%
¿Por qué?
Algunas de estas categorías son más sensibles que otras, como Salud y Bienestar, con datos personales. Otras, como Compras, podrían contener información financiera importante que la gente desea proteger.
Pero sospecho que la mayor diferencia es la edad.
Si bien los jugadores son de todas las edades, los más jóvenes descargan más juegos con mayor frecuencia, son menos propensos a preocuparse por los problemas de privacidad y más propensos a navegar sin pensar por los diálogos para llegar a sus juegos.
Tendencias de adopción de SKAN
La adopción de SKAN 4 alcanzó el 52% el 7 de mayo de 2025.
Sin embargo, las tasas de adopción de SKAN 3 y SKAN 4 son muy variables y los porcentajes de SKAN 4 suelen retroceder. Aun así, se ha observado una tendencia al alza muy lenta durante los últimos dos años.
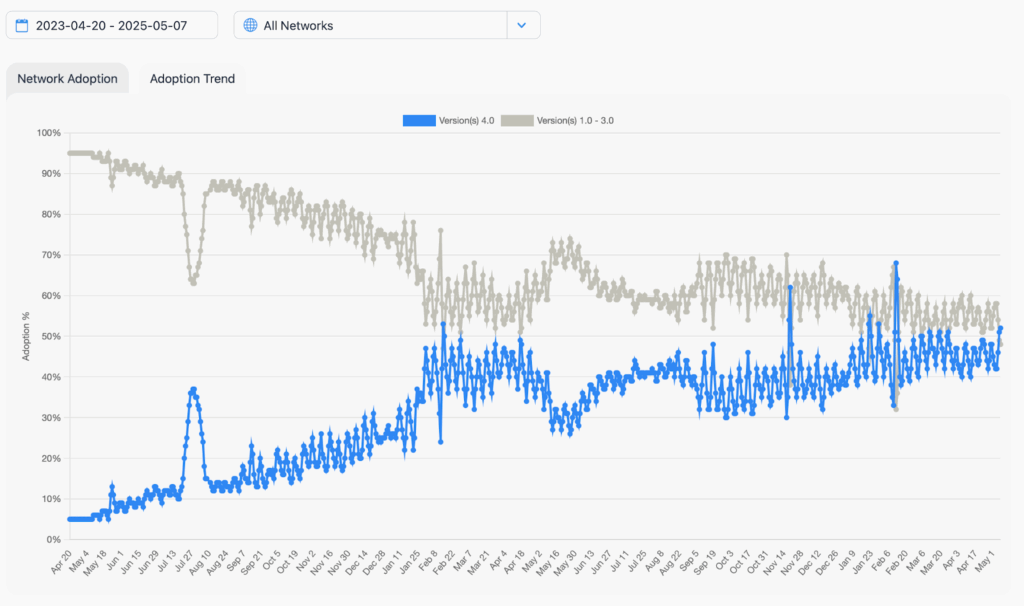
En algún momento probablemente comenzaremos a ver aparecer a AAK, pero es discutible si esto, o el propio SKAN, alguna vez será tan importante para los especialistas en marketing móvil como lo fue en 2023.
En definitiva, SKAN es importante como metodología de atribución determinista en iOS. Sin embargo, en los últimos años, SKAN se ha convertido en una parte integral de la medición, no en el paquete completo.
Tendencias globales: CPI, CTR, CPM e IPM
El IPC mundial subió un 10,6% en el primer trimestre de 2025 hasta 1,57 dólares, calculado interanualmente.
Como era de esperar, el CPM subió un 14,5% interanual, aunque bajó un 12,7% intertrimestral debido a la resaca navideña.
El CTR se situó en un impresionante 37,6 % interanual, continuando la tendencia de los últimos cinco trimestres, y el IPM aumentó ligeramente, un 4 %. ¿A qué se debe este enorme aumento del CTR? Probablemente se deba al impacto continuo de los anuncios con recompensa, que con frecuencia abren visualizaciones y páginas de destino de la App Store con casi cualquier toque... y, a veces, sin ningún toque. En otras palabras, es artificial, no real. El CTR se puede seguir utilizando como una métrica útil, siempre que se tome con cautela.
Tendencias del IPC
- T1 2025: $1,57
- Primer trimestre de 2024: 1,42 dólares
- Aumento del 10,6% interanual
- Abajo un 3,7% intertrimestral
IPC por sector vertical: primer trimestre de 2025
Aplicaciones de Android
Las apps de compras y tecnología financiera son las más caras en Android. Pero la de Educación es la que más crece en coste de adquisición de usuarios: una instalación de la app de Educación costaba menos de $0,50 el año pasado, y ahora cuesta $1,30.
Aplicaciones de iOS
Las aplicaciones Fintech son las campeonas de peso pesado en iOS en cuanto a costo en UA.
Un costo de instalación de una aplicación masiva de $48,82 refleja cuán rentables pueden ser los usuarios/clientes de tecnología financiera, especialmente en los EE. UU., Europa y los países de nivel 1.
Tendencias de CTR
- T1 2025: 4,06%
- T1 2024: 2,95%
- Aumento del 37,6% interanual
- Aumento del 17% intertrimestral
Tendencias de CPM
- T1 2025: $3,24
- Primer trimestre de 2024: $2,83
- Aumento del 14,5% interanual
- Abajo un 12,7% intertrimestral
Tendencias del MIP
- T1 2025: 2,07
- T1 2024: 1,99
- Aumento del 4% interanual
- Abajo un 26% intertrimestral
Métricas geoespecíficas y de plataforma: CPI, CTR, CPM, IPM
Juegos de Android por región
Reflejos:
- El IPC es más alto en Estados Unidos, China y Japón
- El CTR es el más bajo en China
- El CTR es más alto en el “resto del mundo”
- Nada se acerca a Estados Unidos en CPM
- El IPM (instalaciones por cada mil anuncios mostrados) es minúsculo en China
- El IPM en la mayor parte del resto del mundo es de entre 3 y 5 instalaciones
Leyenda de la región:
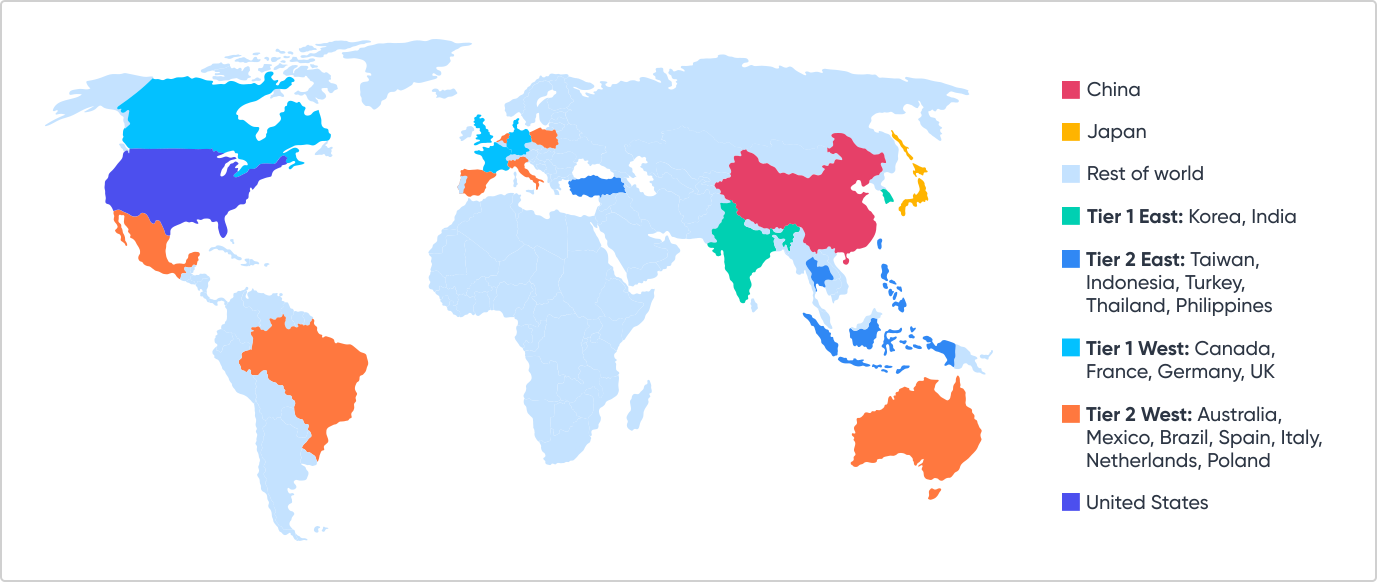
IPC por región
CTR por región
CPM por región
MIP por región
Aplicaciones de Android por región
Reflejos:
- No es sorprendente que Estados Unidos tenga el IPC más alto
- Japón y los países occidentales de primer nivel ocupan el segundo lugar en el IPC
- Japón tiene el CTR más alto de todas las regiones
- Los países del oeste de nivel 1 tienen el CTR más bajo
- El CPM es el más alto en EE. UU. con $8,11
- Sólo Japón y Occidente de primer nivel tienen la mitad de lo que tiene Estados Unidos
- Los IPM están en el rango 2+ para EE. UU., Nivel 2 Oeste, Nivel 2 Este y el resto del mundo; en el resto del mundo son bajos
Leyenda de la región:
IPC por región
CTR por región
CPM por región
MIP por región
juegos de iOS
Reflejos
- Los juegos de rol tienen, con diferencia, el IPC más caro: 36,50 $
- El casino es el siguiente más cercano a $16.69
- Las categorías más económicas, Niños, Carreras y Patineta, cuestan todas menos de $1
- El CTR ha aumentado considerablemente este trimestre: más del 250 %. Los anuncios in-app generan cada vez más clics, es decir, visualizaciones de la ficha de la app que se registran en SKAdNetwork como clics
- El CPM ha subido ligeramente un 2% interanual, pero ha bajado un 27% respecto del cuarto trimestre de 2024, el trimestre de vacaciones
- El IPM ha bajado ligeramente, un 4% interanual: ahora se necesitan unos cuantos anuncios más para impulsar la instalación de una aplicación
Nota:
- Dado que solo utilizamos datos de SKAN para esto, no hay un desglose por región
- Sin embargo, hemos añadido datos de tendencias
IPC por género
CTR con datos de tendencias
CPM
MIP
Aplicaciones de iOS
Reflejos
- El IPC bajó un 19,5 % interanual para las aplicaciones de iOS, pero sigue siendo un considerable 7,78 % de dólares, impulsado en gran medida por las instalaciones de aplicaciones fintech súper caras
- Obsérvese la caída masiva intertrimestral del IPC… esencialmente la mitad
- El CTR ha bajado ligeramente interanual, pero ha subido respecto de los trimestres recientes (las aplicaciones no tienen tantos anuncios recompensados con "clics" falsos que aumentan el CTR como los juegos)
- Los CPM subieron un 18% interanual, mientras que bajaron un 23,6% intertrimestral
- Los IPM aumentaron un 47 % interanual y un 49 % intertrimestral: o los anuncios son significativamente mejores o la gente les presta más atención
Información de la región
- Dado que utilizamos principalmente datos de SKAN para esto, no hay un desglose por región
- Sin embargo, hemos añadido datos de tendencias
IPC
CTR
CPM
MIP
Participación en el gasto de la red publicitaria
No es ningún secreto. La mayoría conocemos las redes publicitarias más grandes que se llevan la mayor parte del dinero de los anunciantes.
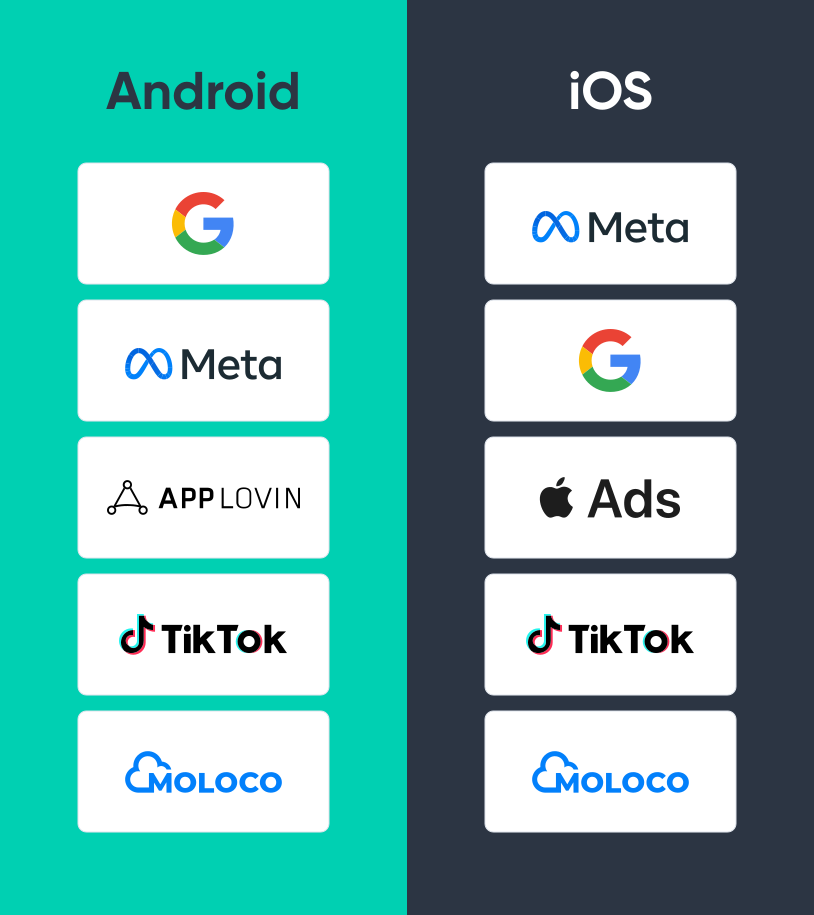
Como puedes ver, es prácticamente el mismo elenco de personajes en ambas plataformas, pero en un orden ligeramente diferente.
Quizás lo que resulta más interesante que quién está ganando actualmente es qué redes publicitarias están obteniendo la mayor parte del gasto..
Android: las principales redes publicitarias están ganando inversión
Las redes publicitarias que obtienen la mayor parte del gasto de los clientes Singular , año tras año, para el primer trimestre de 2025, incluyen:
Curiosamente, mientras que el DSP DV360 de Google ganó participación, la división principal de Google, Adwords, en realidad perdió participación de mercado año tras año.
Tenga en cuenta que aquí hay una explosión de redes publicitarias recompensadas/incentivadas, que incluyen:
iOS: las principales redes publicitarias están ganando inversión
Las redes publicitarias ganan la mayor cuota de voz, año tras año:
De hecho, Apple Ads (anteriormente Apple Search Ads) perdió cuota de mercado año tras año. Esto probablemente se deba a que la industria encontró soluciones de medición fuera de ATT y SKAN, lo que redujo la dependencia de los profesionales del marketing de los anuncios de la App Store.
Tenga en cuenta que las redes publicitarias recompensadas e incentivadas también son enormes en iOS, con una lista similar de los principales ganadores que incluye Kashkick, MAF y TyrAds.
Las redes publicitarias ganan anunciantes
Otra forma de analizar los cambios en el ecosistema de la tecnología publicitaria es observar qué redes publicitarias están ganando o perdiendo clientes. En otras palabras, ¿hacia dónde se dirigen los anunciantes en busca de ROI?
Estas son las redes publicitarias con mayores ganancias para principios de 2025 entre los clientes Singular :
Cuota de voz de la red publicitaria por vertical
También es interesante observar las redes publicitarias para ver en qué son especialmente buenas.
Si bien se esperaría que los actores más importantes (Google, Meta, TikTok y Apple) dominen en prácticamente todas las categorías, hay algunos conocimientos interesantes que los especialistas en marketing de aplicaciones pueden encontrar fuera de estos gigantes.
Si analizamos cuáles de las 20 o 30 principales redes publicitarias tienen una participación de voz significativa en los sectores verticales clave, esto es lo que vemos:
Como era de esperar, Meta, Google, Apple Ads y TikTok dominan.
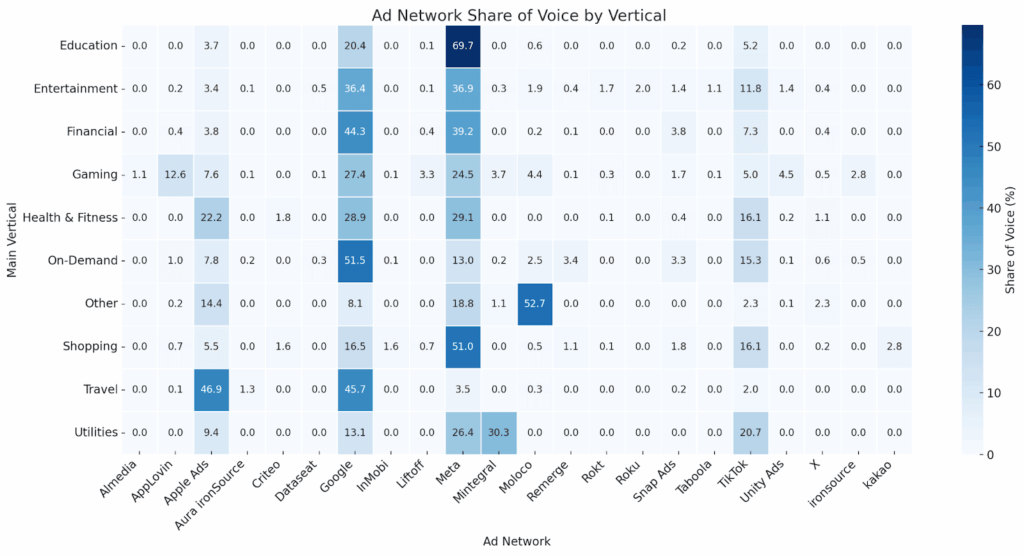
Aquí tienes una versión de mapa de calor de esos datos. De nuevo, Meta y Google lo muestran correctamente. Pero también puedes ver que..
- Apple Ads es especialmente capaz en viajes, salud y fitness, y otros
- Liftoff es más fuerte en los juegos, al igual que AppLovin y ironSource
- Moloco es el mejor en “Otros”, categorías que no desglosamos aquí
- TikTok es más fuerte en servicios públicos, salud y fitness, compras y bajo demanda
- Roku es, como era de esperar, el más fuerte en entretenimiento
Quizás una forma más sencilla de ver los datos es la siguiente: ¿cuáles son las cinco principales redes publicitarias por sector vertical?
Aquí está la respuesta:
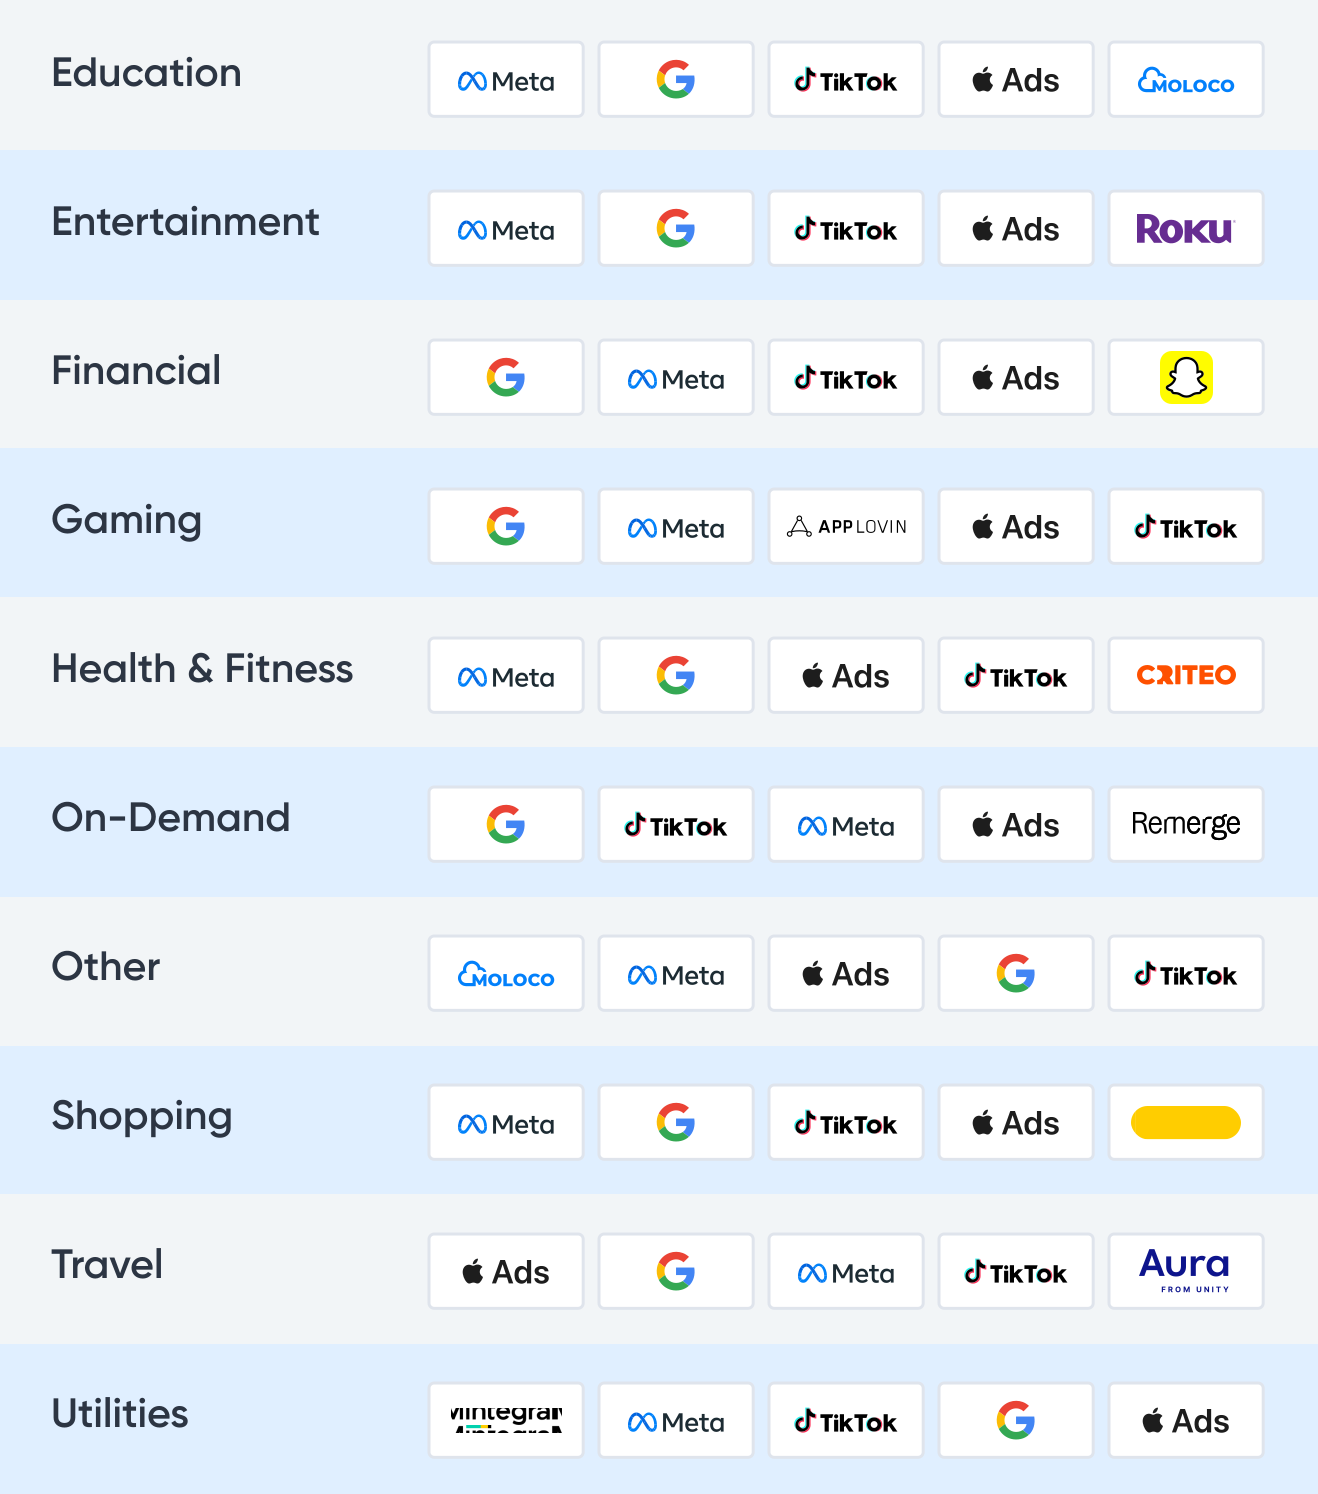
Así que, sí, los titanes de la tecnología publicitaria dominan el mercado. Pero también hay algunos rivales que luchan por entrar en la competencia.
Red publicitaria: información regional
Además de Google y Meta, aquí hay algunas redes que son particularmente fuertes por región. Como recordatorio, aquí está nuestra leyenda de la región:
Véase también: Índice Singular ROI 2025
Recientemente publicamos el Índice Singular ROI 2025, donde analizamos en profundidad el ROI por redes publicitarias.
El índice de este año incluye:
- Redes publicitarias de mayor rendimiento por ROI, escala y crecimiento
- El cuadrante ROI Singular : donde el valor se encuentra con el volumen
- Plataformas innovadoras como Moloco, Liftoff, Reddit y Apple Search Ads
- Primera capacidad para filtrar resultados por ubicación geográfica y categorías de aplicaciones
- Perspectivas sobre la creciente ola de redes publicitarias recompensadas
Basado en miles de millones de dólares en inversión publicitaria, decenas de miles de millones de instalaciones de aplicaciones y billones de impresiones de anuncios, el Singular ROI Index es el informe de tecnología publicitaria centrado en el ROI más completo y de mayor trayectoria para el espacio móvil.
Contribuciones de los socios
Aarki: aplicaciones más atractivas, mayores ganancias
Un aumento de retención del 10% puede aumentar las ganancias en un 90%
El ecosistema móvil es una "colmena de aplicaciones" en rápida evolución, donde los usuarios navegan con fluidez entre aplicaciones para satisfacer necesidades tanto funcionales como emocionales. Sin embargo, a pesar de que el gasto de los consumidores alcanzó los 127 000 millones de dólares en 2024, las instalaciones de aplicaciones han disminuido un 2,3 %, lo que indica un cambio en la dinámica de crecimiento. Captar nuevos usuarios ya no es suficiente: sin una interacción sostenida, la pérdida de usuarios erosiona la rentabilidad.
Aquí es donde la fidelidad de la aplicación se convierte en una métrica crucial. Un simple aumento del 10 % en la retención puede generar un aumento de hasta el 90 % en las ganancias, lo que demuestra que el crecimiento no se trata solo de atraer nuevos usuarios, sino de mantener su interés.
La adquisición de usuarios por sí sola no garantiza el éxito a largo plazo; debe reforzarse con un retargeting estratégico para maximizar el valor del ciclo de vida y los ingresos. En la economía actual de las aplicaciones, la retención no es solo una métrica de rendimiento, sino la nueva moneda de crecimiento.
Comprender el índice de adherencia de las aplicaciones
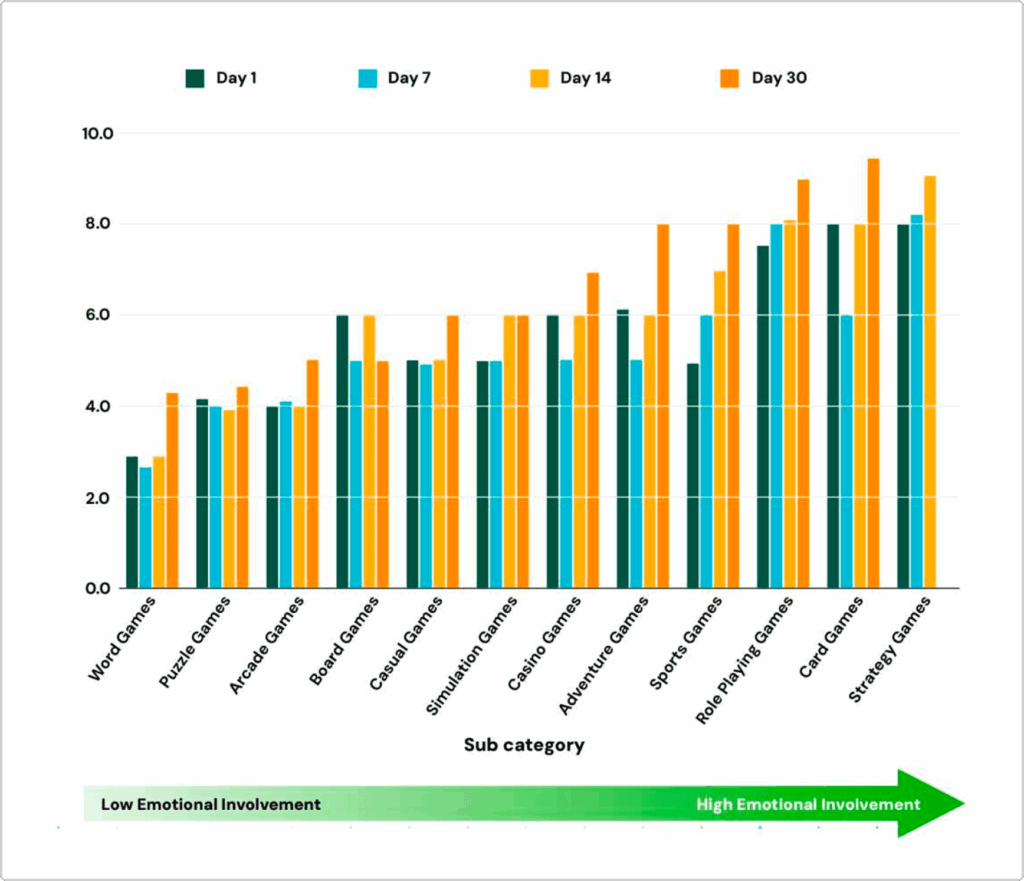
El índice de adherencia a las aplicaciones mide la eficacia con la que una aplicación retiene a los usuarios en intervalos clave: día 1, día 7, día 14 y día 30.Las aplicaciones que abordan necesidades funcionales logran una interacción inmediata (alta adherencia el día 1), pero tienen dificultades para retener a los usuarios después del día 7.
Las aplicaciones generalmente se dividen en dos categorías.
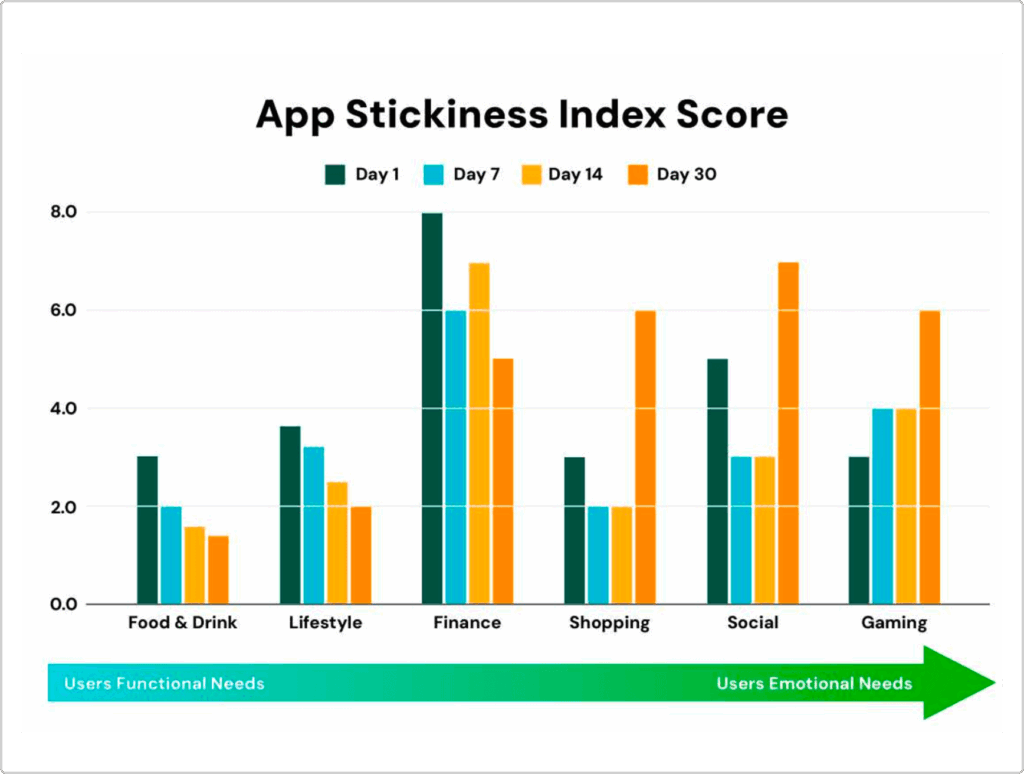
Aplicaciones de Necesidades Funcionales, como Alimentos & Bebidas, generan gran compromiso inicial (Día 1, Día 7) al cubrir necesidades inmediatas, pero suelen decaer con el tiempo.
Por el contrario, las aplicaciones que priorizan las necesidades emocionales, como las de juegos y redes sociales, pueden tener una participación inicial menor, pero generan retención a largo plazo, que alcanza su punto máximo alrededor del día 30.
La categoría de juegos ofrece una perspectiva particularmente fascinante sobre la retención de aplicaciones. Estas aplicaciones destacan por sus altas tasas de retención, pero la retención varía según el género.
- Los juegos de cartas y estrategia y los juegos de rol (RPG) muestran un compromiso sostenido debido a la competencia, el dominio y la progresión a largo plazo.
- Los juegos de aventura, casino, mesa y deportes mantienen una retención moderada, pero pueden experimentar caídas debido al contenido repetitivo.
- Por otro lado, los juegos de rompecabezas, palabras y arcade tienen dificultades para retener el conocimiento, ya que sus mecánicas más simples a menudo no logran crear un compromiso emocional más profundo.
Impulsar la retención con App Stickiness Insights
Hay mucho en juego. Los profesionales del marketing exitosos ya no se limitan a la adquisición de usuarios: están desarrollando estrategias que van más allá de la descarga para impulsar la interacción a largo plazo. En la economía actual de las aplicaciones, el crecimiento no se trata solo de atraer usuarios, sino de mantenerlos activos.
Al aprovechar la fidelización de las aplicaciones y el retargeting, los profesionales del marketing pueden fidelizar a los usuarios a corto plazo, maximizando el valor de la vida útil y manteniendo el crecimiento en la comunidad de aplicaciones. El futuro pertenece a quienes no solo captan usuarios, sino que los retienen, garantizando que cada instalación se traduzca en ingresos duraderos.

Adkiteev: el retargeting ofrece un impulso
El retargeting genera un aumento medio del 31 % en el ARPU del D7 para aplicaciones de casinos y rompecabezas
Como empresa de retargeting, Adikteev se centra en ayudar a los profesionales del marketing de aplicaciones a aumentar el valor del usuario mediante estrategias de interacción basadas en datos. Para comprender mejor dónde y cómo el retargeting genera el mayor impacto, el equipo de Adikteev realizó un estudio en aplicaciones de las categorías de casino y rompecabezas, dos verticales con modelos de monetización y comportamientos de usuario comparables.
Adikteev analizó el impacto del retargeting comparando el ARPU (ingreso promedio por usuario) del día 7 entre los usuarios expuestos a campañas de retargeting y un grupo de control. Los resultados mostraron que el 50 % de las aplicaciones experimentaron un aumento del ARPU del día 7 superior al 31 %, con una mediana del +31 % en todas las aplicaciones. Una aplicación logró una notable ganancia del +205 %. Si bien algunas aplicaciones experimentaron un impacto limitado o negativo, los hallazgos subrayan la importancia de la segmentación estratégica y el diseño de campañas según el género de la aplicación y la segmentación de usuarios.
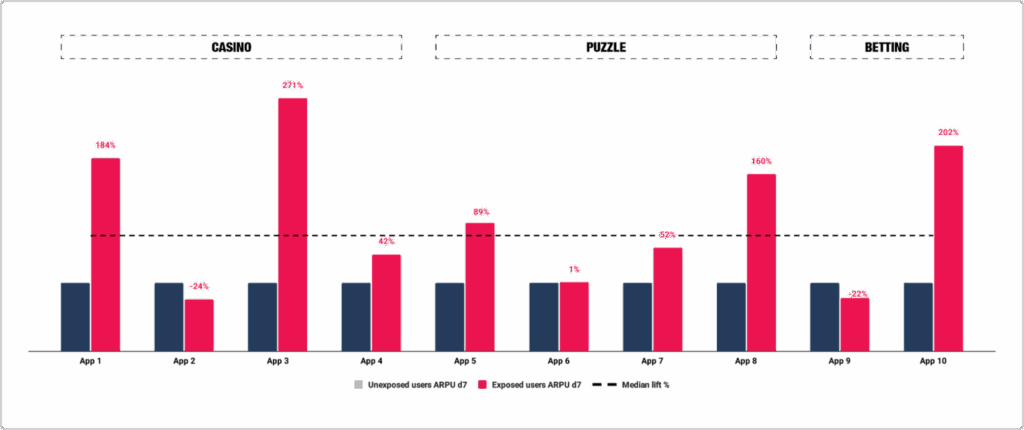
Para los profesionales del marketing de aplicaciones, esto refuerza la idea de que el retargeting puede ser un potente motor para el crecimiento de los ingresos, si se aplica con cuidado. El éxito depende de comprender dónde el retargeting genera valor real y de optimizar continuamente las campañas en función de los datos de rendimiento, el comportamiento del usuario y las dinámicas específicas de la aplicación.

Appier: reactivación basada en datos
Reactivación de jugadores inactivos basada en datos
El ciclo de vida de un juego móvil sigue tres fases típicas:
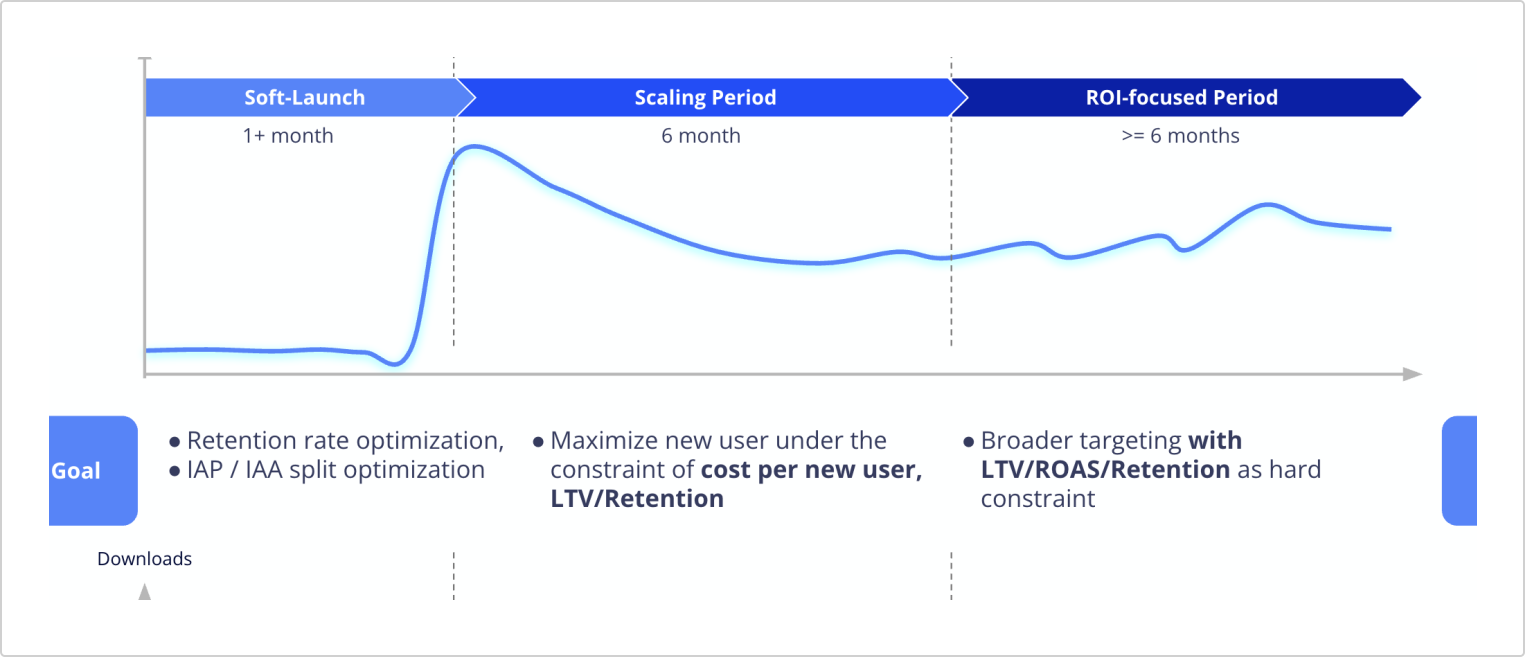
- Lanzamiento Suave (±1 mes): Adquisición inicial de jugadores y refinamiento del juego
- Período de Escalado (±6 meses): Adquisición agresiva de usuarios con crecimiento rápido seguido de estabilización gradual
- Período centrado en el ROI (más de 6 meses): crecimiento sostenible con la rentabilidad como métrica principal
Durante esta fase final, los datos del sector revelan un cambio significativo en la asignación presupuestaria de marketing de resultados. La tradicional proporción de 80:20 entre adquisición de usuarios y retargeting ha evolucionado a 70:30 o incluso 60:40, según la categoría del juego. Este cambio pone de relieve una idea crucial: reactivar a los usuarios inactivos ofrece un ROAS superior en comparación con la adquisición de nuevos usuarios.
El dilema del momento oportuno para reanudar el compromiso
Los profesionales del marketing de rendimiento se enfrentan a una pregunta constante: ¿Cuál es el momento óptimo para reactivar a los usuarios que han dejado de usar sus servicios? El enfoque convencional se centra en los usuarios inactivos durante 7 días, pero nuestro análisis de datos desafía esta suposición.
Estudio de caso: análisis de retención
En colaboración con Spark Info en su proyecto híbrido IAP/IAA "Hunting Sniper", realizamos un análisis exhaustivo de la retención utilizando datos de un socio de medición móvil como Singular. Los resultados fueron concluyentes:
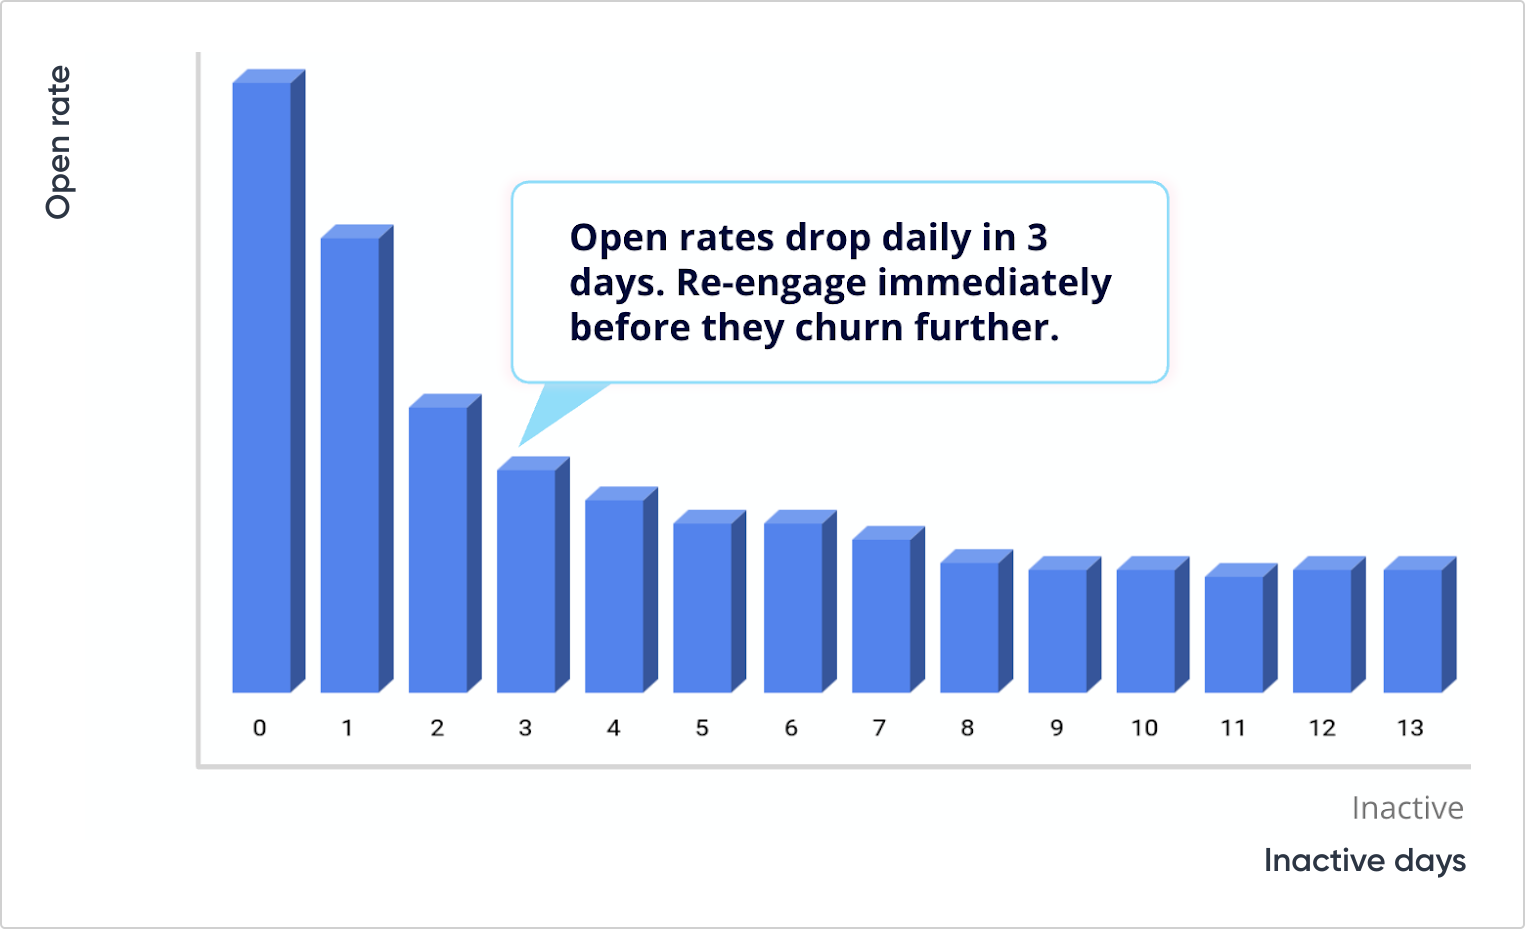
Este análisis reveló una clara caída en la interacción tras tan solo 3 días de inactividad, con una probabilidad de recuperación que disminuye rápidamente a partir de entonces. Esta información, respaldada por datos, invalida la convención de segmentación de 7 días y establece una ventana de reactivación más efectiva.
Predicción de abandono impulsada por IA: la solución
Equipados con umbrales de inactividad precisos, implementamos un modelo de predicción de abandono en tiempo real que:
- Identifica a los usuarios de alto riesgo antes de que alcancen el umbral de inactividad crítica
- Provoca una nueva interacción dirigida a través de redes móviles premium
- Ofrece contenido creativo personalizado en momentos óptimos
Impacto medible en el rendimiento
Este enfoque produjo resultados excepcionales:
- Se logró un ROAS del día 0 de alta clasificación en todos los canales de marketing
- El ROAS generado el día 7 fue 1,5 veces superior al de los índices de referencia objetivo
- Se demostró una incrementalidad clara en comparación con los enfoques de retargeting estándar
Optimización creativa: la palanca final del rendimiento
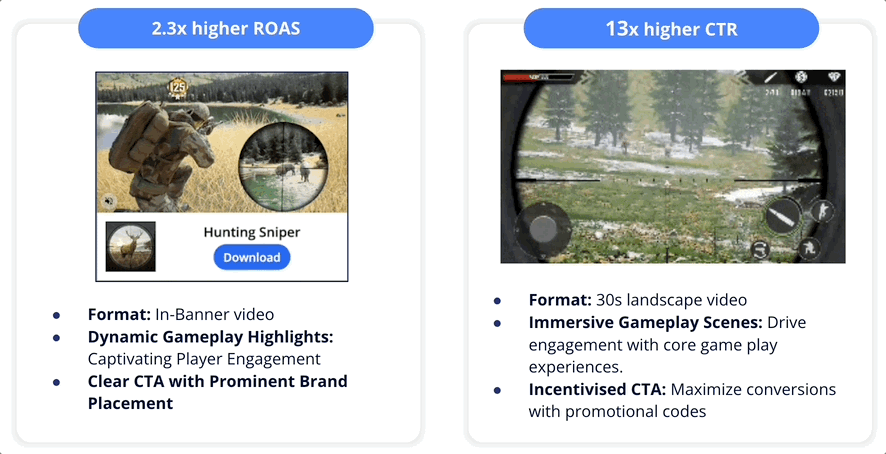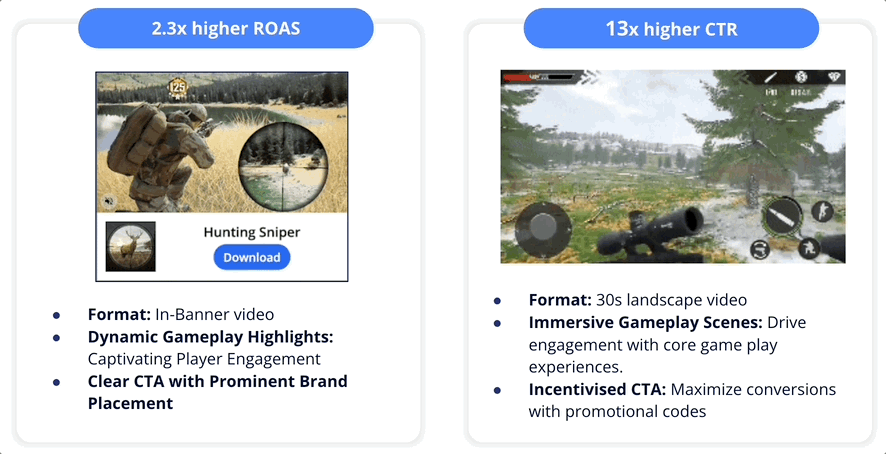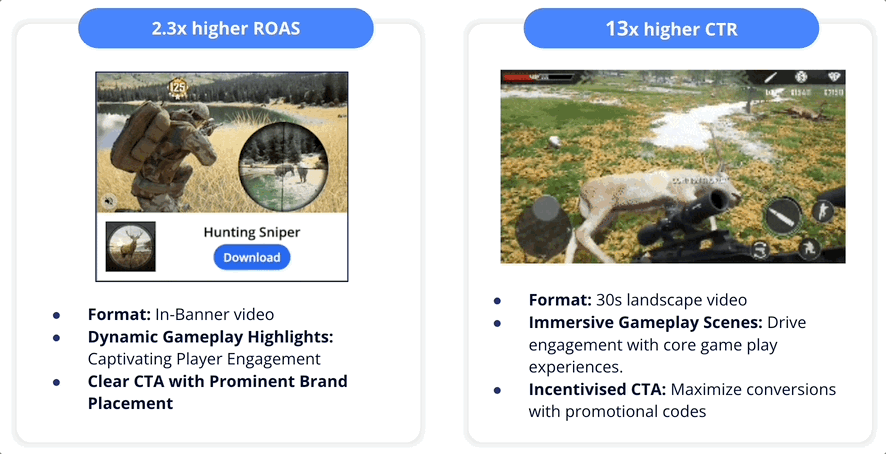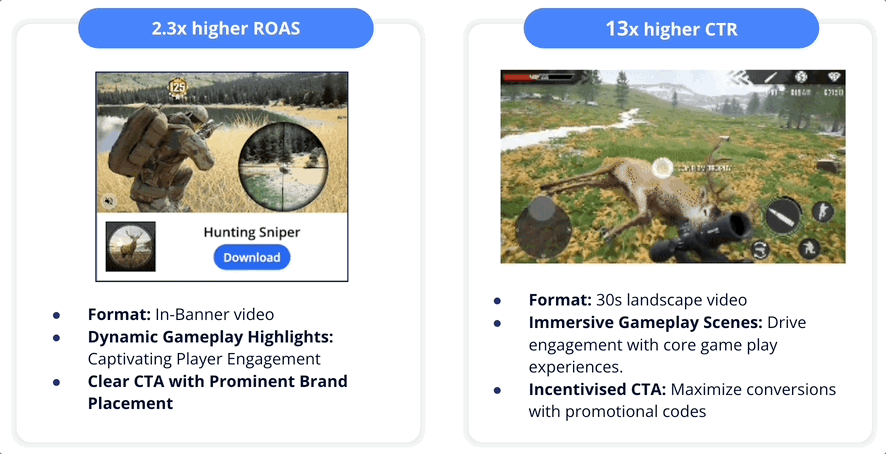
La estrategia creativa amplifica significativamente la efectividad de la reactivación. Nuestras pruebas revelaron:
- Los videos de juego en banner con destacados dinámicos y CTA claros generaron un ROAS 2,3 veces mayor
- Los videos de paisajes de 30 segundos con una narración inmersiva y CTAs impulsadas por incentivos lograron un CTR 13 veces mayor.
Conclusión
Los datos son claros: optimizar la reactivación de los juegos móviles requiere desafiar la creencia popular con un análisis riguroso. Al identificar umbrales de inactividad precisos, aprovechar la IA predictiva e implementar estrategias creativas específicas, los especialistas en marketing de rendimiento pueden transformar a los usuarios que han dejado de jugar en una importante fuente de ingresos con un ROI medible.
Para obtener un análisis de retención gratuito del título de su juego, comuníquese con nuestro equipo de marketing de rendimiento.
Tendencias en InMobi DSP en el primer trimestre y principios del segundo trimestre de 2025
En toda la plataforma InMobi DSP, múltiples verticales publicitarias experimentaron patrones de crecimiento sólidos y variados, que reflejan la evolución del comportamiento del usuario y las estrategias de campaña receptivas.
- Juegos: A diferencia de la industria, el gasto en juegos en InMobi en 2024 experimentó un crecimiento del 38 %. Sin embargo, en el primer trimestre, observamos una normalización del crecimiento y un retorno a la alineación con la industria.
- QSR, Shopping, Finance, Sports, News & Magazines: Estos verticales fuera del gaming mostraron un crecimiento constante y sostenido del 6% al 10% durante el Q1, basándose en la sólida base establecida en 2024
- Viajes, música, educación, automóviles, cómics: estos sectores emergentes mostraron un aumento en el rendimiento durante el primer trimestre de 2025 y principios del segundo trimestre, lo que indica una relevancia estacional y un creciente interés de los usuarios.
Palancas estratégicas que impulsan el crecimiento
- Experimentación creativa: Especialmente en el sector de los videojuegos, el uso de elementos jugables, tarjetas finales interactivas y formatos de vídeo con recompensas mejoró drásticamente la interacción del usuario. Estas mismas estrategias creativas se aplicaron selectivamente en verticales no relacionadas con los videojuegos para impulsar la mejora del rendimiento.
- Utilización de señales propias & operadas & optimización de suministro: Integración con InMobi Exchange (IX), Glance y 1weather mejoró la coincidencia de audiencia mediante contexto de app, señales de dispositivo y calidad de sesión, elevando el ROAS y las tasas de éxito.
- Mejoras en el modelo de aprendizaje automático: las mejoras en la ingeniería de funciones permitieron una predicción de intenciones y una segmentación de audiencia más precisas, lo que benefició especialmente a verticales de alta intención como viajes, educación y automóviles durante los picos estacionales.
- Innovación de formatos (Audio, Nativo, Carrusel): Para las apps de música y educación, introdujimos vídeo con tarjetas finales y formatos nativos optimizados para recorridos de descubrimiento. Las apps de cómics y revistas aprovechan los carruseles multimedia desplazables y enriquecidos para fomentar la interacción visual.
- Marketing de contenidos liderado por GenAI: para aplicaciones de compras y entregas hiperlocales, se utilizó IA generativa en tiempo real para crear anuncios contextualmente relevantes que mejoraron las conversiones.
Mirando hacia el futuro: predicciones para 2025
Basándonos en las tendencias actuales, esto es lo que anticipamos en la plataforma InMobi en los próximos meses:
- Se espera que el sector de videojuegos se estabilice, con un mayor enfoque en la adquisición de usuarios de alto valor. Prevemos que los formatos de anuncios jugables y con recompensa seguirán liderando, a medida que los anunciantes adopten estrategias de segmentación más matizadas, basadas en la optimización del valor del tiempo de vida (LTV) y la puntuación predictiva de usuarios
- Los restaurantes de compras y de servicio rápido deben mantener su impulso de crecimiento, aprovechando las señales de ubicación, compra y contexto para ofrecer campañas que impulsen conversiones inmediatas y generen lealtad a largo plazo
- Es probable que las categorías de Educación, Música y Automoción experimenten varios periodos de crecimiento acelerado, a medida que más anunciantes en InMobi adoptan plataformas de inteligencia unificada. Prevemos que estas verticales acelerarán la optimización aplicando los aprendizajes de categorías consolidadas a medida que sus propios conjuntos de datos maduren
- Los viajes tienen el potencial de convertirse en la próxima categoría de crecimiento importante en nuestra plataforma, a medida que regresa la confianza del consumidor y las herramientas de planificación de viajes impulsadas por IA ganan terreno
Estas son nuestras predicciones de trabajo para 2025 en InMobi, y estamos observando de cerca cómo evolucionan estas tendencias en nuestro ecosistema.