Introducción y resumen
Disponible en: Inglés, Portugués, Coreano y Chino
Q2 2026 fue el trimestre en que la inversión publicitaria se recuperó, pero el inventario de iOS no.
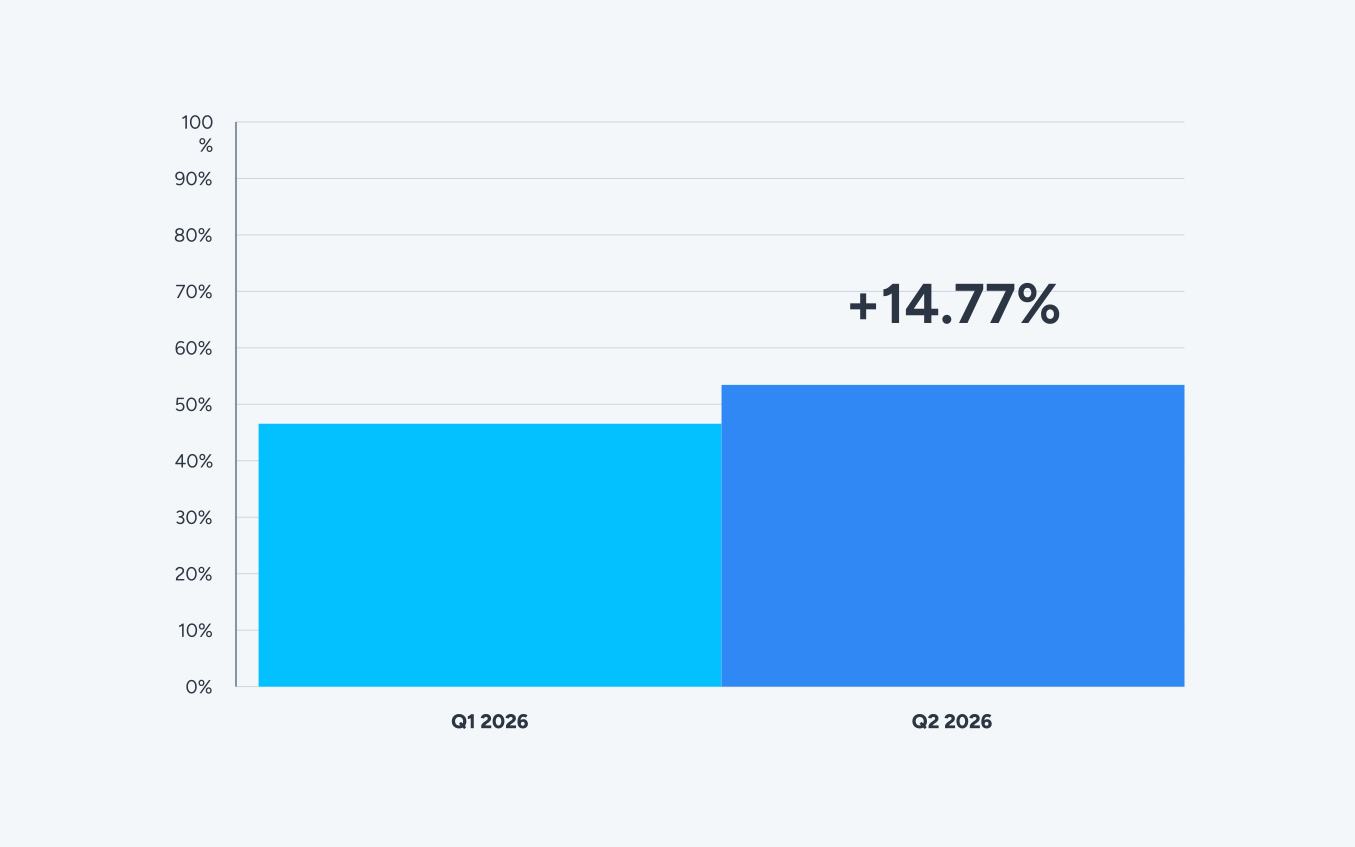
La inversión publicitaria global aumentó 14.77% trimestre contra trimestre (QoQ). Q1 había caído 8.79%, así que el mercado mostró dos comportamientos muy distintos entre un trimestre y otro: primero se replegó y luego apostó con más fuerza que antes.
Esa dinámica resulta familiar. En nuestro informe de Q3 2025 describimos el mismo ritmo, con una contracción en Q1 tras el trimestre de fiestas y una recuperación en Q2. Lo importante no es que Q2 se haya recuperado, sino cómo lo hizo.
Lo inusual de Q2 fue la distribución excepcionalmente uniforme de la inversión.
La inversión publicitaria en Android creció 14.73% y en iOS 14.80%, con apenas siete puntos básicos de diferencia. Siete de ocho tiers de países se expandieron, al igual que siete de diez verticales. En lugar de mover presupuestos entre plataformas o mercados, los anunciantes invirtieron más en casi todos.
Por el lado de la oferta, en cambio, la tendencia fue opuesta. Las impresiones en iOS cayeron 5.40% mientras la inversión publicitaria en iOS aumentó 14.80%, lo que dio lugar al movimiento de costos más pronunciado del informe. El CPM de iOS subió 21.36%.
Android tuvo un trimestre más sencillo. Absorbió un aumento casi idéntico de la inversión publicitaria en un inventario que creció 6.40%, mientras su CPM aumentó solo 7.84%.
Todas las métricas principales aumentaron: el CPM un 13.00%, el CPI un 8.47% y el CTR un 19.10%. El IPM subió 4.18%, su segunda mejora trimestral consecutiva, y esa es la única línea realmente alentadora del informe. La conversión mejoró, pero no lo suficiente como para compensar el aumento del costo de las impresiones.
Gaming representó 45.09% de la inversión publicitaria total y creció 16.48%, aportando poco menos de la mitad del aumento total de la inversión publicitaria del trimestre. La vertical Utilities creció un 53.64%. Financial, Education y E-commerce mostraron la tendencia opuesta, con caídas de 15.15%, 29.32% y 3.24%, respectivamente.
En el ranking de networks, Google Ads ocupó la primera posición por aumento combinado de inversión publicitaria. Apple Ads lideró el crecimiento en iOS, su mejor posición registrada en este informe, que es lo que ocurre cuando el inventario de iOS se ajusta y hay un canal de búsqueda justo ahí.
Highlights y conclusiones clave
- La inversión publicitaria global creció 14.77% QoQ, recuperándose de una caída de 8.79% en Q1.
- La inversión publicitaria en Android y iOS creció 14.73% y 14.80%, respectivamente.
- Las impresiones en iOS cayeron 5.40%, mientras que las de Android aumentaron 6.40%. La participación de iOS en el inventario cayó de 40.93% a 38.12%.
- El CPM de iOS aumentó 21.36%, casi tres veces el incremento de 7.84% de Android.
- El CPI global aumentó 8.47% hasta $1.25. El CPM subió 13.00% hasta $2.86. El costo de medios lideró el aumento.
- El IPM aumentó 4.18% hasta 2.30, su segunda mejora trimestral consecutiva.
- Gaming representó 45.09% de la inversión publicitaria global y creció 16.48%.
- Utilities creció 53.64% y Other 48.35%, las verticales de mayor crecimiento del trimestre.
- La inversión publicitaria de Financial cayó 15.15% y su CPI cayó 25.60%. La categoría se volvió más barata para entrar.
- Google Ads lideró el aumento de la inversión publicitaria combinada. Apple Ads lideró el aumento de inversión publicitaria en iOS.
- Financial muestra el desempeño de monetización más sólido en Android, con 88.2% del revenue a 30 días sobre 65.9% de los installs.
Conclusión
Q1 fue una pausa. Q2 marcó la recuperación, pero coincidió con una contracción del inventario de iOS. Si tus costos en Q2 aumentaron aproximadamente en línea con el mercado, la causa probablemente estuvo en la dinámica de la subasta, no en el funnel de conversión. Esto cambia el área en la que conviene concentrar los esfuerzos de optimización.
La inversión se recuperó con fuerza mientras el inventario de iOS se contrajo. ¿Adónde fue el dinero y qué mercados lo absorbieron?
Como siempre, los datos de este informe se basan en una porción significativa de los datos de Singular:


Tendencias globales de inversión publicitaria
La inversión publicitaria global aumentó 14.77% frente a Q1 2026.
Es un movimiento grande para un solo trimestre, y viene después de un Q1 que se contrajo. Leídos en conjunto, ambos trimestres describen un mercado que hizo una pausa y luego volvió a invertir con fuerza.
Q2 suele ser el trimestre de recuperación. Nuestro informe de Q3 2025 describió una caída en Q1 2025 después del período de fiestas y una recuperación en Q2 2025. El patrón de 2026 repite esa dinámica.
Así que la dirección es estacional. Lo interesante es lo que ocurrió por debajo.
- +14.73% de inversión publicitaria en Android QoQ (Q1 2026 a Q2 2026)
- +14.80% de inversión publicitaria en iOS QoQ (Q1 2026 a Q2 2026)
Siete puntos básicos separan a las dos plataformas. Eso es inusual.
En la mayoría de los trimestres, una plataforma lidera y la otra la sigue, y el tamaño de esa brecha indica dónde ven mejores retornos los anunciantes. Este trimestre no hubo brecha, y eso por sí solo dice algo. Los anunciantes agregaron presupuesto a ambas plataformas en lugar de moverlo entre ellas, e iOS mantuvo su participación en la inversión publicitaria en 53.42%, apenas un punto básico por debajo de donde empezó.
La historia por plataforma está, en cambio, en las impresiones, y ahí ambas se movieron en direcciones opuestas:
- Cambio en el inventario de Android: +6.40% (aumento)
- Cambio en el inventario de iOS: -5.40% (disminución)
Las impresiones totales aumentaron 1.57%, así que el agregado parece estable. Por debajo, la participación de iOS en el inventario global cayó de 40.93% a 38.12%.
Un pool de inventario que se contrae 5.40% en el mismo trimestre en que su inversión publicitaria crece 14.80% solo puede resolverse de una manera. Se resuelve en precio, y gran parte del resto de este informe cuenta la historia de esa resolución.
Conclusión
La inversión publicitaria se recuperó este trimestre y aumentó casi de forma idéntica en ambas plataformas. Android e iOS vieron la misma demanda. Lo que cambió fue cuánto inventario tenía cada una para atenderla.
Inversión publicitaria por vertical
Siete de diez verticales crecieron.
Q1 concentró su crecimiento en unas pocas categorías mientras el resto se contrajo. Q2 distribuye el crecimiento por casi todo el mapa.
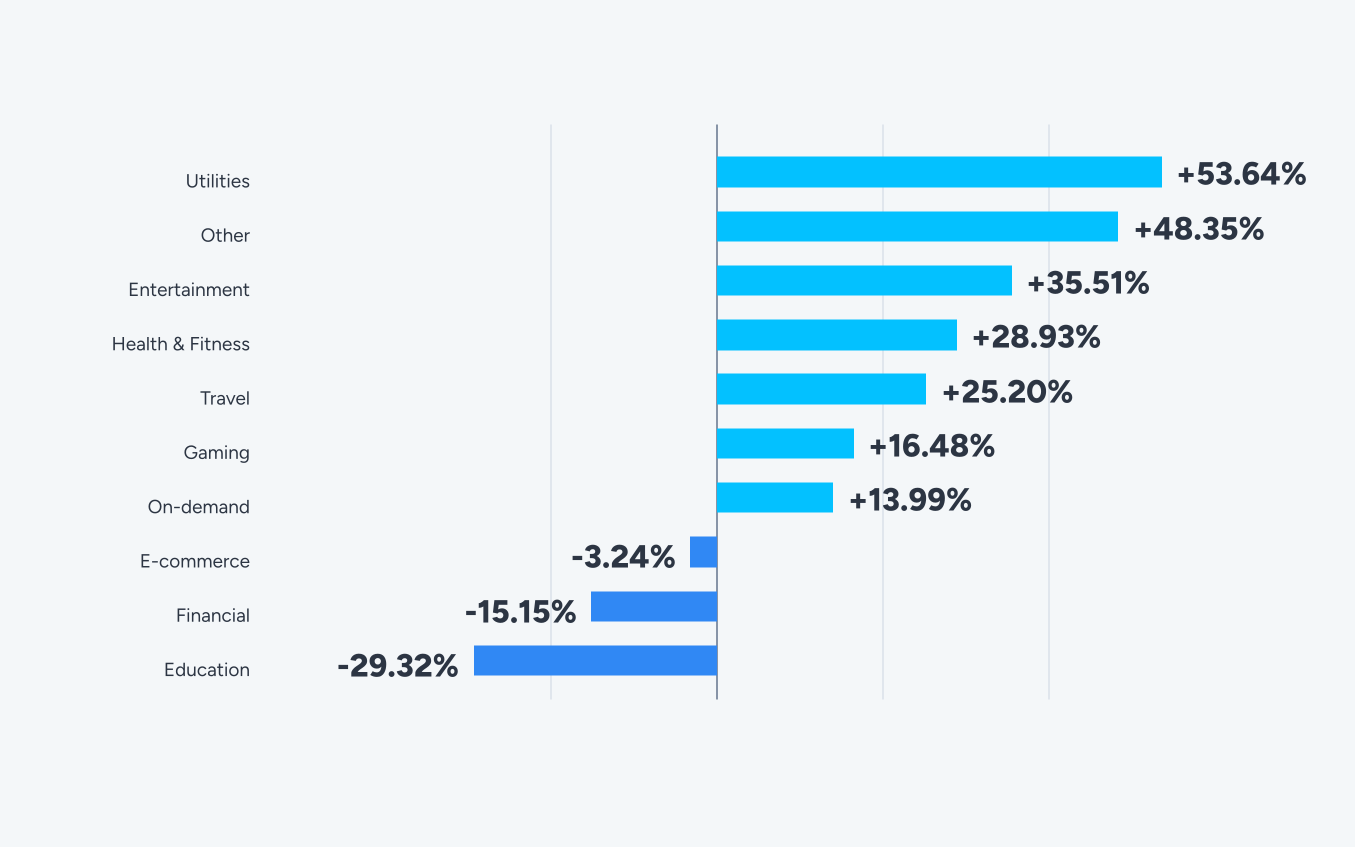
Gaming fue la vertical más relevante del trimestre por su peso en la inversión total, no por su tasa de crecimiento. Con 45.09% de toda la inversión publicitaria y un crecimiento de 16.48%, representó poco menos de la mitad del aumento total de inversión publicitaria del trimestre. Cuando una categoría de ese tamaño acompaña la tendencia general, termina definiendo gran parte del comportamiento del mercado.
On-demand, la segunda más grande con 20.31% de la inversión publicitaria, creció 13.99%. También cerca de la cifra global.
Utilities y Other lideraron por tasa. Ambas representan menos de 3% de la inversión publicitaria total, por lo que esos porcentajes reflejan un impulso real en categorías pequeñas, no un cambio en dónde se concentra el dinero de la industria.
Entertainment es la categoría a seguir en ambas métricas. Creció 35.51% mientras mantenía 13.65% de la inversión publicitaria global, su segundo trimestre consecutivo de fuerte expansión.
Financial y Education se movieron en la dirección contraria. Financial es la más interesante de las dos, porque su CPI cayó aún más que su inversión publicitaria, 25.60%.
Conclusión
Q1 rotó; Q2 se expandió. Las dos verticales más grandes crecieron aproximadamente en línea con el mercado, las categorías pequeñas crecieron más rápido y las tres verticales en contracción se volvieron más baratas para entrar. Financial muestra una tendencia distinta este trimestre. Su CPI cayó de $2.94 a $2.19 mientras la inversión bajó 15.15%, así que los anunciantes que se quedaron compraron la vertical más cara con un descuento de un trimestre.
Inversión publicitaria por región
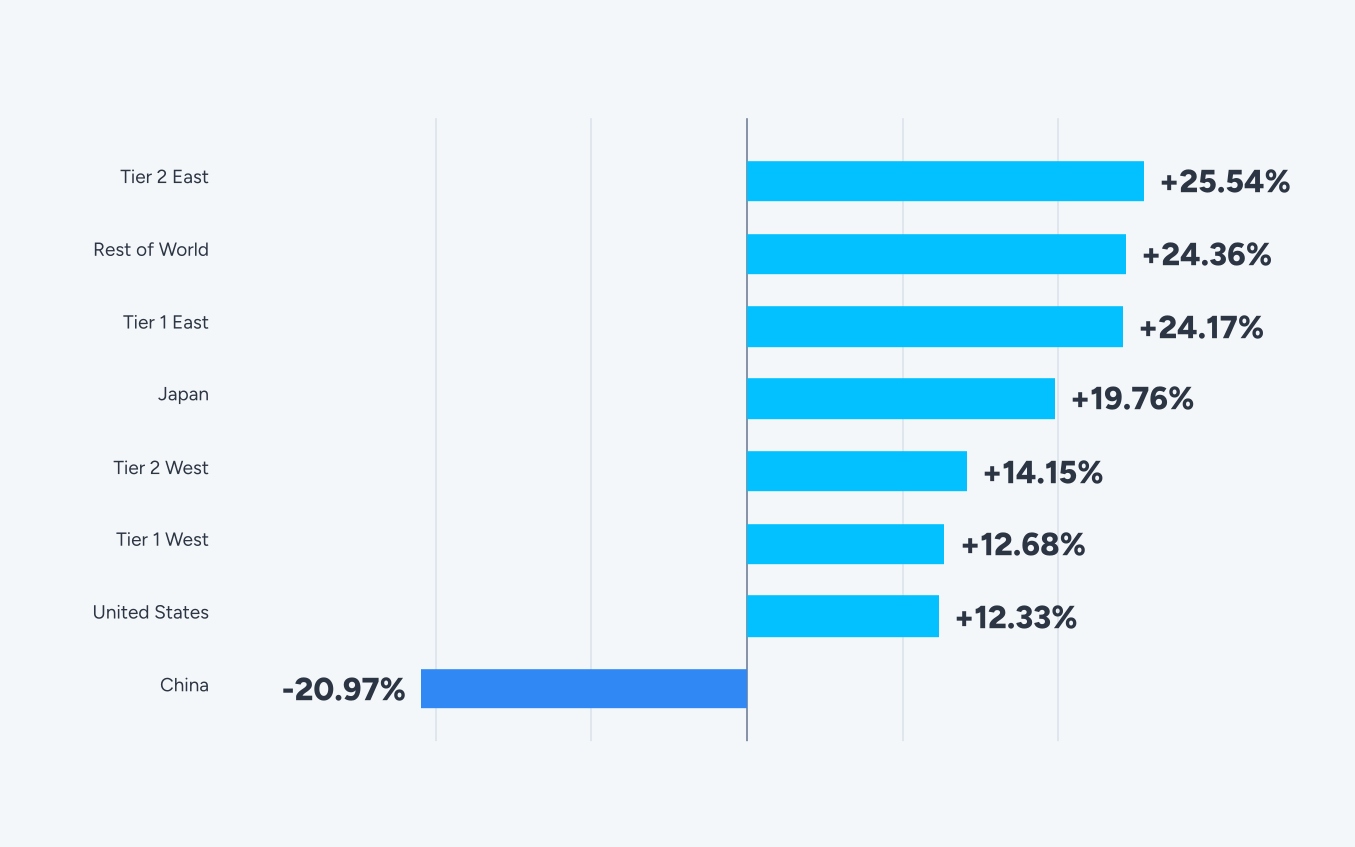
El crecimiento fue casi universal. Siete de ocho tiers regionales aumentaron su inversión publicitaria, y la dispersión entre ellos es más estrecha que en cualquier trimestre reciente.
Definiciones de tiers: Tier 1 West = Canadá, Reino Unido, Francia, Alemania. Tier 1 East = Corea, India. Tier 2 West = Australia, México, Brasil, España, Italia, Países Bajos, Polonia. Tier 2 East = Indonesia, Filipinas, Tailandia, Taiwán y Turquía. Japón y China se analizan de forma independiente.
Tier 1 East tuvo el trimestre más saludable del informe. La inversión publicitaria aumentó 24.17% con impresiones que crecieron 21.47%, el único tier donde la oferta se expandió casi al mismo ritmo que la demanda. Ese equilibrio mantiene contenidos los costos unitarios y se refleja más adelante, donde Tier 1 East sigue siendo el mercado más barato en ambas plataformas.
Estados Unidos mantuvo su posición con 59.11% de la inversión publicitaria global y creció 12.33%. Sus impresiones cayeron 2.67%.
El mismo patrón aparece en Tier 1 West, Tier 2 West y Rest of World: inversión publicitaria al alza entre 12% y 25%, impresiones a la baja. Cuatro de los cinco mercados más grandes absorbieron más presupuesto con menos inventario este trimestre.
Ese único patrón explica la mayor parte del movimiento de costos en el resto de este informe.
Tier 2 East lideró todos los tiers con un crecimiento de 25.54% y un aumento de 4.65% en impresiones, seguido por Rest of World con 24.36%. Estos son los mercados que absorben el exceso cuando se ajusta el inventario premium, y Q2 les dio mucho que absorber.
China se contrajo 20.97% sobre una base de 0.02% de la inversión publicitaria global. Por eso, informamos la dirección y lo dejamos ahí.
Conclusión
Casi todos los mercados crecieron, y esa no es la parte interesante. Lo interesante es que las impresiones cayeron en cuatro de los cinco mercados con mayor inversión, mientras los presupuestos aumentaron en todos. Es una historia de oferta vestida de historia de demanda.
Con el panorama de inversión ya claro, la siguiente capa es la infraestructura de medición. ¿Qué parte de la actividad de iOS pueden rastrear realmente los anunciantes?
Disponibilidad de ATT e IDFA
Las tasas de opt-in de ATT miden la proporción de usuarios de iOS que conceden permiso de tracking al abrir la app. Las tasas varían por vertical, impulsadas por el intercambio de valor percibido entre usuarios y apps.
La tasa general de opt-in de Q2 2026 es 9.99%.
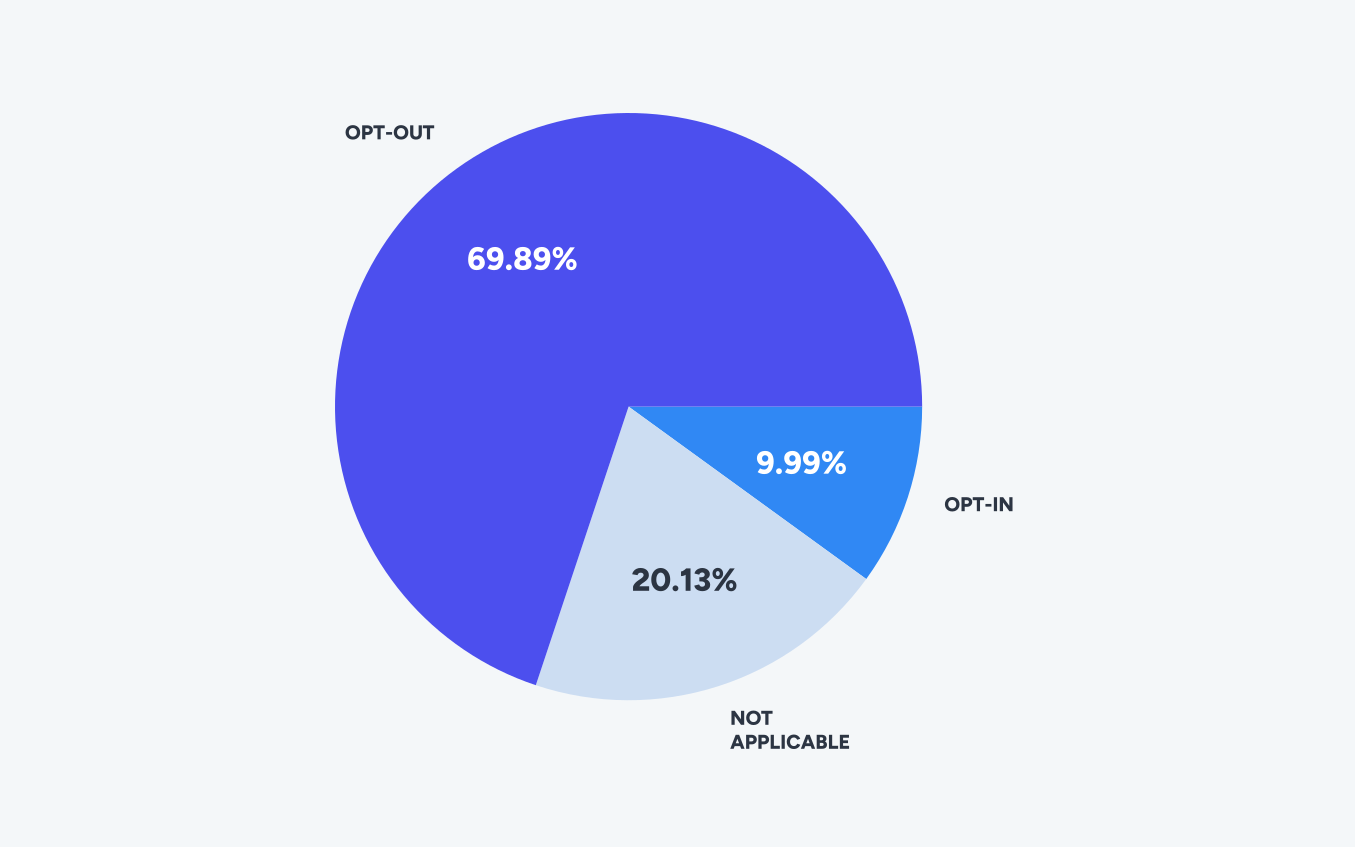
Aceptación de ATT por sector
La dispersión entre verticales es mayor de lo que sugiere el headline y sigue una lógica que se ha mantenido durante años. Los usuarios dan su consentimiento cuando la app funciona visiblemente mejor gracias a ello, y lo rechazan cuando la app funciona igual de cualquier manera.
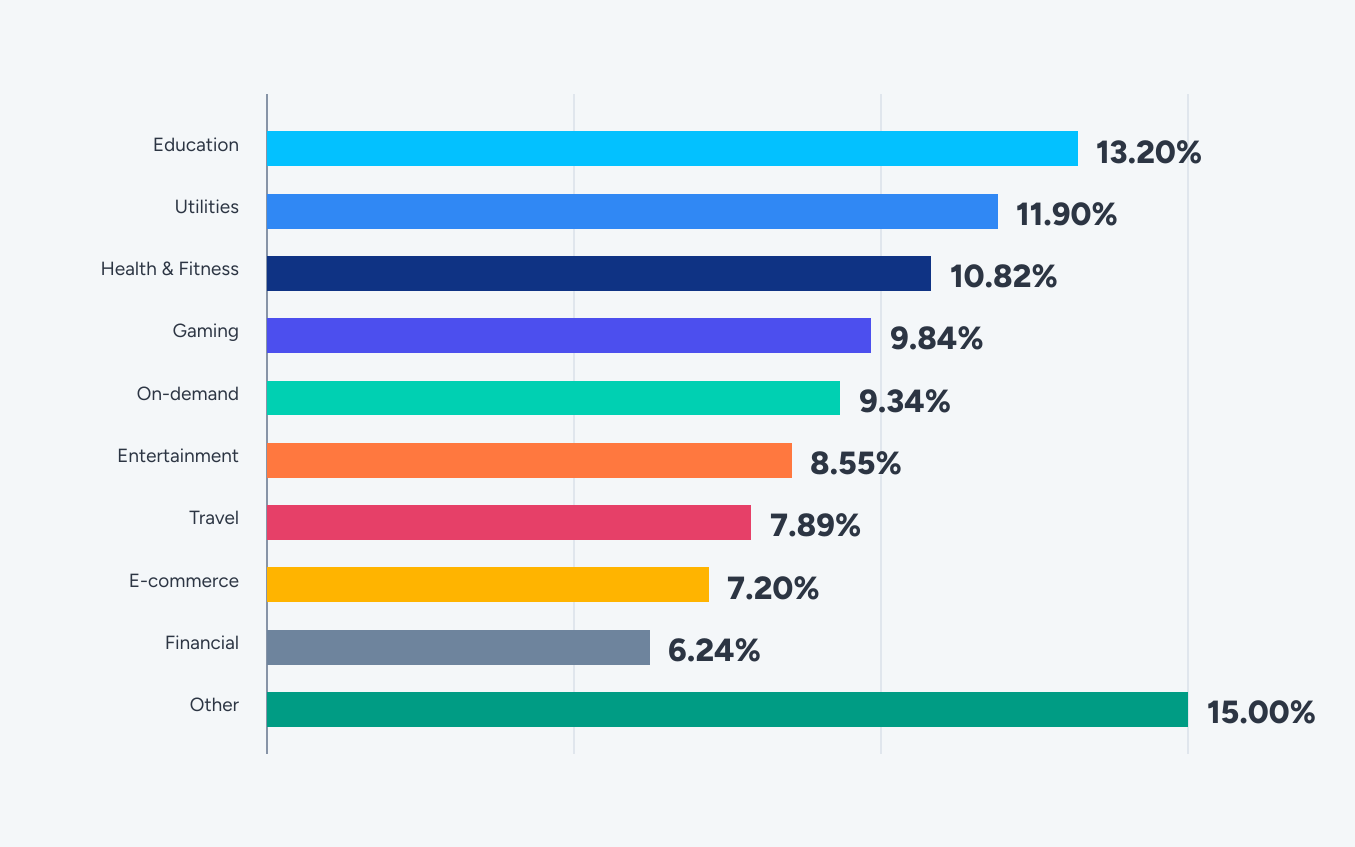
Hay un patrón del gráfico que vale la pena destacar.
Dejando de lado la categoría Other, ya que agrupa apps mixtas en lugar de describir una sola vertical, el rango va de 13.20% en la parte superior a 6.24% en la inferior, y el orden no es aleatorio. Education, Utilities y Health & Fitness lideran, todas categorías donde la personalización cambia visiblemente lo que hace la app. Financial y E-commerce se ubican al final, donde los usuarios manejan dinero y perciben poco a cambio de dar su consentimiento.
Gaming y On-demand concentran en conjunto 65.40% de la inversión publicitaria global, y ambas quedan justo por debajo de la tasa general de todas las verticales, con 9.84% y 9.34%. Por lo tanto, dos tercios del presupuesto del mercado están en categorías donde aproximadamente nueve de cada diez usuarios se miden mediante señales modeladas y agregadas, en lugar de identificadores de dispositivo.
Esto lleva suficiente tiempo siendo así como para que el incrementality testing sea parte del trabajo y no un extra.
Conclusión
La base de opt-in es nueva este trimestre, así que lee la cifra como un punto de partida y no como un movimiento. Lo que no ha cambiado es la forma del problema. Las verticales con más presupuesto tienen menos medición directa, y la distancia entre dónde está el dinero y dónde está la señal sigue ampliándose.
La disponibilidad de tracking determina lo que puedes medir directamente. Las métricas principales de costo y eficiencia atraviesan ambas plataformas. ¿Cómo se movieron CPI, CPM, CTR e IPM en Q2?
Métricas globales: panorama general
Las cuatro métricas principales aumentaron. En precio, CPM lideró con 13.00%, seguido por CPI con 8.47%. En eficiencia, CTR llegó a 5.41% e IPM a 2.30.
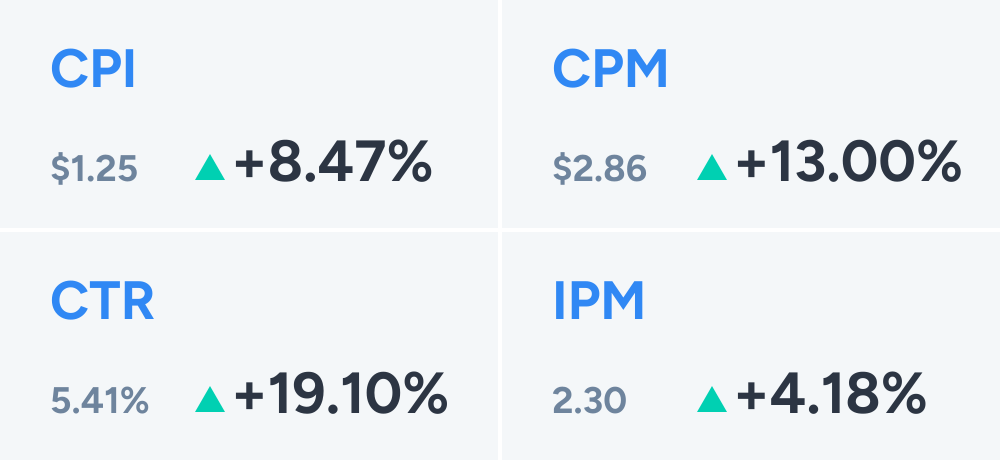
CPM lideró el aumento este trimestre. Ese es el dato más útil de esta sección.
Los anunciantes pagaron 13.00% más por la impresión en sí, y aproximadamente dos tercios de ese aumento se trasladaron al install. La presión de costos se originó en la subasta, antes de cualquier aspecto que una campaña pueda controlar.
La división por plataforma explica la mayor parte. El CPM de Android aumentó 7.84% con impresiones que crecieron 6.40%. El CPM de iOS aumentó 21.36% con impresiones que cayeron 5.40%.
Como iOS concentra 53.42% de la inversión, su movimiento de precios domina la cifra global. Un trimestre, dos historias de plataforma.
El aumento de 4.18% en IPM es la buena noticia silenciosa del trimestre, y su segunda mejora consecutiva. Están llegando más installs por cada mil impresiones que hace dos trimestres.
La conversión mejoró, pero los precios de medios aumentaron más rápido, así que los costos subieron de todos modos. La conversión es algo sobre lo que puedes trabajar; los precios de subasta, no.
El aumento de 19.10% en CTR amerita la misma nota metodológica que incluimos cada trimestre. Las cifras de CTR siguen influenciadas por formatos de anuncios rewarded, el comportamiento de SKOverlay y otros mecanismos que generan clics sin una intención de usuario equivalente. Trata el CTR como una métrica relativa dentro de cada tipo de campaña, no como un proxy de calidad de engagement.
Conclusión
El costo de medios impulsó el trimestre y la conversión mejoró silenciosamente por debajo. Si tu CPI aumentó alrededor de 8% en Q2, el diagnóstico es que pagaste precio de mercado en un mercado que se encareció. Rehacer el creative no resolverá una escasez de inventario.
Las métricas globales muestran el headline. El desglose regional y por vertical muestra dónde actuar. ¿Qué plataformas y mercados absorbieron el aumento?
Deep dive de CPI: geografías, verticales y géneros
CPI por OS
El CPI aumentó en ambas plataformas, y subió más rápido en iOS. Android aumentó 7.51% hasta $0.73, mientras iOS aumentó 11.79% hasta $3.19.
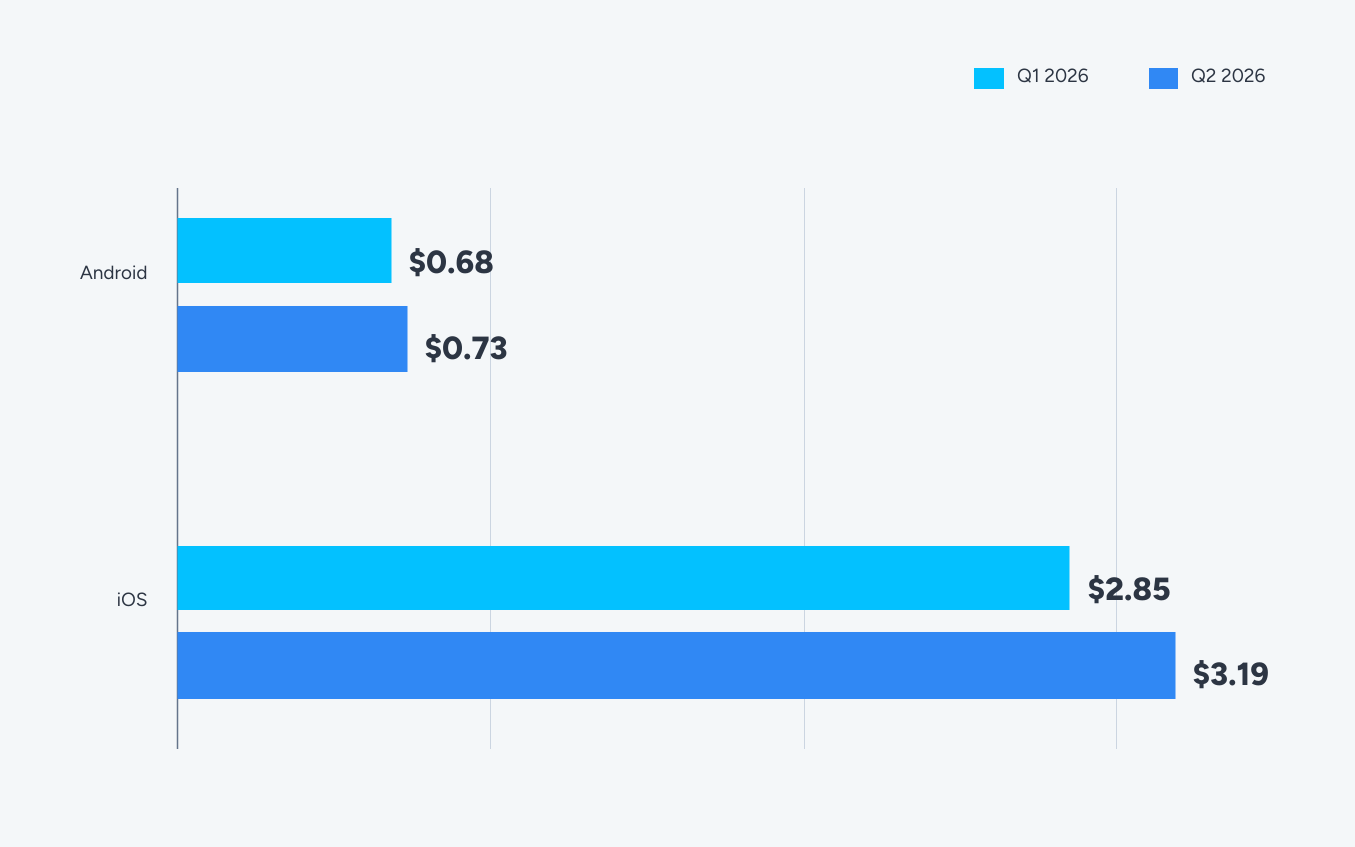
Android siguió casi exactamente su propia oferta y demanda. La inversión aumentó 14.73% frente a impresiones que crecieron 6.40%, por lo que aproximadamente la mitad del presupuesto adicional encontró inventario adicional y el resto se reflejó en precio.
iOS no tuvo ese alivio. La inversión aumentó 14.80% en un inventario que se contrajo 5.40%, y de esa aritmética se desprende un aumento de 11.79% en CPI.
La brecha entre iOS y Android se amplió de $2.17 a $2.46. El múltiplo pasó de 4.18x a 4.37x.
Si planificas presupuestos de iOS con base en un múltiplo fijo, ese es el número que sigue moviéndose debajo de ti.
Conclusión
Ambas plataformas se encarecieron, iOS más que Android, y la causa en iOS fue la oferta, no la demanda. Los modelos de presupuesto basados en un premium fijo de iOS siguen fallando porque ese premium no es fijo.
CPI por región
El panorama regional es donde la historia de oferta se vuelve accionable.
El CPI de Android aumentó en siete de ocho tiers. Lo mismo ocurrió con iOS, que también aumentó en siete de ocho. La magnitud de cada aumento sigue de cerca la disponibilidad de impresiones.
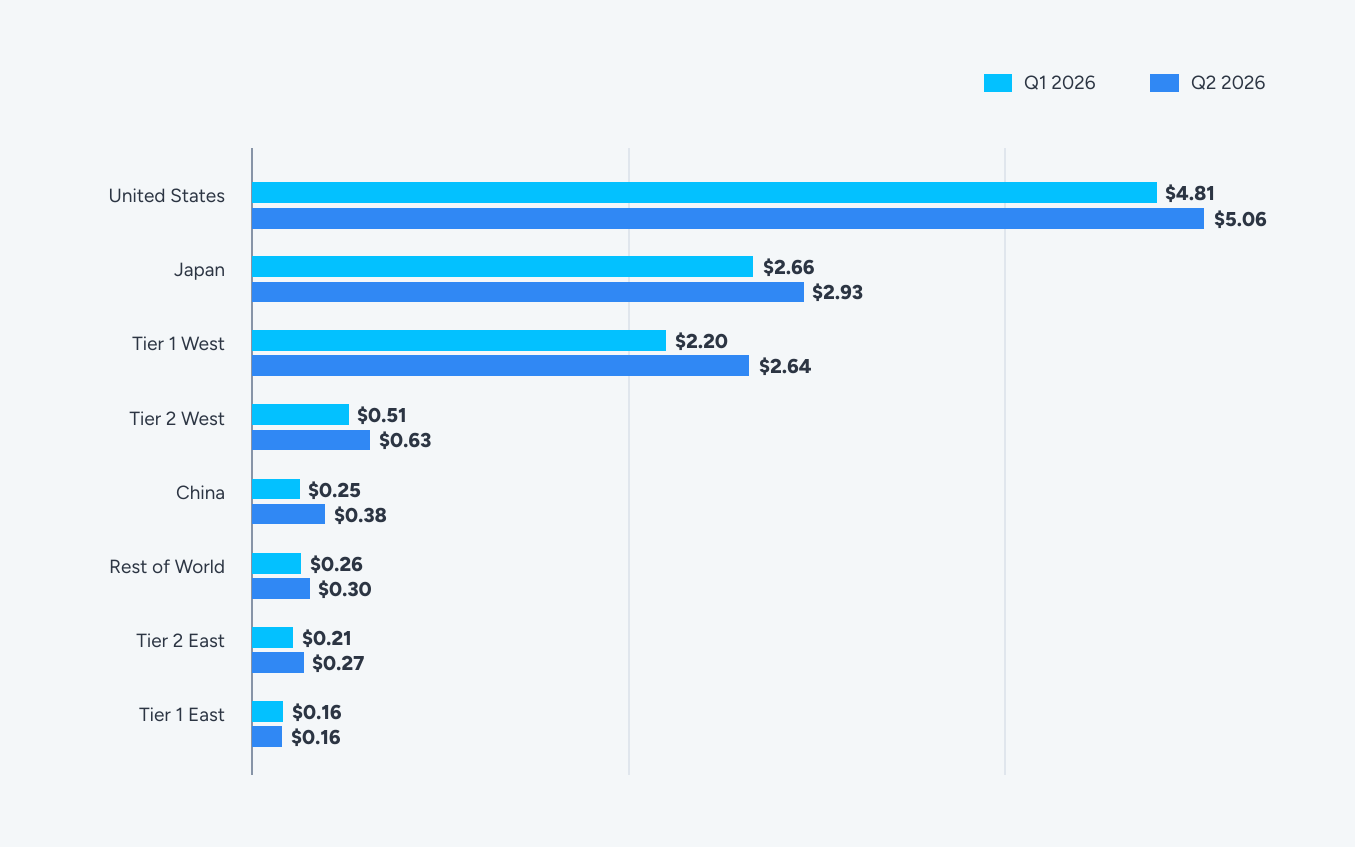
Cambio global de CPI por región (iOS)
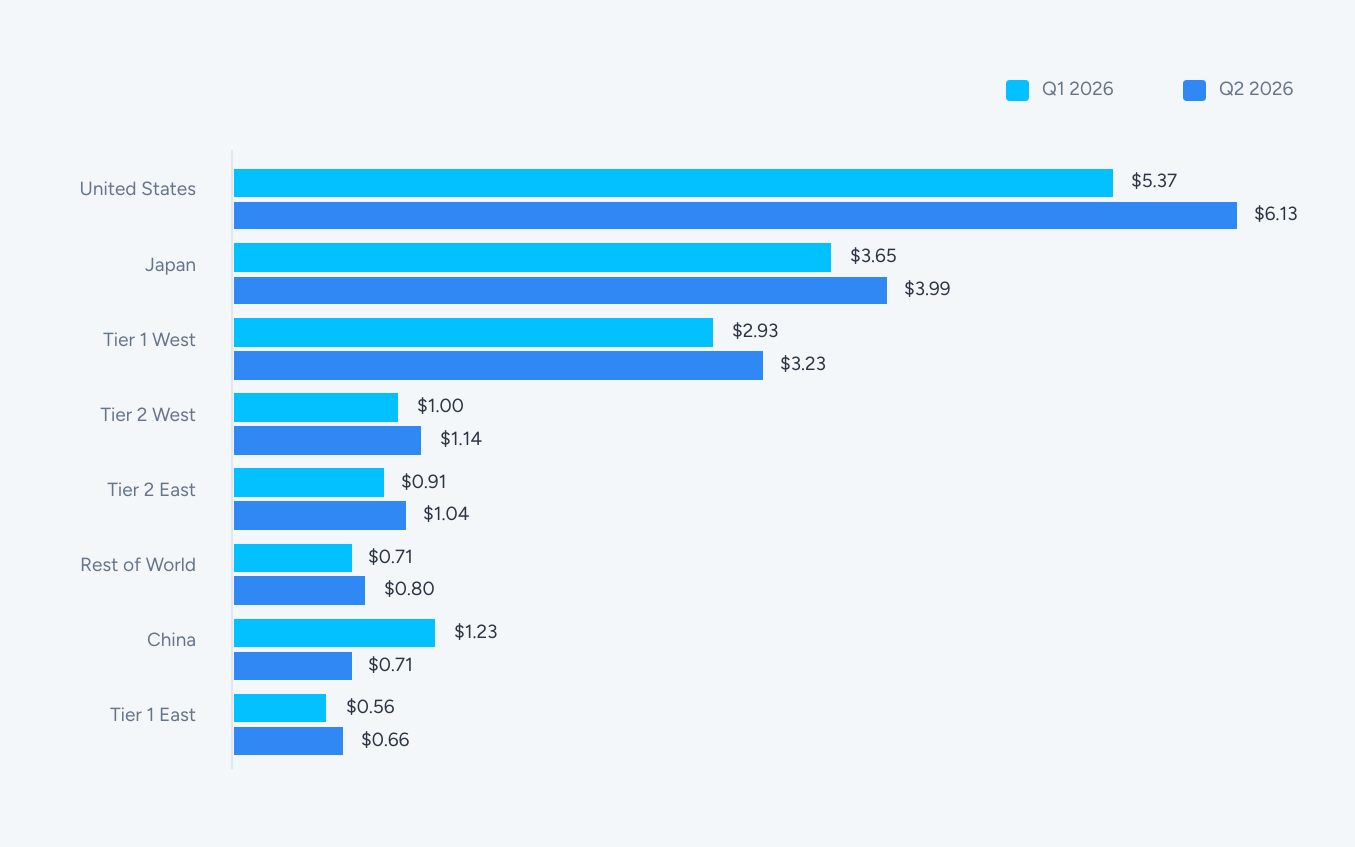
Estados Unidos sigue siendo el mercado más caro en ambas plataformas y tuvo el aumento más leve de Android entre todos los tiers, con 5.3%. Los mercados premium ya están valorados en niveles altos, por lo que tienen menos margen para moverse.
China registró el aumento más pronunciado en Android, con 52.9%, y presenta la única caída de iOS del informe, de 42.4%. Ambos se apoyan en una base de 0.02% de la inversión publicitaria global. Entre los tiers más grandes, Tier 2 East lideró en Android con 25.9%, seguido de Tier 2 West con 22.1% y Tier 1 West con 20.1%, mientras que todos los tiers fuera de China vieron aumentos de iOS de entre 9.3% y 17.9%.
Los mercados emergentes absorbieron el exceso generado por el ajuste del inventario premium, y sus precios se movieron en consecuencia. Un mercado se mantiene barato solo hasta que suficiente presupuesto llega a él.
Tier 1 East es la excepción que vale la pena estudiar. Es el único tier donde cayó el CPI de Android y el único donde las impresiones crecieron más de 20%.
Absorbió un aumento de 24.17% en inversión y aun así terminó como el mercado más barato del dataset en ambas plataformas.
Conclusión
El costo aumentó más rápido donde el inventario se contrajo y solo cayó donde el inventario se expandió. Tier 1 East es el argumento a favor de construir presencia en un mercado antes de necesitar esa capacidad.
IPC por vertical
Financial y Health & Fitness siguen siendo las categorías más caras a nivel global, impulsadas por el valor downstream y la competencia por usuarios calificados. Travel se sumó a ellas este trimestre.
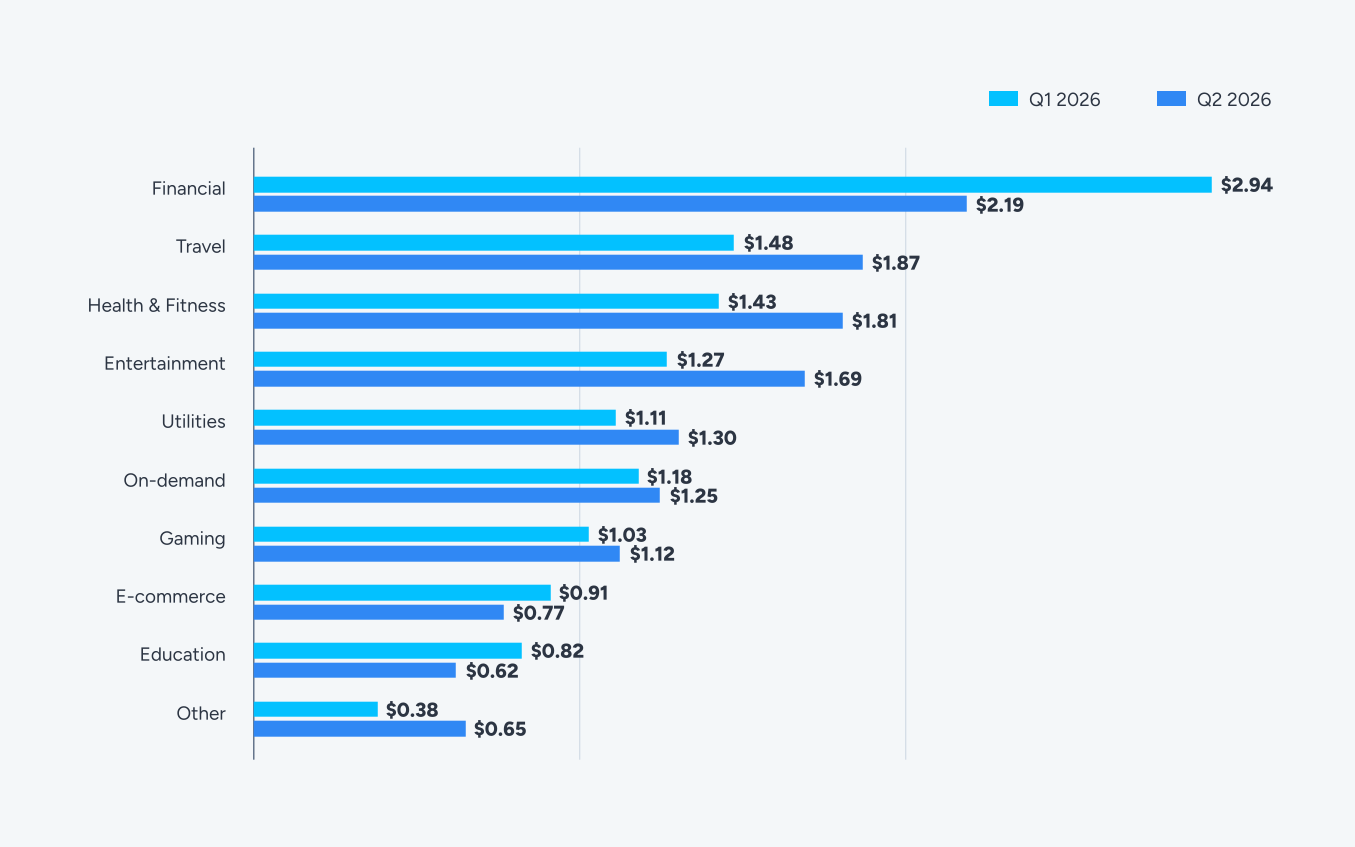
Financial es la señal más clara de esta sección. El CPI cayó 25.60% mientras la inversión cayó 15.15%, por lo que el precio bajó más rápido que el presupuesto.
Education repite el patrón a menor escala, con el CPI 24.36% a la baja frente a una caída de 29.32% en inversión.
Ahora ambas categorías cuestan menos para entrar que hace tres meses. En el caso de Financial, ese descuento se aplica a la vertical no gaming más cara del informe.
En el otro extremo, la vertical Other aumentó 71.26% con una inversión que creció 48.35%. Que costo y presupuesto aumenten juntos a ese ritmo indica competencia real, no un efecto artificial de la oferta.
Entertainment muestra el mismo patrón, con un CPI de 33.24% sobre una inversión de 35.51%. Travel y Health & Fitness le siguen con aproximadamente 27% cada una.
Gaming aumentó 9.30%, cerca del promedio global de 8.47%, que es lo que cabría esperar de la categoría que define ese promedio.
CPI por vertical y OS
El gráfico a continuación muestra el CPI promedio global por vertical para Q2 2026, tanto en Android como en iOS. Úsalo para calibrar el costo relativo por vertical y el premium de iOS antes del lanzamiento de las campañas.
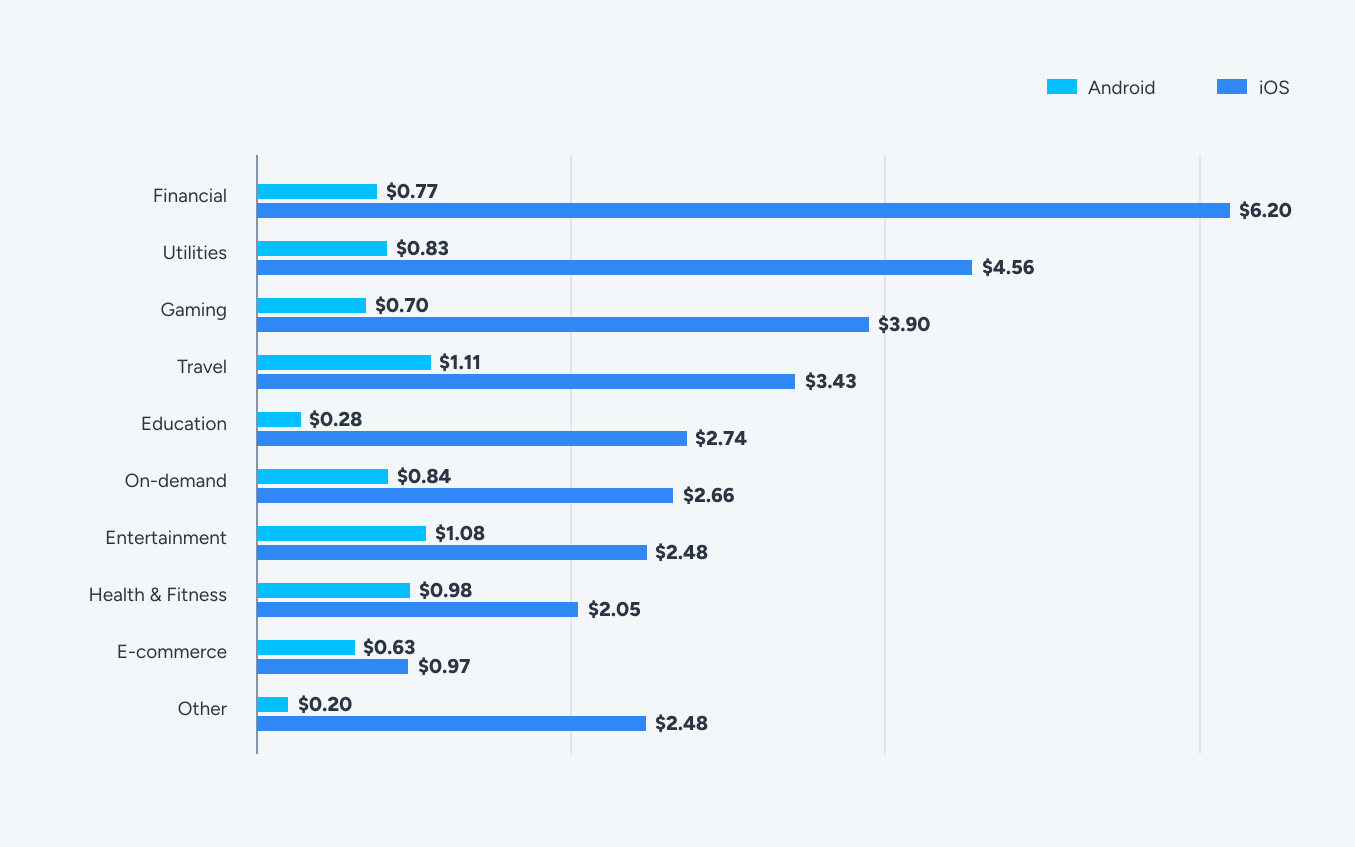
En Android, el CPI se mantiene cerca de $1 o por debajo para la mayoría de las verticales. Travel con $1.11 y Entertainment con $1.08 son las únicas dos por encima.
En iOS, Financial con $6.20 cuesta más de 8 veces su equivalente en Android y es la vertical más cara de la plataforma.
El premium no es uniforme, y eso es lo que hace que valga la pena analizar este gráfico de cerca. La vertical Other está en 12.4x y Education en 9.8x. Health & Fitness está en 2.1x y E-commerce en 1.5x.
Asumir de forma general un premium de 4x para iOS hace que se pague aproximadamente el doble de más en Health & Fitness y que Education reciba menos de la mitad del presupuesto que necesita.
Health & Fitness y E-commerce son las dos categorías más neutrales entre plataformas del informe. En ambas, el argumento para asignar más peso a iOS se basa en lifetime value y no en costo de adquisición, porque el costo de adquisición apenas difiere.
Conclusión
El premium de iOS varía de 1.5x a 12.4x según la categoría. Prioriza iOS donde el lifetime value justifique el múltiplo. Mueve presupuesto hacia Android donde las dos plataformas estén más cerca de la paridad de lo que asume tu presupuesto.
CPI por género de juego
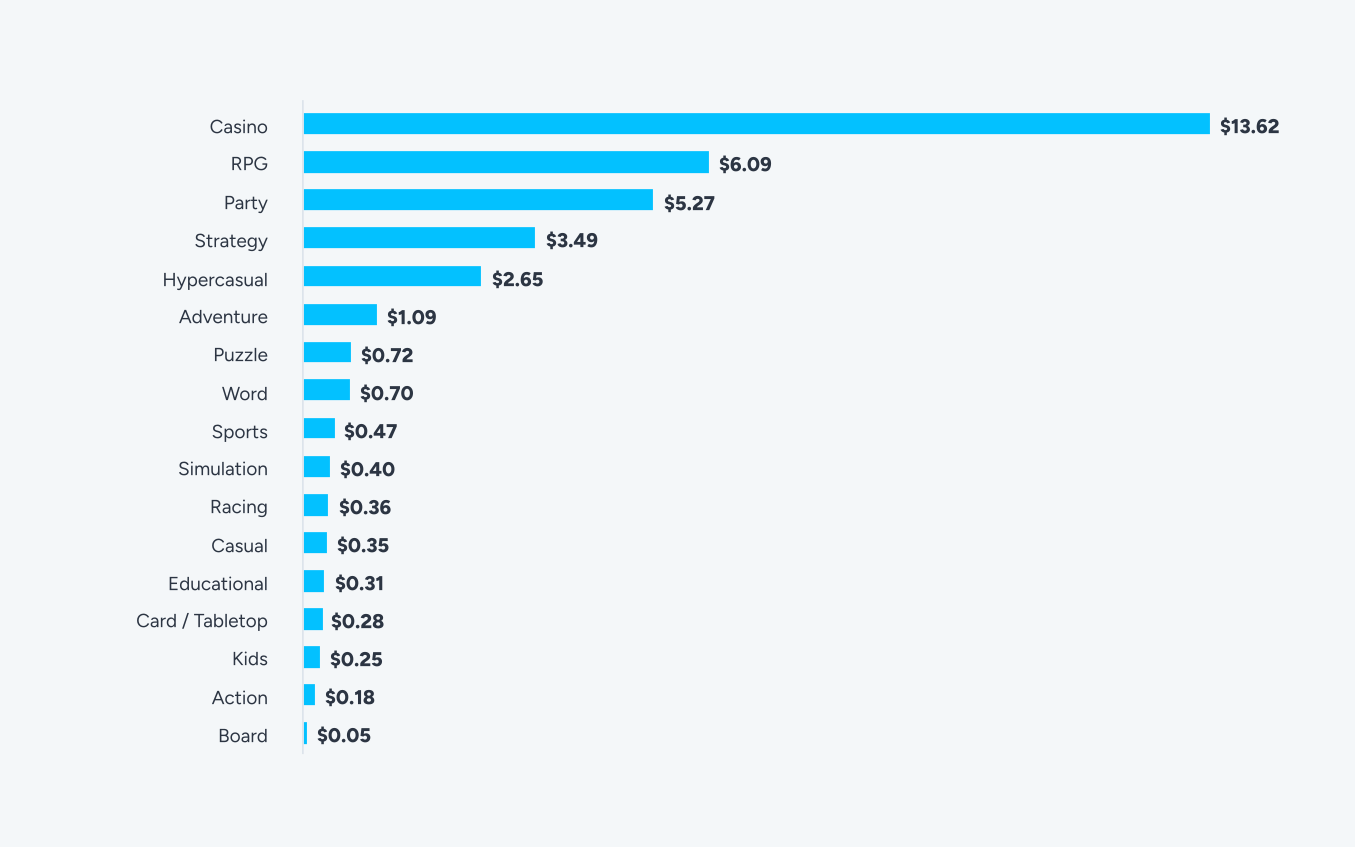
El CPI de Gaming sigue una distribución de ley de potencias, y Q2 2026 mantiene esa forma. Un pequeño número de géneros opera en su propio tier de precios, mientras una larga cola se mantiene por debajo de un dólar y apenas se mueve.
En Android, Casino ($13.62) y RPG ($6.09) están muy por encima del resto. Party, Strategy y Hypercasual forman un grupo intermedio entre $2 y $6. Por debajo, la larga cola de géneros puzzle, casual y educativos se mantiene en $1 o menos.
En iOS, la dispersión se amplía. Casino ($24.70) y RPG ($19.16) lideran por un amplio margen, y el tier intermedio se concentra entre $3 y $10.
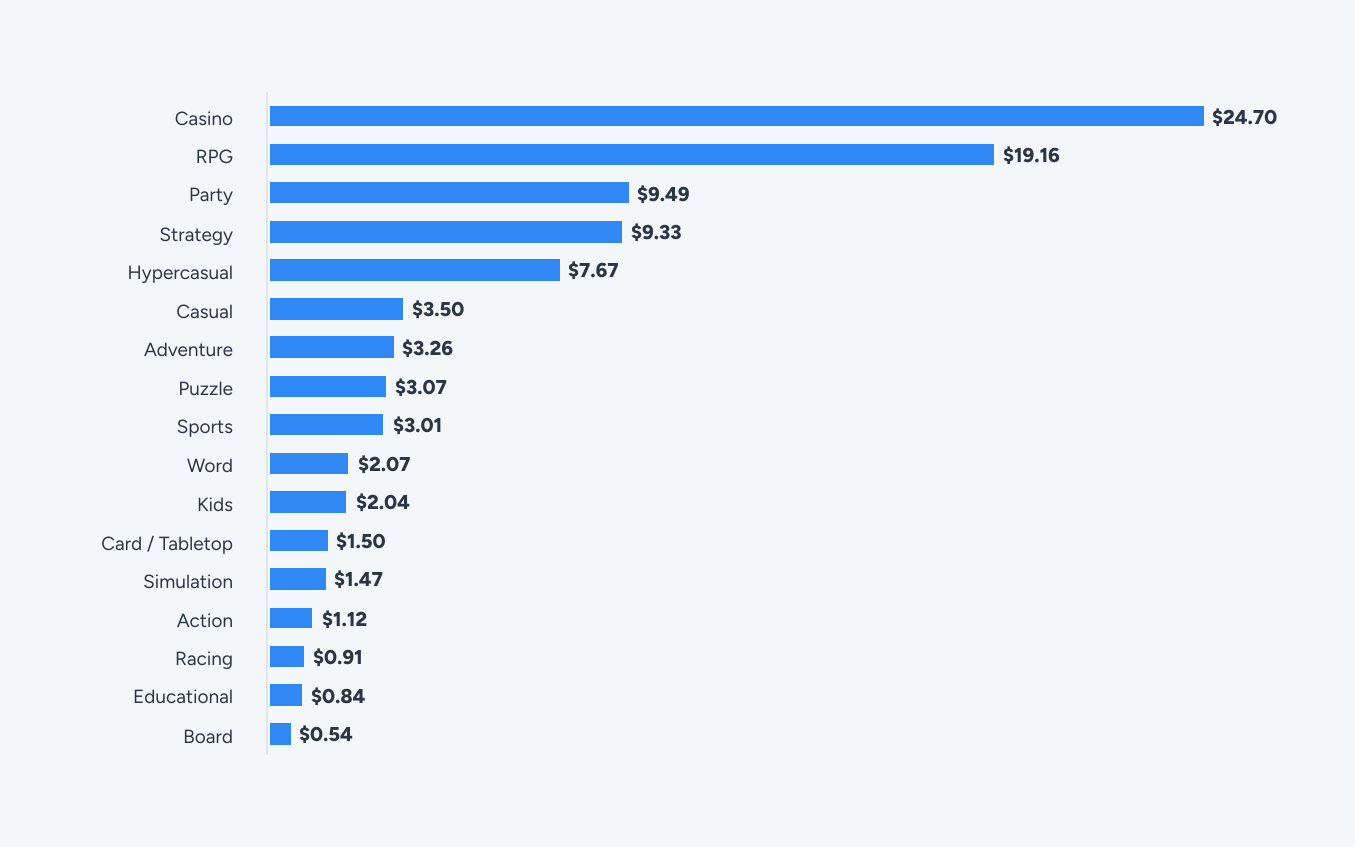
Casual presenta una brecha de 10x entre plataformas, con $0.35 en Android y $3.50 en iOS, lo que apunta a un modelo de monetización que solo justifica los precios de iOS en mercados específicos.
Estas cifras representan niveles de Q2 2026 y no movimientos. La comparación de géneros con informes anteriores no está disponible este trimestre porque la taxonomía de géneros cambió en la fuente.
Conclusión
Los géneros premium siguieron siendo premium y la cola siguió siendo barata. Si estás comprando installs de Casino o RPG en iOS, tu modelo de lifetime value necesita soportar un costo entre treinta y cinco y cuarenta y cinco veces mayor que el del género más barato de la plataforma. Esa aritmética no mejora por hacer bids más agresivos.
El panorama de CPI muestra dónde se ubican los costos a nivel de mercado. Para calibrarlos frente a tu propia categoría, canal y geografía, la siguiente sección ofrece la tabla completa de benchmarks regionales y por vertical.
Métricas clave por tier de país y vertical
El sistema de tiers regionales de Singular organiza los datos a continuación. Todas las métricas de Performance son cifras de Q2 2026 provenientes del dataset de Singular y representan el Performance de apps con marketing activo que invierten significativamente en adquisición de usuarios paga.
Estos benchmarks son herramientas de calibración pre-launch. Define aquí tus umbrales de éxito y fracaso antes de lanzar un test, no después de ejecutar una campaña.
Esta es la sección a la que debes volver cada vez que calcules el costo de un nuevo mercado o defiendas un target ante un equipo de finanzas.

Estos son los datos:
Tabla completa de benchmarks. Las celdas marcadas con – no se reportan para este período. La cobertura varía según el mercado y la vertical, y las cifras se publican solo cuando cumplen nuestros umbrales de reporte.
Insights regionales clave
Estados Unidos: el mercado más caro del informe
- Financial en iOS tiene un CPI de $11.52, la combinación de vertical y plataforma más cara del informe
- El CPI de Entertainment es casi idéntico en ambas plataformas, con $8.88 en Android y $8.86 en iOS, la mayor paridad entre plataformas del informe.
- Utilities en Android tiene el CPM más alto del dataset, con $27.96, y aun así genera un IPM de 4.90
- Health & Fitness en Android genera un IPM de 8.07, la tasa de conversión más alta de cualquier combinación en Estados Unidos
- El aumento de costos más leve en Android entre todos los tiers, con 5.3%, porque los mercados premium tienen menos margen para moverse
China: amplia variación entre verticales
- Utilities en Android combina un CPI de $0.0615 con un IPM de 14.65, el segundo CPI más barato y el tercer IPM más alto del informe
- On-demand en Android le sigue con un CPI de $0.1363 y un IPM de 10.47
- Health & Fitness en iOS, con un CPI de $6.79, y On-demand en iOS, con un CPI de $6.49, son las posiciones más caras del mercado
- La eficiencia varía drásticamente entre plataformas dentro de la misma vertical, por lo que este mercado recompensa una compra selectiva, vertical por vertical, en lugar de un enfoque generalizado
- La inversión cayó 20.97% mientras las impresiones aumentaron 6.93%, el único tier donde la inversión se contrajo y la oferta se expandió, sobre una base pequeña de 0.02% de la inversión publicitaria global
Japón: alta intención, alto valor, alto costo
- Financial en Android tiene un CPI de $8.73, la vertical más cara del mercado
- Education en Android se destaca por su eficiencia, con un CPI de $0.447 y un IPM de 6.56
- Utilities en Android combina un CPM de $12.22 con un IPM de 8.58, la mejor posición de volumen del mercado
- Más barato que Estados Unidos en ambas plataformas para la mayoría de las verticales
Tier 1 West: inventario premium con fuerte conversión
- E-commerce en Android con un CPI de $5.75 y Financial en Android con un CPI de $5.37 son las posiciones más caras del tier
- Utilities en Android genera un IPM de 8.60 frente a un CPM de $17.37, el CPM más alto fuera de Estados Unidos
- La vertical Other en Android tiene un CPI de $0.818, la combinación más barata disponible en cualquier posición de Tier 1 West
- El CPI de Android aumentó 20.1% mientras las impresiones cayeron 3.84%
Tier 1 East: el benchmark de eficiencia
- Utilities en Android combina un CPI de $0.122 con un IPM de 20.75, el IPM más alto del informe
- Gaming en Android registra un CPI de $0.176 con un IPM de 5.27, la posición de Gaming más eficiente del informe
- El tier más barato en ambas plataformas, con un CPI blended de $0.16 en Android y $0.66 en iOS
- El único tier donde cayó el CPI de Android y el único donde las impresiones crecieron más de 20%
Tier 2 West: crecimiento escalable con costos contenidos
- Utilities en Android genera un IPM de 12.65 con un CPI de $0.510, la posición de conversión más sólida del tier
- La vertical Other en Android genera un IPM de 8.20 con un CPI de $0.202
- Travel es la vertical más cara aquí, con un CPI de $2.86 en iOS y $2.07 en Android
- Las impresiones cayeron 7.59% mientras el CPI de Android aumentó 22.1%, el segundo incremento más pronunciado en Android fuera de China
Tier 2 East: volumen a los precios más bajos del informe
- La vertical Other en Android, con un CPI de $0.105, y Utilities en Android, con $0.193, son las posiciones más baratas del tier
- Gaming en Android combina escala y eficiencia con un CPI de $0.214
- Lideró todos los tiers en crecimiento de inversión con 25.54%, con impresiones 4.65% al alza
- El CPI de Android aumentó 25.9%, el incremento más pronunciado fuera de China
Resto del mundo: alcance barato con calidad variable
- Utilities en Android combina un CPI de $0.208 con un IPM de 13.60, el cuarto IPM más alto del informe
- Entertainment en iOS tiene un CPI de $0.202, la posición de Entertainment más barata del informe
- Travel en Android es eficiente a escala, con un CPI de $0.415 y un IPM de 4.56
- La inversión creció 24.36% mientras las impresiones cayeron 1.53%
Performance de los country tiers de un vistazo
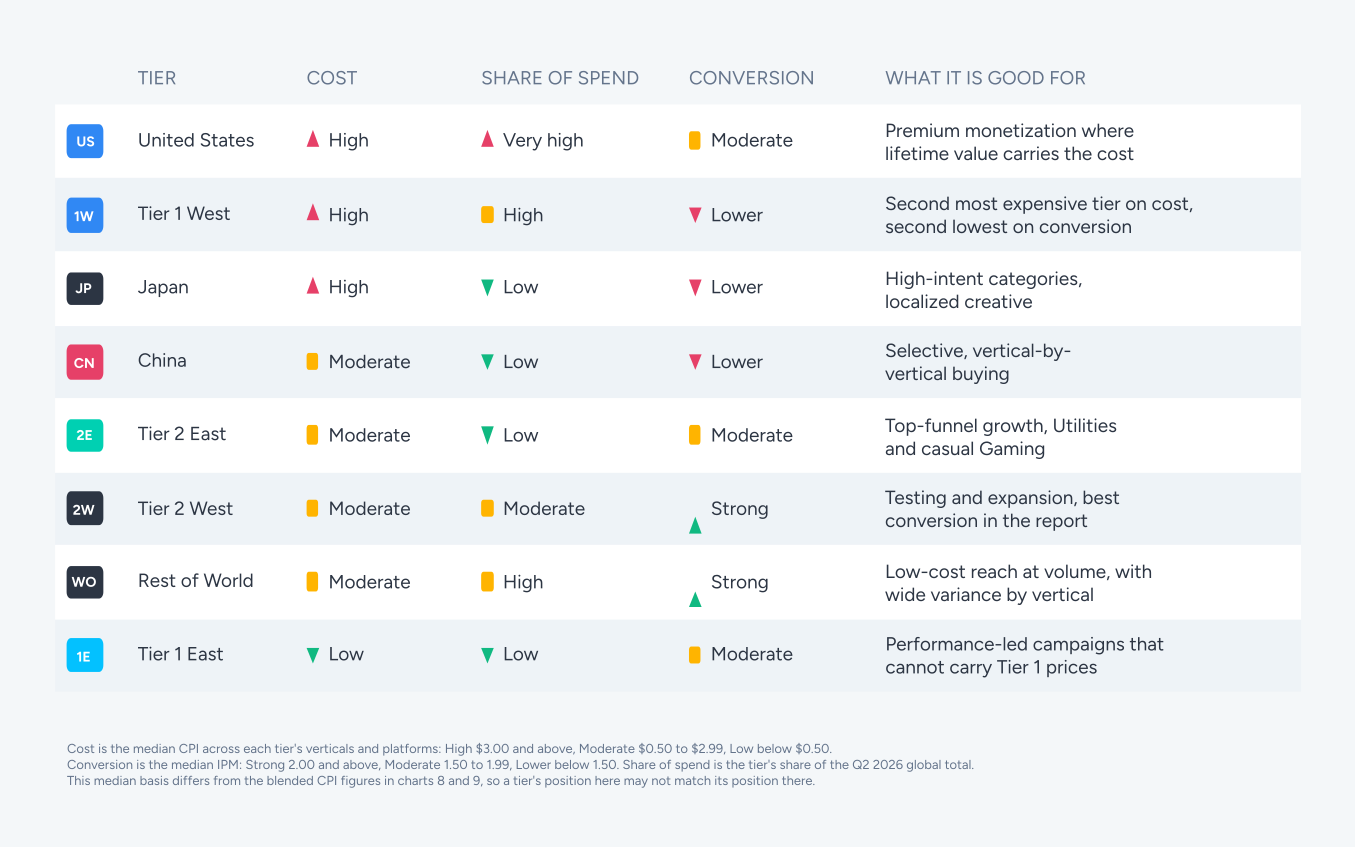
Insights clave por vertical
Estos son algunos de los insights que podemos extraer desde una perspectiva por vertical:
Gaming & Casino
- Más eficiente en Tier 1 East, con un CPI de $0.176 en Android y un IPM de 5.27, y en Tier 2 East con un CPI de $0.214
- Más caro en Estados Unidos, con un CPI de $5.09 en Android y $8.06 en iOS
- Representa 45.09% de la inversión global y creció 16.48%, por lo que sus movimientos determinan en gran medida los promedios globales
Financiero
- iOS en Estados Unidos tiene un CPI de $11.52, la cifra individual más alta del informe
- Más eficiente en Tier 1 East, con un CPI de $0.098 en Android y $0.068 en iOS
- El CPI blended cayó 25.60% frente a una caída de 15.15% en inversión, por lo que el precio bajó más rápido que el presupuesto
Entretenimiento
- Más barato en Rest of World, con un CPI de $0.202 en iOS, y en Tier 2 East con $0.354 en iOS
- Más caro en Estados Unidos, donde el CPI de Android y iOS se encuentra casi en paridad alrededor de $8.87
- iOS en Rest of World genera un IPM de 6.80, la conversión de Entertainment más sólida del informe
Servicios públicos
- Entre las posiciones más baratas de Android en la mayoría de las regiones, especialmente China con un CPI de $0.062, Tier 1 East con un CPI de $0.122 y Tier 2 East con $0.193
- Las cuatro posiciones con mayor IPM del informe son todas de Utilities: Android en Tier 1 East con 20.75, iOS en China con 14.77, Android en China con 14.65 y Android en Rest of World con 13.60
- Android en Estados Unidos tiene el CPM más alto del informe con $27.96 y aun así convierte con un IPM de 4.90
Viajes
- Más caro en Tier 1 West con un CPI de $5.11 en iOS, China con $3.76 en Android y Estados Unidos con $3.52 en iOS
- Más eficiente en Tier 1 East con un CPI de $0.142 en Android, y en Rest of World con $0.415 y un IPM de 4.56
- El CPI blended aumentó 26.66% con una inversión que creció 25.20%, por lo que costo y demanda se movieron juntos
Salud y fitness
- Estados Unidos registra la conversión más sólida de la vertical, con un IPM de Android de 8.07
- Más caro en China con un CPI de $6.79 en iOS, seguido por Estados Unidos con $2.94 en iOS y $2.59 en Android
- Tiene una de las dos estructuras de costos más neutrales entre plataformas del informe, con un múltiplo de CPI de iOS de 2.1x
Bajo demanda
- Más caro en China con un CPI de $6.49 en iOS, y en Estados Unidos con $4.78 en Android
- Más eficiente en Tier 1 East, con un CPI de $0.118 en Android y $0.406 en iOS
- Segunda vertical más grande con 20.31% de la inversión, con un crecimiento de 13.99%
Educación
- Más caro en Japón con un CPI de $5.83, seguido por China con $5.28 y Tier 1 West con $4.93, todos en iOS
- Android en Japón se destaca por su eficiencia, con un CPI de $0.447 y un IPM de 6.56
- La inversión cayó 29.32% y el CPI cayó 24.36%, por lo que la categoría es más barata y menos disputada que antes
Retail & E-Commerce
- Más caro en Japón con un CPI de $6.44 en Android, y en Estados Unidos con $6.08 en iOS
- Más eficiente en Tier 1 East con un CPI de $0.209 en Android, y en Rest of World con $0.138 en iOS
- iOS en Rest of World genera un IPM de 7.63, la conversión de retail más sólida del informe
Otra vertical
- Más cara en Estados Unidos con un CPI de $5.51 en iOS, y en Tier 1 West con $3.54 en iOS
- Las posiciones más baratas del informe: Android en Tier 1 East con un CPI de $0.059 y Android en Tier 2 East con $0.105
- El CPI blended aumentó 71.26%, el incremento más pronunciado por vertical del informe, con una inversión que creció 48.35%
Los benchmarks te indican cuánto cuesta la adquisición. La siguiente pregunta es cuánto valen esos usuarios una vez que llegan y qué plataforma captura ese valor.
Tendencias de monetización
Android impulsa la escala e iOS impulsa el valor. Esa ha sido la premisa de trabajo durante años.
Q2 2026 muestra que se mantiene en la mayoría de las categorías y se rompe claramente en dos.
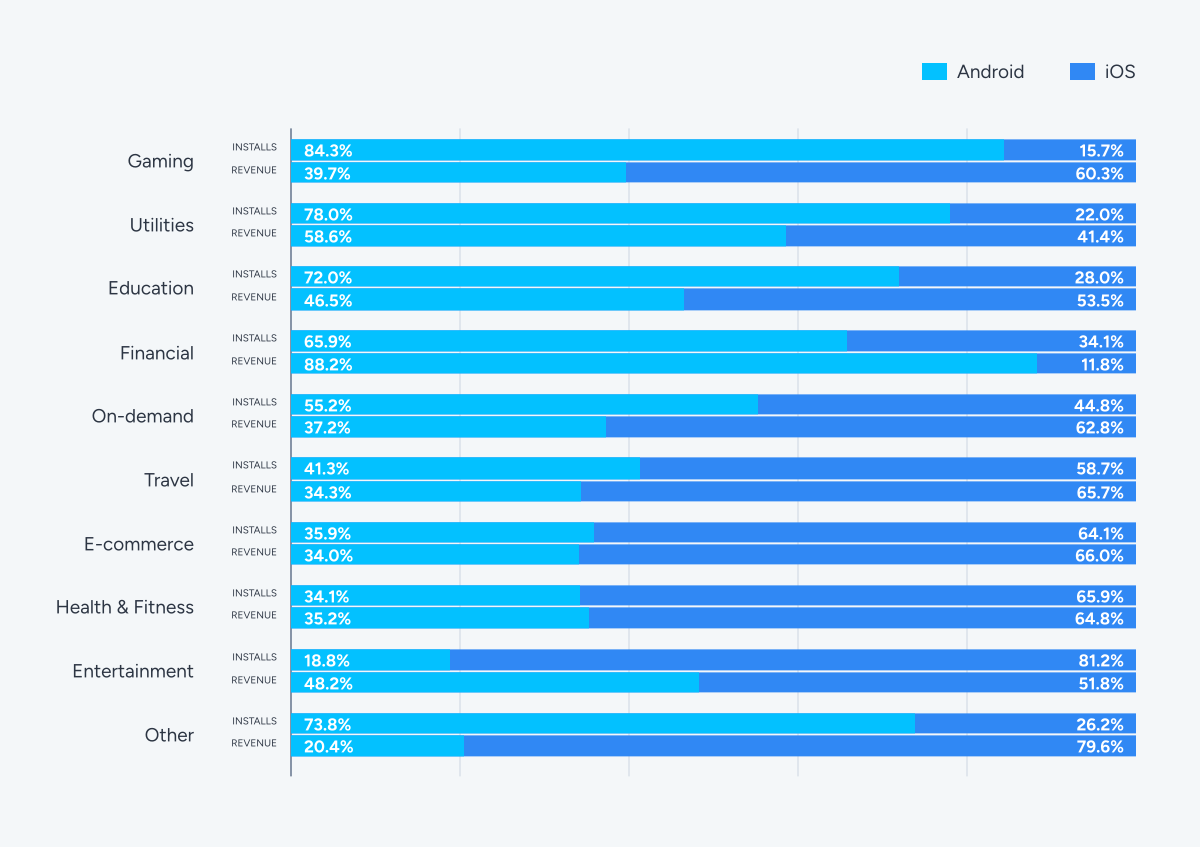
Gaming es la ilustración más clara del patrón estándar. Android aporta 84.3% de los installs, mientras iOS captura 60.3% del revenue a 30 días.
La base de installs está en Android. El motor de monetización está en iOS. Esto ha sido así desde que comenzamos a medirlo.
La vertical Other sigue el mismo patrón, con 73.8% de los installs frente a 20.4% del revenue.
Financial es la excepción, y por un amplio margen.
Android concentra 65.9% de los installs y captura 88.2% del revenue a 30 días, la posición de revenue más sólida de Android en todo el dataset. Cerca de nueve de cada diez dólares provienen de Android en una categoría donde la mayoría de las demás se divide en la dirección opuesta.
Eso señala dónde está creciendo realmente fintech: Tier 1 East y Rest of World, ambos mercados Android-first donde el CPI de la vertical se mantiene por debajo de un dólar.
Utilities es la segunda vertical líder en revenue de Android con 58.6%, en línea con un modelo basado en publicidad y con las restricciones de plataforma que limitan la presencia de la categoría en iOS.
Entertainment presenta el desequilibrio opuesto. Android representa solo 18.8% de los installs, el porcentaje más bajo de cualquier vertical, pero aporta 48.2% del revenue a 30 días.
La categoría adquiere usuarios de forma abrumadora en iOS y monetiza de manera casi equilibrada, lo que hace que cada usuario de Android valga varias veces más que uno de iOS en términos de revenue por install.
Insights clave por vertical
- Educación: Android concentra el 72.0% de los installs frente al 46.5% del revenue, con una sobreindexación de 25 puntos en installs respecto del revenue.
- E-commerce: los installs y el revenue se mantienen cerca en ambas plataformas. Ninguna tiene un premium de monetización.
- Entretenimiento: Android aporta el 18.8% de los installs pero el 48.2% del revenue, impulsado por streaming financiado con publicidad sobre una gran base no premium.
- Finanzas: Android concentra 65.9% de los installs y 88.2% del revenue, la mayor mayoría de revenue de Android en el dataset.
- Juegos: Android genera 84.3% de los installs mientras iOS aporta 60.3% del revenue.
- Salud y Fitness: iOS lidera tanto en installs con 65.9% como en revenue con 64.8%, en línea con un modelo fuertemente basado en suscripciones.
- Bajo demanda: Android aporta 55.2% de los installs y 37.2% del revenue, la distribución de installs más equilibrada de cualquier vertical grande.
- Otras verticales: Android impulsa 73.8% de los installs, pero iOS captura 79.6% del revenue, la mayor brecha entre el origen de los installs y dónde termina el revenue.
- Viajes: iOS lidera en installs con 58.7% y en revenue con 65.7%.
- Utilidades: Android lidera tanto en installs con 78.0% como en revenue con 58.6%, una de solo dos verticales donde Android captura la mayoría del revenue.
Conclusión
Dos verticales tienen mayoría de revenue en Android este trimestre, y Financial alcanza 88.2%. La suposición predeterminada de que iOS concentra la monetización se mantiene en la mayoría de las categorías y falla ampliamente en algunas, por lo que la estrategia de plataforma debe definirse a nivel de vertical y no de empresa.
La plataforma y la vertical determinan de dónde proviene el valor. La pregunta final sobre los datos es qué networks capturaron el spend adicional del trimestre.
Share de spend por ad network: principales ganadores
Cada trimestre, Singular monitorea qué ad networks están ganando spend y anunciantes entre sus clientes.
Ganar spend significa que los anunciantes existentes aumentaron su asignación a esa network. Ganar anunciantes significa que nuevos clientes comenzaron a usar esa network.
La señal más sólida combina ambas. Una network que gana spend de clientes existentes mientras suma nuevos demuestra un valor duradero y generalizado.
Todas las plataformas combinadas
Por spend: Google Ads lideró todas las networks en aumento de spend combinado en Q2 2026. AppLovin quedó en segundo lugar y Moloco en tercero, manteniendo la posición entre los cinco principales DSP que ha ocupado durante varios trimestres.
Apple Ads quedó en cuarto lugar a pesar de ser un canal exclusivo de iOS. TikTok completó el top cinco.
Meta no aparece en el ranking de aumento de ad spend este trimestre. Su spend cayó 1.9% QoQ, y la métrica de aumento de spend solo contabiliza crecimiento, por lo que una network que se mantiene estable o cae desaparece por completo de la lista. Esto es una característica de la métrica y no una evaluación de la network, y Meta sigue liderando la captación de anunciantes en los tres segmentos analizados.
Por anunciantes: Meta lideró la incorporación de nuevos anunciantes, con Google Ads en segundo lugar y Moloco en tercero. Que Moloco se ubique tan arriba es inusual para un DSP, y es la señal más clara en los datos de este trimestre de que los anunciantes del mid-market están sumando partners programmatic.
TikTok ocupó el cuarto lugar y Apple Ads el quinto; este último, en línea con su rol como el punto de entrada estándar para los equipos de Mobile UA con enfoque iOS-first. OpenAI entra en el ranking combinado en sexto lugar, la primera vez que una plataforma de AI aparece en esta tabla, y ocupa el quinto lugar en anunciantes ganados en Android.
La llegada de OpenAI al sexto lugar es el dato en el que vale la pena detenerse.
Durante la mayor parte de la última década, el conjunto de canales se ha mantenido prácticamente fijo. Search, social, programmatic, las app stores. Aparecieron nuevos nombres dentro de esas categorías, pero las categorías en sí no cambiaron.
Lo que cambió es adónde van las personas a preguntar. Una proporción creciente del descubrimiento de apps ahora comienza en una conversación con un asistente en lugar de una caja de búsqueda o una ficha en una store, y los anunciantes han comenzado a comprar en ese espacio.
El spend sigue siendo pequeño frente al de las networks que están por encima, y nadie necesita reasignar presupuesto este trimestre. Pero esta es la primera categoría de canal genuinamente nueva que entra en esta tabla en varios años, en lugar de un nombre nuevo dentro de una categoría existente. Vale la pena seguirla de cerca.
Índice
Gasto publicitario ganado
Anunciantes ganados
1

2

3

4


5
6


7

8
9

10
Ganadores por plataforma
Google Ads lideró el aumento de spend en Android, con AppLovin en segundo lugar y Moloco en tercero. Adjoe y TikTok completan el top cinco.
Por el lado de los anunciantes, Google Ads lideró en Android, con Facebook en segundo lugar, Moloco en tercero y OpenAI en cuarto.
Índice
Gasto publicitario ganado
Anunciantes ganados
1
2
3
4
5
6
7
8
9
10
Apple Ads lideró el aumento de spend en iOS, su resultado más sólido en este informe.
Google Ads quedó en segundo lugar y AppLovin en tercero, con Moloco en cuarto y TikTok en quinto.
El resultado refleja directamente el panorama de oferta. El inventario display de iOS se contrajo 5.40% mientras el spend en iOS creció 14.80%, y un canal basado en intención de búsqueda que no depende de la oferta display queda bien posicionado cuando esa oferta se ajusta.
En incorporación de anunciantes en iOS, Facebook lideró, con TikTok en segundo lugar y Apple Ads en tercero. Que Apple Ads haya sumado la mayor cantidad de spend en iOS y se ubique tercero en anunciantes de iOS es la señal combinada más sólida en los datos de networks de este trimestre.
Índice
Gasto publicitario ganado
Anunciantes ganados
1
2
3
4
5
6
7
8

9
10
OpenAI es la única network en los datos de este trimestre que aparece en los tres rankings de anunciantes y en ninguno de los tres rankings de spend. Los anunciantes están abriendo cuentas más rápido de lo que están moviendo presupuesto, que es como suele verse la adopción temprana de un canal.
La conclusión más amplia es la diversificación. Los marketers siguen construyendo estrategias multi-partner que equilibran escala, intención y eficiencia, en lugar de depender de una sola network para hacerlo todo.
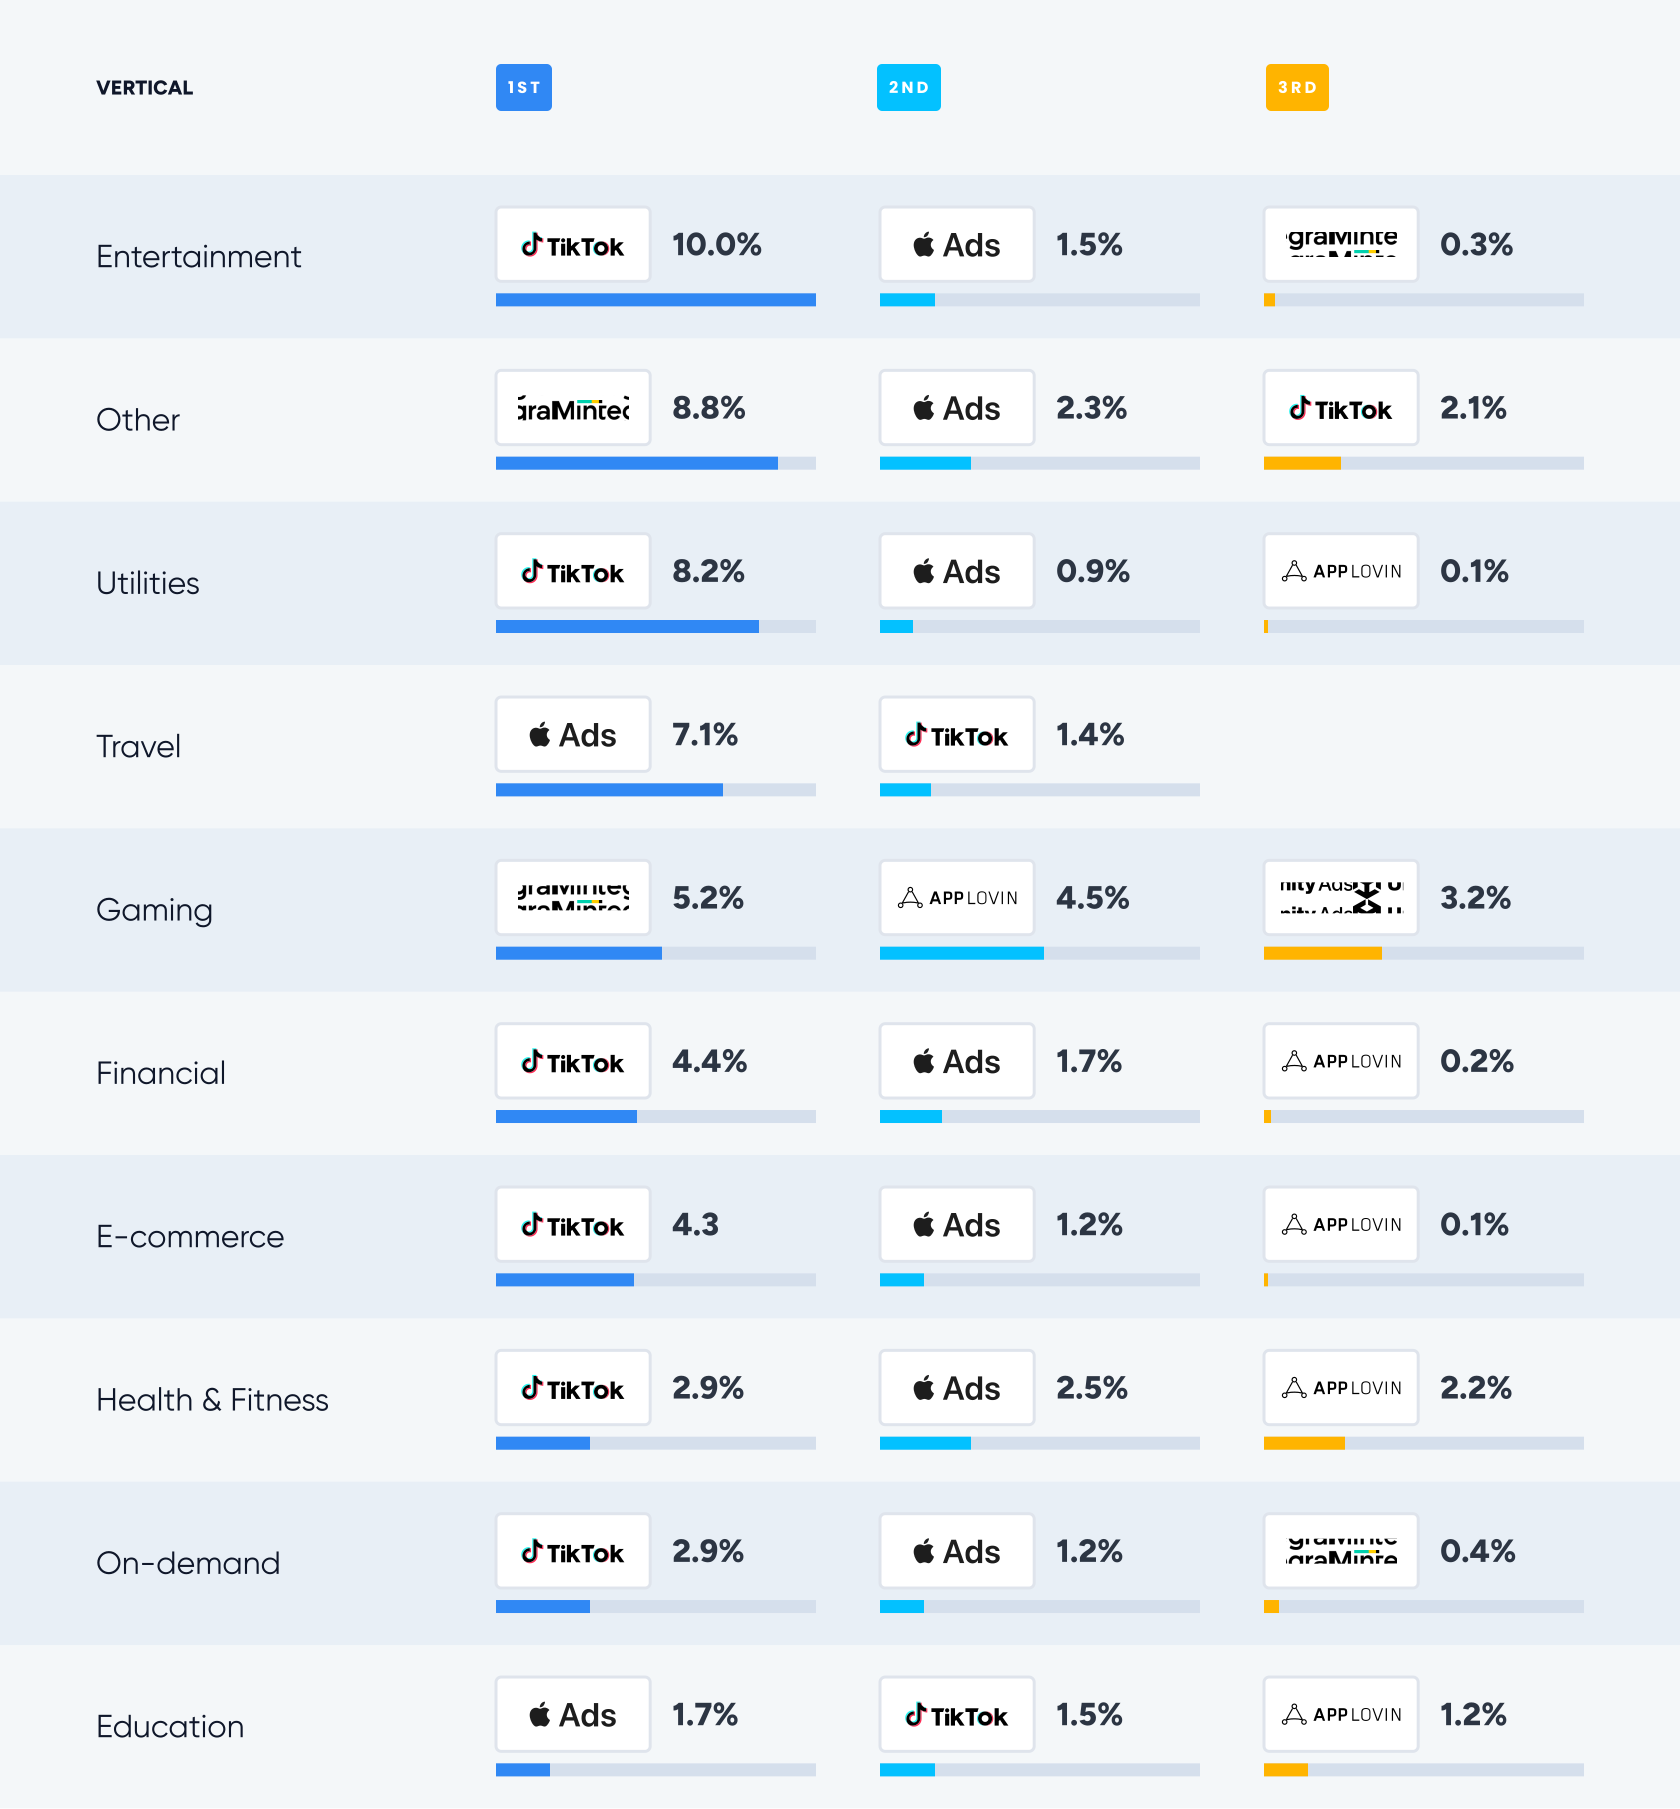
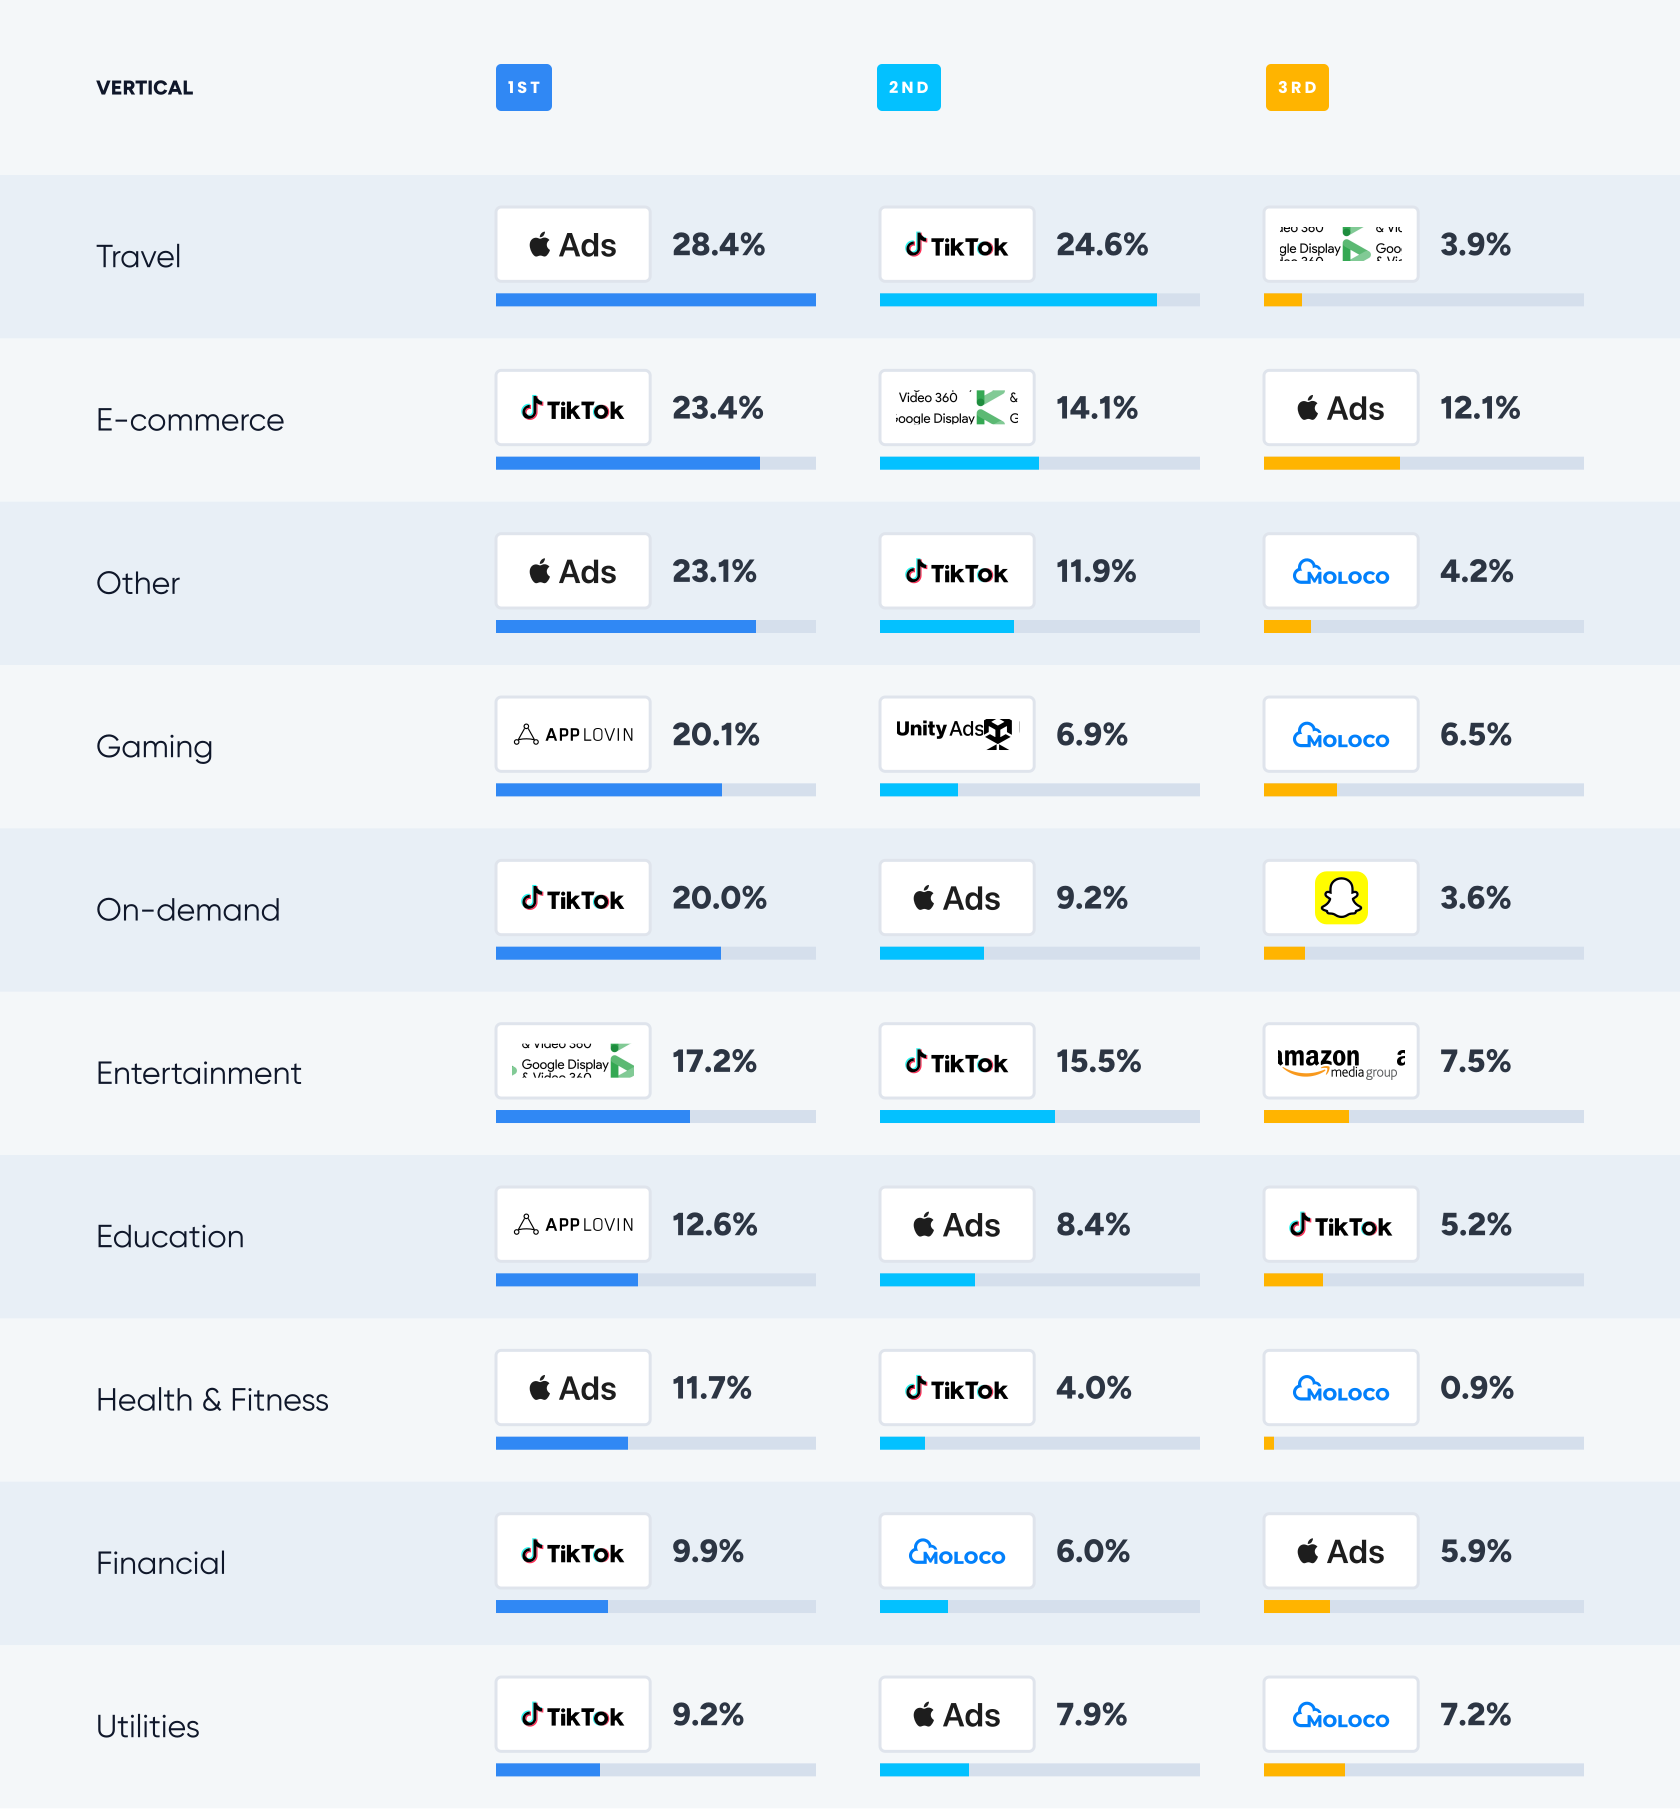
Share of voice de ad networks por vertical
Nota importante: Google y Meta lideran casi todas las verticales, por lo que los hemos excluido de estas listas. La exclusión cubre únicamente Google Ads y los placements propiedad de Meta, no todo el inventario propiedad de Google. Al leer cada lista de ad networks, agrega mentalmente Meta y Google a cada una.
Hallazgos clave
- Apple Ads domina las verticales impulsadas por intención. Su share de spend en Travel, de 28.4%, es la posición individual más alta de cualquier network que no sea Google o Meta en el dataset, seguida por Other con 23.1% y Health & Fitness con 11.7%, siguiendo la misma lógica de usuarios que buscan activamente dentro de una categoría.
- TikTok compra con mayor eficiencia que sus pares. En Utilities, su share de installs de 8.2% se mantiene cerca de su share de spend de 9.2%, mientras que la mayoría de las networks muestra una brecha mucho mayor. También ocupa las posiciones más grandes del informe para E-commerce, con 23.4% del spend, y On-demand, con 20.0%.
- AppLovin se concentra en Gaming y Education. Su share de spend de 20.1% en Gaming es la posición más grande que cualquier network tiene en Gaming, y su share de spend de 12.6% en Education lidera esa categoría.
- Mintegral lidera en installs en dos verticales: Gaming con 5.2% y Other con 8.8%. Solo TikTok y Apple Ads lideran una vertical por share de installs en cualquier otra parte del informe.
- GCP (DV360) ocupa dos posiciones distintivas y poco más. Entertainment con 17.2% del spend y E-commerce con 14.1% reflejan compra programmatic de video para streaming y retail, más que una presencia amplia.
- Moloco aparece en Gaming, Financial, Utilities y Other, y quedó tercero tanto en aumento combinado de spend como en anunciantes ganados.
Conclusión
Más allá de Google y Meta, el fit por vertical determina el valor de una network. Apple Ads domina iOS de alta intención, TikTok domina la eficiencia en retail y On-demand, AppLovin captura el mayor share de spend en Gaming y Education, Mintegral obtiene la mayor cantidad de installs en Gaming y Other, y Moloco es el challenger DSP más amplio. El movimiento más claro del trimestre es que Apple Ads lideró el aumento de spend en iOS en el mismo trimestre en que las impresiones de iOS se contrajeron.
Eso cubre lo que muestran los propios datos de Singular. Nuestros partners de este trimestre agregan cuatro perspectivas externas a la plataforma, sobre inventario OEM, retargeting y CTV, cambios en la subasta impulsados por eventos y descubrimiento de apps liderado por AI.
Insights de partners
AVOW

El mix de OEM se está expandiendo, y se manifiesta de manera diferente según la vertical
La publicidad OEM abarca anuncios y placements entregados directamente en el dispositivo a través de fabricantes originales de dispositivos móviles como Samsung, Xiaomi, Huawei, OPPO y HONOR, entre otros. AVOW sitúa el alcance del canal en más de 1.85 mil millones de usuarios activos diarios a nivel global, cubriendo 86% del mercado Android.
En todo ese canal, AVOW reporta el mismo patrón independientemente de la categoría. Los marketers ya no eligen entre inventario basado en alcance y targeting basado en intención. Están combinando ambos, y los resultados aparecen en distintas métricas según la vertical.
Capacidades de targeting de Mobile OEM
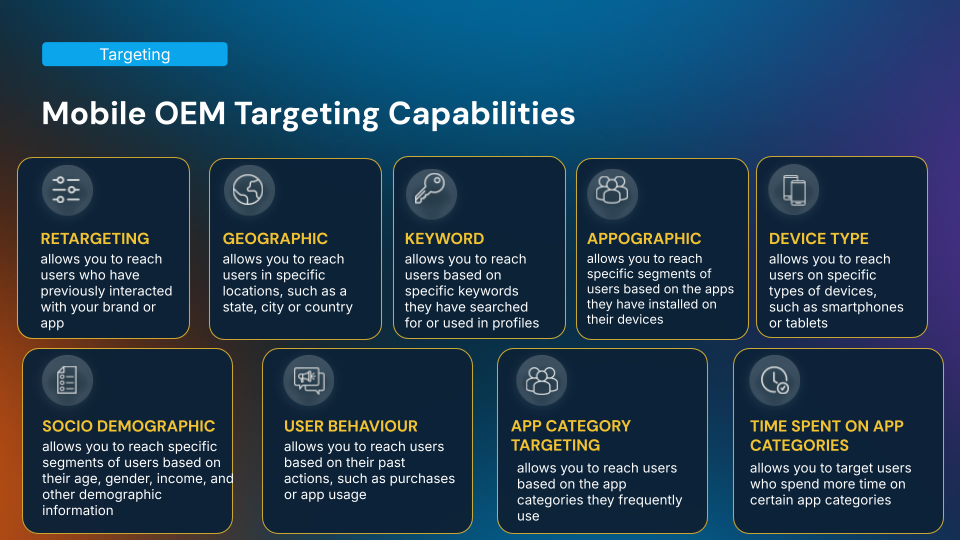
1. Gaming: combinar canales supera a elegir uno
Tripledot Studios ejecutó publicidad Display junto con Dynamic Preloads (Google PAI), en lugar de depender solo de Preloads, y superó los targets de EMEA en 20%, con un Performance 15% mayor que otras campañas exclusivamente de preload.
Funvent Studios observó un efecto similar, con un ROAS de Day 0 de 7% que subió a 18% para Day 7, junto con una sólida retención D1 y D7.
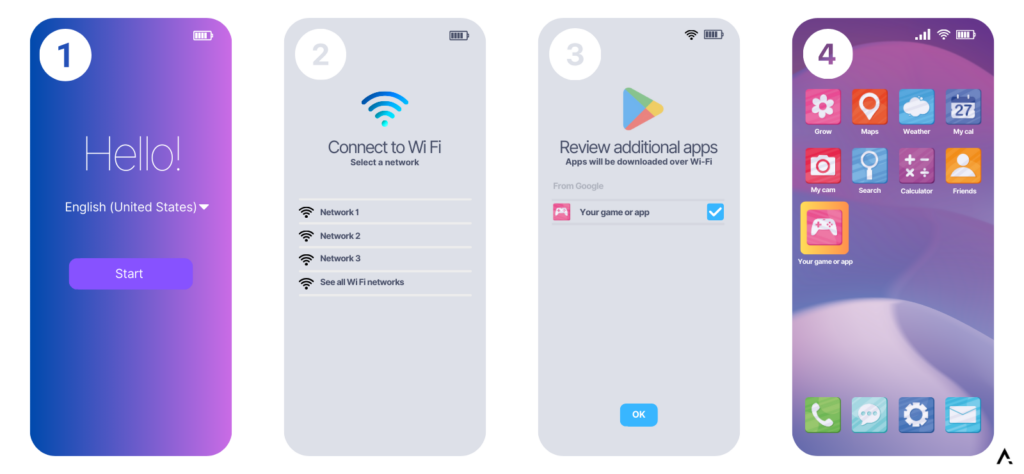
La lectura de AVOW es que agregar behavioral targeting y performance billing sobre inventario basado en alcance supera a cualquiera de los dos enfoques por separado, por lo que Dynamic Preloads y Display son una combinación y no una elección.
User flow de Dynamic Preloads
2. Fintech: performance billing rinde más en conversiones de alto valor
mPokket combinó inventario OEM y directo para lograr una tasa de install a registro de 30% y una tasa de registro a préstamo de 15%, contribuyendo a un aumento de 60% en desembolsos de préstamos en un solo mes.
Los eventos de conversión en fintech son caros y de alta intención, y ahí es donde la compra basada en resultados muestra el ROI más claro. Cuanto más valioso es el evento downstream, más importa el cambio.
3. E-commerce: alcance con intención impulsa comportamiento real de compra
Magalu escaló su inversión OEM 50% interanual mientras aumentaba el tamaño promedio de la canasta y mantenía tráfico limpio y libre de fraude. Milanuncios registró un crecimiento de usuarios superior a 30% con una reducción de 23% en eCPA.
En ambos casos, la mejora no fue solo más installs, sino installs que se convirtieron en actividad de mayor valor, lo que se refleja en el tamaño de la canasta en lugar del volumen de installs.
El hilo común en los tres casos, según AVOW, es que los marketers obtienen los mejores resultados al agregar targeting basado en intención y performance billing sobre el alcance, en lugar de sustituir uno por otro.
Robert Wildner
CEO y Co-Founder, AVOW
Persona.ly

La incrementalidad se convierte en la nueva métrica de Performance
El retargeting ya no es opcional. Para la mayoría de los anunciantes Mobile, es una parte permanente del marketing mix.
Una de las tendencias más claras que Persona.ly reporta de sus propias campañas es un énfasis creciente en la incrementalidad. La conversación pasó de si invertir en retargeting a cuánto del Performance reportado es realmente incremental.
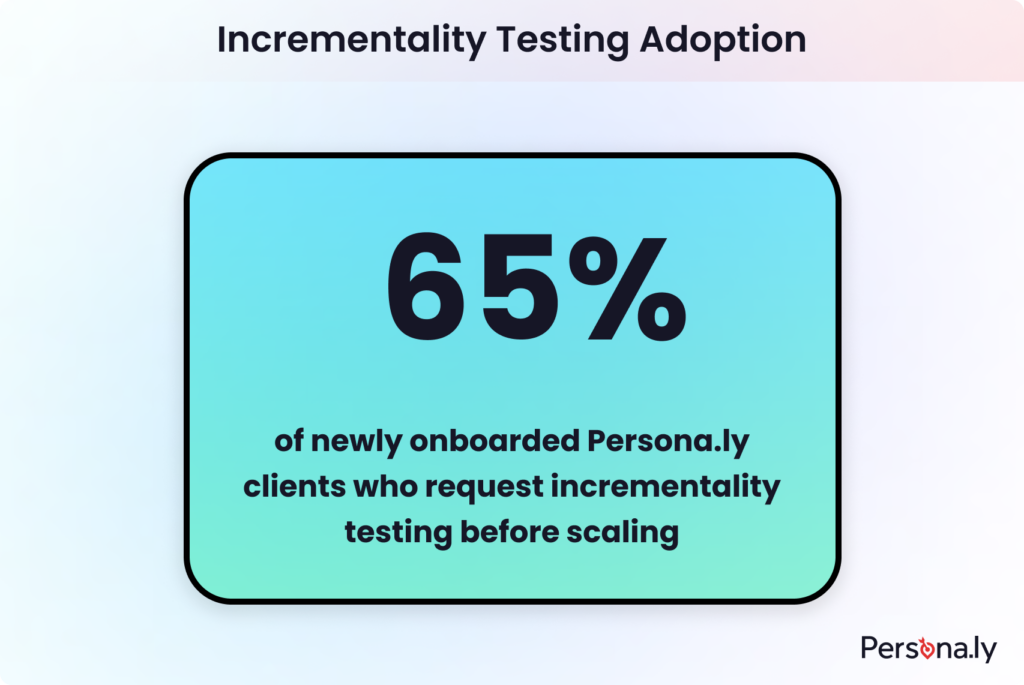
Como resultado, el incrementality testing se ha convertido en un paso estándar antes de escalar campañas. Durante los últimos meses, alrededor de 65% de los nuevos anunciantes que Persona.ly incorporó solicitaron un incrementality test antes de aumentar el spend.
Adopción de incrementality testing, 65%
El razonamiento es simple. Imagina dos usuarios inactivos que vuelven a abrir una app mañana. Uno regresa por la campaña; el otro ya iba a volver después de un mensaje de CRM o simplemente por hábito.
La Attribution tradicional suele atribuir ambos. La incrementalidad pregunta qué usuario no habría regresado si el anuncio nunca se hubiera servido.
Los anunciantes están respondiendo esa pregunta con métodos cada vez más sofisticados. Los grupos holdout aleatorizados siguen siendo los más comunes, comparando usuarios expuestos con una pequeña audiencia excluida intencionalmente de la publicidad. Ghost bidding crea un grupo de control virtual participando en subastas sin servir anuncios. Los experimentos geográficos miden lift entre regiones similares con y sin exposición. Los estudios de lift a nivel de audiencia comparan cohortes estadísticamente similares.
Estos métodos eliminan conversiones que habrían ocurrido de todos modos, lo que ofrece una imagen más clara del impacto de negocio del retargeting. Persona.ly observa que los anunciantes están dando menos peso a la view-through Attribution y al inventario de banners de bajo impacto, y más a medios que generan un incremental lift medible.
Los banners estáticos pequeños están recibiendo un escrutinio particular. Los anunciantes reconocen cada vez más que estos formatos pueden generar Attribution sin generar revenue incremental, especialmente cuando los usuarios ya tenían una alta probabilidad de regresar orgánicamente.
Conciencia de los anunciantes sobre la falta de incremental lift de los banners estáticos
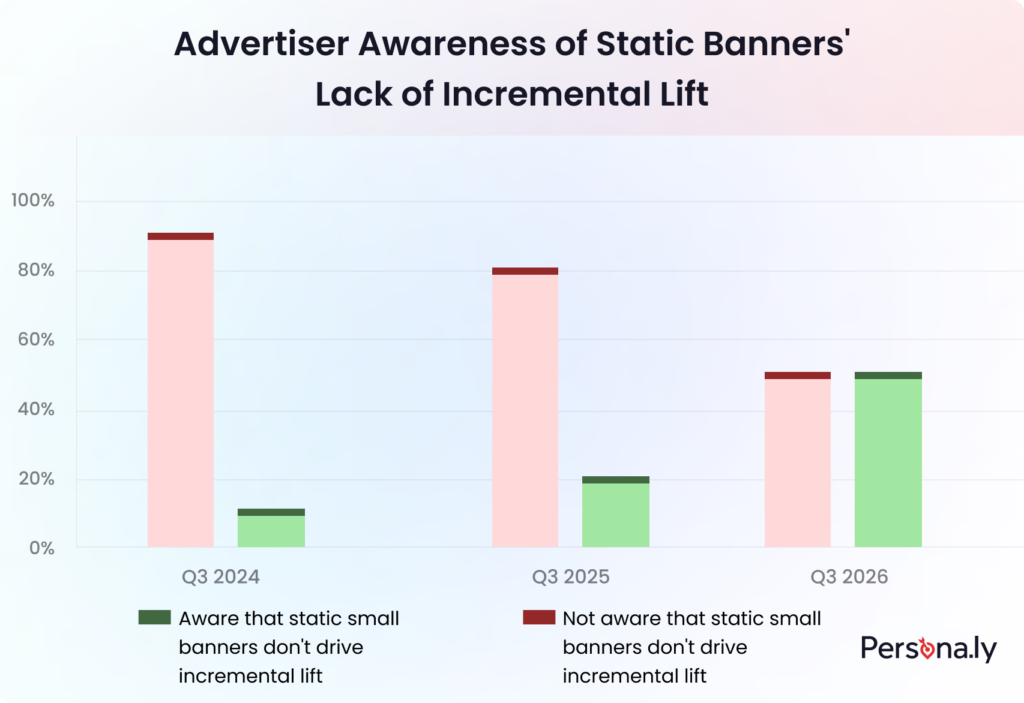
Desde una perspectiva de ingeniería, la incrementalidad también dejó de ser solo un ejercicio de reporting. Ahora forma parte de la arquitectura de campaña y requiere coordinación entre DSPs, MMPs, data warehouses internos y frameworks de experimentación para que las audiencias se dividan correctamente, la exposición se mantenga controlada y los resultados sean estadísticamente sólidos.
Esa demanda llevó a Persona.ly a lanzar IMPACT, su plataforma gratuita de medición de incrementalidad, que brinda a los clientes acceso a los resultados de sus incrementality tests para las campañas que ejecuta Persona.ly.
La Attribution por sí sola ya no es suficiente. Los anunciantes quieren tener confianza en que cada conversión atribuida representa revenue que no habría existido sin la campaña.
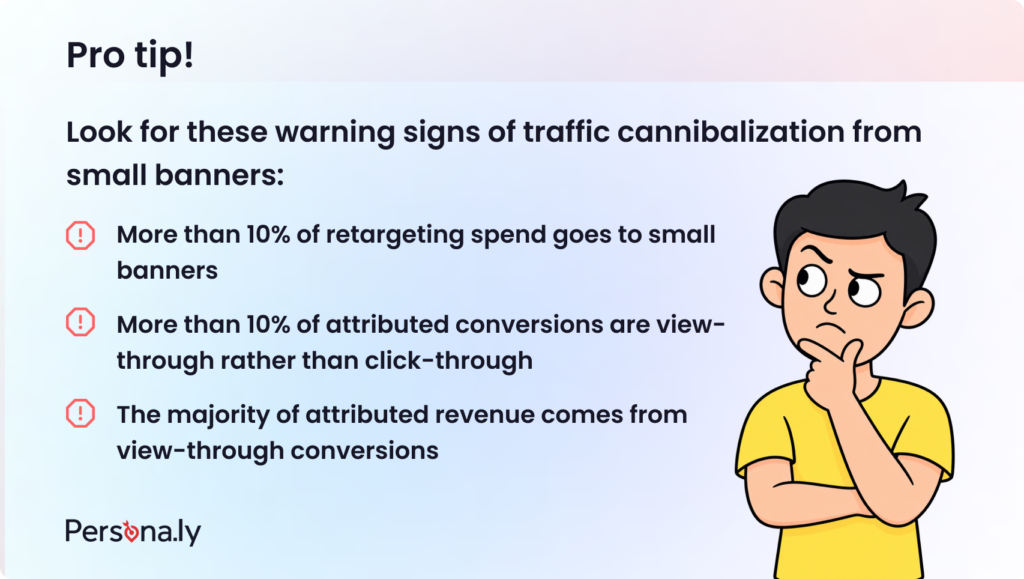
Señales de alerta de canibalización de tráfico por banners pequeños
No todo el CTV es igual
CTV hoy se parece mucho a programmatic hace una década. Los early adopters demostraron que el canal funcionaba, y la siguiente fase consiste en aprender que no todas las impresiones etiquetadas como CTV ofrecen el mismo valor.
Persona.ly reporta que los anunciantes se están volviendo mucho más exigentes, separando CTV premium del inventario OTT más amplio y prestando mayor atención a la calidad del inventario, la transparencia y los entornos donde aparecen sus anuncios.
Las expectativas de precios también se están volviendo más realistas. El inventario CTV de Estados Unidos que se vende de manera consistente a eCPMs de $2 debería generar preguntas en lugar de confianza, porque CTV premium no se comercializa a precios de commodity.
El inventario CTV se está encareciendo y la tendencia se está acelerando. Los datos de Persona.ly muestran que los eCPMs de Estados Unidos aumentaron entre 2% y 5% QoQ durante el último año, alcanzando 8% en Q3 2026.
Los costos de inventario CTV se están acelerando
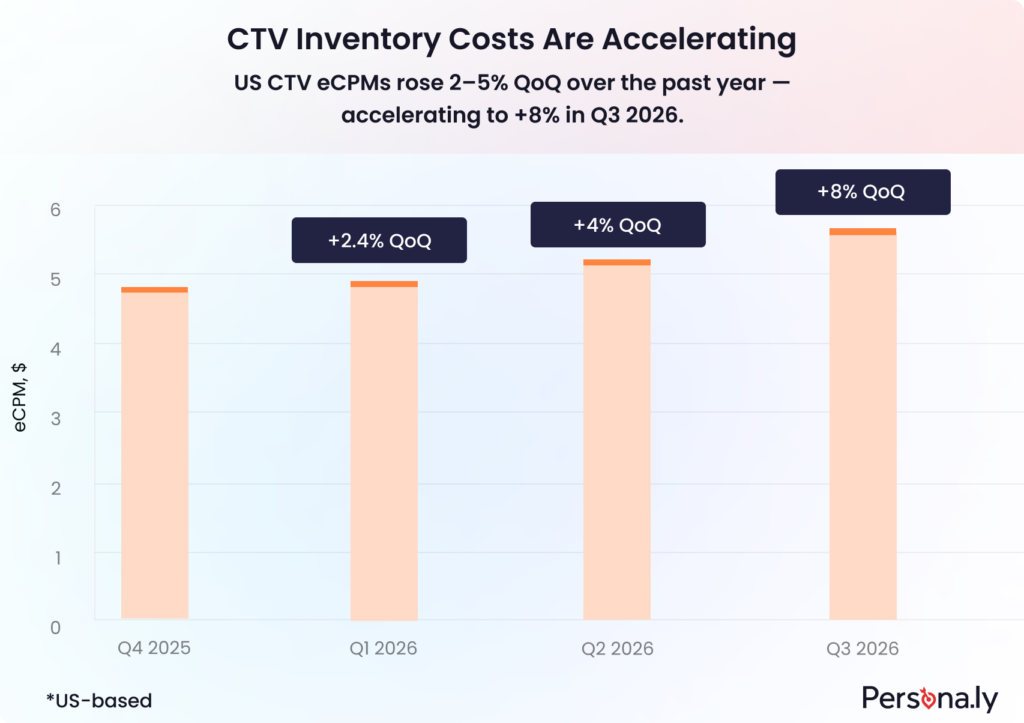
Datos de Persona.ly, mercado de Estados Unidos, que cubren desde Q4 2025 hasta Q3 2026, una ventana diferente de las cifras de Q2 2026 del resto de este informe.
La evaluación también se está volviendo más sofisticada, con ROI reemplazando las métricas de delivery como principal medida de éxito, mientras los compradores con experiencia profundizan en los reportes de placements y dispositivos.
No es raro que inventario Mobile y tráfico OTT no premium se agrupen bajo una etiqueta amplia de CTV, por lo que mirar más allá de las cifras agregadas importa tanto como elegir el DSP correcto.
Ilustración de inventario CTV y OTT
La convergencia de CTV y retargeting puede ser el desarrollo más interesante. A medida que mejoran la resolución de identidad y el targeting a nivel de hogar, los anunciantes tratan cada vez más a CTV como un canal de Performance medible.
El cambio en el comportamiento de los consumidores está acelerando esta tendencia. Casi 9 de cada 10 estadounidenses usan su teléfono mientras ven TV, lo que convierte el comportamiento de segunda pantalla en una oportunidad en lugar de una distracción. Para los marketers de Mobile, la pantalla más grande del hogar capta la atención y genera intención, mientras que la segunda pantalla facilita la acción. CTV se está convirtiendo en un impulsor cada vez más importante de Performance medible, y no solo de brand awareness.
AdQuantum

Lo que la Copa Mundial de la FIFA nos enseñó sobre Performance Marketing en Q3
La Copa Mundial de la FIFA afecta principalmente a anunciantes relacionados con deportes, pero los datos de AdQuantum sugieren que los efectos llegaron mucho más allá de esa vertical. En múltiples campañas non-gaming basadas en suscripción, observaron cambios medibles en la dinámica de subastas, la eficiencia de conversión y la asignación de medios durante el torneo.
Meta: las tasas de conversión disminuyeron temporalmente
Las campañas non-gaming basadas en suscripción en Meta registraron una caída notable en las tasas de conversión post-click una vez que comenzó el torneo. AdQuantum registró una caída de 10% a 12% en la tasa de click-to-conversion, con el Performance recuperándose gradualmente y regresando al baseline alrededor del 19 de julio.
La caída de la tasa de conversión fue la primera señal de que la dinámica de la subasta había cambiado. A medida que cayó la eficiencia de conversión, el CPA aumentó aunque el customer lifetime value se mantuvo estable.
El timing apunta a una mayor competencia en la subasta a medida que los anunciantes concentraron presupuestos alrededor de la Copa Mundial, encareciendo la adquisición de usuarios incluso para marcas sin relación con los deportes.
Índice de tasa de click-to-conversion
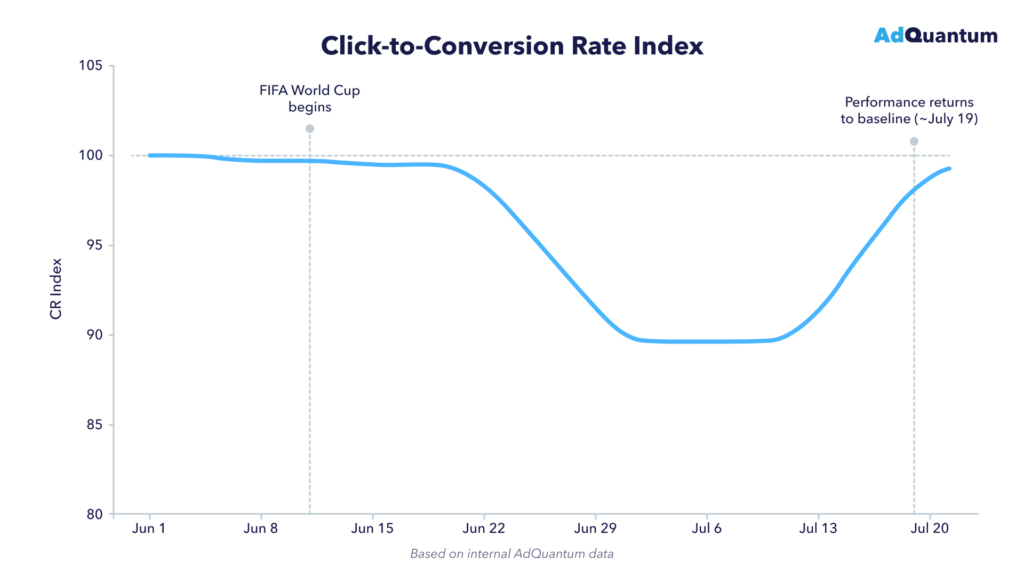
Datos internos de AdQuantum, correspondientes a junio y julio de 2026
Google Search: un cambio más complejo
En Google, la tendencia pareció estar impulsada por varios factores superpuestos. Desde finales de primavera y hasta julio, AdQuantum observó que el volumen de Search cayó más de 15%, el CPA aumentó aproximadamente 10% y el ROI se deterioró alrededor de 10% a 15%, medido a través del ratio de CAC.
La estacionalidad y el aumento de la competencia alrededor de la Copa Mundial probablemente contribuyeron. Al mismo tiempo, el rollout de AI Max for Search de Google introdujo un matching de queries más amplio, assets generados por AI y una selección más dinámica de landing pages, lo que cambió la forma en que las campañas entraban y competían en la subasta.
Para mantener la eficiencia de adquisición, AdQuantum reasignó aproximadamente 20% del presupuesto de Search a Demand Gen, equilibrando el Performance de corto plazo con un descubrimiento de audiencias más amplio.
Conclusiones clave
- Los grandes eventos globales pueden influir en el Performance publicitario mucho más allá de sus verticales principales, y una mayor competencia en la subasta puede reducir temporalmente la eficiencia de conversión incluso para anunciantes no relacionados.
- Los cambios tempranos en la tasa de conversión pueden actuar como un indicador adelantado de cambios más amplios en la subasta antes de que el CPA comience a aumentar.
- Las grandes actualizaciones de plataforma, como Google AI Max, pueden amplificar cambios a nivel de mercado y dificultar la Attribution.
- Durante períodos de mayor volatilidad, la asignación flexible de presupuesto entre canales se vuelve más importante.
“La Copa Mundial nos recordó que los eventos a nivel de mercado pueden transformar el Performance incluso para anunciantes completamente ajenos a los deportes. Los ganadores no fueron necesariamente quienes gastaron más, sino los equipos que adaptaron rápidamente su channel mix y asignación de presupuesto a medida que cambiaba la dinámica de la subasta.”

Anton Kuzmin
CMO, AdQuantum
Ajuste de aplicación

Las fichas de App Store son la fuente más citada por ChatGPT para recomendaciones de apps
El análisis de AppTweak se basa en más de 125,000 respuestas de recomendaciones de ChatGPT en 9,489 prompts sobre apps y más de 9,000 prompts sobre juegos, obtenidas de su AI Visibility Playbook for apps and games. Estos hallazgos reflejan las recomendaciones de ChatGPT en EE. UU. en mayo de 2026, una instantánea de un entorno que evoluciona rápidamente. Tres hallazgos se destacaron.
1. La app store es la fuente más citada por ChatGPT
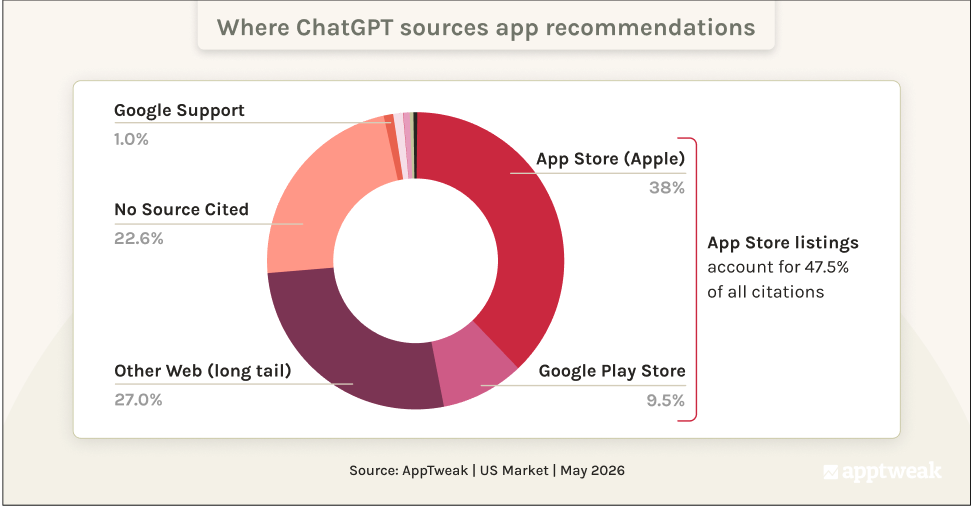
Cuando ChatGPT respalda una recomendación de app con una fuente, cita fichas de App Store más que cualquier otra cosa. App Store de Apple representa 38% de las citas y Google Play 9.5%, por lo que las páginas de las stores en conjunto representan 47.5% del total, mientras que la web abierta agrega otro 27%.
La ficha de la store se ha convertido silenciosamente en una superficie de retrieval para AI, además de un asset de conversión.
Para los marketers, esto significa que los metadatos en App Store Connect y Play Console ahora están entre los inputs más sólidos para definir cómo ChatGPT describe una app. Una descripción larga, clara y orientada a casos de uso le da a ChatGPT algo específico que recuperar y repetir.
De dónde obtiene ChatGPT las fuentes para recomendaciones de apps
2. La confianza de ChatGPT cae drásticamente después de las primeras posiciones
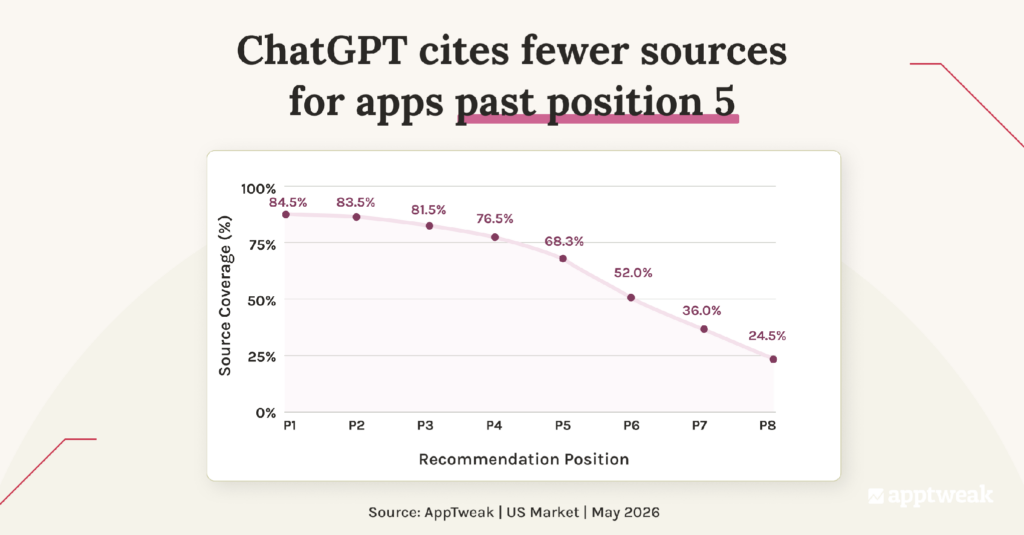
Cuando ChatGPT recomienda varias apps, suele rankearlas, y cuanto más abajo aparece una app en ese ranking, menos probable es que ChatGPT cite una fuente para esa selección.
Aparece una fuente para 80% a 85% de las recomendaciones en las tres primeras posiciones, 68% en la posición cinco, menos de 50% para la posición siete y menos de 25% para la posición ocho. Cuanto más abajo aparece una app, más probable es que haya sido mencionada por asociaciones del training del modelo en lugar de una fuente que ChatGPT pueda señalar.
Esa brecha muestra qué posiciones son defendibles. Un rival en la posición siete sin una fuente detrás es mucho más fácil de desplazar que uno en la posición tres con retrieval consistente. Tomar ese lugar significa construir las señales de store y web que le faltan.
ChatGPT cita menos fuentes para apps después de la posición 5
3. Para juegos, AI depende aún más de la store y la comunidad
El mismo patrón se mantiene para los juegos, aunque el mix de fuentes se inclina más hacia la comunidad. Las citas de App Store y Google Play son más altas para juegos que para apps, y Reddit y Wikipedia se citan cada una aproximadamente cinco veces más.
Los juegos suelen tener menos contenido web propio, por lo que los motores de búsqueda AI cubren esa brecha con páginas de store y fuentes de comunidad por igual.
Para los equipos de juegos, eso establece dos prioridades: una ficha de store que explique claramente qué es el juego y para quién está dirigido, y una presencia real en las comunidades donde los jugadores hablan de títulos similares, desde Reddit hasta fan wikis.
La IA cita fuentes de comunidad 5x más para juegos que para apps
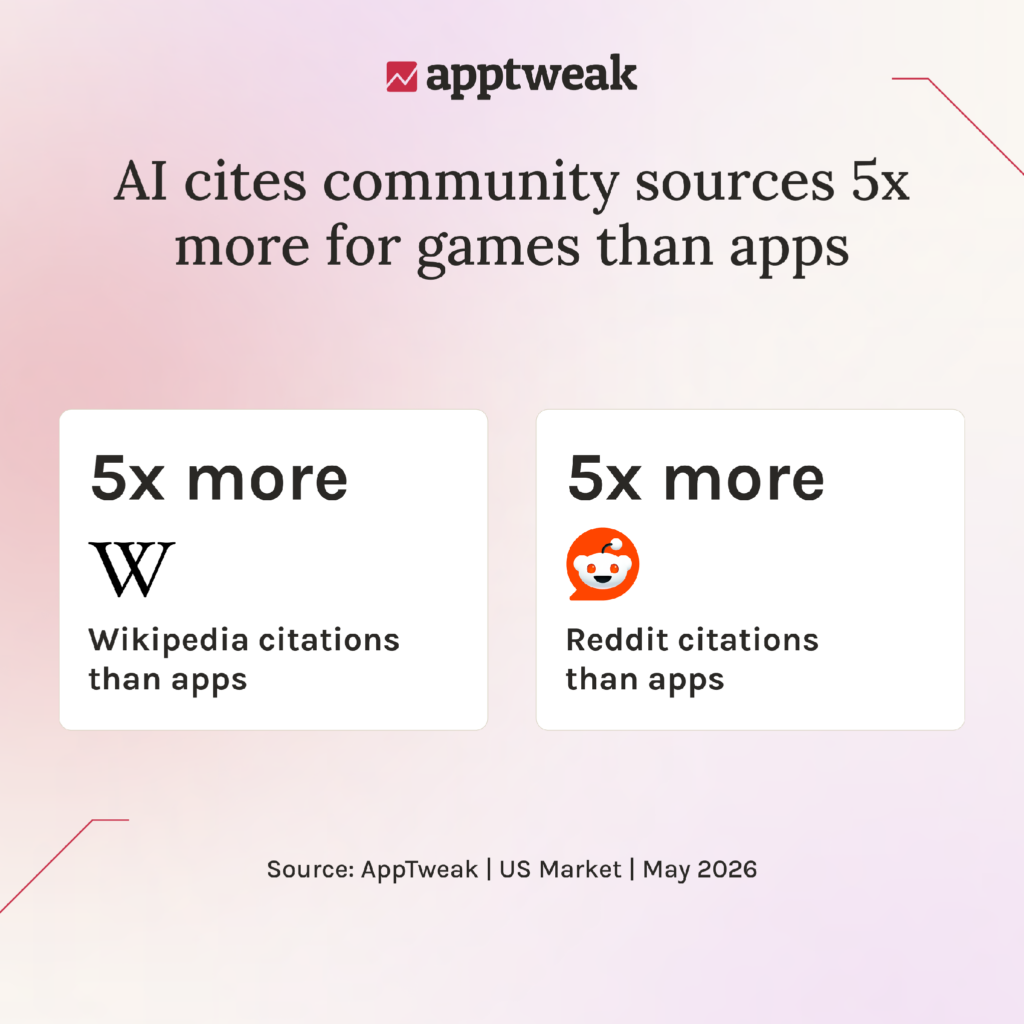
AppTweak, mercado de Estados Unidos, mayo de 2026.
Notas al pie
Países y tiers
Analizamos los datos globales a través de varios filtros. Uno de ellos son los country tiers, que debido a nuestra base de clientes definimos de la siguiente manera:
- China
- Japón
- Resto del Mundo
- Nivel 1 Este: Corea, India
- Nivel 2 Este: Taiwán, Indonesia, Turquía, Tailandia, Filipinas
- Tier 1 West: Canadá, Francia, Alemania, Reino Unido
- Nivel 2 Oeste: Australia, México, Brasil, España, Italia, Países Bajos, Polonia
- Estados Unidos
Acerca de estos datos
Todos estos datos se basan en la perspectiva de Singular sobre el ecosistema adtech. Si bien tenemos una participación significativa en el espacio de Mobile Marketing Platform y vemos una enorme cantidad de datos, nuestros insights estarán sesgados hacia apps que hacen marketing activamente, están creciendo e invierten significativamente en adquisición de usuarios.
Una nota sobre la metodología.
Las definiciones de install detrás de CPI, CVR e IPM cuentan únicamente installs con media spend asociado, y cada métrica de este informe se calcula sobre una única base consistente. Como el cálculo de origen se ha refinado desde ediciones anteriores, algunas cifras pueden no coincidir exactamente con los números publicados en Quarterly Trends Reports anteriores.
Cada cifra aquí se validó contra la fuente y es directamente comparable dentro de los propios datos de Singular en este informe. Cuando un valor no cumplió con esas verificaciones, se omitió en lugar de ajustarse.