
Disponible en: Inglés, Español, Portugués, y Chino
Introducción
싱귤러 분기별 트렌드 리포트 8번째 에디션에 오신 것을 환영합니다!
이번 리포트에는 모바일, 마케팅, 그리고 앱 성과를 이해하고 내일의 성장을 위한 전략을 세우는 데 필요한 데이터와 인사이트가 가득 담겨 있습니다.
Utiliza los enlaces de sección a la izquierda para encontrar lo más interesante y explora el informe libremente según lo necesites.
A continuación, algunos de los principales aspectos destacados que se pueden observar en este informe.
- – El gasto publicitario mundial aumentó un 45% respecto al trimestre anterior
- – Todos los indicadores clave, como CPI, CPM, CTR, IPM, entre otros, han subido
- – Los anuncios en Android generan aproximadamente 3 veces más instalaciones por impresión que iOS
- – El CTR mundial se disparó un 38,6% (compartimos la razón)
- – La tasa de aumento del CPM supera a la del CPI, lo que beneficia a las apps de monetización publicitaria
- – El CPI en EE. UU. aumentó aproximadamente un 15%
- – El CPI en fintech se disparó alrededor de un 80%
- – La mejora en la segmentación elevó el IPM en un 11,3% en general
- – Cambio en el ranking de las 10 principales redes por participación del gasto publicitario
- – Crecimiento continuo de las redes de publicidad de recompensas
- – Géneros de juegos más populares (incluyendo cambios)
- – Categorías de apps más populares (incluyendo cambios)
- – Tasa de opt‑in de ATT por categoría
- – Muchos más…
En la siguiente sección, puedes buscar y filtrar los KPI principales por categoría y región, y también ver análisis profundo del CPI a nivel global y tendencias de monetización de las 10 principales categorías para iOS y Android.
También se incluyen los insights de los siguientes socios.
- – AppMagic: tendencia de juegos
– AppTweak: CPP tasa de conversión - – Persona.ly : marco de cohortes para incrementalidad
- – Jampp: Crecimiento explosivo de CTV
- – YouAppi: Resultados inesperados de banners display
¡Disfruta explorando!
Como siempre, los datos de este informe provienen de la amplia muestra de datos de Singular.


작성자: John Koetsier
데이터 사이언티스트: Gaston Laterza
Aumento de la tendencia de gasto publicitario global
Recuperamos el crecimiento positivo. Tras la caída en Q1 después del Q4 de compras de fin de año, el gasto publicitario se recuperó fuertemente en el Q2 2025.
En comparación con el año anterior, se registró un crecimiento modesto pero significativo del 7,6%.
Los datos trimestrales son aún más impresionantes.
- Aumento global trimestral del 45%
- Gasto publicitario en Android +30%
- Gasto publicitario en iOS +51,2%
Crecimiento trimestral fuerte en casi todas las regiones del mundo.
Crecimiento del gasto publicitario por región: Q1 → Q2
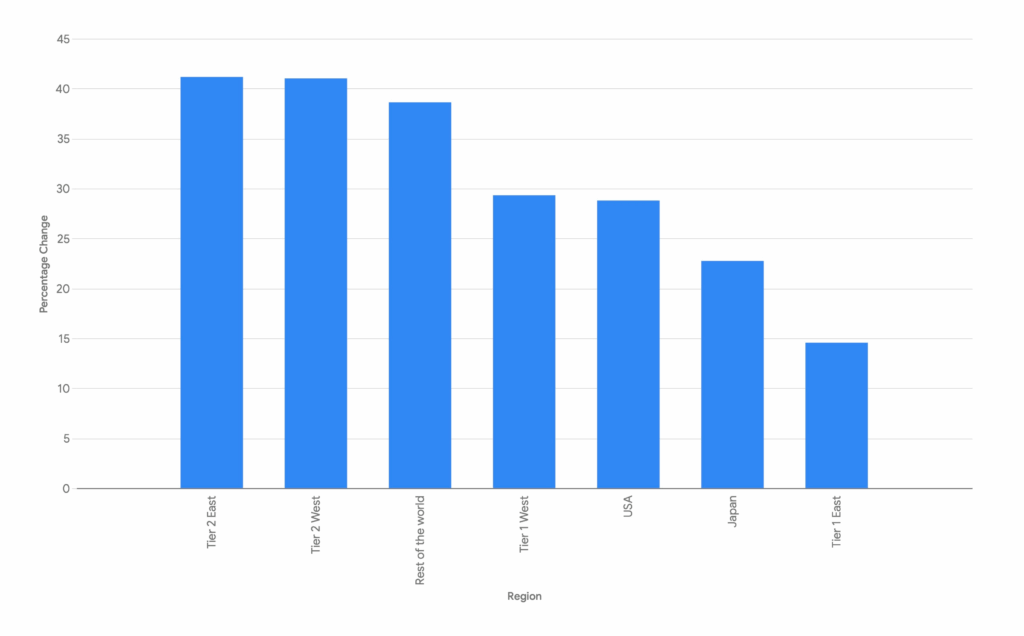
El aumento absoluto no supera a otras regiones, pero fue mayor en EE. UU.
En cambio, el mayor crecimiento porcentual se dio en los mercados Tier 2 de Oriente y Occidente, señalando mayor inversión en regiones emergentes para captar usuarios móviles.
Incluye la categoría ‘Resto del Mundo (Rest of the World)’ y esa región creció un 38,6%.
Disponibilidad de ATT e IDFA
Casi todos los usuarios rechazan el seguimiento en el popup de App Tracking Transparency (ATT) o, como niños o dispositivos gestionados, no son elegibles para recibir la solicitud.
Tasa de opt‑in global
Solo el 6,26 % de los usuarios a nivel mundial aceptan el seguimiento.
Tasa de opt‑in global
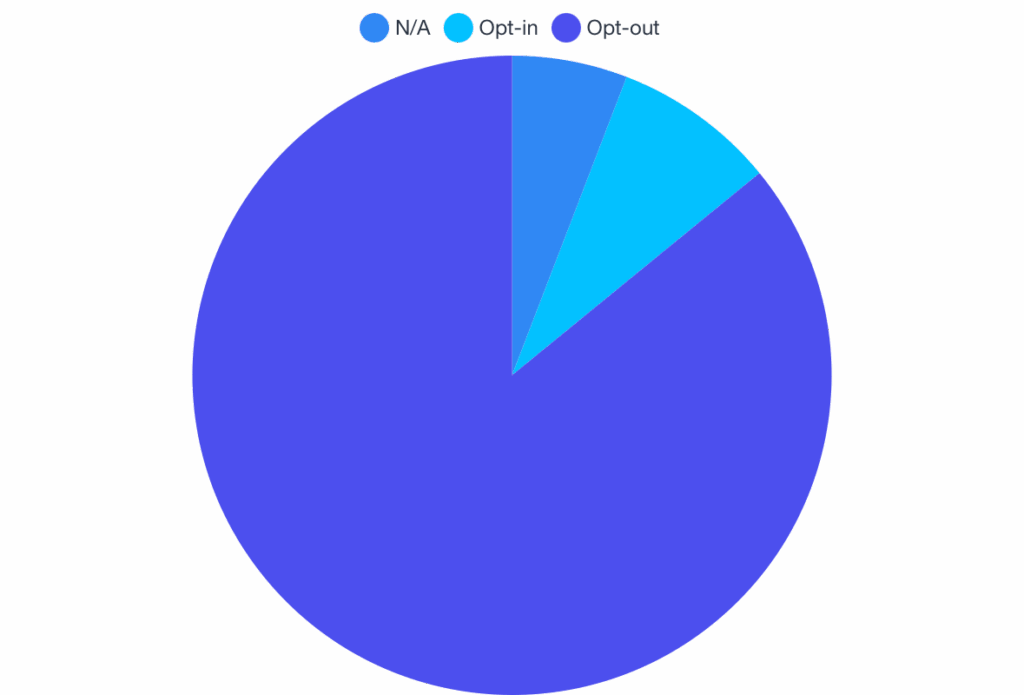
Tasa de opt‑in por categoría
En todas las categorías, la tasa de opt‑out de ATT es extremadamente alta, destacándose especialmente en compras y viajes.
- Compras: 97,3 % opt‑out
- Viajes: 97,8 % opt‑out
Tasa de opt‑in por categoría

Tasa de opt‑in por categoría
Utility (Utilities) alcanzó la mayor tasa de opt‑in con 34,2 %, y Gaming también estuvo alto con 21,68 % (el alto número de usuarios infantiles en Gaming genera una mayor tasa de opt‑out)
Curiosamente, las categorías Educación (Education) y Finanzas (Finance) también superaron ampliamente la media en tasa de opt‑in.
En casos sensibles como pagos, planificación de viajes y compras, los usuarios parecen percibir poca necesidad de consentir el seguimiento. En cambio, la alta tasa de opt‑in en juegos refleja intercambio de valor mediante anuncios recompensados o experiencias personalizadas, y una audiencia joven menos sensible a la privacidad.
Métricas clave y tendencias: CPI, CTR, CPM, IPM
Resumen general
En el segundo trimestre de 2025, todos los indicadores CPI, CPM, CTR e IPM subieron.
Se observó una tendencia al alza en todas las plataformas y categorías.
IPC
1,80 dólares (un aumento del 15,4%)
CPM
$4,16 (subida del 28,4%)
CTR
5,6% (subida del 38,6%)
MIP
2,3 (subió un 11,3%)
CPI por plataforma
Al analizar por plataforma, el cambio de CPI en el último trimestre se destacó casi exclusivamente en iOS.
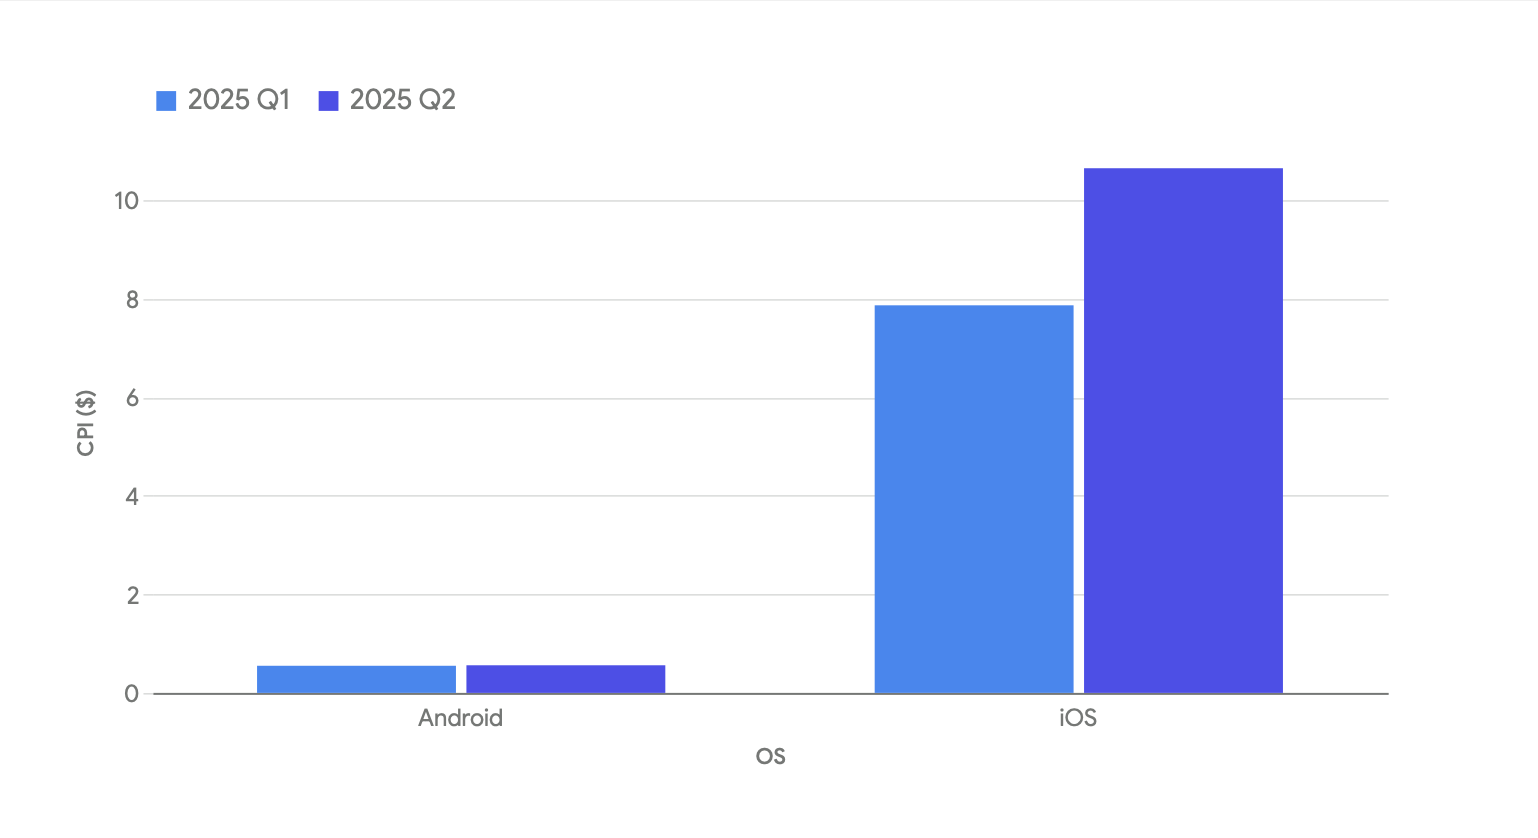
Cambios por plataforma:
- CPI Android: +1.6%
- CPI iOS: +35.4%
Especialmente en iOS se registró una gran variación. En el análisis profundo de CPI se detalla, pero en resumen, el costo de adquisición de usuarios en fintech, juegos y retail aumentó significativamente de Q1 a Q2.
CPM por plataforma
Los editores de apps que monetizan con publicidad tienen buenas noticias.
평균적으로 CPI는 15% 상승에 그쳤지만, CPM은 28.4% 상승했습니다.
즉, 사용자 확보 비용은 소폭 상승했지만, 수익화 기회는 거의 두 배 가까이 확대된 것입니다.
CPM: Android vs. iOS
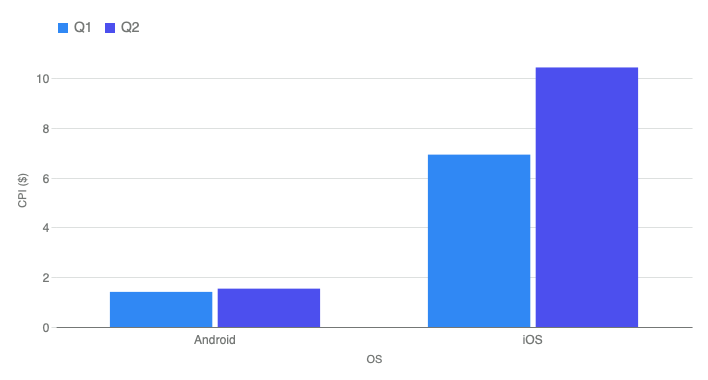
El aumento no fue uniforme:
- Android CPM: 9% aumento
- iOS CPM: 50.7% aumento
A primera vista, el rendimiento de Android puede parecer decepcionante, pero considerando los datos de CPI mencionados anteriormente, en realidad las apps de Android están en una posición relativamente más favorable. Android tuvo un aumento del CPM del 9% mientras que el CPI solo subió un 1.6%.
En cambio, iOS vio un aumento del CPI de un impresionante 35.4% y el CPM también subió más del 50%, pero el efecto multiplicador del aumento en comparación con Android no fue significativo.
CTR por plataforma
El CTR mostró el mayor cambio entre los KPI principales, con un impresionante aumento del 38.6%.
En el Q1 ya registramos un 17 % más que el trimestre anterior, y este resultado confirma que ya no es viable usar el CTR como KPI principal de la forma tradicional. Sigue siendo útil, pero ahora solo sirve de forma segura como métrica comparativa entre campañas y tipos de anuncios similares.
Sin embargo, al profundizar, vemos que el cambio no se debe al CTR en sí, sino a factores de iOS y a características de ciertos sectores verticales.
Compararemos directamente los cambios en el CTR de Android e iOS en la primera mitad de este año.
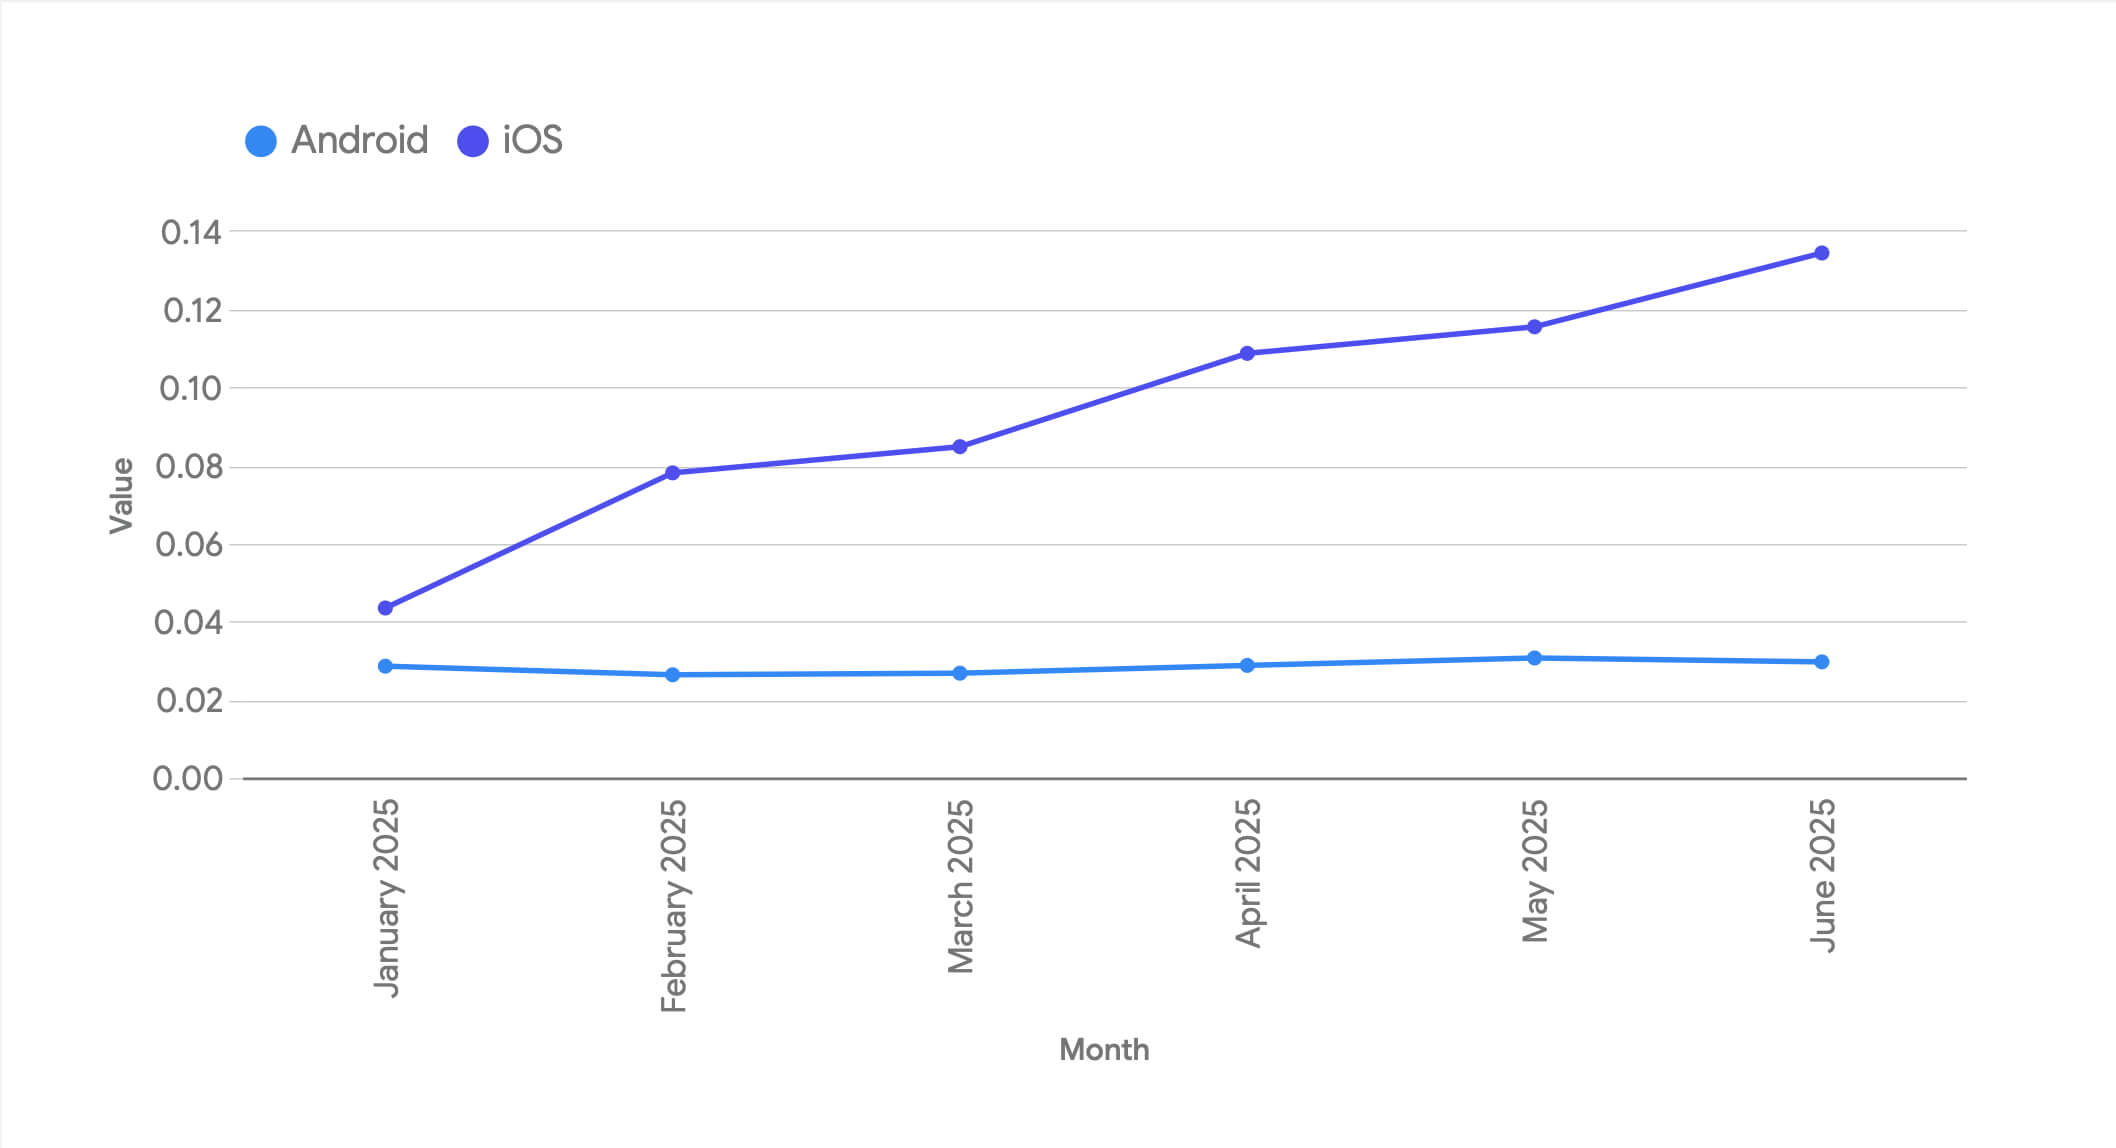
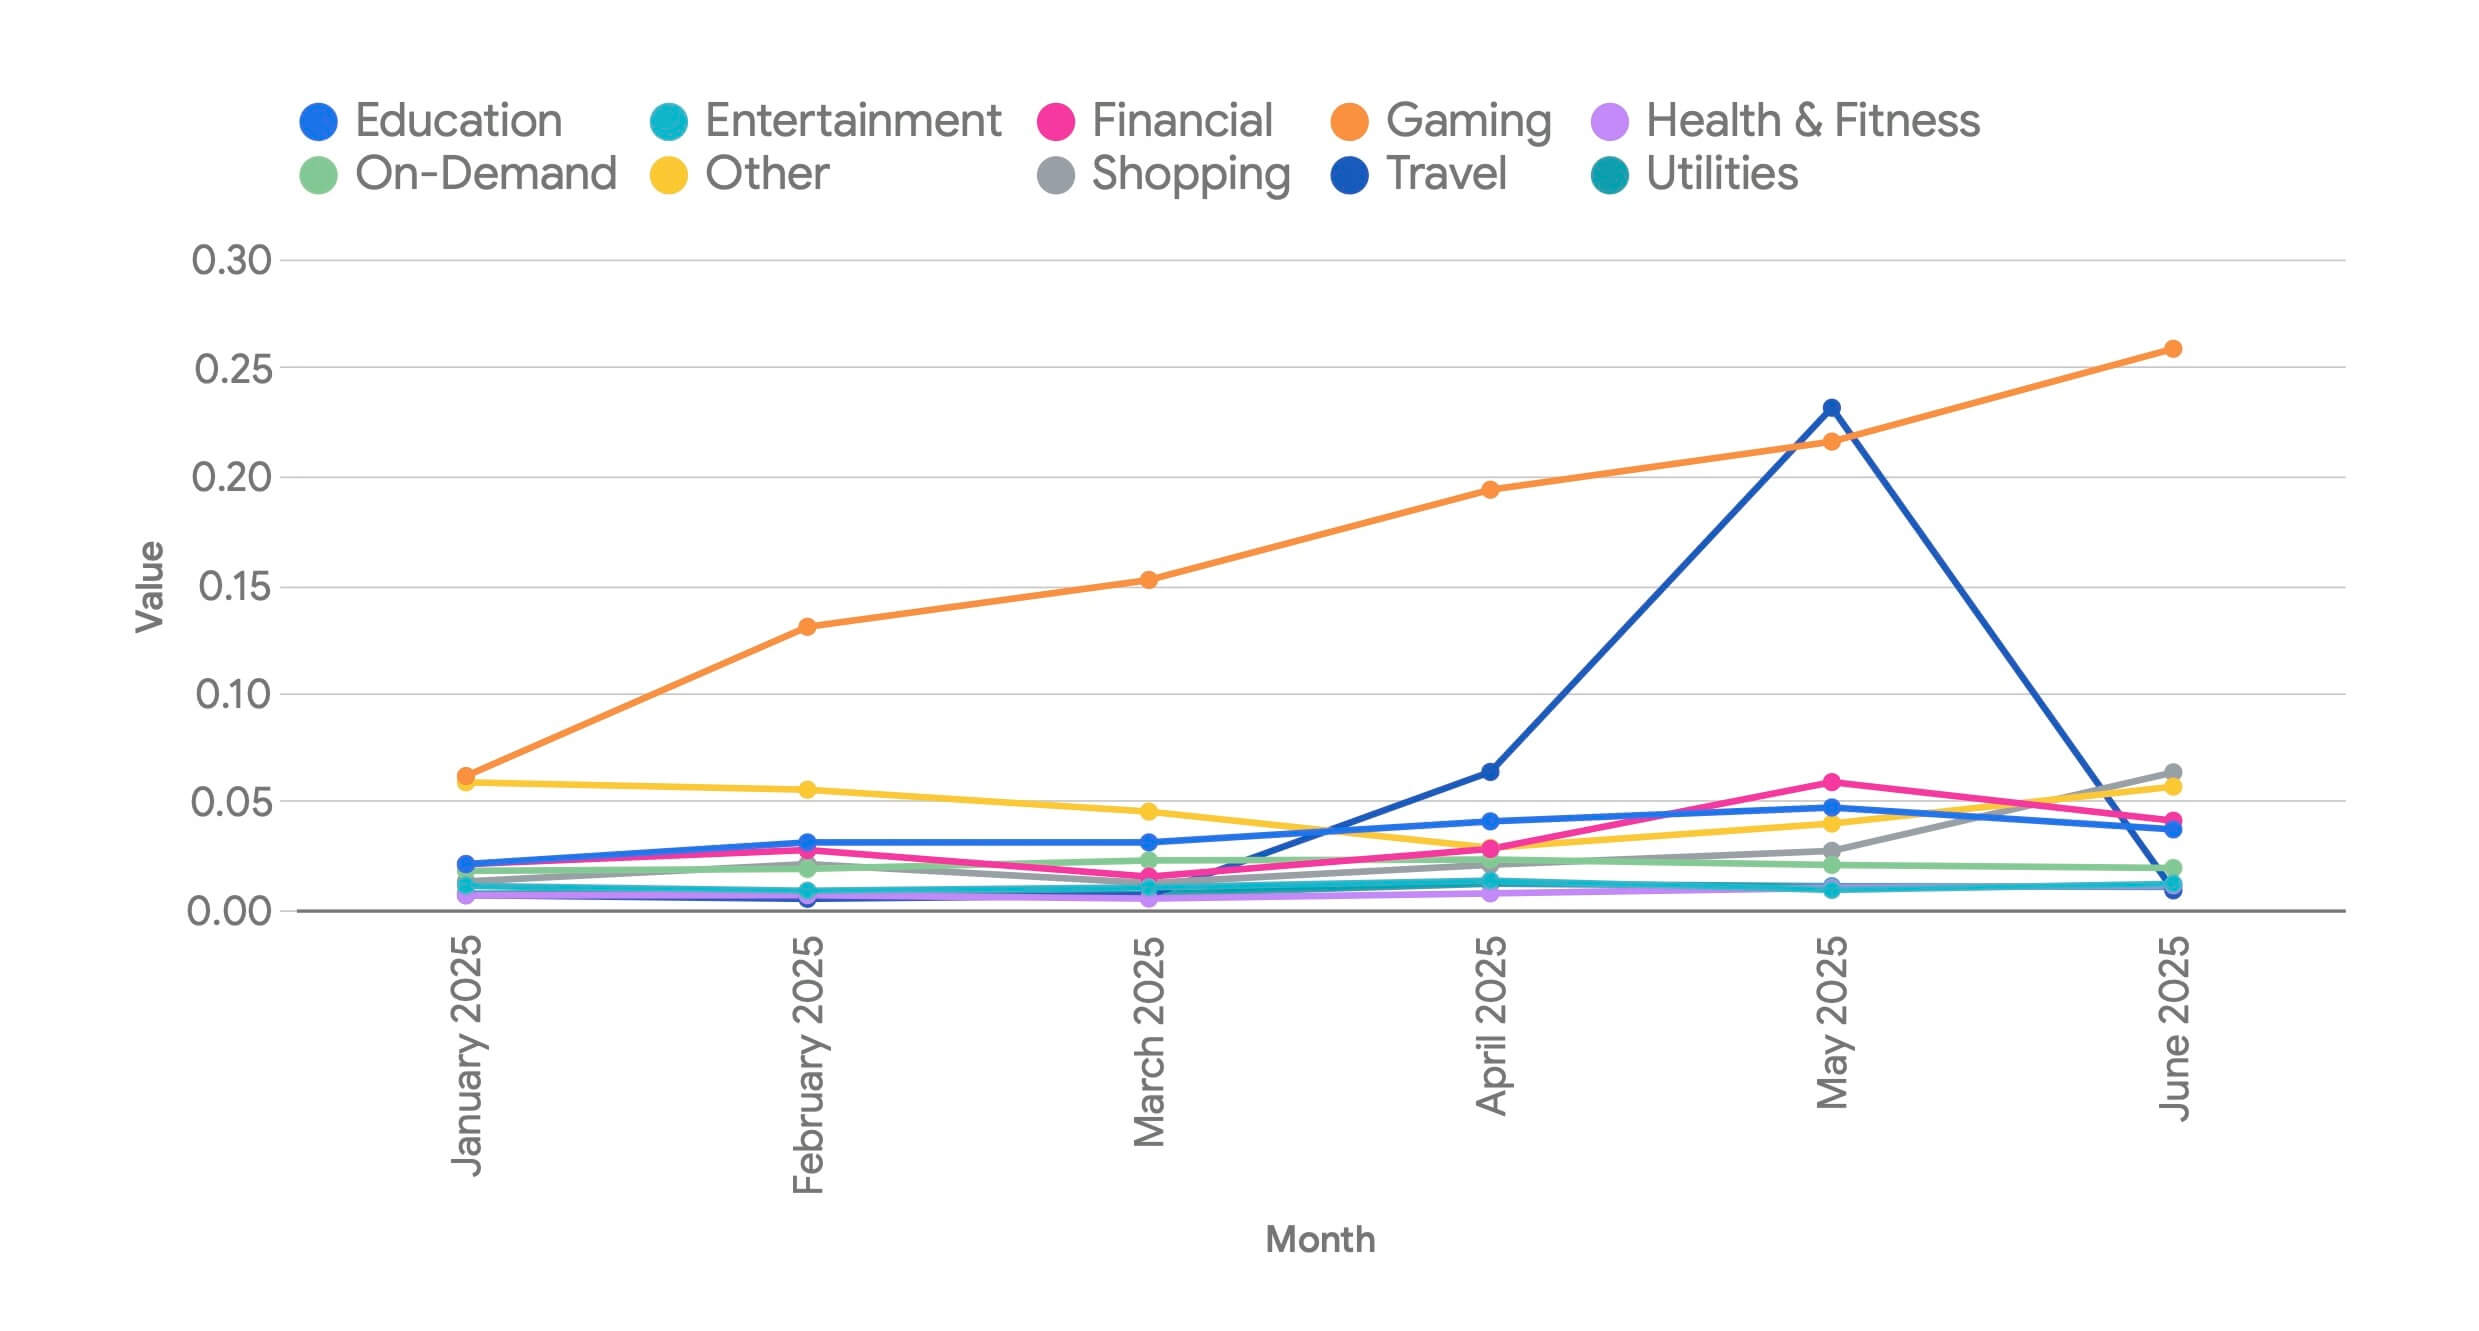
El principal impulsor del fuerte aumento del CTR fue el sector de juegos.
Al segmentar iOS por verticales, se observa que el CTR en juegos aumentó de forma explosiva en el segundo trimestre de 2025.
(El sector de viajes también subió bruscamente y luego cayó, pero al ser una industria mucho más pequeña que los juegos, su impacto en el CTR total de iOS fue limitado. Además, se está verificando la posible error de datos o distorsión de resultados por parte de anunciantes grandes.)
Los veteranos del marketing móvil ya conocen bien este hecho:
- 1. Los anuncios de juegos utilizan en gran medida anuncios jugables (playable) y anuncios híbridos de video/playable/endcard.
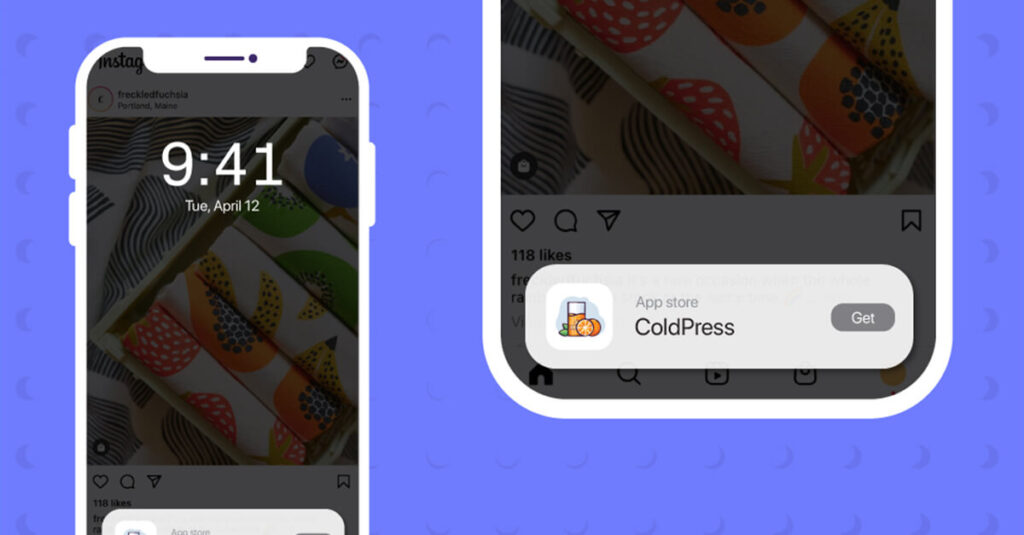
- 2. En particular, iOS ofrece una función llamada SKOverlay. Es una superposición ligera que permite mostrar directamente una vista de lista de apps de App Store dentro del anuncio, y tiene tres versiones:
- Banner compacto (Compact banner) que se muestra en la parte inferior
- Modal de tarjeta (Card modal) que ocupa casi toda la pantalla
- Versión App Clip (App Clip)
- 3. Para salir de un anuncio jugable (playable) debes tocar, pero en realidad no es fácil
- 4. En particular, los early taps o los toques que fallan en el botón ‘Cerrar (X)’ a menudo se registran como clics
- 5. Este fenómeno puede repetirse varias veces dentro de una misma unidad publicitaria.
- 6. Como resultado, la métrica de CTR inevitablemente se disparará.
A continuación se muestra una imagen de ejemplo de la versión A de SKOverlay proporcionada por Liftoff:
Android Utilidad … Fenómeno inusual de CTR
Aunque el sector de juegos en iOS representa la mayor parte del cambio, también se observan fenómenos interesantes en Android. En particular, el sector de utilidades está mostrando cambios notables.
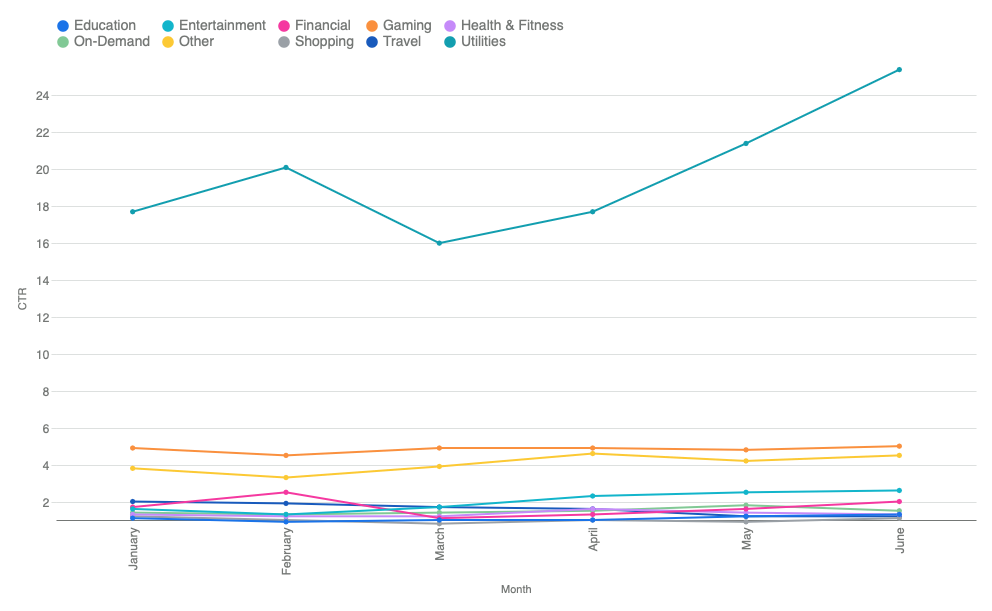
En la mayoría de los sectores verticales de Android, el CTR muestra niveles relativamente normales. Los juegos registran entre 3 y 5 veces más que otros sectores, pero no alcanzan un nivel completamente atípico.
- CTR de juegos en Android: aproximadamente 5%
- Android compras CTR: aprox. 1%
- Android entretenimiento CTR: aprox. 2%
Sin embargo, el sector de utilidades empezó el trimestre con 17.7% y subió a 25.4% al final.
(Nota: en iOS, el sector de utilidades tiene la tasa de opt‑in de ATT más alta, y en algunos casos actúa como un troyano (Trojan horse) para la recolección de datos o actividades de tipo grey hat. Por lo tanto, podría haber un factor más “interesante”.)
IPM por plataforma
Durante el Q2, el IPM subió, lo que indica que redes publicitarias, anunciantes y editores de apps mejoran su capacidad de mostrar anuncios y mensajes relevantes a los usuarios adecuados.
Al analizar por plataforma, se observa lo siguiente:
- Android IPM: +7.3%
- iOS IPM: +11.3%
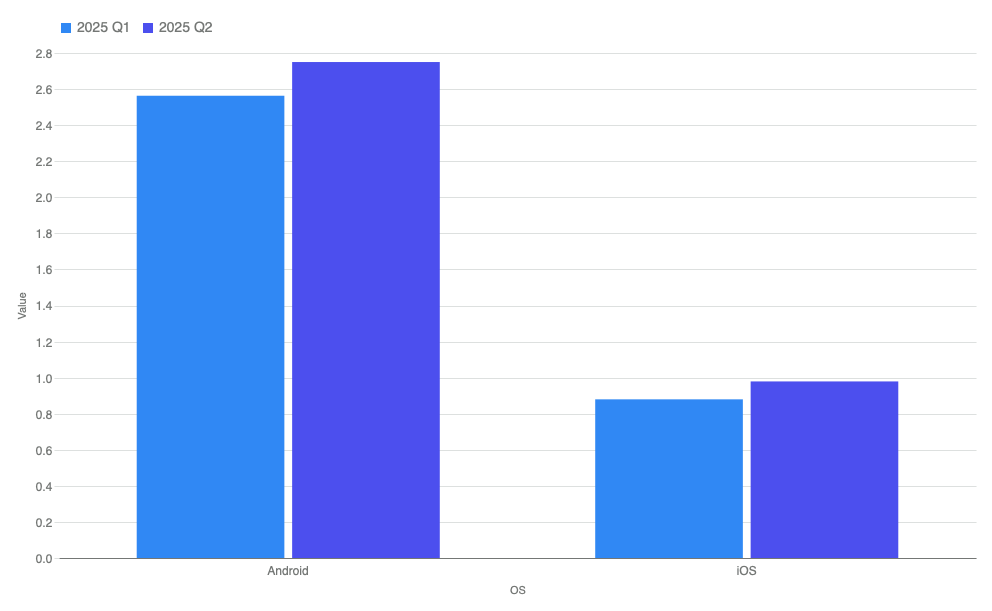
IPM total Q2 por plataforma:
- Android: 2.75
- iOS: .979
El IPM es una métrica útil que muestra la eficiencia publicitaria y la experiencia del usuario. Cuantas más instalaciones por mil impresiones, menor es la carga publicitaria necesaria para lograr resultados similares.
En la práctica, los anuncios Android generan casi 3 veces más instalaciones que iOS (nota: esta tendencia se mantiene incluso en países con alto poder adquisitivo como EE. UU.)
En otras palabras, implica una de las siguientes:
- 1. La eficiencia publicitaria de iOS es baja
- 2. Los usuarios de iOS son insensibles o responden poco a los anuncios
- 3. O ambos
Además, los anunciantes de Android aún pueden acceder a señales de comportamiento a través del identificador de dispositivo (GAID), mientras que los anunciantes de iOS deben depender de señales de menor confiabilidad, lo cual también es importante destacar.
Al considerar todos estos puntos, iOS tiene un IPM bajo, pero los clientes de Apple a menudo muestran un LTV (valor de vida del cliente) alto, por lo que los anunciantes deben aceptar una menor eficiencia de marketing para obtener mayores ingresos financieros.
KPI principales por país y vertical
En Singularse analizan los datos por región:

Nota: Todos los datos, excepto N/A, son exclusivos de Android, y N/A corresponde a datos globales de iOS.
Insights avanzados: análisis por vertical
- 유틸리티
모든 세로 중에서 CTR과 IPM이 가장 높습니다.낮은 CPI와 강력한 CPM 덕분에, 이 분야 앱은 효율적인 가치 창출자로 평가됩니다. - 여행
여행 앱은 높은 IPM과 높은 CVR을 기록하는 경향이 있습니다.이는 사용자가 즉시 행동할 의도를 가지고 앱을 설치한다는 것을 나타냅니다. - 금융
핀테크 분야는 성장이 어려운 시장입니다.CPI는 매우 높고, IPM은 낮으며, 금융 사용자 확보 비용이 높고 전환율은 낮습니다. - 쇼핑/리테일
쇼핑 앱은 세로 중 두 번째로 높은 CPI를 기록하며, IPM은 눈에 띄지 않습니다.즉, 경쟁이 치열하고 획득 비용이 높은 성장 시장임을 의미합니다.쇼핑 앱 CVR은 서비스 중심 세로보다는 낮지만, 금융보다는 약간 높습니다.핵심 요약: 쇼핑 광고는 클릭을 많이 유도하지만, 전환은 중간 수준에 그치며 디지털 윈도우 쇼핑 고객이 많다고 볼 수 있습니다.
Insights avanzados: análisis por región
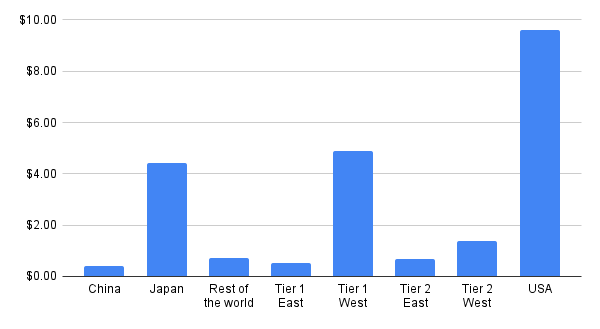
- 미국
비용은 높지만 전환 효율이 강력합니다:CPM이 가장 높고 CPI도 높지만, 동시에 IPM도 최고 수준을 기록합니다. - Tier 1 서구 (캐나다, 영국, 프랑스, 독일)
비용은 높지만, 미국에 비해 전환 효율은 다소 낮습니다. - 중국
노출량은 많지만, 전환율이 낮고 CPM은 매우 낮습니다.또한 IPM이 가장 낮아, 전반적인 효율은 제한적입니다. - Tier 2 서구: (호주, 멕시코, 브라질, 스페인, 이탈리아, 네덜란드, 폴란드)
CPM은 낮지만 IPM이 강력, 낮은 비용으로 효율적인 설치가 가능하며, ROI가 좋은 시장으로 평가됩니다. - 일본
CPI는 높지만 IPM은 중간 수준으로, 균형 잡힌 프리미엄 시장입니다. - Tier 2 동아시아/기타: (대만, 인도네시아, 터키, 태국, 필리핀)
낮은 CPI와 강력한 IPM 덕분에, 이들 국가는 비용 효율적인 성장 시장으로 평가됩니다.
Análisis profundo: CPI
IPC de Corea del Sur
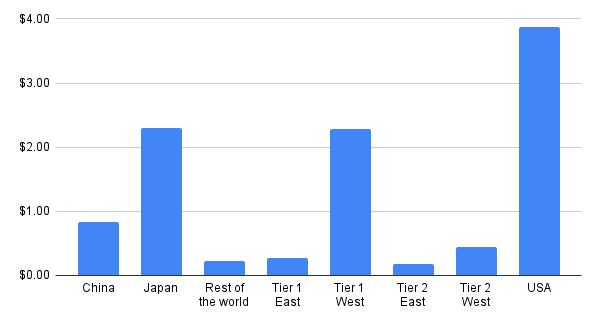
Como se esperaba, el CPI es más alto en EE. UU. Japón y los países occidentales de Tier 1 están casi al mismo nivel, y China sigue detrás.
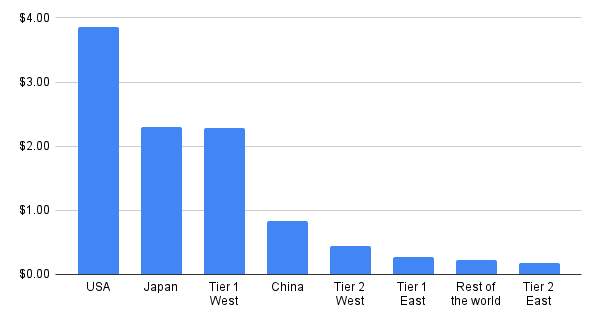
Resumen de cambios del trimestre
- EE. UU.: CPI aumentó un 14,7% en general
- Tier 1 occidental: CPI aumentó un 21,1%
- China: CPI cayó un 52,9%
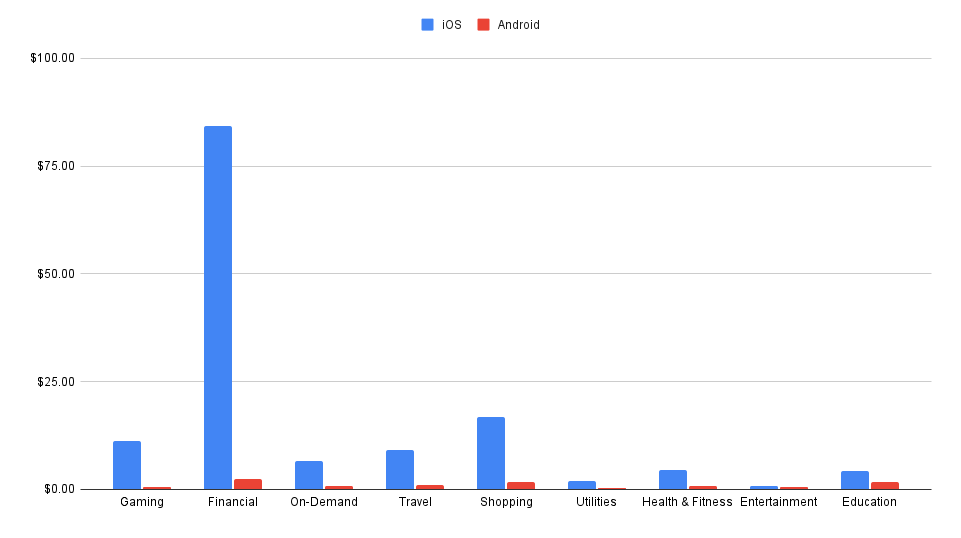
CPI por vertical de apps
Al observar el CPI por vertical de apps, incluido el sector financiero, es difícil extraer un significado relevante. Fintech domina el gráfico, dejando a otras categorías casi invisibles.
Sin embargo, el costo de adquirir nuevos clientes en fintech supera 5 veces al de otros verticales. El sector financiero es un vertical con gran potencial de ingresos publicitarios.
Excluyendo fintech, otras categorías muestran los siguientes resultados.
- Compras: costo alto
- Juegos: costo alto
En general, iOS cuesta mucho más que Android. Sólo el entretenimiento muestra poca diferencia.
IPC por vertical de aplicaciones, sin fintech
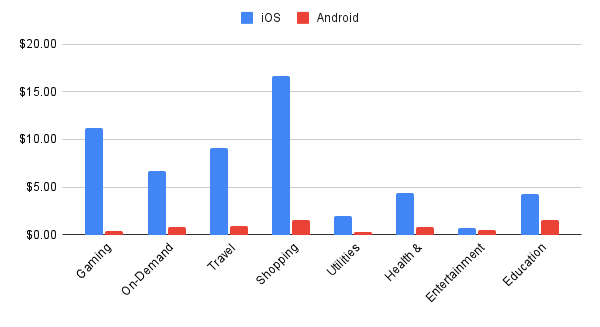
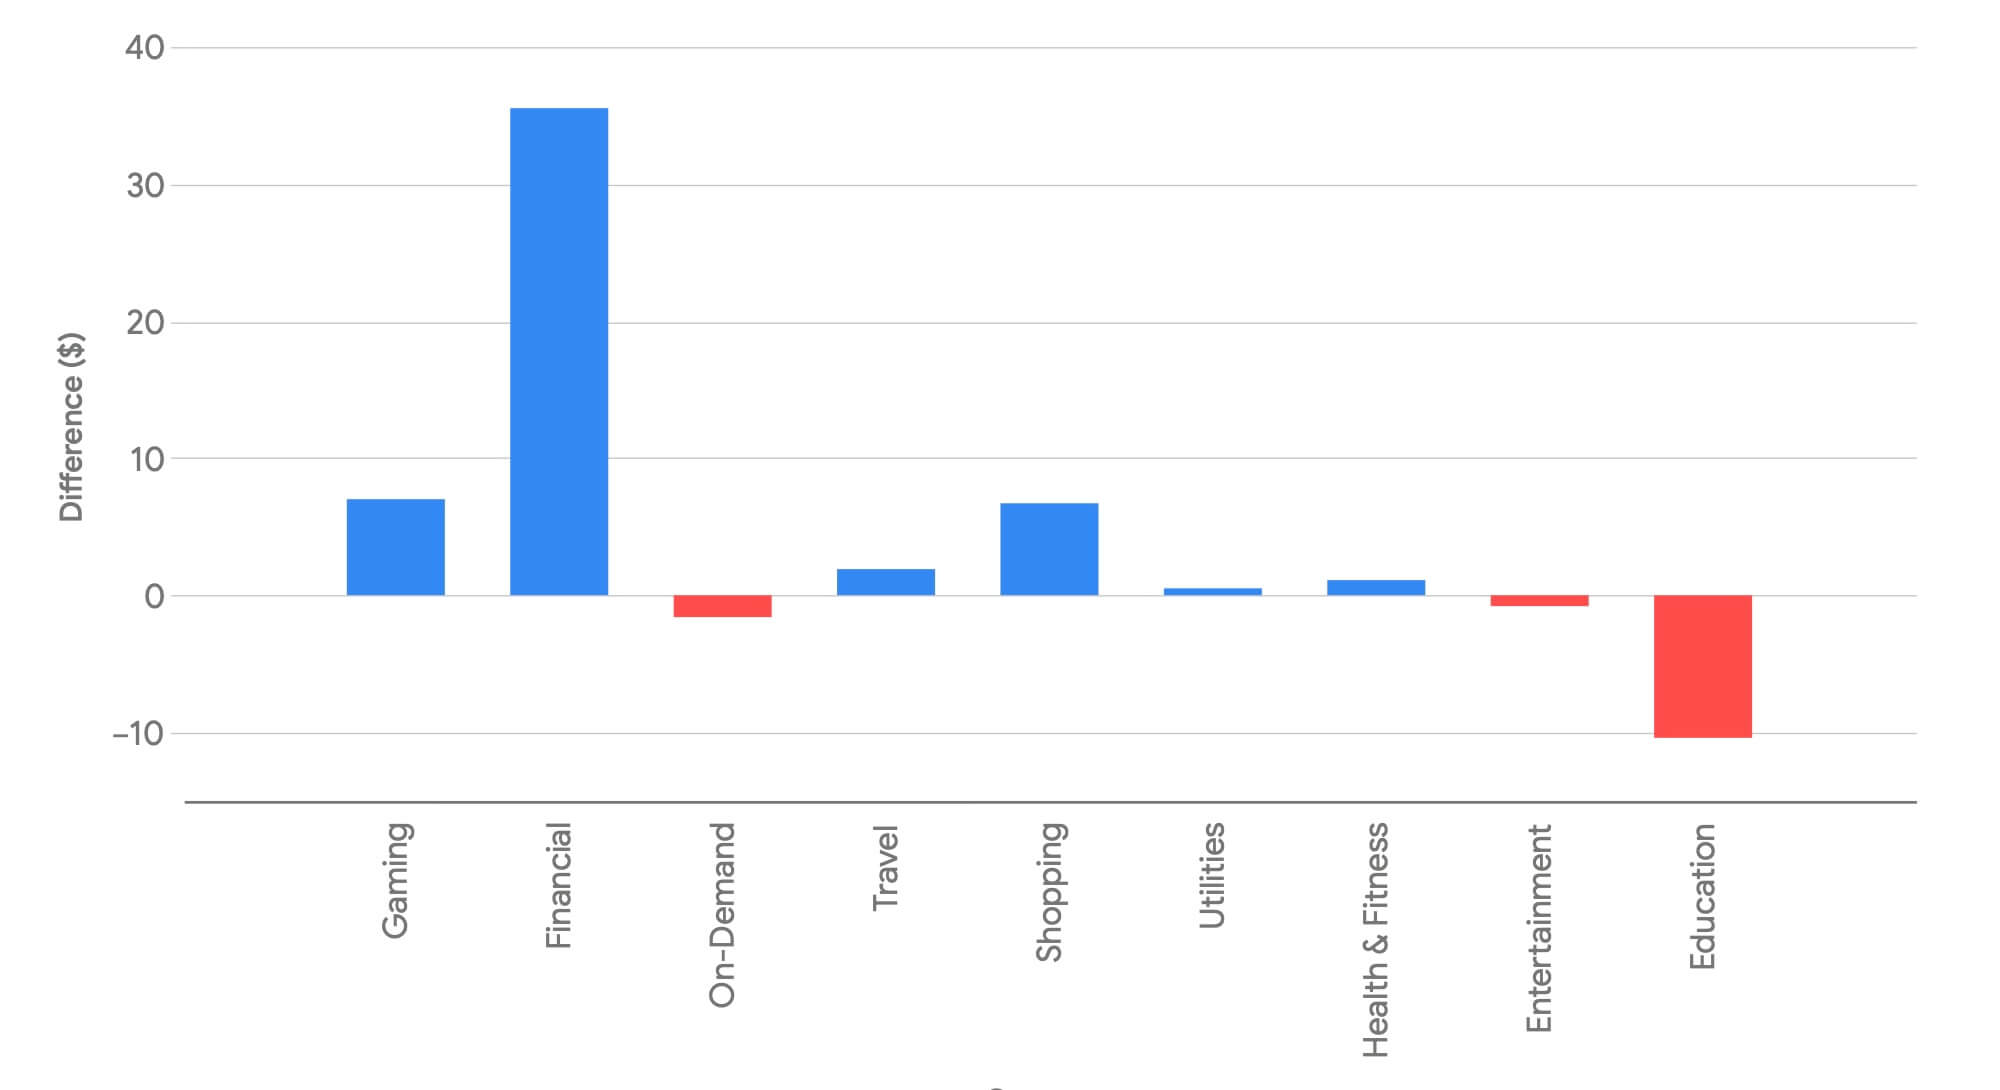
El cambio real proviene de la adquisición de usuarios en EE. UU.:
- Fintech CPI: +$35, +78%
- CPI de juegos: mayor aumento relativo, +166%
- CPI de compras: +67%
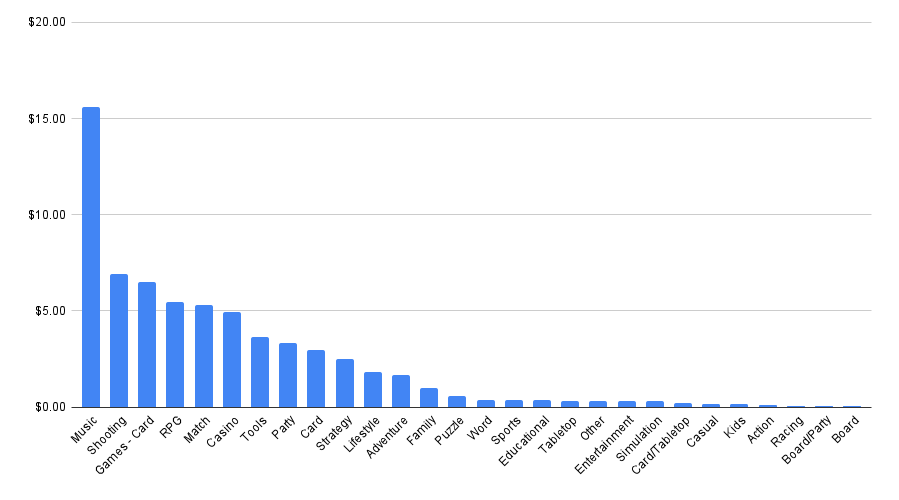
게임 르별 IPC
En Android, adquirir usuarios nuevos para juegos de música es difícil y tiene el costo de adquisición más alto. Le siguen los juegos de disparos y de cartas.
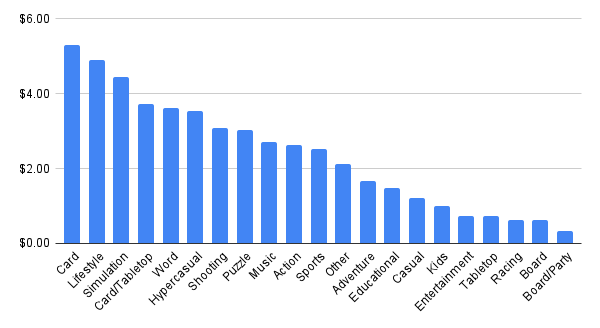
En iOS, los géneros de cartas, estilo de vida y simulación lideran.
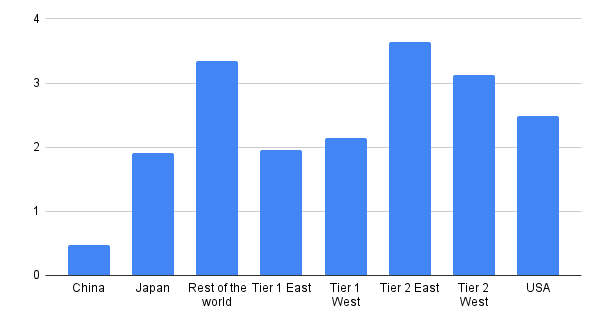
Indicadores clave por región: CPI, CTR, CPM, IPM
En Singular, analizamos los datos por región de la siguiente manera:
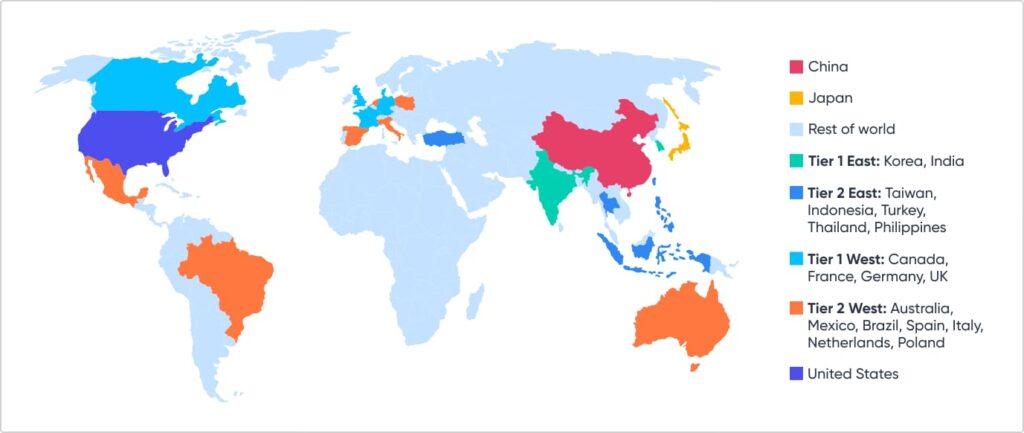
Nota: Todos los datos a continuación son de Android.
IPC de Corea del Sur
CPM por región
CTR por región
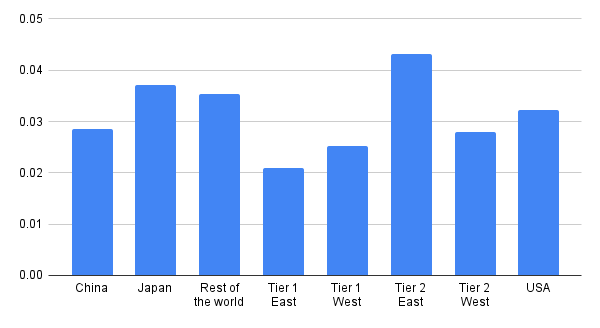
IPM por región
Tendencia de monetización: iOS vs Android
안드로이드는 규모의 플랫폼입니다. iOS는 수익의 플랫폼입니다.
물론 단순화한 표현이지만, 주요 분야별 안드로이드와 iOS의 수익 대 설치 데이터를 보면 이 결론을 피할 수 없습니다.

Las principales características son:
El mercado de juegos es completamente opuesto.
- 설치: 안드로이드 89.8% 대 iOS 10.2%
- 수익: iOS 87.2% 대 안드로이드 12.8%
온디맨드 앱은 설치 건수는 적지만(비율상으로도, 절대적으로도 훨씬 적음) iOS에서 더 많은 수익을 창출합니다.
- 설치: 안드로이드 87.7% 대 iOS 12.3%
- 수익: 안드로이드 38.2% 대 iOS 61.8%
쇼핑 앱은 iOS의 수익 창출 핵심 분야입니다.
- 설치: 안드로이드 79.3% 대 iOS 20.7%
- 수익: iOS 82.3% 대 안드로이드 17.7%
건강/피트니스 및 교육 분야는 iOS가 수익을 장악하고 있습니다.
- 건강/피트니스 설치는 균형적이지만(안드로이드 50.9% 대 iOS 49.1%), 수익은 93.5%가 iOS에서 발생합니다.
- 교육 설치는 나뉘어 있지만(안드로이드 51.1% 대 iOS 48.9%), 수익은 82.2%가 iOS에서 발생합니다
핀테크는 이러한 추세의 눈에 띄는 예외입니다. 설치는 안드로이드가 많지만, 수익 역시 안드로이드가 더 많습니다
엔터테인먼트는 가장 균형 잡힌 분야일 것입니다
- 설치: 안드로이드 72.5% 대 iOS 27.5%
- 수익: 안드로이드 67.2% 대 iOS 32.8%
Participación de gasto en redes: líder
Hubo algunas consolidaciones en la parte superior de las redes publicitarias del primer al segundo trimestre. Además, se confirmó la transición a DSP (Demand-Side Platform) orientado al rendimiento.
Empresas en crecimiento: crecimiento absoluto
En términos de aumento absoluto de participación, las 10 principales empresas del segundo trimestre son las siguientes.


Empresas en crecimiento: % de crecimiento
Los 5 principales redes publicitarias según el crecimiento porcentual son:.
- Jampp
- AppSamurai
- Buzzvil (consorcio coreano de tecnología publicitaria)
- Mega Fortuna (jugador de recompensas/ lealtad en juegos)
- Person.ly RTB
Jampp se ganó un lugar en ambas listas gracias al gran aumento del gasto de los clientes Singular .
Empresas en crecimiento por plataforma
Al analizar las empresas en crecimiento por plataforma, aparecen algunas diferencias.

.
iOS
Android
1

2

3
4


5

6

7
8

9

10
Las redes publicitarias de recompensas siguen creciendo.
Revisa los nombres de la lista.


Estas fueron las redes publicitarias de mayor crecimiento en el Q1 y mantuvieron su impulso en el Q2 como redes de recompensas o incentivos.
Mapa de calor de redes por sector
Es interesante observar la participación de gasto de las redes publicitarias por sector.
Cuota de voz de la red publicitaria
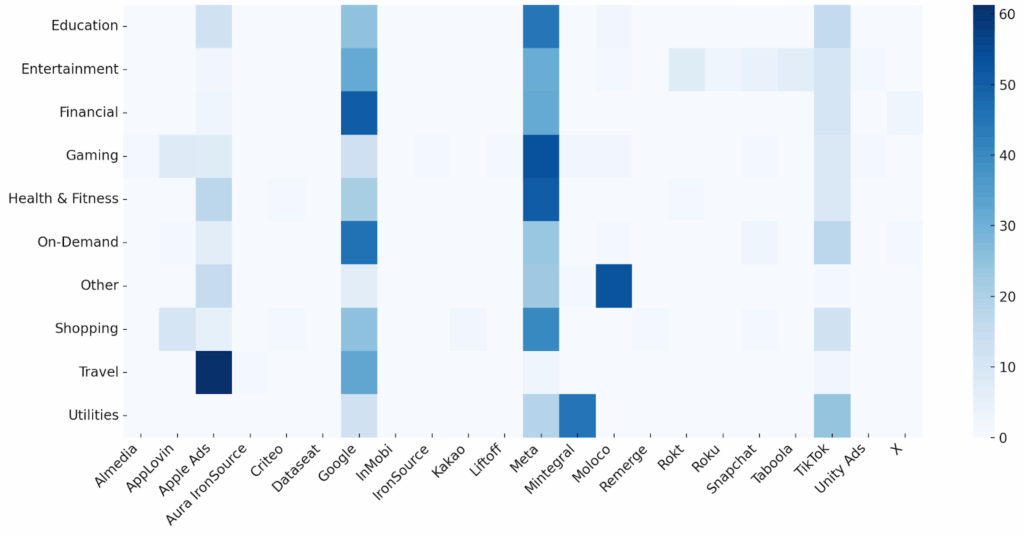
Algunas ideas básicas son las siguientes:
- **Meta** y **Google** son consistentemente las mejores redes en varios sectores.
- **TikTok** siempre está entre los top 3 en áreas con audiencia joven o centrada en entretenimiento.
- **Apple Ads** muestra una presencia significativa a pesar de ser exclusivo de iOS.
- 스냅챗(Snapchat), 모로코(Moloco), 앱러빈(AppLovin), 록트(Rokt) 같은 네트워크들은 특정 틈새 시장에서 최고의 성과를 보입니다
SAN(Self-Attributing Network)이 아닌 다른 광고 파트너들의 강점 분야는 다음과 같습니다.
- 앱러빈(AppLovin): 쇼핑, 게임, 온디맨드
- 알미디어(Almedia): 게임, 온디맨드
- 모로코(Moloco): 기타, 게임, 쇼핑
- 민티그럴(Mintegral): 유틸리티, 게임, 엔터테인먼트
- 록트(Rokt): 엔터테인먼트, 쇼핑, 온디맨드
- 타불라(Taboola): 엔터테인먼트, 쇼핑, 온디맨드
- 아이언소스(IronSource): 게임, 엔터테인먼트
- 리프트오프(Liftoff): 게임, 쇼핑
- 리머지(Remerge): 온디맨드, 쇼핑, 금융
- 카카오(Kakao): 엔터테인먼트, 기타
- 크리테오(Criteo): 쇼핑, 금융
Géneros de juegos más populares
Resultados principales:
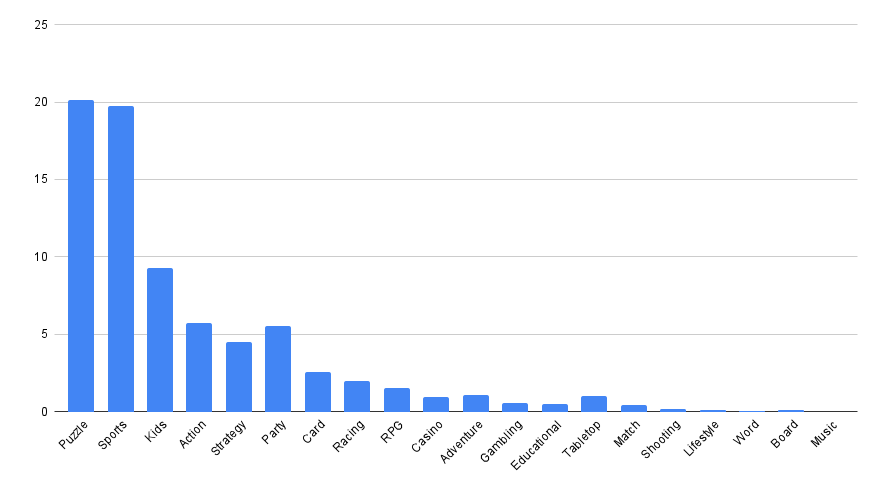
- 시뮬레이션 게임은 안드로이드와 iOS 모두에서 최고의 카테고리입니다.
- 스포츠 게임은 iOS에서 거의 두 배 더 인기가 많습니다: 19.8% 대 9.3%
- Niños y Fiesta Los juegos son especialmente fuertes en iOS.
- Niños: 9.3% vs 4.8%
- Fiesta: 5.6% vs 1.2%
- 더 틈새 시장의 장르는 다양합니다. 예를 들어, RPG는 안드로이드보다 iOS에서 비례적으로 훨씬 더 큰 비중을 차지합니다.
- 안드로이드는 더 액션 중심적이며, 짧게 즐기는(pick-up-and-play) 게임과 강도 높은 곀임 경험에 더 집중합니다. iOS는 스포츠, 어린이, 파티, 그리고 퍼즐 게임과 같은 장르의 경향이 있으며, 가족, 사교, 전략적 게임 플레이에 더 강한 성향을 보입니다.
Juegos de Android
Los géneros de juegos más populares a nivel mundial en Android son: Simulación, Acción, Rompecabezas.
Juegos para Android: los mejores géneros

Los géneros de juegos de más rápido crecimiento en Android son los siguientes.
- Juegos de mesa (Tabletop)
- Coincidencia (Match)
- Palabras (Word)
- Deportes (Sports)
- Niños (Kids)
- Estilo de vida (Lifestyle)
- Apuestas (Gambling)
- Casino (Casino)
- Cartas/Juegos de mesa (Card/tabletop)
Juego iOS
A nivel mundial, los géneros más populares en iOS son simulación, rompecabezas y deportes; luego niños y acción.
Juegos para iOS: los mejores géneros
Géneros de juegos de iOS con mayor crecimiento:
- Disparos
- Juegos de mesa
- Match
- Aventura
- Fiesta
- Deportes
- Tablero
- Juego de rol
- Estilo de vida
- Música
Sectores de apps más populares (Verticales)
Resultados principales:
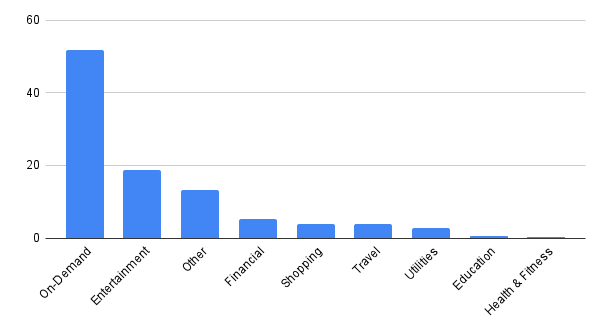
- 안드로이드 사용자는 온디맨드 서비스에 훨씬 더 집중합니다: 다운로드의 51.7% 대 37.5%.
- iOS는 안드로이드에 비해 엔터테인먼트 다운로드 점유율이 거의 두 배 높습니다: 36.6% 대 18.6%.
- 여행은 iOS에서 상대적으로 더 큰 비중을 차지합니다: 7.8% 대 3.8%.
- 안드로이드는 금융 서비스에서 약간 더 높은 점유율을 가집니다.
- iOS는 교육과 건강 및 피트니스 분야에서 약간 더 강세를 보입니다.
- 전반적으로 안드로이드 앱 설치는 기능 및 서비스 중심의 분야로, iOS는 라이프스타일 및 재량적 소비가 많은 분야로 향하는 경향을 보입니다.
- 전체적으로 가장 빠르게 성장하는 분야는 온디맨드, 엔터테인먼트, 그리고 쇼핑입니다.
안드로이드 앱 분야
주목할 점은 금융 카테고리가 이 두 카테고리의 규모에는 미치지 못하지만, 앞서 보았듯이 CPI는 10배 더 높을 수 있다는 것입니다.
안드로이드에서 측정된 전체 다운로드 중 온디맨드와 엔터테인먼트 분야가 (물론 게임은 제외하고) 무려 70.3%를 차지했습니다.
Aplicaciones de Android: principales verticales
Los sectores de apps de más rápido crecimiento en Android:
- Utilidades
- Compras
- On-demand
- Entretenimiento
- Otros
- Juegos
Sectores de apps iOS
iOS está mucho más concentrado, y el 74.1% de todas las instalaciones pertenecen a las categorías on-demand y entretenimiento.
Aplicaciones iOS: principales verticales
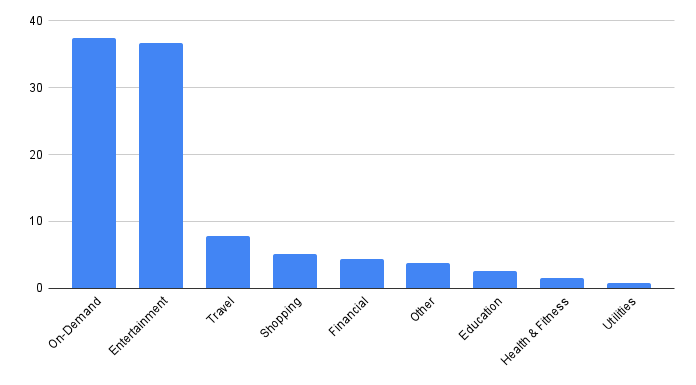
Los sectores de apps de más rápido crecimiento en iOS son los siguientes:.
- On-demand
- Salud y fitness
- Entretenimiento
- Juegos
- Viajes
Singular Consulte el ROI Index 2025.
Recientemente publicamos el ROI Index 2025 Singular , y en este informe profundizamos en el ROI por red publicitaria.
El informe de este año incluye lo siguiente.
- Redes publicitarias de mayor rendimiento basadas en ROI, escala y tasa de crecimiento
- Singular Cuadrante ROI: Encuentro de valor y escala
- 모로코(Moloco), 리프트오프(Liftoff), 레딧(Reddit), **애플 검색 광고(Apple Search Ads)**와 같은 급부상하는 플랫폼
- Filtrado de resultados por ubicación geográfica y categoría de aplicación (primera oferta)
- Perspectivas sobre redes publicitarias de recompensas en crecimiento
Basado en miles de millones de dólares en gasto publicitario, cientos de miles de millones de instalaciones de apps y billones de impresiones publicitarias, el Singular ROI Index es el informe publicado durante el período más largo.
파트너 인사이트

AppMagic: 2025 Q2 juego & LiveOps informe de tendencias
- 1. Tendencias de ingresos por subgénero
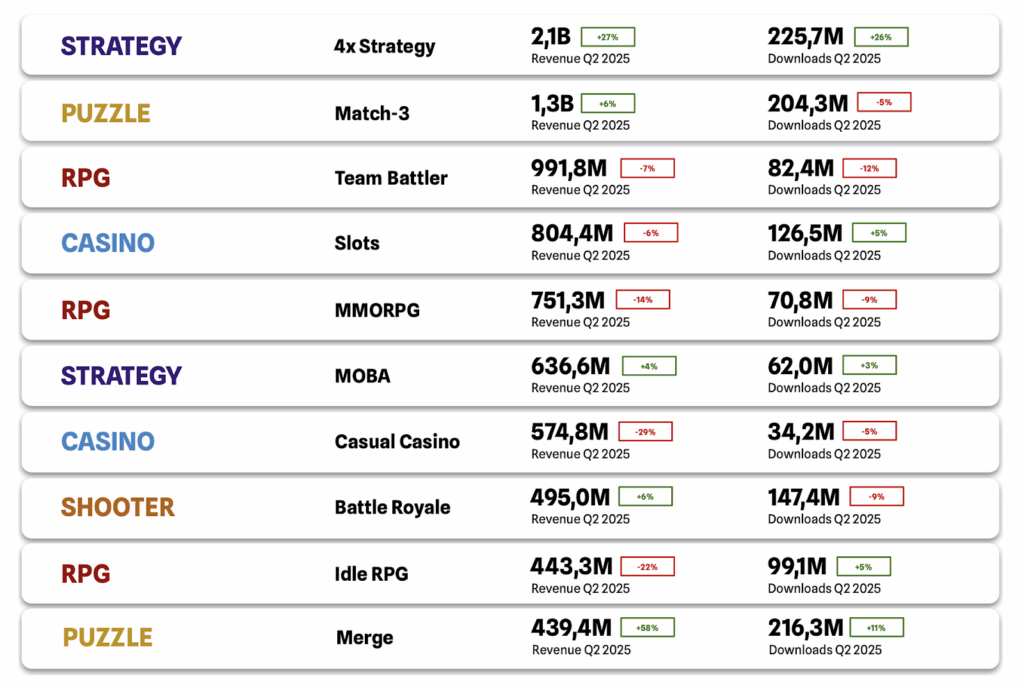
카지노(Casino)
• 삡위 3대 장르 중 유일하게 매출 하락.
• MONOPOLY GO!, Slotomania, Jackpot Party 등 주요 타이틀의 월간 매출 감소가 핵심 요인.
• 감소에도 불구하고 여전히 전체 매출 순위에서는 상위권 유지.
4X 전략(4X Strategy)
• 시장은 활발한 성장세 유지.
• 주요 드라이버: Last War: Survival, Whiteout Survival.
• 신흥 타이틀: 三国:谋定天下, Dark War: Survival, Top Heroes: Kingdom Saga.
• 블록버스터 외에도 신규 프로젝트의 안정적 확산이 확인됨.
머지(Merge)
• Merge-2 계열 타이틀(예: Gossip Harbor, Seaside Escape, Merge Cooking)이 안정적 성장 견인.
• 반면, Merge-3 계열(예: Alice’s Dream)은 매출 하락세.
Los géneros de más rápido crecimiento
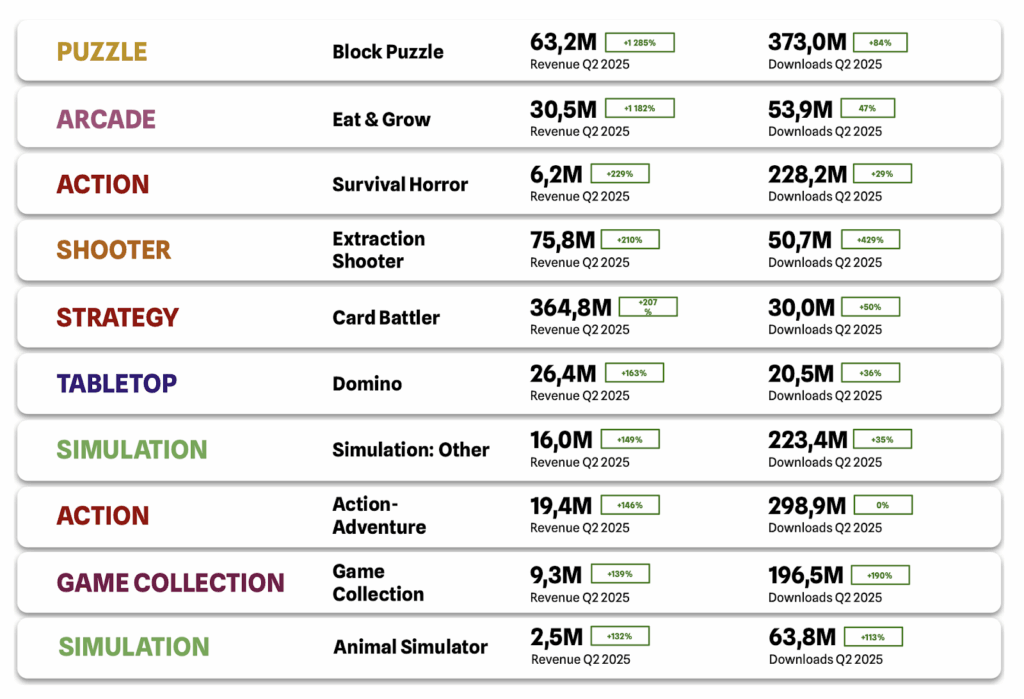
Rompecabezas de bloques (Block Puzzle)
• En comparación con el trimestre anterior +1.3% aumento de ingresos, la tasa de crecimiento más alta durante el período observado.
• Factores principales de crecimiento: Color Block Jam.
• Wood Away, Crowd Express, Screw Block Escape también contribuyen al crecimiento.
Eat & Grow
• En comparación con el trimestre anterior +1.2% aumento de ingresos.
• Principales títulos: All in Hole, Hole Em All, Hungry Shark World.
• El gameplay y la monetización del género de juegos simples se están refinando claramente. • continúa.continúa.
Otros títulos de crecimiento
• Survival Horror: 超自然行动组
• Extraction Shooter: Delta Force
• Card Battler: Shadowverse: Worlds Beyond
• Domino: Domino Dreams
시뮬레이션(Otro)
• 분류하기 어려운 독창적 메커닉 기반 게임의 성장세 두드러짐.
• 주요 타이틀: 时光杂货店, Mission Chief, 我的休闲时光, Food Stylist, 桃源深處有人家.
• → 새로운 하위 장르 탄생 가능성 시사
2. Tendencia de LiveOps
이벤트 밀도 변화
• 2025 Q2 긱준, 게임당 평균 이벤트 수 +10% 증가.
• 주로 긱존 이벤트 재런칭 중심.
• 신규 이벤트(새 테마 포함)는 오히려 -5% 감소
인사이트
1. LiveOps 비중 강화: 신규 프로젝트조차 빠른 속도로 이벤트 캘린더 확대.
2. 계절적 요인: 주요 연휴 종료 후 여름철에는 이벤트 강도가 완화 → 데이터 분석 및 가을 대비시기로 활용
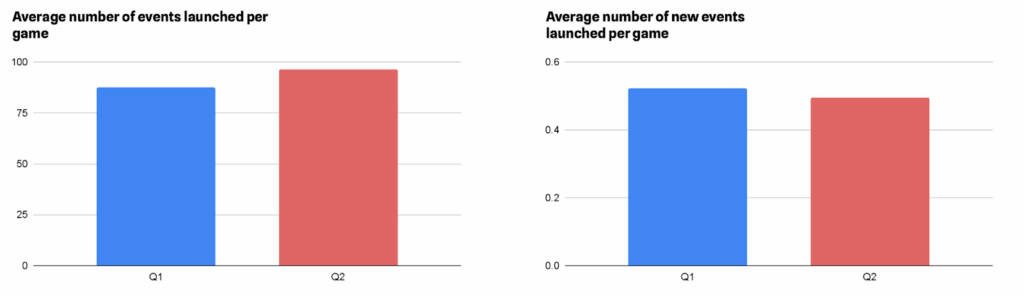
메커닉별 사용 빈도
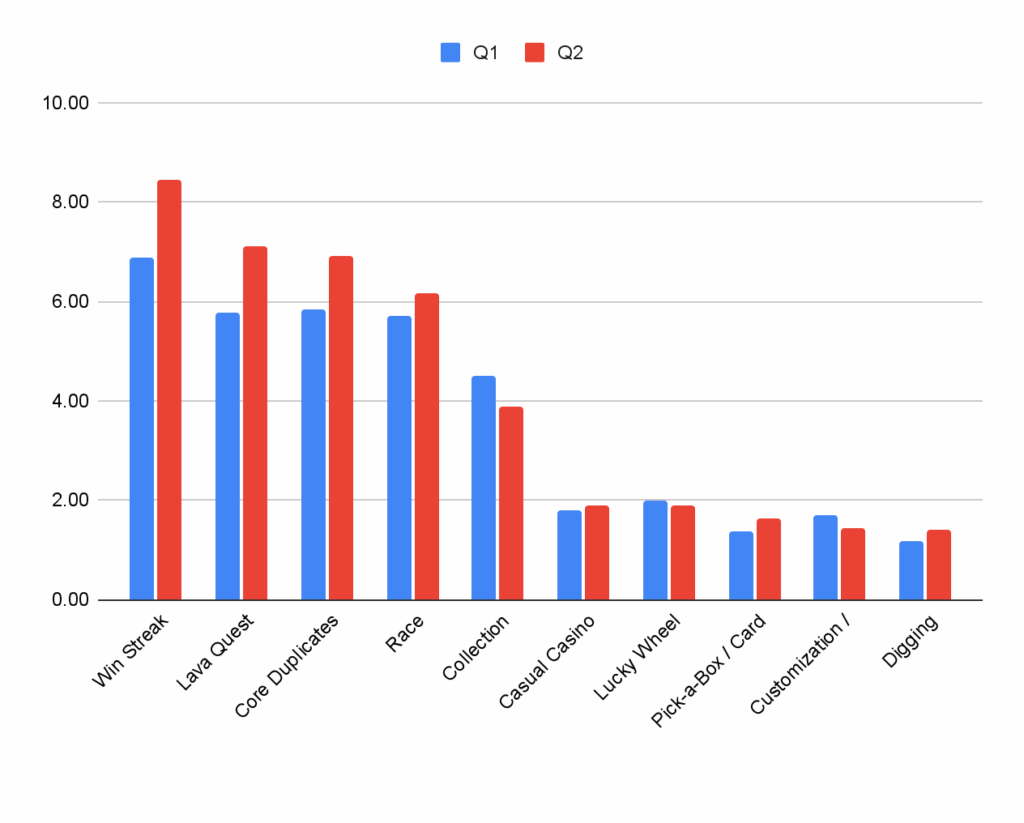
• 증가세: Win Streak, Lava Quest, Pick-a-Box/Card, Core Duplicates, Digging (+7%~+23%).
• 감소세: Collection (-13.8%) → 주로 연말연시 이벤트 종료 영향.
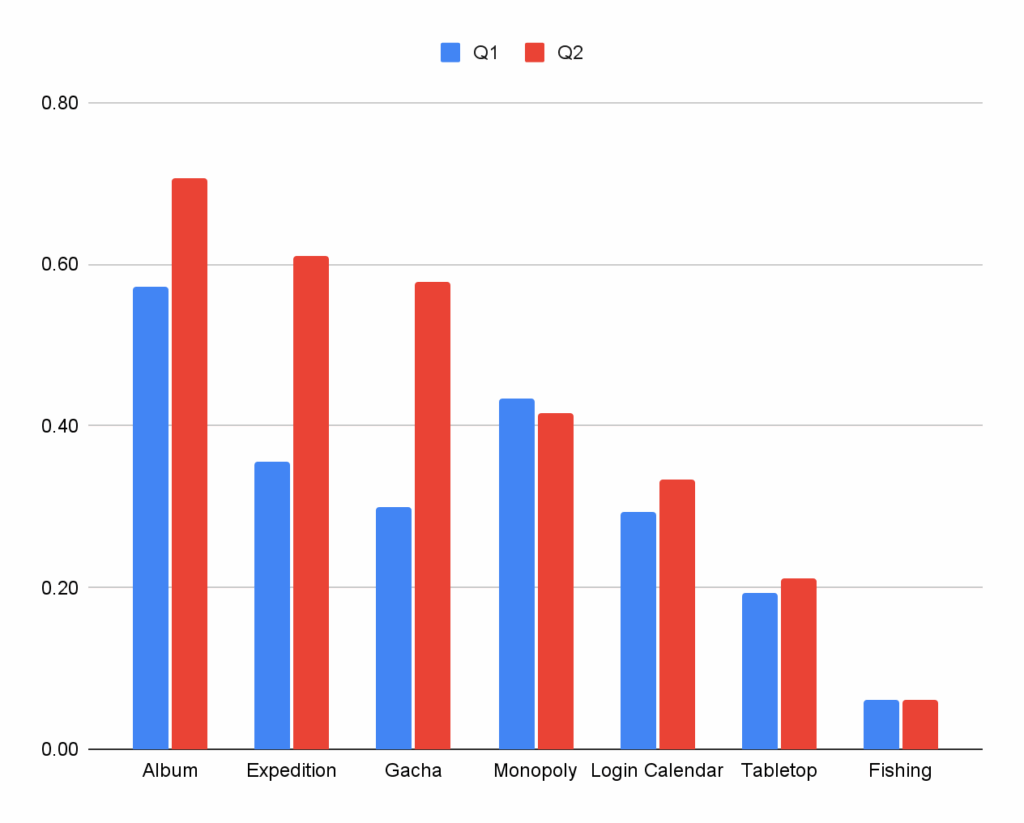
• 희귀 메커닉 성장: Gacha, Expedition, Album.
• 특히 Album 메커닉은 변동 없이 꾸준한 성장세 유지.
• 정체/감소: Fishing, Monopoly → 인기도 감소 조짐
| Mecánica común | Tasa de crecimiento intertrimestral |
| Racha de victorias | 23.04% |
| Búsqueda de lava | 22.88% |
| Elige una caja / Tarjeta | 19.43% |
| Duplicados de núcleo | 18.33% |
| Excavación | 18.22% |
Promedio de eventos por juego según el mecanismo más popular
3. 결론 및 전망
• 단순 장르(Block Puzzle, Eat & Grow)의 고도화가 매출 성장의 핵심 동력으로 부상.
• LiveOps 중요성은 더욱 확대되고 있으며, 이벤트 운영 전략이 성패를 가르는 요소로 자리잡는 중.
• 신규/비정형 시뮬레이션 게임의 급부상은 향후 새로운 서브장르 정의를 이끌 가능성이 높음
| Mecánicas raras | Tasa de crecimiento intertrimestral |
| Gacha | 92.59% |
| Expedición | 71.88% |
| Álbum | 23.30% |
| Calendario de inicio de sesión | 13.21% |
| Superficie de la mesa | 8.57% |
| Pesca | 0.00% |
| Monopolio | -3.85% |
Número promedio de eventos por juego de mecánicas raras

AppTweak: CPP aumento máximo de la tasa de conversión del 8.6%
Según el informe de tendencias y benchmarks ASO 2025 de AppTweak, la página de producto personalizada (CPP) tiene un impacto fuerte en el rendimiento de campañas pagas, pero aún no se aprovecha suficientemente en Apple Ads.
2024년 기준, 상위 앱의 31%, 상위 게임의 26%만 CPP를 사용했고, 이는 10개 중 7개가 기회를 놓친 셈입니다.
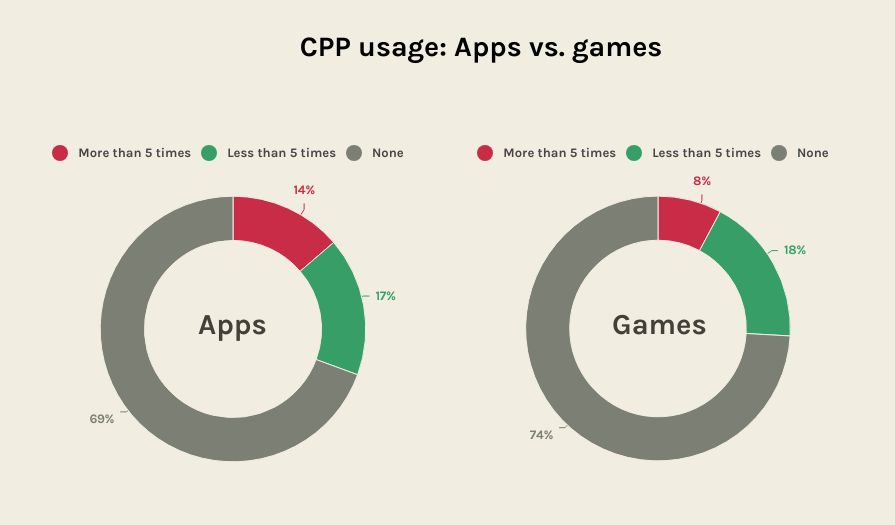
CPP를 도입한 앱들은 평균적으로
• 전환율(CVR) +5.9%
• 탭-스루율(TTR) +1.3%
• 노출 대비 설치율(ITI) +1.3%
Se obtuvo este resultado.
특히 일반 키워드(Generic Keyword) 캠페인에서 CPP는 기본 페이지 대비 무려 +8.6% CVR uplift를 기록하며, 검색 의도에 맞춘 맞춤 페이지 최적화의 강력한 효과를 입증했습니다

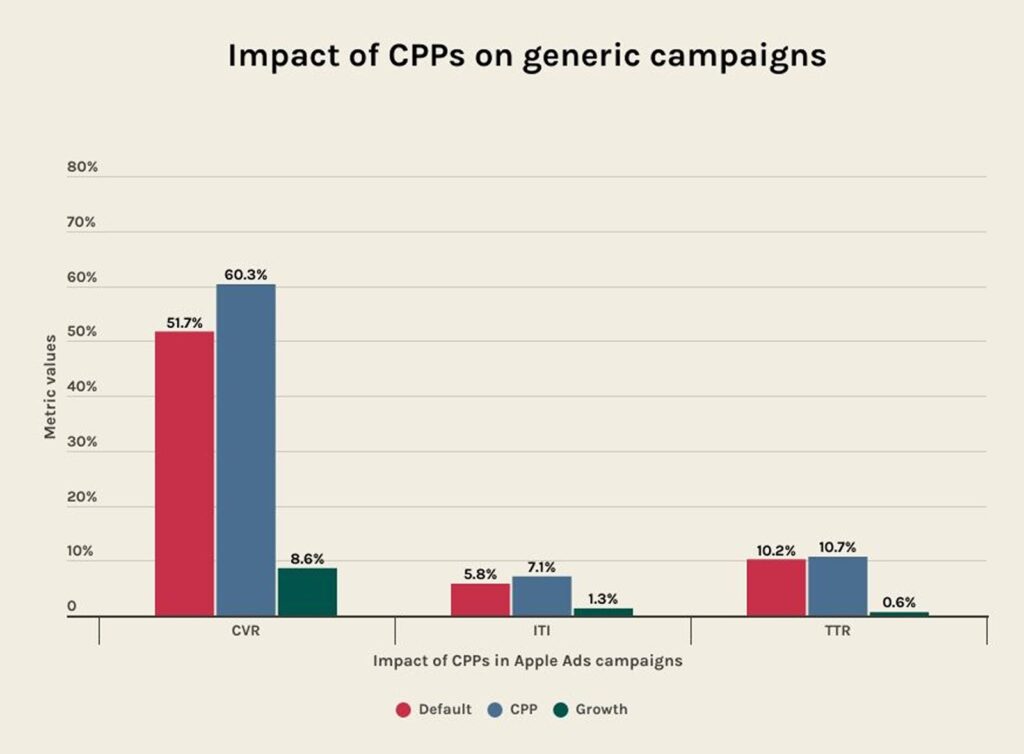
5 estrategias de uso de CPP
Las cinco estrategias principales para maximizar el rendimiento en campañas de Apple Ads usando CPP son las siguientes:
- 1. 특정 오디언스 타겟팅
예: 언어 학습 앱이 “Hablando español”용 CPP와 “Hablando francés”용 CPP를 각각 제작. - 2. 핵심 기능(또는 신규 기능) 강조
예: 식물 앱이 “Crecimiento de plantas”와 “Identificación de plantas” 기능을 각기 다른 CPP로 소개. - 3. 시즌별·프로모션 캠페인 홍보
예: 쇼핑 앱이 블랙 프라이데이 딜 전용 CPP를 제작. - 4. 복귀 유저 리인게이지먼트
예: 음악 앱이 ‘가사 번역’ 같은 요청이 많았던 기능을 강조한 CPP로 이탈 유저 복귀 유도. - 5. 경쟁사 공략
예: 배달 앱이 경쟁사의 약점(긴 배달 시간)을 겨냥해 “20분 내 배달”을 강조한 CPP 제작.
¿Por qué CPP ahora?
El hecho de que la tasa de conversión sea alta, la cuenta de ...
Esto significa, el uso de CPP como herramienta dedicada ...es.
👉 Ahora; Utiliza CPP para impulsar los puntos ......
Jampp: CTV campaña creció 56%
CTV ya no es solo un nuevo juguete brillante, sino que se ha convertido silenciosamente en el arma secreta revelada de la industria.
El número de campañas de CTV a móvil creció un 56 % desde la segunda mitad de 2024, y aumentó un 17 % en el primer trimestre de 2025 respecto al anterior, manteniéndose ese ritmo en el segundo trimestre. Los presupuestos ya no se mueven por curiosidad, sino con confianza, y el gasto publicitario de estas campañas se duplicó en la primera mitad de 2025. Para los anunciantes móviles, esto es una señal clara: ya no es momento de probar CTV, sino de escalarlo.
En el segundo trimestre de 2025, las categorías de apps que impulsaron este crecimiento fueron juegos y 아이게이밍, y finanzas. La primera representó aproximadamente el 40 % de los nuevos adoptantes de CTV, mientras que la segunda alrededor del 28 %. En particular, CTV 스토리텔링 ha demostrado ser muy eficaz para simplificar el proceso de apertura de nuevas cuentas o mostrar cómo se utilizan los incentivos de bienvenida.
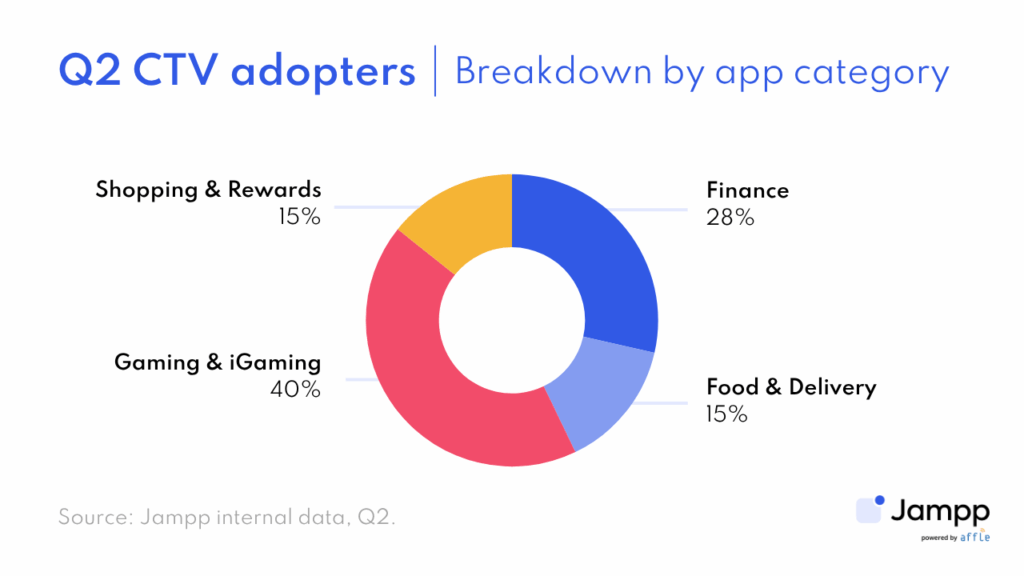
Al operar CTV a escala global, Jampp ayuda a los anunciantes móviles a escalar en todos los mercados principales. En los últimos dos años, la fiebre del CTV de rendimiento vio a Latinoamérica y Asia‑Pacífico como los primeros adoptantes, pero en el segundo trimestre Norteamérica emergió como nuevo líder, representando más del 40 % de los nuevos adoptantes.
¿Por qué está ocurriendo esto:
- Canal inexplorado: aunque el CTV es popular, los marketers de apps aún no lo aprovechan al máximo, lo que brinda una excelente oportunidad para diversificar el alcance más allá de los canales tradicionales.
- Alcance ampliado por hogar: en móvil ve un anuncio un solo usuario, pero una única impresión en CTV puede llegar a varios usuarios simultáneamente.
- Seguimiento centrado en performance: la tecnología de punta va más allá de campañas de branding tradicionales, permite a los marketers impulsar instalaciones y conversiones in‑app en tiempo real, y rastrear la atribución mediante MMP líderes como Singular .
Mejora de resultados y eficiencia de costos:
- CTV demostró su valor al incrementar más del 40 % las instalaciones cuando se ejecutó junto a campañas móviles en el segundo trimestre.
- Aproximadamente el 47 % de las instalaciones generadas por campañas CTV en el segundo trimestre completaron acciones clave en el embudo.
- El CPM varía según la región; en Norteamérica está entre 8 y 12 dólares en promedio, y en Latinoamérica entre 3 y 7 dólares, posicionándose como un canal de alto impacto con precios competitivos frente a la TV tradicional.
La CTV se ha convertido en un elemento esencial para el crecimiento móvil. Es el momento de cerrar la brecha entre la TV y el móvil, y los usuarios ya lo están haciendo.

YouAppi: banners display 2025 … formato pequeño, pero gran impacto
En el segundo trimestre de 2025, YouAppi se centró en analizar el verdadero valor de los banners display, destacando el formato 320×50, a menudo subestimado. En múltiples campañas y verticales, realizamos pruebas de incrementalidad que revelaron la contribución real de este pequeño formato dentro del funnel de retargeting.
Los resultados desafiaron las suposiciones del sector: los banners 320×50 no solo son rentables, sino también de alto rendimiento. Cuando se colocan y miden correctamente, este creativo compacto genera aumentos medibles en engagement y conversiones.
¿Por qué ocurre esto?
- Momento basado en intención: los banners pequeños suelen generar clics de mayor calidad, lo que a menudo indica usuarios con una intención de re‑engagement más fuerte.
- Sinergia cross‑format: los banners display refuerzan campañas más amplias, garantizando reconocimiento de marca a lo largo del recorrido del cliente.
- Impacto medido: con ventanas de atribución precisas y metodologías de lift, el ROI real del banner se vuelve claro.
Caso destacado: cliente de juego – prueba de lift display del Q2
Entre varios tests, destaca un caso de una app líder de juegos móviles que realizó una prueba de lift display de un mes en el Q2.
Tamaño del grupo de prueba:
- Grupo experimental: aproximadamente 500,000 usuarios
- Grupo de control: ~50,000 usuarios
Distribución del gasto por formato de anuncio:
- 320×50: 57%
- 300×250: 19%
- 320×480: 18%
- 300×50: 3%
- 480×320: 2%
- 728×90: 1%
Resultados de desempeño:
- Incremento de aperturas de app:
- Único: +19.6%
- No único: +32.3%
- Incremento de compras in-app:
- Único: +33.2%
- No único: +39.0%
- Significancia estadística: 96.2%
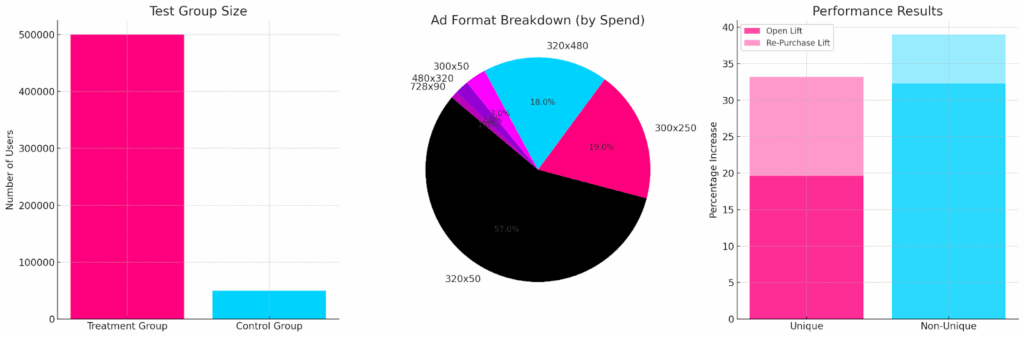
Resumen clave
Durante el segundo trimestre, nuestras pruebas mostraron que el banner display 320×50 superó silenciosamente las expectativas y, en retargeting, a menudo superó a los anuncios de video. En el caso presentado, este formato absorbió la mayor parte del gasto y contribuyó a una de las mayores alzas de compra del trimestre.
A medida que las marcas buscan estrategias de retargeting más eficientes, formatos de display verificados como el 320×50 no pueden pasarse por alto. Cuando se combinan una planificación creativa integral con una atribución detallada, pueden generar resultados de negocio a gran escala.
Pequeño banner. Gran rendimiento. El marketer inteligente conoce la diferencia.
Nota
국가 및 티어 구분
Filtramos los datos globales según varios criterios. Uno de ellos es el nivel de país, definido según nuestra base de clientes de la siguiente manera:
- 중국
- Japón
- Otros países
- Tier Este 1: Corea del Sur, India
- Tier Este 2: Taiwán, Indonesia, Turquía, Tailandia, Filipinas
- Tier 1 occidental: Canadá, Francia, Alemania, Reino Unido
- Tier 2 occidental: Australia, México, Brasil, España, Italia, Países Bajos, Polonia
- Estados Unidos
Acerca de los datos
Todos estos datos provienen del ecosistema adtech que Singularmonitorea. Con una fuerte presencia en plataformas de marketing móvil y un vasto pool de datos, nuestras insights tienden a enfocarse en apps que gastan mucho en adquisición de usuarios y están en fase activa de marketing y crecimiento.