Introducción y TLDR
Q1 2026 fue el trimestre en que llegaron los servicios públicos.
El retroceso postvacaciones no se dio. El gasto total en publicidad en Q1 2026 subió 0,94% respecto a Q4 2025. En Q1 2025, el gasto cayó 7,4% intertrimestral. Normalmente Q1 se contrae fuerte tras Q4; este año se mantuvo. Es la primera señal de un cambio estructural en el mercado.
Lo que cambió fue la composición. El gasto en servicios públicos se disparó 943% QoQ. La educación creció 65.9%, la segunda tasa más alta del conjunto de datos – base pequeña, pero señal clara. Entretenimiento superó un hito trimestral, subiendo 50.1%. Finanzas creció 35.3%. Estos cuatro verticales generaron todo el aumento incremental y más, compensando totalmente el colapso de On-demand (-30.5%) y E-commerce (-38.7%).
La dinámica de costos de la plataforma está invertida. Las impresiones de iOS subieron 13,3%, mientras que las de Android bajaron 6,4%. El CPM de iOS cayó 10,5%; el CPM de Android subió 7,3%. El CPI de Android subió 15,1% a $0,76. El CPI de iOS bajó 1,1% a $3,03.
En el ranking de redes publicitarias, se rompió una racha. TikTok no tuvo gasto neto en Q1 2026. Facebook lideró todas las redes. Moloco quedó segundo.
El crecimiento del Q1 no fue expandirse por todas partes. Fue rotación vertical a velocidad. Los servicios públicos explotaron, la educación se aceleró desde una base pequeña, el entretenimiento alcanzó un hito trimestral, y las plataformas que más se beneficiaron fueron las que pudieron absorber la expansión del inventario de iOS.
Aspectos destacados y conclusiones clave
- El gasto total subió 0,94 % QoQ desde el pico de Q4. El Q1 suele ser un trimestre de contracción.
- El gasto en servicios públicos se disparó 943 % QoQ – el mayor aumento porcentual vertical del conjunto de datos.
- Educación creció 65.9% intertrimestral, el segundo mayor aumento porcentual del conjunto de datos. Crecimiento desde una base pequeña, pero la señal direccional es clara.
- Entretenimiento superó un hito de gasto trimestral por primera vez (+50.1% intertrimestral).
- El CPI de Android subió 15.1% a $0.76; el CPI de iOS bajó 1.1% a $3.03.
- Las impresiones de iOS aumentaron 13.3% intertrimestral, reduciendo el CPM de iOS un 10.5%. Las impresiones de Android cayeron 6.4%, elevando el CPM de Android un 7.3%.
- On-demand cayó 30.5% y el comercio electrónico cayó 38.7%, terminando el impulso de la temporada navideña.
- Facebook superó a TikTok como el mayor generador de gasto. TikTok no obtuvo gasto neto.
- Health & Fitness dio la vuelta: iOS ahora lidera en instalaciones (56.3%), invirtiendo la histórica mayoría de Android.
Conclusión
Q1 2026 desafió la gravedad post-festiva que define la mayoría de los primeros trimestres. El gasto se mantuvo. La composición giró bruscamente. Los costos de plataforma se invirtieron. Los anunciantes que detectaron la rotación temprano encontraron eficiencia; los que se aferraron a los ganadores del Q4 pagaron por el error.
El gasto total se mantuvo, pero la composición cambió drásticamente. ¿De dónde vino el crecimiento?
Como siempre, los datos de este informe se basan en una parte significativa de los datos de Singular:


Tendencias globales del gasto publicitario
El gasto publicitario global subió 0,94% respecto al Q4 2025. El Q4 suele ser el trimestre con mayor gasto del año, y el Q1 casi siempre devuelve parte. En el Q1 2025, el gasto cayó 7,4% intertrimestral. El hecho de que el Q1 2026 se mantuviera en niveles de Q4 confirma una expansión real de la demanda, no solo mantenimiento estacional.

- +0.43% Gasto Android QoQ (Q4 2025 a Q1 2026)
- +1.43% Gasto publicitario iOS intertrimestral (Q4 2025 a Q1 2026)
iOS mantuvo una ligera ventaja de gasto sobre Android en Q1, siguiendo el patrón de Q4 donde la prima de monetización de iOS mantiene mayor inversión publicitaria pese a menores instalaciones. La historia más relevante es de impresiones, no de gasto.
Al observar las impresiones publicitarias globales por SO:
- Cambio Android: -6.38% (disminución)
- Cambio iOS: +13.32% (incremento)
Las impresiones totales se mantuvieron prácticamente estables (+0.64%), pero la participación cambió significativamente: iOS ganó más del 13% del inventario de impresiones en un solo trimestre.
Gasto publicitario por vertical
El gasto creció alrededor de 1% intertrimestral en general, pero el desglose por vertical revela la verdadera historia. Cuatro verticales impulsaron el crecimiento. Seis se mantuvieron estables o se contrajeron.

Utilities es el dato más llamativo del informe. El gasto subió 943%, reflejando la expansión de apps de utilidad con IA, servicios VPN y herramientas de productividad que irrumpen en la adquisición pagada. Esta categoría, ausente en el ranking de gasto de Q4’s, ahora tiene una cuota significativa y en crecimiento.
La educación creció 65,9%, la segunda tasa más alta del conjunto de datos. La base es pequeña, pero la señal direccional es clara – las apps de aprendizaje móvil impulsaron el gasto en Tier 1 Este y Tier 2 Oeste, donde el CPI de educación es muy eficiente. Entretenimiento superó un hito nunca antes alcanzado en gasto trimestral, subiendo 50,1%. Finanzas creció 35,3%, impulsado por fintech y la expansión de apps de finanzas personales en mercados premium y emergentes.
La contracción del 30,5 % de On-demand’s y la caída del 38,7 % de E-commerce’s son patrones estacionales amplificados por el ciclo post‑vacaciones. Ambos verticales se impulsaron en el Q4 con entregas de regalos y comercio festivo. El reinicio del Q1 fue predecible en dirección; la magnitud refleja cuán fuertemente se financiaron durante la temporada alta.
Conclusión
El mapa vertical del Q1’s es irreconocible respecto al del Q4’s. Las utilities pasaron de ser las últimas a las de mayor crecimiento. La educación mostró un fuerte crecimiento. El entretenimiento alcanzó un hito trimestral por primera vez. On-demand y E-commerce devolvieron su prima de temporada. Es una normalización y una rotación que ocurren simultáneamente.
Gasto publicitario por región
La concentración geográfica que marcó el Q4 2025 se deshizo. Q4 lideró Tier 1 East (+25%) y EE. UU. (+17%). En Q1, Tier 1 East cayó 12,9% y EE. UU. quedó estable.

Niveles: Tier 1 West = Canadá, Reino Unido, Francia, Alemania. Tier 1 East = Corea, India. Tier 2 West = Australia, Brasil, México y Europa Occidental. Tier 2 East = Indonesia, Filipinas, Tailandia, Taiwán, Turquía. Japón y China se monitorizan por separado.
Resto del Mundo lideró todos los niveles con un aumento del 11,1%, seguido por Tier 2 East con un 8,5% y Japón con un 5,3%. Estos son mercados que tuvieron un gasto modesto o plano en el Q4 y están recuperándose en el Q1 a medida que se disipa la concentración de vacaciones.
Tier 1 East’s 12.9% de contracción y China’s 22.5% de caída representan la reversión del empuje agresivo de fin de año visto en esos mercados en el Q4. Son las contracciones absolutas más fuertes del conjunto de datos de este trimestre. Señalan una retirada de la concentración de inventario premium, no una salida estructural de estos mercados.
EE. UU. subió 0,3%, casi plano respecto al pico del Q4. Esa estabilidad, junto a un 6,9% más de impresiones, impulsó la dinámica del CPM: gasto modestamente creciente pero mucho más suministro de impresiones, señal de una subasta competitiva sin hiperinflación en Q1.
Conclusión
La concentración geográfica de Q4’s se deshizo bruscamente en Q1. Tier 1 East pasó de +25% a -12.9%. Rest of World lideró con +11.1%. EE. UU. se mantuvo. Q1 es donde se redistribuyen los dólares antes de la próxima concentración.
Con la visión global del gasto en foco, la siguiente capa es la infraestructura de medición. ¿Cuánto de la actividad de iOS pueden rastrear realmente los anunciantes? ¿Y cómo se distribuye esa señal entre los verticales?
Disponibilidad de ATT e IDFA
Las tasas de opt‑in de ATT miden el porcentaje de usuarios de iOS que conceden permiso de seguimiento al abrir la app. Las tasas varían mucho por vertical, según el intercambio de valor percibido entre usuarios y apps. El Q1 2026 muestra estabilidad general en la mayoría de verticales, con un movimiento destacado: Entretenimiento cayó del 0,80 % en el Q4 2025 al 0,30 % en el Q1 2026, la mayor caída de una sola vertical en el conjunto de datos. Utilidades ha sido baja durante varios trimestres consecutivos: 0,33 % en el Q4 2025 y 0,30 % en el Q1 2026, reflejando un mix de apps dominado por herramientas, VPN y apps de productividad donde los usuarios no tienen razón funcional para aceptar el seguimiento. La tasa global de opt‑in del Q1 2026 es del 2,80 %

Aceptación de ATT por vertical
On-demand (4.6%), Gaming (4.1%) y Other (5.0%) lideran el conjunto de datos, donde el compromiso funcional y el intercambio de valor inmediato hacen que la aceptación sea más probable. Finanzas y Educación se mantienen en 2.7% cada una. H&F se sitúa en 1.7%, reflejando la sensibilidad de privacidad en torno a los datos de salud. Viajes, Comercio electrónico, Entretenimiento y Utilidades están todos por debajo del 1.5%.

La conclusión estructural: Los verticales con más anunciantes y el mayor crecimiento en el Q1 también son los menos medibles. Entretenimiento está al 0,3% a pesar del fuerte crecimiento del vertical’s. Utilidades está al 0,3% pese a un aumento del 943%. Las pruebas de incrementalidad no son una medida suplementaria para estas categorías; son la medida principal.
Conclusión
Los verticales que crecieron más rápido en el Q1 tienen las tasas de opt‑in más bajas. Utilities, con un crecimiento de gasto del 943 % y solo 0,3 % de opt‑in, es el ejemplo más claro. Alto gasto con poca señal requiere infraestructura de incrementalidad. No hay atajos.
La disponibilidad de tracking te indica cuánto de tu actividad iOS puedes medir directamente. Pero los métricos principales de costo y eficiencia se aplican a ambas plataformas. ¿Cómo se movieron CPI, CPM, CTR e IPM en el Q1?
Métricas globales: panorama general
De Q4 a Q1, los costos subieron bruscamente mientras la eficiencia de conversión cayó. CPI subió 12% a $1.24. CPM apenas se movió (+0.3%). CTR aumentó 14.8% a 5.2%. IPM bajó 10.5% a 2.27. El +0.3% global del CPM oculta una división por plataforma: el CPM de Android subió 7.3% (gasto estable, impresiones bajaron 6.4%) mientras el CPM de iOS cayó 10.5% (impresiones subieron 13.3%). Un número, dos historias opuestas.

El aumento del 14,8% en el CTR justifica una nota metodológica. Las cifras de CTR siguen influenciadas por formatos de anuncios recompensados, el comportamiento de SKOverlay y otras mecánicas que generan clics sin intención real del usuario. Este incremento indica mayor actividad publicitaria, no necesariamente mayor interés del usuario. Trata el CTR como una métrica relativa dentro de cada tipo de campaña, no como un sustituto de la calidad de interacción.
La señal real en el Q1 es la brecha entre CPI y CPM. CPM apenas se movió, lo que indica que el inventario publicitario didn’t encarecerse significativamente a nivel de impresiones. CPI subió 12% a pesar de eso. La explicación: IPM cayó 10,5%. Los anunciantes generan menos instalaciones por mil impresiones que en el Q4. Es un problema de eficiencia del embudo, no principalmente de costo de medios. El anuncio se muestra. El usuario no convierte.
El aumento del CPI impulsado por la caída del IPM, no por el CPM, indica que la solución está después de la compra de anuncios: mejorar la calidad creativa, la experiencia de la página de destino o la precisión de la audiencia, no renegociar el costo de medios.
Conclusión
El CPI subió 12% mientras el CPM se mantuvo en +0.3%. La matemática es clara: menos instalaciones por impresión al mismo costo. Es un problema de eficiencia del embudo, no de costo de medios. Corrige la conversión, no la puja.
Las métricas globales presentan el titular. El desglose regional y vertical indica dónde actuar. ¿Qué mercados impulsan el aumento del CPI y cuáles se abaratan?
Análisis detallado de CPI: geografías, verticales, géneros
CPI por SO
CPI se movió en direcciones opuestas por plataforma en el Q1 2026. El CPI de Android subió 15.1% a $0.76. El CPI de iOS bajó 1.1% a $3.03.

Android’s aumento del 15,1% refleja la presión de la demanda concentrada en las categorías que se dispararon en el Q1: Utilities, Entertainment, y Financial, donde la rápida afluencia de gasto de nuevos anunciantes compitió por el inventario de Android que también se contrajo un 6,4% en impresiones totales. Un mayor gasto persiguiendo menos impresiones en Android es el principal impulsor de la inflación del CPI de Android.
iOS CPI disminuye 1.1% es contraintuitivo a primera vista. El Q1 no suele ser un trimestre de baja demanda para iOS. La explicación es la expansión de la oferta: las impresiones de iOS crecieron 13.3% intertrimestralmente. Más inventario absorbió el aumento del gasto, manteniendo el CPM más bajo y el CPI relativamente estable. La dinámica de iOS en el Q1 estuvo liderada por la oferta, no por la demanda.
La brecha CPI iOS‑Android está en $2.27 ($3.03 vs $0.76), más estrecha que los $2.41 de Q4 ($3.07 vs $0.66). Las plataformas se acercan en costos, impulsadas por la inflación de Android, no por la deflación de iOS.
Conclusión
El Q1 fue, sin duda, una historia de costos de Android. El CPI de Android subió 15.1% y el de iOS bajó 1.1%. Los anunciantes que esperaban que iOS se mantuviera alto y planificaron en consecuencia subasignaron a un canal cada vez más eficiente. El presupuesto específico por plataforma no es opcional cuando ambas plataformas se mueven en direcciones opuestas en el mismo trimestre.
IPC por región
El desglose regional hace que la historia de iOS sea más precisa: el CPI de iOS cayó casi en todas partes excepto en Estados Unidos. El CPI de Android subió en la mayoría de los mercados, pero especialmente en EE. UU., Rest of World y Tier 1 East.
Título del gráfico: Global CPI Change by Region (Android)

Título del gráfico: Global CPI Change by Region (iOS)

El EE. UU. es el único mercado importante donde el CPI de iOS aumentó de manera significativa: de $4.04 a $4.60, un salto del 13.8%. iOS de EE. UU. sigue siendo el inventario más caro del conjunto de datos en costo absoluto. Dicho esto, a $5.09, El CPI de Android de EE. UU. ahora supera al CPI de iOS de EE. UU., un patrón que solo se mantiene en este único mercado y refleja cuán severamente se redujo el inventario de Android en Norteamérica.
China registró la mayor caída de iOS: de $4.00 a $2.58, una caída del 35.4%. Japón cayó 15.1% en iOS. Tier 1 West cayó 12.3%. Tier 2 West cayó 17.1%. Tier 1 East cayó 20.4%. Fuera de EE. UU., comprar iOS se volvió materialmente más barato en el Q1 2026 que en el Q4 2025.
Android muestra una historia regional distinta. Tier 1 Este subió 24% en Android, Resto del Mundo 20,2% y Tier 1 Oeste 8,4%. Son mercados donde el inventario de Android se estrechó, probablemente por la llegada de nuevos anunciantes en utilidades y finanzas dirigidos a usuarios de Android en mercados emergentes.
Conclusión
La inflación de costos en Q1 se impulsó por los mercados prioritarios en Android y por EE. UU. en iOS. Las ganancias de eficiencia de iOS fuera de EE. UU. son reales y medibles. Los anunciantes con estrategias iOS globales o Asia‑Pacífico tuvieron un Q1 más barato que Q4 en casi todas las métricas. EE. UU. fue la excepción, no la norma.
IPC por vertical
Finanzas y Salud & Fitness siguen siendo las categorías más caras a nivel mundial, impulsadas por alto valor downstream y feroz competencia por usuarios de calidad. Viajes se mantiene estable, con CPI prácticamente plano QoQ en $2.21. Servicios públicos y Otros están en el extremo opuesto, combinando CPIs bajos con alto engagement y tasas de conversión. El cambio notable este trimestre es en Servicios públicos, que sube 254% a $1.24, al entrar nuevos anunciantes a gran escala y pagar la prima de descubrimiento.

CPI por vertical y SO
El gráfico muestra el CPI medio global por vertical en el Q1 2026, tanto en Android como en iOS. Úsalos para calibrar el costo relativo por vertical y la prima de iOS antes de lanzar campañas.

En Android, el CPI queda bajo $1 en la mayoría de verticales; Finanzas ($2.00) y H&F ($1.86) son outliers. En iOS, el CPI de Finanzas es $14.97, 7.5× el de Android y más de 3× el del siguiente vertical más caro.
El CPI de Android para Utilities de $0.84 está entre los más bajos del conjunto de datos. El gasto creció 943% mientras el CPI se mantuvo contenido. Es una señal de eficiencia significativa para este vertical a gran escala.
La brecha de CPI iOS-Android de Entertainment’s es 1.5x, la más pequeña del conjunto de datos. Ninguna plataforma es estructuralmente más cara en esta categoría.
El CPI de Gaming subió 18.5% mientras el gasto creció solo 9.3%. La inflación de costos superó el crecimiento del sector. Los anunciantes pagaron más por instalación sin un aumento de demanda correspondiente.
Finanzas (+9.3% CPI, +35.3% gasto) y Entretenimiento (+22.8% CPI, +50.1% gasto) son los únicos sectores donde CPI y gasto crecieron juntos. Intensidad de demanda real en ambos.
Educación (-56.1% CPI, +65.9% gasto) y H&F (-39.8% CPI, +7.6% gasto) registraron fuertes caídas del CPI. El crecimiento del gasto en Tier 1 Este y Tier 2 Oeste con CPI bajos redujo el promedio global.
Conclusión
El premium de iOS no es uniforme. Financial tiene un factor 7.5x; Entertainment, 1.5x. Los outliers en ambas direcciones son donde la asignación estratégica de plataformas rinde. Apunta a iOS donde el LTV justifica el premium. Cambia a Android donde iOS es estructuralmente más barato o está a la par.
IPC por género de juego
El CPI de juegos sigue una distribución de ley de potencias. Subió 18,5% intertrimestral en el Q1 2026 frente al Q4 2025. El aumento no se repartió uniformemente. Los géneros premium absorbieron la mayor presión y la larga cola quedó casi sin cambios.
En Android, Social ($29.02) y Casino ($14.43) están en su propia categoría de precios, muy por encima de todo. RPG, Hypercasual y Estrategia forman un grupo medio entre $2 y $5. Por debajo, la larga cola de géneros puzzle, casual y educativo se mantiene en $1 o menos, sin movimiento significativo.

En iOS, la distribución es más marcada. Social ($33.37) y Casino ($31.25) están casi a la par en la cima. Deportes es la historia del Q1: $9.93 en iOS vs $0.93 en Android, con una brecha 10x entre plataformas impulsada por la expansión de apps de apuestas deportivas. El segmento medio se agrupa entre $3 y $8, con la mayoría de géneros muy cercanos.

En iOS, la distribución es más marcada. Social ($33.37) y Casino ($31.25) están casi a la par en la cima. Deportes es la historia del Q1: $9.93 en iOS vs $0.93 en Android, con una brecha 10x entre plataformas impulsada por la expansión de apps de apuestas deportivas. El segmento medio se agrupa entre $3 y $8, con la mayoría de géneros muy cercanos.
Conclusión
Los géneros premium encarecieron; la cola larga siguió barata. Deportes se volvió el nuevo premium iOS en Q1. Anunciantes en Social, Casino o Deportes iOS requieren modelos LTV que justifiquen CPIs 10‑20× sobre el piso del mercado.
El CPI revela la ubicación de los costos en el mercado. Para calibrar a tu categoría, canal y geografía, la siguiente sección brinda la tabla completa de benchmarks regionales y verticales
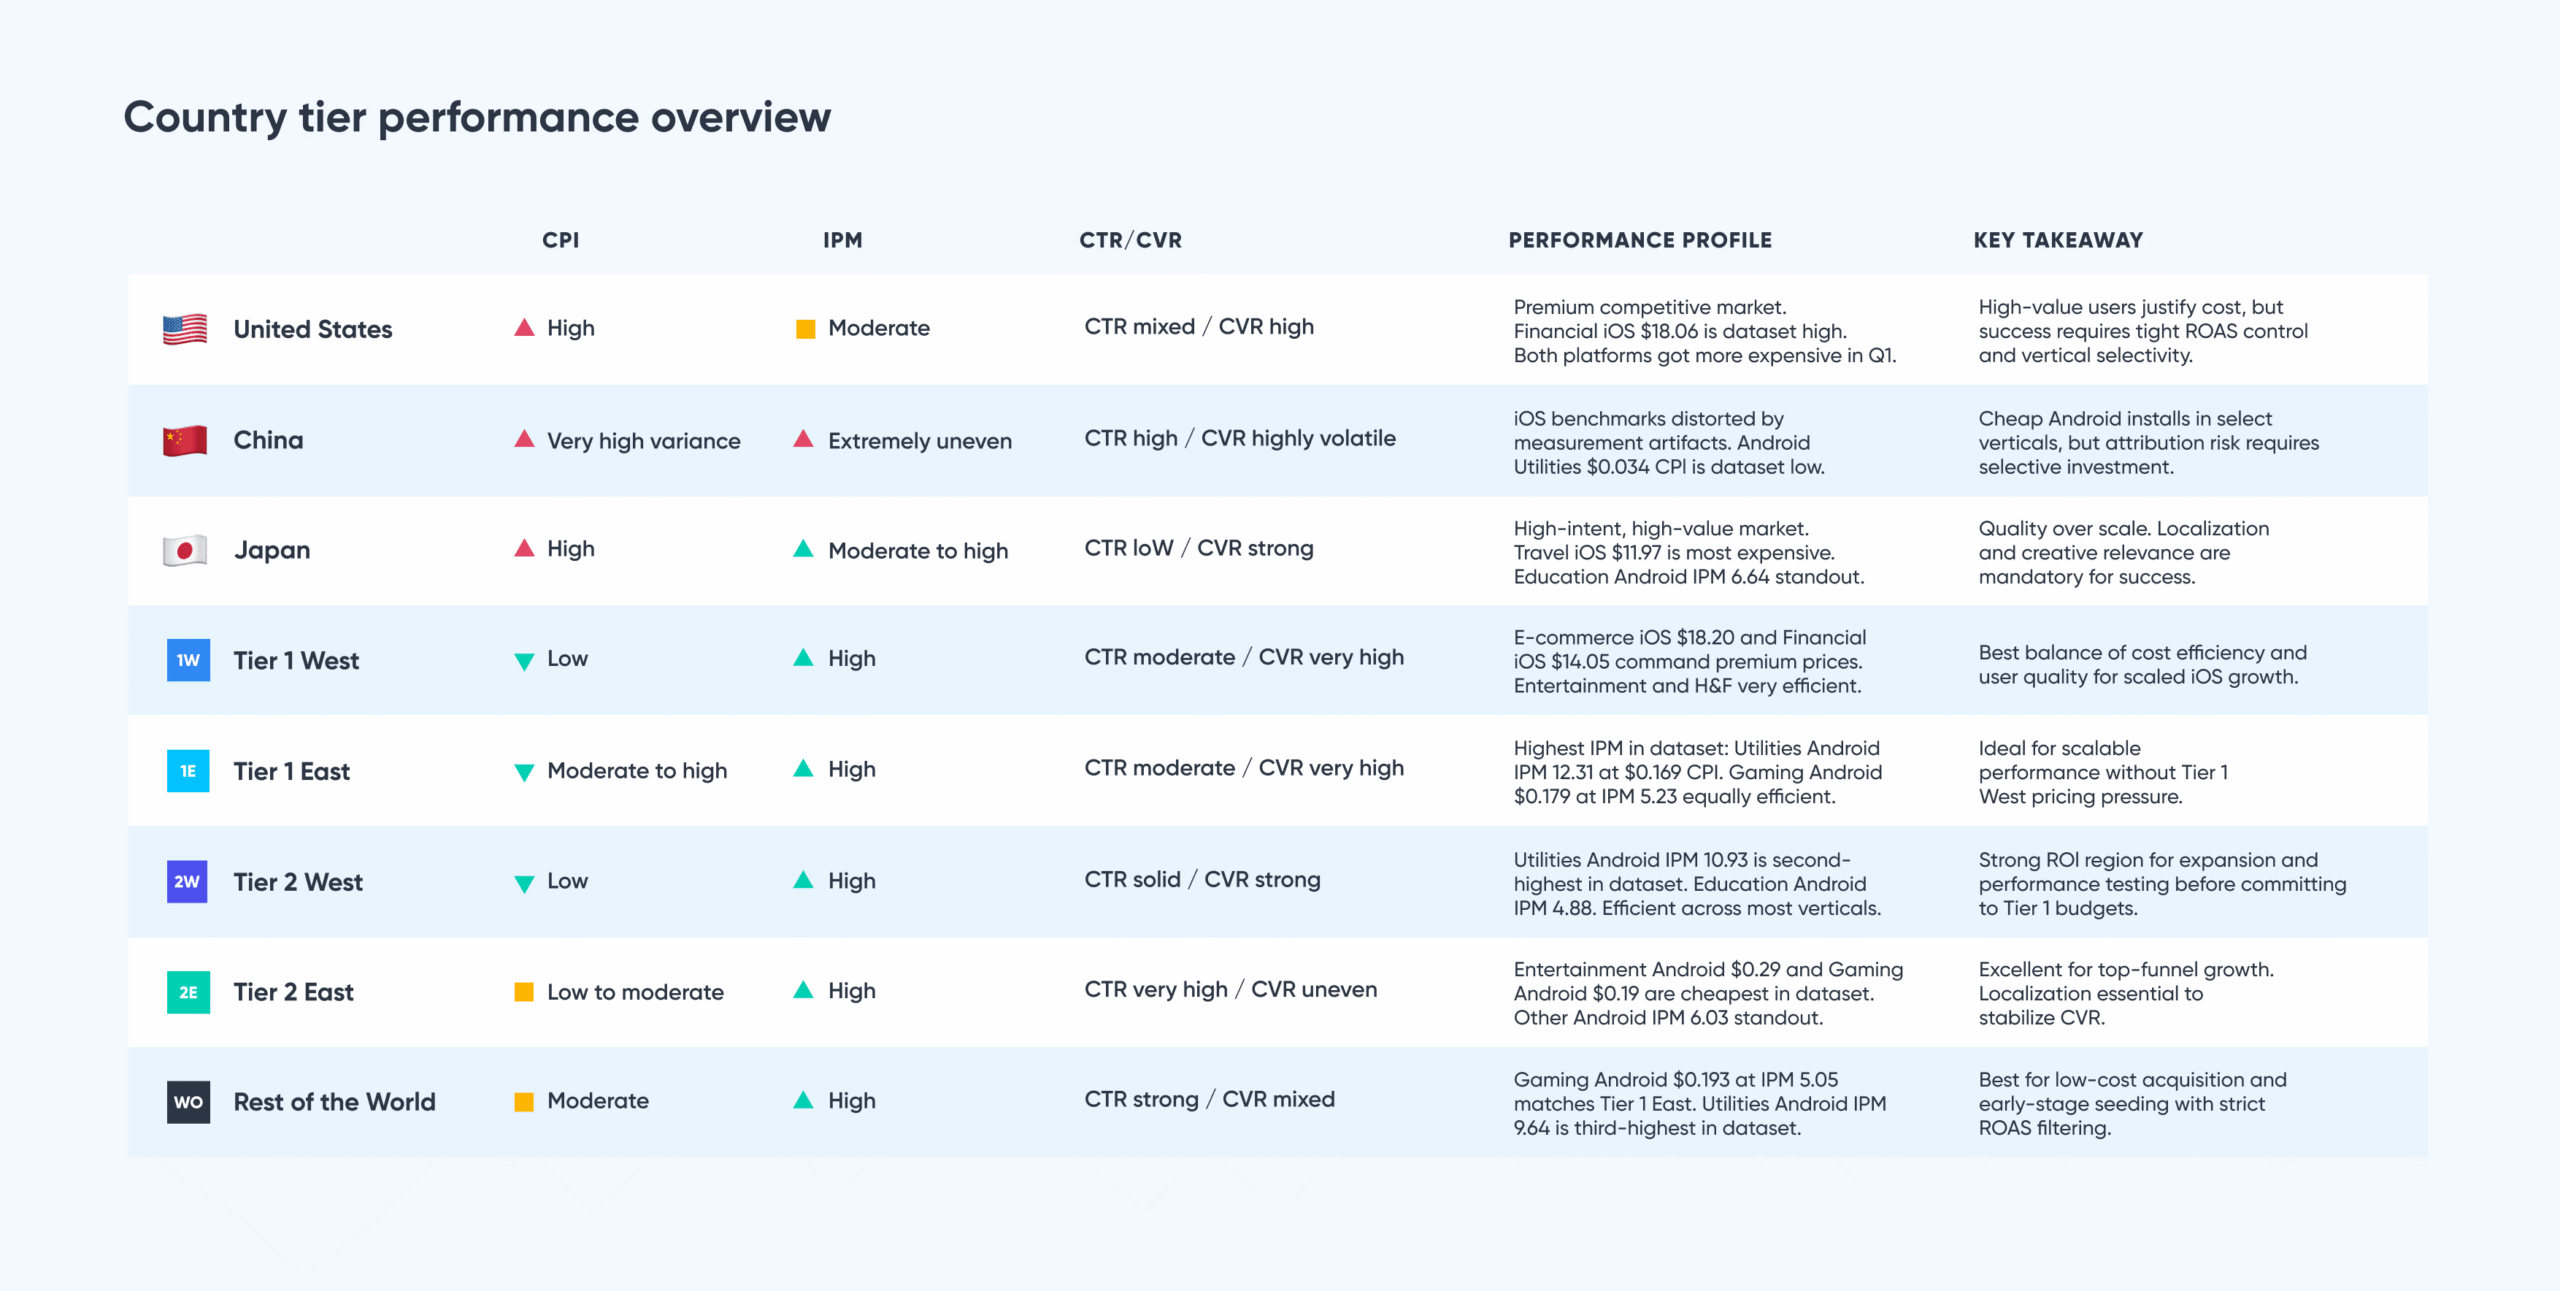
Métricas clave por nivel de país y vertical
El sistema de niveles regionales de Singularorganiza los datos a continuación. Todas las métricas de rendimiento (CPI, CPM, CTR, IPM) son cifras del Q1 2026 del conjunto de datos de Singular. Representan el rendimiento de aplicaciones que están activamente en marketing y que invierten significativamente en adquisición de usuarios pagada.
Estos puntos de referencia son herramientas de calibración previas al lanzamiento. Establece tus umbrales de aprobado/rechazado aquí antes de que se inicie una prueba, no después de que se ejecute una campaña.

Aquí están los datos:
Perspectivas regionales clave
Veamos los aspectos destacados en cada segmento de mercado:
Estados Unidos: Tráfico costoso con alto potencial de monetización
- Financial iOS a $18.06 tiene el CPI más alto del conjunto de datos. El CPM de Utilities Android es $23.02, el máximo
- Entertainment invierte el modelo estándar: el CPI de Android es $7.18, más de 4 veces el de iOS’s a $1.66. EE. UU. es el único gran mercado donde ocurre
- El vertical Education en Android ofrece un IPM sólido de 4.39 pese a un CPI de $3.86. El IPM de Travel está en 4.61, manteniéndose fuerte en un mercado premium
- Ambas plataformas se encarecieron simultáneamente, el único geo donde ocurrió en el Q1
- Optimizar correctamente en Travel, Utilities y Gaming rinde frutos incluso a estos precios
China: Gran escala pero un ecosistema altamente fragmentado
- Variación extrema de eficiencia por vertical
- CPIs muy bajos en categorías seleccionadas, pero calidad de conversión inconsistente
- La vertical On-Demand para dispositivos Android con CPI de $0.255 y IPM de 7.94 es la combinación On-Demand más barata a nivel global.
- Las limitaciones de seguimiento y de la plataforma distorsionan los benchmarks
- Mejor abordado selectivamente, especialmente para Juegos, Entretenimiento y Utilidades
Japan: Mercado de alta intención, alto valor y alto costo
- Travel es la vertical más cara, con CPI de $6.81 en Android y $11.97 en iOS
- Vertical financiera en Android a $8.56 CPI, una de las más altas fuera de EE. UU
- Educación destaca en eficiencia: $0.535 CPI Android con IPM 6.64. Utilidades Android IPM 8.21, fuerte para mercado Tier 1
- Japón ahora es más barato que EE. UU en iOS en la mayoría de verticales. iOS On‑Demand a $1.31, muy eficiente para este mercado
- CTR bajo, pero CVR fuerte y valor downstream. La localización creativa es obligatoria
- Se comporta más como Estados Unidos que el resto de Asia Pacífico
Tier 1 West: Mucho más barato que Estados Unidos, con alta CVR
- El CPI de iOS para e‑commerce es $18.20 y el de iOS para financiero $14.05, los verticales más caros de este nivel, reflejando precios premium de inventario en Europa Occidental
- Entretenimiento es la historia de eficiencia destacada: $2.51 de Android y $1.69 de iOS son algunos de los CPI de Entretenimiento más bajos fuera del Nivel 2
- El IPM de iOS de H&F’s es 4.22 y el IPM de Android de Utilities’s es 6.13, muestra una conversión fuerte mucho más allá de lo que sugieren los CPM
- CTR bajo, pero las instalaciones convierten bien. Excelente equilibrio entre costo y calidad para un crecimiento escalado
Tier 1 East: Calidad de audiencia premium con mejor eficiencia de costos
- El IPM de Android de Utilities es 12.31 con CPI $0.169, el IPM más alto de todo el conjunto de datos
- Gaming en Android con CPI $0.179 y IPM de 5.23 es una de las combinaciones más eficientes a nivel global
- Travel Android a $0.282 CPI con IPM 5.60 también destaca. Tres verticales superan el IPM de 5 en este nivel
- El gasto cayó 12.9% QoQ, revirtiendo el auge del Q4’s. El caso de eficiencia sigue sin cambios
- Ideal para campañas globales orientadas al rendimiento que no pueden costear CPIs al nivel de EE. UU
Tier 2 West: Región rentable para crecimiento escalable
- Utilities Android IPM de 10.93 con CPI $0.41 es el segundo IPM de Utilities más alto del conjunto de datos
- Educación Android a $0.897 con IPM 4.88 y Otros Android con IPM 6.28, combinaciones destacadas
- Gaming Android a $0.40 y Entretenimiento Android a $0.64, eficientes a escala
- iOS rinde sólido: H&F iOS IPM 2.39 y Entretenimiento iOS a $0.98 CPI con IPM 1.87
- Región fuerte para pruebas, expansión y crecimiento de volumen antes de asignar presupuestos Tier 1
Tier 2 East Volumen masivo de instalaciones a CPIs de ganga
- Entretenimiento Android $0.290 CPI y Gaming Android $0.192 son de los más baratos del dataset
- El vertical Other en Android (IPM 6.03) y el vertical Travel en Android (IPM 4.45) demuestran que volumen y eficiencia pueden coexistir
- Alto CTR con tasas de conversión más variables. Creatividad localizada es clave para mantener el CVR
- Ideal para crecimiento top‑funnel, utilidades y juegos casuales a gran escala
Resto del Mundo: Alcance muy barato con calidad de usuario mixta
- Gaming Android a $0.193 CPI con un IPM de 5.05 coincide con la eficiencia de Tier 1 East a mayor escala
- Utilities Android a $0.273 CPI con IPM 9.64 es el tercer IPM de Utilities más alto del conjunto de datos
- Travel en Android a $0.404 CPI con IPM de 4.35, y Entertainment en Android a $0.312 CPI con IPM de 3.31 son ambos altamente eficientes
- CTR alto pero CVR inconsistente. Se requiere una optimización y filtrado rigurosos para proteger el ROAS
- Ideal para contenido de bajo costo, apps orientadas a la utilidad y sembrado de mercado en etapas tempranas
O, si prefiere un gráfico simple
Perspectivas verticales clave
Estos son algunos de los insights que podemos extraer desde una perspectiva vertical:
Educación
- Más eficiente en Tier 1 Este ($0.337 CPI Android) y Tier 2 Oeste ($0.897 CPI Android), donde el IPM alcanza entre 4 y 5
- El vertical de Educación de Japan’s en Android destaca: $0.535 CPI con un IPM de 6.64 – valor excepcional para un mercado Tier 1
- El más caro en EE. UU. (CPI: Android $3.86, iOS $5.70) y Japón (CPI: $6.35 iOS), impulsado por CPM altos
- Las instalaciones impulsadas por la intención generan un IPM fuerte en los mercados Tier 1 del Este y emergentes. Rinde mejor donde la intención del usuario es alta y los CPM son bajos
Entretenimiento
- CPI más baratos globalmente en Rest of World (Android $0.312) y Tier 2 East (Android $0.290), IPM >3.3 en ambos
- Más caros en EE. UU. (CPI Android $7.18) y Japón (CPI Android $5.22), competencia de streaming encarece
- iOS Entertainment cuesta menos que Android en EE. UU. y Japón, inversión rara vs otros verticales
- Rinde bien a escala global fuera de EE. UU. y Japón
Financiero
- El CPI financiero iOS de EE. UU. ($18.06) es el más alto entre los verticales. En Japón, el financiero Android queda en $8.56
- Bajo CTR e IPM en todos los mercados reflejan fricción, regulación y barreras de cumplimiento propias de la categoría
- CPI más eficiente en Tier 1 Este (Android $0.447) y Tier 2 Oeste (Android $0.870), aunque ninguno es barato a nivel global
- Los retornos dependen totalmente del valor a largo plazo del usuario. La eficiencia de adquisición rara vez es la métrica ganadora aquí
Gaming & Casino
- Máxima eficiencia a gran escala en Tier 1 Este (CPI Android $0.179, IPM 5.23) y Tier 2 Este (CPI Android $0.192, IPM 4.05).
- CPI Android Gaming Resto del Mundo $0.193, IPM 5.05, igualando la eficiencia de Tier 1 Este y ampliando el alcance geográfico.
- CPI iOS se dispara en Japón ($3.44) y EE. UU. ($7.75), sobre todo en géneros premium.
- Categoría de mayor volumen con el ROI global más fuerte cuando la selección de mercado es disciplinada.
Salud y Fitness
- Tier 1 West brinda el mejor equilibrio: CPI iOS H&F $1.66, IPM 4.22.
- Más caro en iOS en Japón ($8.93) y EE. UU. ($5.73), muestra demanda de suscripciones de usuarios premium
- CPI de Tier 1 East en iOS H&F $0.667, muy bajo para un vertical premium; ideal para probar apps de suscripción
- Usuarios premium en todos los niveles. ROI depende de evitar inflación del CPI premium
Bajo demanda
- CPI de Android más eficiente en Tier 1 East ($0.291) y Rest of World ($0.466), con caídas bruscas frente a EE. UU
- El CPI de Android on‑demand de Estados Unidos’ ($4.88) y de Japón’ s ($2.10) son las combinaciones geográficas más caras
- El vertical on‑demand de Japón’ s en iOS está en $1.31 CPI – una excepción notable en un mercado generalmente caro
- Vertical competitivo con economía de unidades ajustada. El éxito depende más de la disciplina LTV que de la eficiencia de adquisición
Retail & E-Commerce
- CPI más caro en Tier 1 West (iOS $18.20) y EE. UU. (iOS $12.59), donde los CPM también son muy altos
- Más eficiente en Tier 1 East (Android $0.482) y Resto del Mundo (Android $0.465), donde el CVR es notablemente mayor
- Japón es caro en ambas plataformas: Android $7.64, iOS $9.85. No es un mercado fácil de entrar para anunciantes de e‑commerce
- Requiere pujas precisas y selectividad de mercado. La competencia estacional y promocional infla mucho los costos en mercados Tier 1
Viajes
- Más eficiente en Tier 1 Este (CPI Android $0.282, IPM 5.60) y Resto del Mundo (CPI Android $0.404, IPM 4.35).
- CPI más caro en Japón (iOS $11.97) y Tier 1 Oeste (iOS $6.82); sin embargo, usuarios de alta intención justifican el premium.
- CTR y CVR fuertes a nivel global, impulsados por creatividades visuales y con alta intención.
- Tier 2 East también entrega resultados sólidos: CPI Android $0.494, IPM 4.45. Vertical fuerte con timing y estacionalidad bajo control
Servicios públicos
- CPI más bajo en casi todas las regiones, especialmente Tier 1 East (Android $0.169) y Tier 2 West (Android $0.410)
- IPM más alto a nivel global: Android Tier 1 East 12.31, Android Tier 2 West 10.93, Rest of World Android 9.64
- Estados Unidos’ Android CPM de $23.02 es el más alto. A ese precio, IPM 4.76 sigue fuerte.
- Vertical de alto rendimiento: barata, eficiente y fácil de escalar en todos los niveles.
Tendencias de monetización
Android impulsa la escala y iOS el valor, pero la división no es universal.
En la mayoría de los verticales, Android genera la mayoría de instalaciones y iOS captura una parte desproporcionada de ingresos. Es más evidente en Gaming, On‑demand y Otros, donde iOS aporta 53‑65 % de los ingresos con una base de instalaciones mucho menor.
Hay excepciones claras en el Q1 2026. Tres verticales invirtieron el patrón estándar. Salud & Fitness dio un giro total: iOS lidera tanto en instalaciones (56.3%) como en ingresos (64.9%), una inversión completa respecto a trimestres anteriores cuando Android tenía la mayoría. Entretenimiento invirtió el lado de los ingresos: Android genera el 74.1% de los ingresos pese a tener el 60.1% de instalaciones, impulsado por la monetización de streaming con anuncios. E‑commerce también se dio la vuelta: Android lidera los ingresos con un 86.6%, superando incluso su cuota de instalaciones del 82.7%, donde iOS históricamente capturaba valor desproporcionado.
La conclusión es clara. La estrategia de plataforma debe ser verticalmente específica por diseño. iOS sigue siendo el motor de monetización en la mayoría de categorías, pero tres reversiones en un solo trimestre hacen que la suposición de que iOS lidera el valor sea cada vez más frágil.

Ideas clave por vertical
- E-commerce: Android genera el 83 % de instalaciones y ahora lidera los ingresos con un 87 %, una reversión respecto a trimestres anteriores cuando iOS capturaba ingresos desproporcionados. Refleja la contracción del gasto premium de iOS en e‑commerce y el creciente enfoque de Android en la monetización de mercados emergentes.
- Educación: Android representa el 84 % de instalaciones y una cuota de ingresos casi idéntica (84 %). Es el vertical más neutral en la plataforma del conjunto de datos. Estructura de monetización neutral entre ambos ecosistemas.
- Entretenimiento: iOS representa el 40 % de instalaciones, pero Android domina los ingresos con un 74 %, una inversión inusual impulsada por el modelo de streaming con publicidad. Android’s base de instalaciones más grande en mercados no premium genera más ingresos publicitarios agregados que las suscripciones de iOS en esta categoría.
- Financiero: Android representa el 77% de instalaciones, con ingresos casi a la par (50.3% iOS, 49.7% Android). En trimestres anteriores, iOS tenía una cuota mucho mayor de ingresos financieros. Esta compresión es estructural, ya que la monetización fintech de Android mejora en Tier 1 Este y EMEA.
- Juegos: Android entrega el 85% de instalaciones mientras iOS aporta el 65% de los ingresos, uno de los ejemplos más claros de sesgo extremo de monetización hacia iOS. La base de instalaciones es Android; el motor de monetización es iOS.
- Salud & Fitness: iOS ahora lidera las instalaciones con un 56%, una reversión completa respecto a trimestres anteriores donde Android tenía una clara mayoría. iOS también genera el 65% de los ingresos, consistente con el modelo de monetización basado en suscripciones de la categoría.
- On-demand: Android proporciona el 72% de las instalaciones, pero iOS genera el 53% de los ingresos, superando ampliamente su participación del 28% en instalaciones. La ventaja del 4.6% de aceptación de ATT en On-demand brinda a los anunciantes de iOS aquí una mejor cobertura de medición que la mayoría de las demás categorías.
- Otros: Android genera el 86% de las instalaciones, sin embargo iOS captura el 65% de los ingresos, un multiplicador de ingresos de 4,7x sobre su cuota de instalaciones. Consistente con la categoría general que se inclina hacia usuarios de iOS de alto LTV en mercados premium.
- Viajes: Android mantiene el 67% de las instalaciones y una cuota de ingresos muy cercana (65%), una diferencia de 2 puntos que hace de este el vertical de alto volumen más equilibrado. Ninguna de las plataformas tiene una prima de monetización significativa sobre la otra.
- Utilidades: Android domina tanto las instalaciones (88%) como los ingresos (77%). Es una de solo dos verticales donde Android lidera los ingresos de forma directa. Impulsado por el modelo de monetización basado en publicidad y por las restricciones de Apple que limitan la presencia de Utilidades en iOS.
Conclusión
Tres verticales invirtieron el patrón estándar en el Q1. H&F cambió en instalaciones. E-commerce cambió en ingresos. Entretenimiento tiene una prima de ingresos de Android. La estrategia de plataforma debe definirse a nivel de vertical, no asumirse.
Participación de la inversión en redes publicitarias: los mayores ganadores
Cada trimestre Singular monitoriza qué redes publicitarias ganan gasto y anunciantes entre sus clientes. Ganar gasto implica que los anunciantes actuales aumentaron su inversión en esa red. Ganar anunciantes significa que nuevos clientes empezaron a usarla.
La señal más fuerte combina ambos: una red que gana gasto de clientes actuales y capta nuevos muestra valor duradero y amplio.
Todas las plataformas combinadas
Gastos base: Facebook lideró todas las redes en gasto combinado ganado en el Q1 2026, terminando la racha multicuatrimestral de TikTok’s como principal ganador. Moloco quedó segundo, consolidando su posición como DSP top‑5 constante. GCP/DV360 entró en el top cuatro por primera vez como vehículo distinto de Google App Campaigns (adwords). adwords no obtuvo gasto neto. Está saturado en su base de clientes y solo crece con nuevos anunciantes, no con ampliaciones de presupuesto de los existentes.
Principales anunciantes: adwords lideró la incorporación de nuevos anunciantes con 83, lo que refleja cuán profundamente las Campañas de Aplicaciones han penetrado su base de clientes. Casi todos los nuevos clientes utilizan algo de adwords. Facebook añadió 76 nuevos anunciantes. Apple Search Ads añadió 43, coherente con su papel como el punto de entrada estándar para iOS de los equipos de adquisición móvil. TikTok añadió 35 nuevos anunciantes a pesar de no haber obtenido gasto neto: los nuevos clientes se están incorporando a TikTok, pero los presupuestos de los anunciantes existentes no aumentaron su asignación a TikTok en el Q1.
Índice
Gasto publicitario ganado
Anunciantes ganados
1

2

3


4

5


6


7

8

9


10


11

12

13

14


15
Ganadores por plataforma
GCP/DV360 lideró el aumento del gasto en Android en el T1 2026, siendo el primer trimestre en que un producto programático de Google distinto a App Campaigns encabezó la clasificación de gasto en Android. Unity Ads quedó segundo, alineado con su enfoque en Gaming. Moloco, Adjoe y Liftoff completan el top cinco. TikTok no obtuvo gasto en Android. adwords lideró las nuevas incorporaciones de anunciantes Android con 70, y Facebook añadió 45 – ambos reflejan onboarding de nuevos clientes más que expansión de presupuesto.
Índice
Gasto publicitario ganado
Anunciantes ganados
1
2
3
4
5
6
7
8
9
10
Facebook’s dominio de iOS en el Q1 es impactante: ganó casi 5 veces más que la segunda red (Moloco). Refleja la capacidad de Facebook para aprovechar la expansión del suministro de impresiones en iOS, con un 13,3 % más de inventario disponible. La escala y la infraestructura de optimización de Facebook capturaron una parte desproporcionada de ese nuevo suministro. Apple Search Ads sumó 43 nuevos anunciantes de iOS, la mayor cifra entre redes no Meta/Google, consolidando su posición como el principal canal de adquisición de iOS de alta intención.
Índice
Gasto publicitario ganado
Anunciantes ganados
1
2
3
4
5
6
7
8

9
10
La clave: diversificar. Los marketers diseñan estrategias multi‑socio que equilibran escala, intención y eficiencia, sin depender de una única red.
Cuota de voz de la red publicitaria por vertical
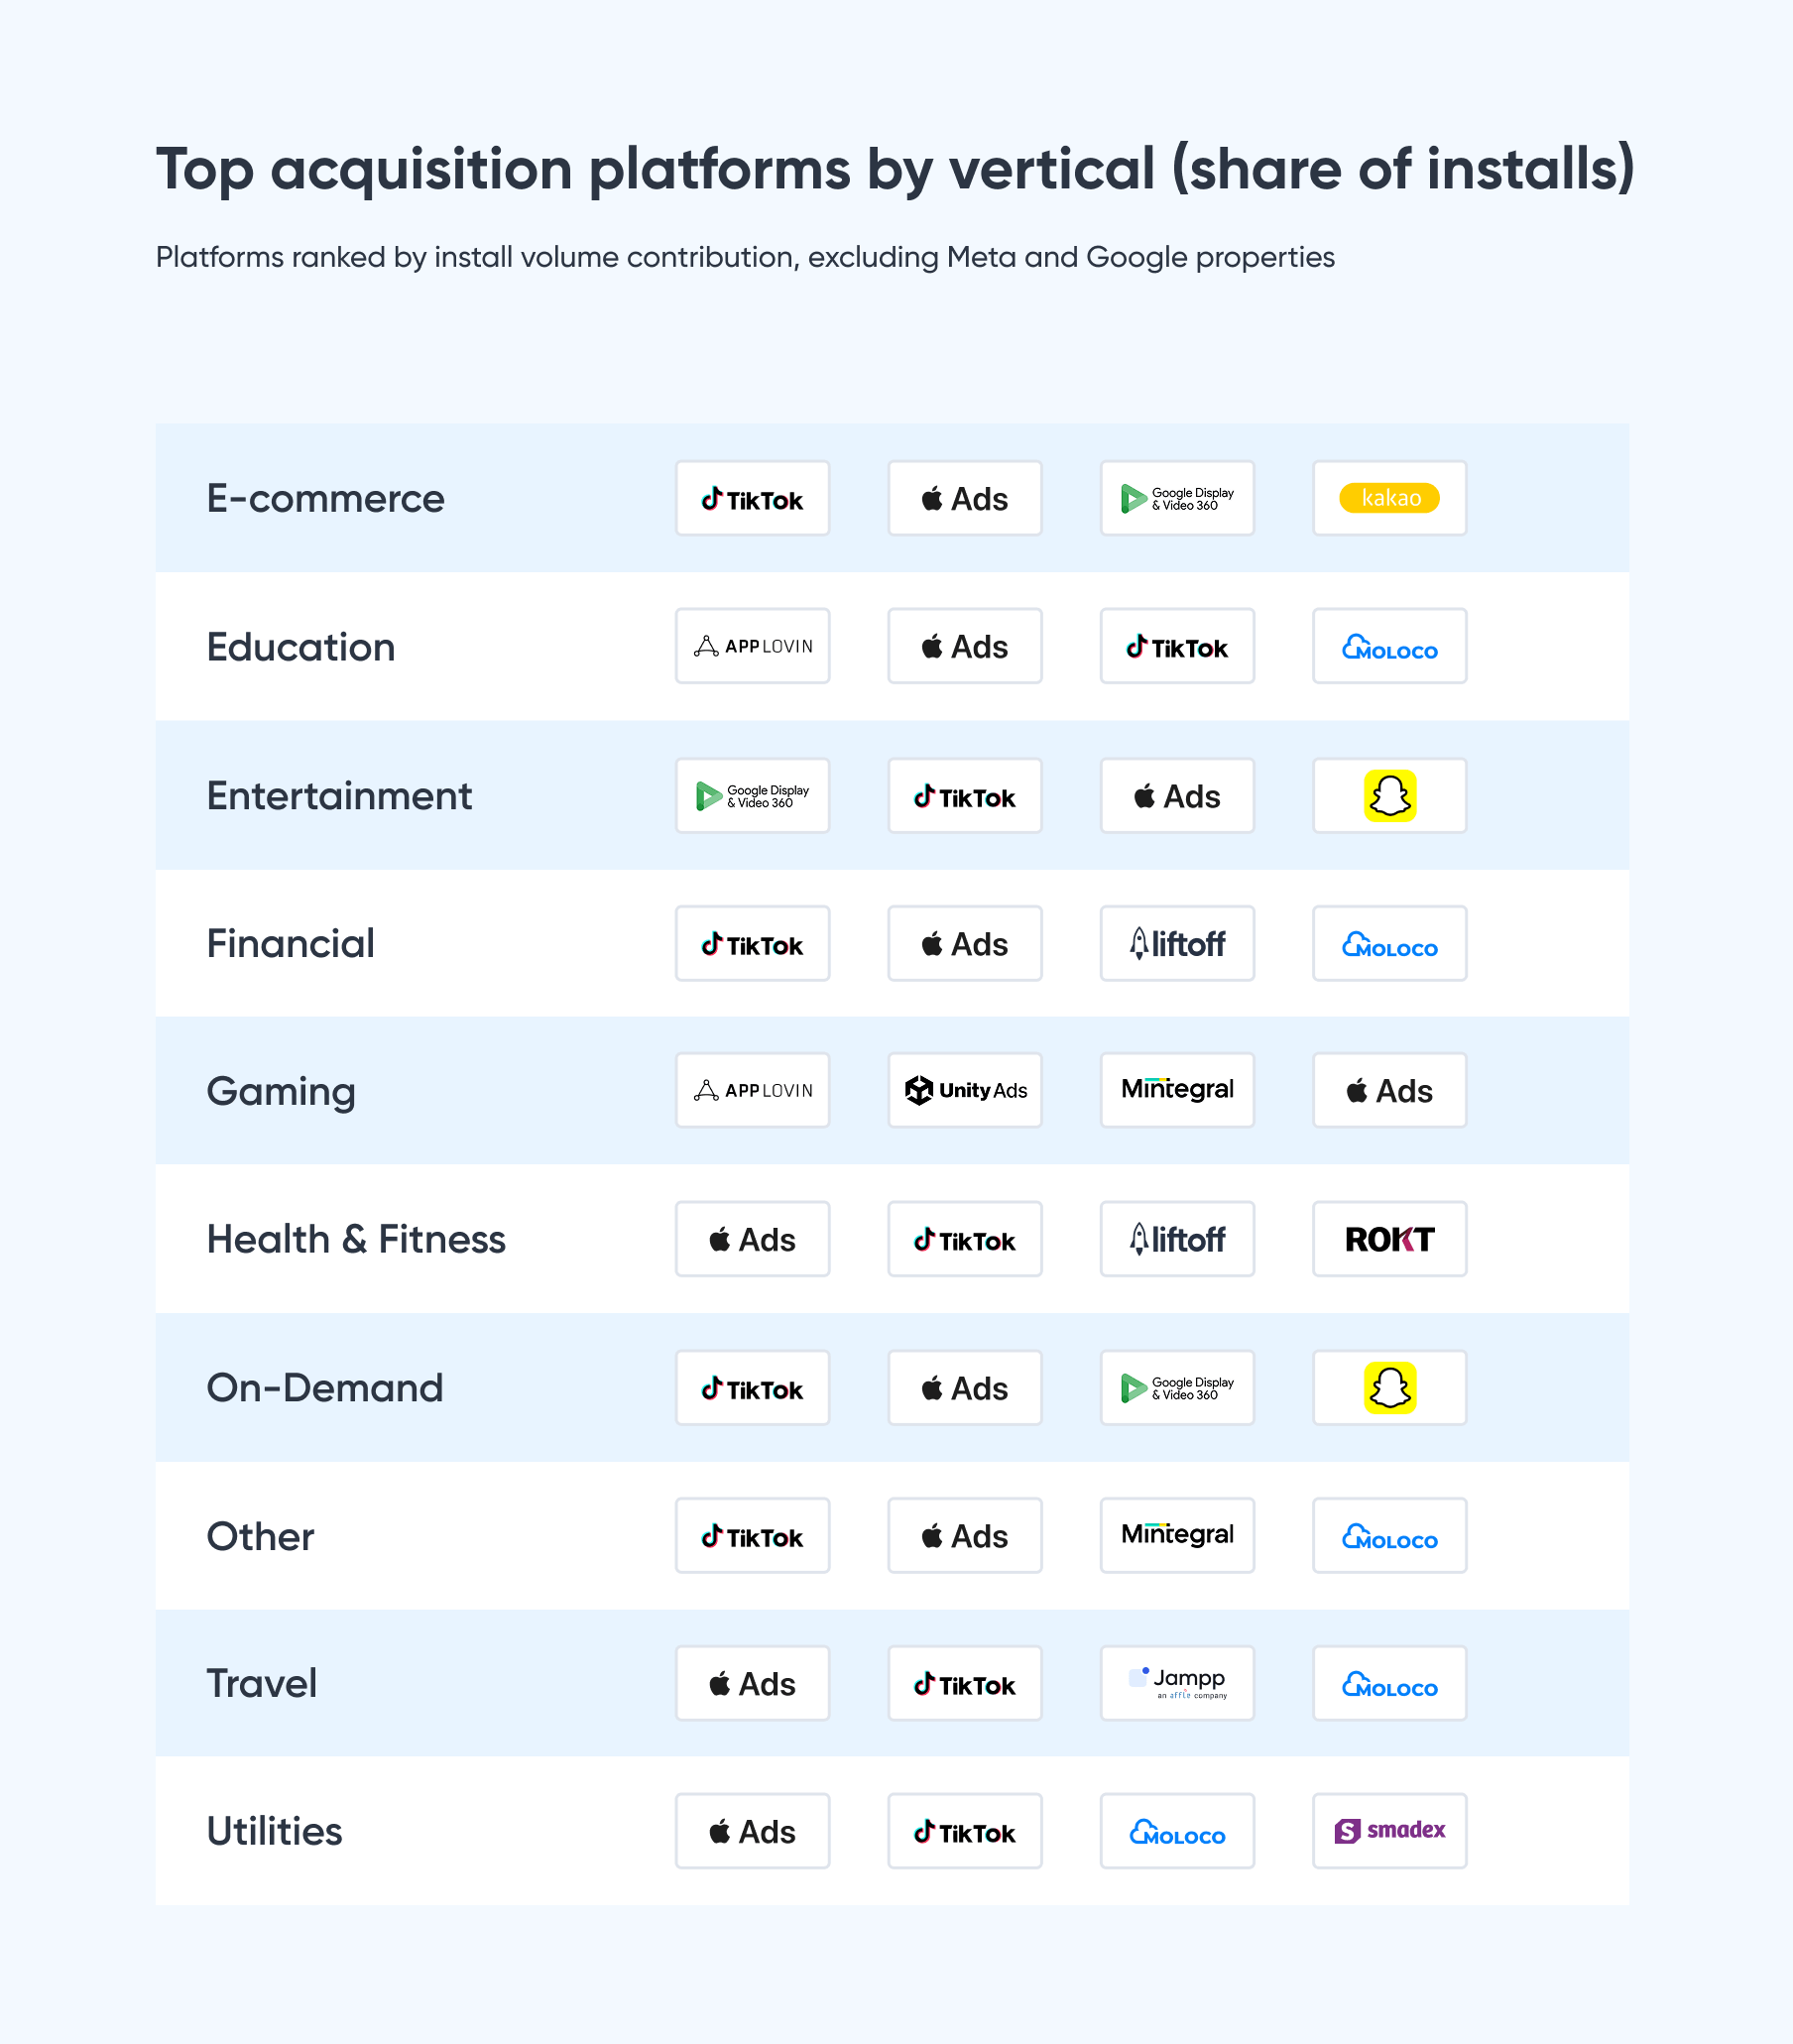
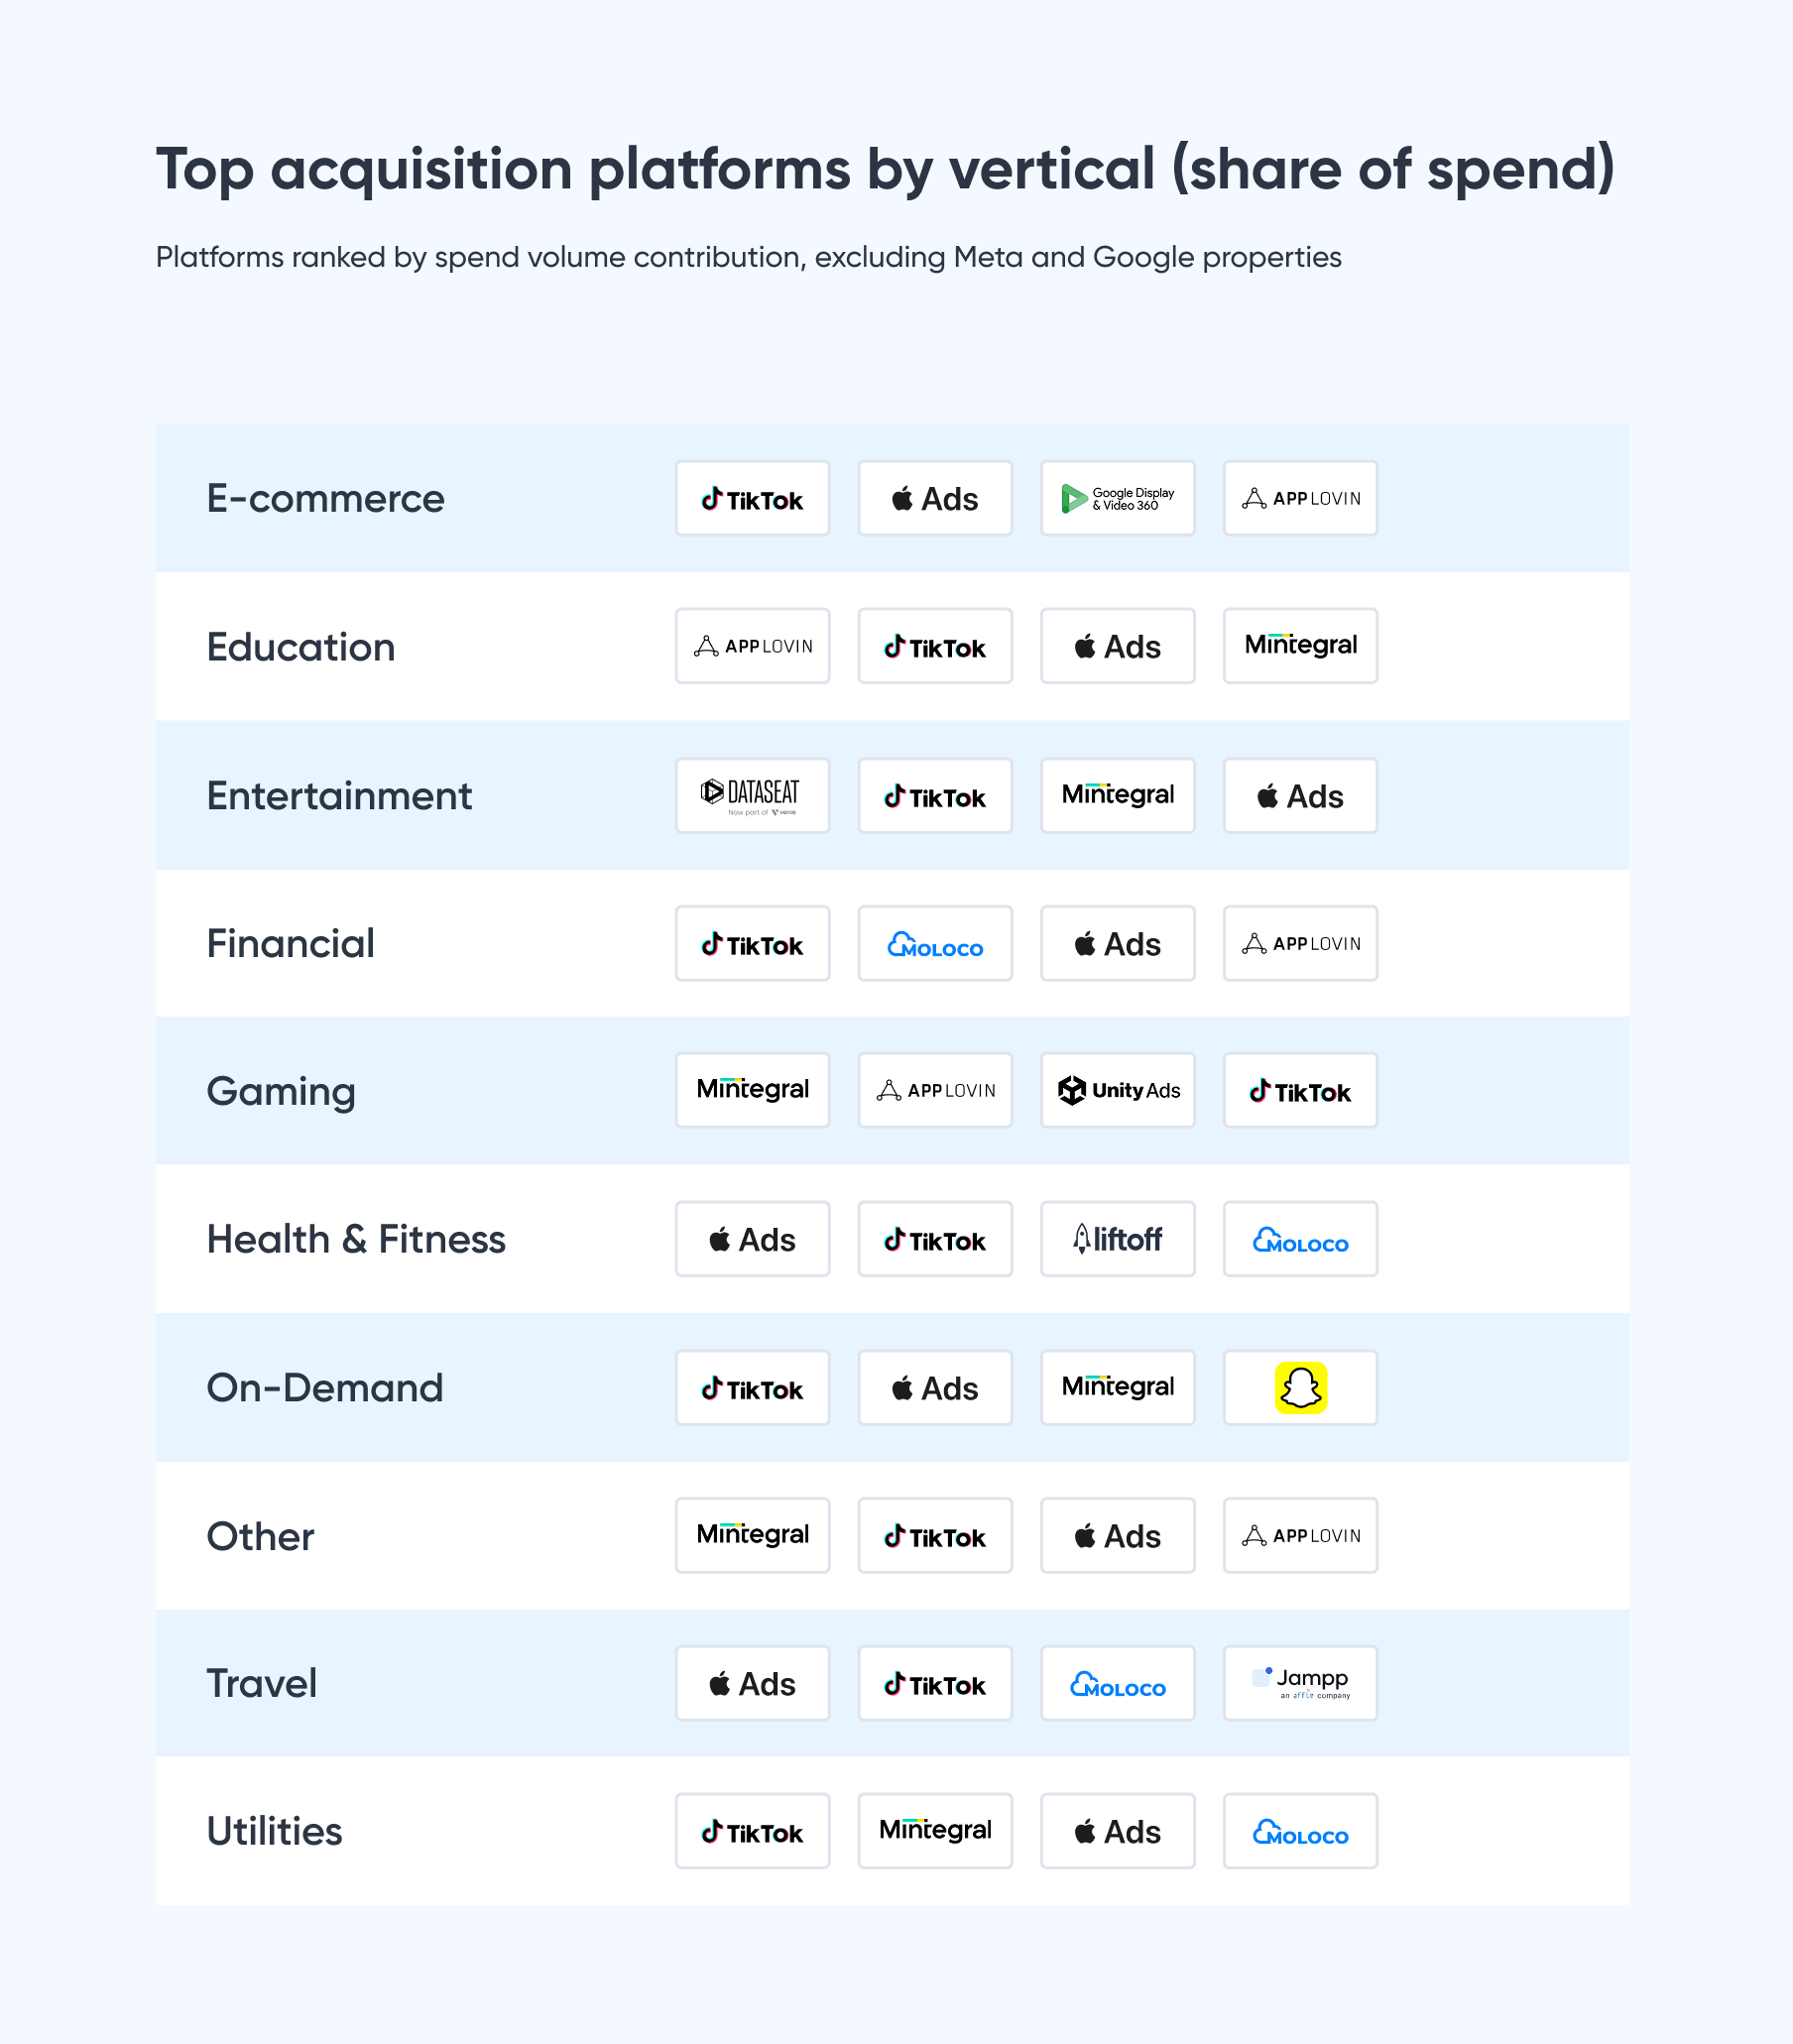
Aquí hay otra forma de ver los datos: principales redes publicitarias por vertical en formato de tabla.
Nota importante: Google y Meta están en la cima en casi todo, así que los hemos excluido de esta lista. Al ver cada lista de redes publicitarias, simplemente añada mentalmente a Meta y Google a cada una.
Hallazgos clave
- Google lidera el gasto y las instalaciones en cada vertical. Utilities y Travel son las posiciones más profundas. El 65.7% de participación de instalaciones de Utilities es la cifra más alta de un solo network en un vertical del conjunto de datos.
- Meta’s posiciones más fuertes están donde la calidad de la audiencia es clave. H&F (51.3% de instalaciones), Financiero (40.1%) y Educación (39.8%) no buscan volumen. Reflejan segmentación premium a precio premium.
- TikTok mantiene posiciones verticales reales aunque este trimestre no haya aumento neto de gasto. El e‑commerce destaca: 10.6% del gasto pero 34.5% de instalaciones. Más instalaciones por dólar que cualquier otra red en ese sector. Viajes sigue la misma tendencia.
- Apple Search Ads domina los verticales iOS de alta intención. La cuota de instalaciones de Travel, 32.6%, es la posición única más alta entre redes que no son Google o Meta. H&F y On‑demand siguen la misma lógica: usuarios que buscan activamente una app en una categoría específica.
- Mintegral se centra en Gaming y Other. La cuota de gasto en ambos supera ampliamente la de instalaciones, lo que refleja inventario premium con CPIs más altos.
- GCP/DV360 tiene una posición única: 20 % de participación de instalaciones en Entretenimiento. Apenas aparece en otros sectores. Es video programático para adquisición de apps de streaming, no una estrategia amplia.
- Moloco aparece de forma constante en Gaming, Finanzas y Entretenimiento en ambas tablas. Su participación de instalaciones en Gaming (4,8 %) es cuatro veces su participación de gasto (1,1 %), la señal de eficiencia más clara de cualquier DSP en el conjunto de datos.
Línea final
Más allá de Google y Meta, la afinidad vertical determina el valor de la red. TikTok domina la eficiencia en E‑commerce y Viajes. Apple Search Ads lidera iOS orientado a intención. Mintegral controla Gaming Android y Otros. GCP/DV360 se lleva el programático de Entretenimiento. Moloco es el retador DSP constante. Usa cada red donde los datos muestran que supera.
Perspectivas de socios
REPLUG

Tendencias de conversión post‑clic: la capa de tienda como motor de eficiencia pagada (2026)
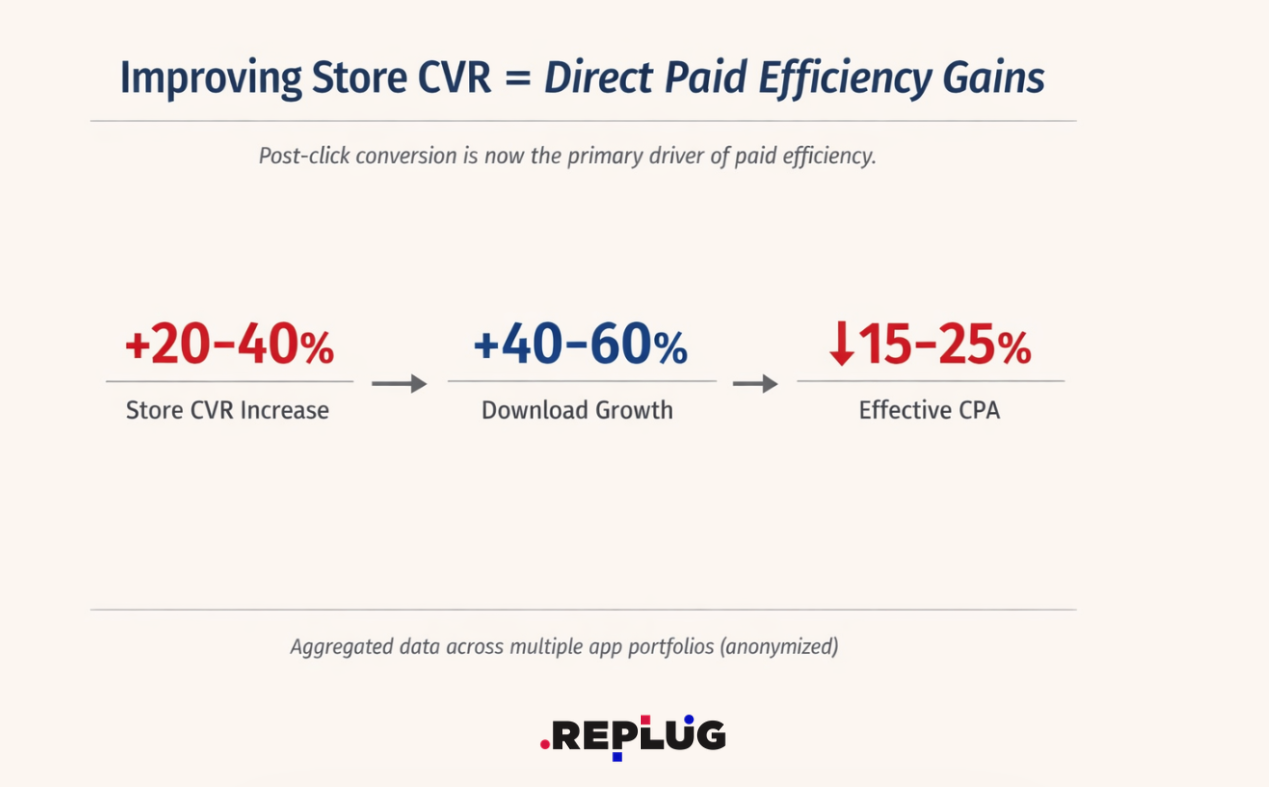
En múltiples carteras de apps, mejorar la tasa de conversión de la tienda redujo consistentemente los costos de adquisición y aumentó la eficiencia de la inversión, sin necesidad de incrementar el gasto.
Según los datos recopilados por REPLUG, las pruebas guiadas por ASO y la refinación creativa impulsaron 20-40% mejora en la CVR, mientras que la optimización más amplia de la tienda contribuyó a 40–60% crecimiento en descargas en los mercados.
Paralelamente, un mejor rendimiento de la tienda redujo los costos de adquisición y mejoró el ROI, demostrando que la conversión post‑clic es ahora una palanca de eficiencia medible, no solo una métrica de crecimiento orgánico.
Esto ocurre porque los sistemas de adquisición de usuarios son mejores comprando tráfico que convirtiéndolo, y esa brecha es donde se pierde eficiencia.
La segmentación, puja y entrega se automatizan cada vez más en los canales principales, trasladando la ventaja competitiva al instante en que la intención se captura o se pierde: la página de la tienda.
Cuando las capturas, el posicionamiento y los metadatos no respaldan la promesa de los anuncios, el sistema pierde valor tras el clic. Por eso, el CVR de la tienda ya no es solo un KPI de ASO; forma parte de la eficiencia total de pago.
Para los marketers, la clave es ver la página de la tienda como una superficie de rendimiento, no como un activo de publicación. Escalar UA pagado sin mejorar la conversión en la tienda genera rendimientos decrecientes.
Los equipos con mayor eficiencia no separan ASO de UA; gestionan la capa de tienda dentro del embudo de adquisición. En la práctica, priorizan pruebas continuas de CVR, evalúan creativos por su eficiencia de instalación, no por estética, y miden la página de tienda según el tráfico pagado que convierte.
1. Los creativos de la tienda forman parte del mismo sistema creativo que los anuncios
En múltiples portafolios de apps, mejorar los creativos de la tienda impactó directamente el rendimiento de adquisición, no solo las métricas de la tienda.
Las pruebas rigurosas de capturas y activos creativos generaron 20–40% incrementos en las tasas de conversión, mientras una optimización más amplia de creativos y metadatos contribuyó a 40–60% crecimiento en descargas y un ROI más sólido. El patrón es consistente: cuando los creativos de la tienda mejoran, el rendimiento pagado mejora también.
La razón es que los usuarios viven los anuncios y los recursos de la tienda como un viaje continuo, aunque los equipos los gestionen por separado.
Los anuncios generan el clic, pero los creativos de la tienda deciden si la intención se convierte. Si la jerarquía del mensaje, el lenguaje visual o la propuesta de valor cambian entre el anuncio y la página del producto, la intención se desvanece antes de la conversión — provocando una pérdida directa de eficiencia pagada.
Esto convierte la página de la tienda en una extensión del sistema creativo, no en una capa ASO separada.
Para los marketers, la conclusión es clara: la estrategia creativa debe evaluarse de extremo a extremo.
El creativo no’ falla en el anuncio, pero sí falla en la página de la tienda. Los conceptos ganadores deben guiar las variantes de la página y los aprendizajes de la tienda retroalimentar el desarrollo creativo pagado.
La oportunidad no es solo un CVR más alto aislado, sino reducir la pérdida de conversión post‑clic en todo el sistema de adquisición.
2. La velocidad de pruebas surge como una limitación al crecimiento
La velocidad de ejecución se vuelve cada vez más una variable de rendimiento, no solo un detalle operativo.
En varios portafolios de apps analizados, optimizar procesos ASO redujo los plazos de optimización en 30–40%, mientras que ciclos de lanzamiento e iteración más rápidos se asociaron con ~30% de crecimiento más rápido para apps recién optimizadas.
El patrón es claro: una implementación más rápida produce ganancias de rendimiento más rápidas.
Esto es importante porque los experimentos en la tienda solo generan valor cuando los aprendizajes se implementan rápidamente. En el entorno today’ s, los equipos de pago pueden renovar creatividades rápidamente, los competidores cambian de posición más rápido y las expectativas de los usuarios evolucionan en ciclos más cortos.
El cuello de botella ya no es la falta de ideas, sino la lenta toma de decisiones, la propiedad fragmentada y los bucles de aprobación subjetivos. Cuando la implementación se retrasa, el rendimiento se estanca, aun con los insights correctos disponibles.
Para los marketers, la velocidad de pruebas debe ser una métrica de rendimiento. No se trata de hacer más pruebas A/B, sino de acortar el camino del insight al despliegue.
Los equipos que reducen el retraso de implementación pueden multiplicar ganancias más rápido, mantener la eficiencia ante cambios del mercado y convertir el ASO en una palanca de rendimiento constante, no en un canal de optimización periódico.
VYBS

Rewarded Isn’t el Futuro del UA Móvil. It’s el Presente.
Tres razones por las que las plataformas rewarded capturaron silenciosamente la mayor parte del gasto en UA de los principales estudios de juegos móviles – y por qué el resto de la industria será el siguiente.
VYBS es una plataforma recompensada impulsada por IA que conecta juegos móviles con una base de jugadores de alta intención mediante modelos de emparejamiento inteligentes. No entregamos instalaciones ’ – entregamos jugadores activados, calificados y comprometidos. Nuestro modelo de pujas optimiza los métricos que realmente importan a los estudios: ROAS y retención a largo plazo. Con más de 3 millones de activaciones entregadas a estudios de juegos móviles en el último año, los datos cuentan una historia clara: el canal recompensado ha madurado.
Hace unos años, rewarded era un suplemento útil – una forma de recargar volumen después de que un estudio agotara otros canales. En el último año ese rol se invirtió en los estudios que prestan mayor atención. Entra hoy en la sala de guerra de UA de un estudio móvil top‑grosser y verás ’ rewarded platforms en la cima del gráfico de gasto. Tres cambios estructurales impulsaron la reversión.
1. Recuperación más rápida – los estudios asumen menos riesgo y retienen el efectivo
El retorno es la métrica que separa las decisiones de UA en 2026 de las decisiones de UA en 2022. Con las colas de LTV comprimiéndose bajo pérdida de señal y una disciplina de efectivo más estricta en cada estudio, la pregunta ya no es si este cohorte se recuperará? – es ’cuán rápido lo sabremos?
Recuperar más rápido significa menos capital de trabajo atrapado en cohortes no probadas. Significa más ciclos de reinversión por trimestre. Significa que los estudios pueden escalar agresivamente porque el riesgo base es menor. En un mercado donde el capital es la limitación, eso se multiplica.
2. Tecnología – optimización de ROAS, porque no todos los usuarios son iguales
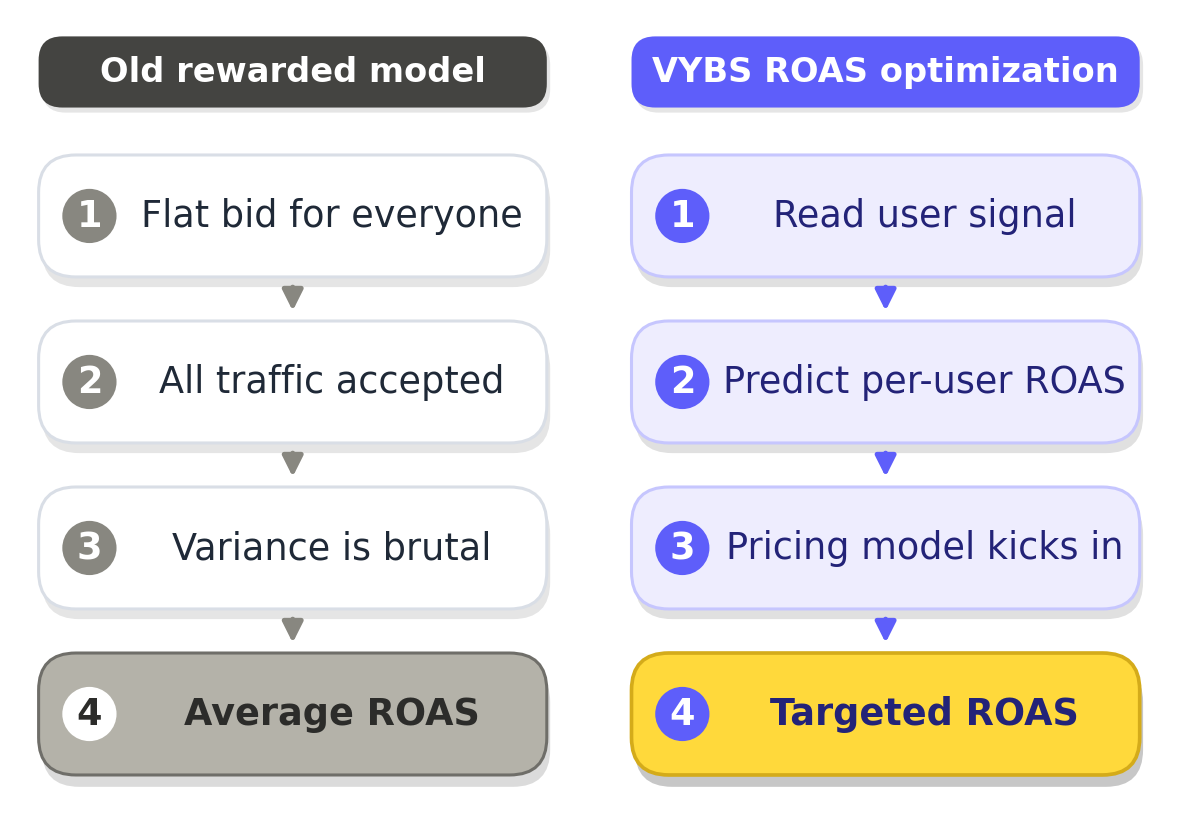
El antiguo modelo de recompensas trataba a todos los usuarios por igual. Fija una puja, acepta cualquier tráfico que envíe la red, espera que el promedio pague. El resultado fue el problema de percepción que Rewarded lleva una década – funcionaba en conjunto, pero la variabilidad era brutal y los usuarios de alta calidad quedaban enterrados en el ruido.
VYBS lo rompió. Nuestro modelo de Optimización de ROAS puja por cada usuario individual contra el objetivo real de ROAS del estudio’s, usando señales de comportamiento previo, puntuación de afinidad de categoría y más – para decidir quién’s vale qué, en tiempo real, en cada impresión. Cuando un estudio nos dice “queremos un ROAS de 50% a los 30 días,” no’ bajamos el piso de puja y rezamos. Puja más por los usuarios que predecimos alcanzarán ese objetivo y puja menos – o a cero – por los que predecimos que no lo harán’.
3. Calidad del usuario – el mito del “usuario recompensado de baja calidad” ha terminado
La percepción más difícil de sacudir es la más antigua: que los usuarios recompensados abandonan en cuanto llega la recompensa, nunca pagan y nunca regresan. Eso ’no es cómo funciona la recompensa ya – y ’no lo ha sido durante tiempo.
El cambio es estructural. La plataforma premiada de 2026 no’ es la red premiada de 2018. La plataforma de hoy’ funciona con datos de comportamiento – patrones de compromiso, señales de retención, puntuación de valor – y los usa para identificar jugadores de alta calidad, no solo a los que están cerca. Es un cambio categórico, no un ajuste gradual de recompensas.
La línea de fondo
Rewarded se llevó la conversación de presupuesto en la cima del mercado porque resolvió tres cosas a la vez que el UA móvil rara vez combina en un solo canal: flujo de efectivo más rápido, mecánicas de puja más inteligentes y una audiencia de mayor calidad de lo que su reputación sugiere. Los estudios que adoptan rewarded correctamente – pujando contra eventos profundos, apoyándose en señales de comportamiento previo a nivel de plataforma, tratándolo como UA de rendimiento y no como arbitraje de incentivos – no están ofreciendo una alternativa al social pagado. They’re adelantándose a él.
Los próximos doce meses no decidirán si el rewarded se convierte en un canal de UA significativo. Esa decisión ya está tomada. Los próximos doce meses decidirán qué estudios fueron lo suficientemente tempranos para capitalizar la ventaja, y cuáles todavía debatían si el rewarded cuenta como “real” UA mientras sus competidores ya habían terminado.
Smadex
Rendimiento de CTV y su impacto en las estrategias de UA
La TV conectada pasa de ser un ítem experimental a un canal de rendimiento complementario para apps y juegos. Smadex muestra datos propietarios de la plataforma junto a benchmarks de la industria para demostrar que la CTV ya no es una estrategia de reconocimiento de marca – es un motor medible y escalable de adquisición y re‑engagement móvil.
- El poder de la “segunda pantalla”
Es una verdad bien establecida (no se necesita un verificador de datos experto) que el 88 % de tu audiencia realiza multitarea móvil mientras ve la TV. La mayoría de nosotros mantenemos el móvil cerca o en la mano mientras maratoneamos nuestras series favoritas. Esto representa una gran oportunidad para que apps y juegos móviles se conecten sin fricciones con una audiencia receptiva, cómodamente desde su sala.
Esta realidad conductual permite a los marketers de rendimiento cerrar la brecha entre el poder narrativo de la Gran Pantalla y la precisión del UA móvil. La sinergia entre pantallas de 85 y 6 pulgadas crea el escenario perfecto para un compromiso sensorial simultáneo que impulsa la intención. Aprovechando el poder de la “segunda pantalla”, convertimos impresiones de alto impacto en un embudo de conversión directo para apps.
Instantánea de Rendimiento CTV
Instantánea de Rendimiento CTV de Smadex
| Métrica | Lo que Muestran los Datos | Por qué es importante |
| Gasto CTV Crecimiento | Más de un aumento del 2.000% de 2023 a 2026, con fuerte aceleración en 2025. | CTV pasa de presupuestos experimentales a una estrategia UA permanente. |
| Cross-Screen Behavior | Correlación constante entre exposición a CTV y descargas de apps móviles a corto plazo. | La TV actúa como motor medible del rendimiento móvil. |
| Alcance en EE. UU | 90 % de penetración en hogares; más de 250 M de espectadores. | Acceso casi universal a audiencias más allá de los canales móviles existentes. |
| Supply Path Discipline | Gasto concentrado en editores premium y ricos en señal, con menos capas intermedias. | Rutas de suministro más limpias respaldan la transparencia, la resiliencia contra fraudes y la optimización estable. |
| Cobertura de señal | Alta disponibilidad de señales contextuales a nivel de contenido (93%) y género (76%). | La completitud de la señal respalda directamente la puja predictiva de IA y la precisión de la optimización. |
| Género Distribución | El inventario es más fuerte en Entretenimiento (31%), Drama (22%), Comedia (18%) y Noticias (15%). | La escala de rendimiento se alinea con categorías de contenido de alto compromiso. |
| Adopción vertical | La adopción más alta en apps de Juegos, RMG, Finanzas, Social y Educación. | Los verticales impulsados por ROAS están integrando CTV en estrategias de UA medibles. |
Además, los innovadores espacios publicitarios en CTV ayudan a cerrar aún más la brecha. Anuncios Nativos en la Pantalla de Inicio aprovechan ser el primer punto de interacción desde que se enciende la TV hasta la selección de contenido, ofreciendo un 100% de participación de voz. De manera similar, Anuncios en Pausa convierten una pausa iniciada por el usuario en una oportunidad de conversión de alto impacto sin precedentes. Durante este tiempo extendido, con una permanencia de alrededor de 2.5 minutos, los marketers encuentran el entorno ideal para probar herramientas como códigos QR, permitiendo a los usuarios pasar sin fricción de la pantalla de TV a una acción directa en sus dispositivos móviles, que están a la mano.
La convergencia entre TV y móvil ofrece una hoja de ruta clara para los marketers de performance. Al reconocer la realidad de la ‘segunda pantalla’ y usar formatos innovadores de CTV como Home Screen Native y Pause Ads, los anunciantes pasan de la simple notoriedad a impulsar conversiones móviles directamente. La sala de estar se convierte en un entorno de conversión activo y de alto potencial, listo para ser explotado.
- Éxito en CTV impulsado por datos: Incrementalidad comprobada
Una de las objeciones más comunes al CTV es que “roba” crédito por instalaciones orgánicas. Un 81,4% de tasa de instalación en la primera hora de una impresión elimina ese temor. Una prueba exhaustiva de incrementalidad usando una ventana de atribución comprimida de 1 hora para medir específicamente el impacto inmediato “upper-funnel to mobile” mostró que el CTV es un impulsor medible del crecimiento móvil.
Los resultados fueron definitivos: no solo la gran mayoría de instalaciones ocurrieron inmediatamente después del anuncio de TV, sino 91,2% de esos hogares no habían interactuado antes con la app. El aumento inmediato e incremental de instalaciones móviles, impulsado abrumadoramente por usuarios nuevos, demuestra el poder de CTV’ para influir directamente en resultados de alto valor para los marketers de apps.
Este éxito es posible gracias al motor de IA preentrenado de Smadex’s. Nuestra tecnología DNN propietaria evalúa 9 millones de consultas por segundo, aprovechando décadas de inteligencia móvil para identificar usuarios de alto valor antes de gastar un solo dólar. Al sincronizar señales CTV con dispositivos móviles del hogar, creamos una estrategia unificada. Cada impresión retroalimenta el sistema, que aprende y refina predicciones en tiempo real, garantizando que apuntemos a los usuarios correctos con precisión.
Arquitectura de Señales: Qué Impulsa el Rendimiento
Desde la perspectiva de la plataforma, el rendimiento de CTV depende de la disponibilidad y calidad de la señal. El análisis de flujo de pujas de Smadex muestra los siguientes niveles de cobertura de señal
- Contenido: 93%
- Género: 76%
- Clasificación de contenido: 73%
- Idioma: 61%
- Canal: 23%
- Nivel de título: 17%
Mayor cobertura a nivel de contenido y género brinda datos contextuales sólidos para la optimización mediante aprendizaje automático. Menor cobertura a nivel de título y episodio refleja limitaciones de datos a nivel de ecosistema, no restricciones específicas de la plataforma.
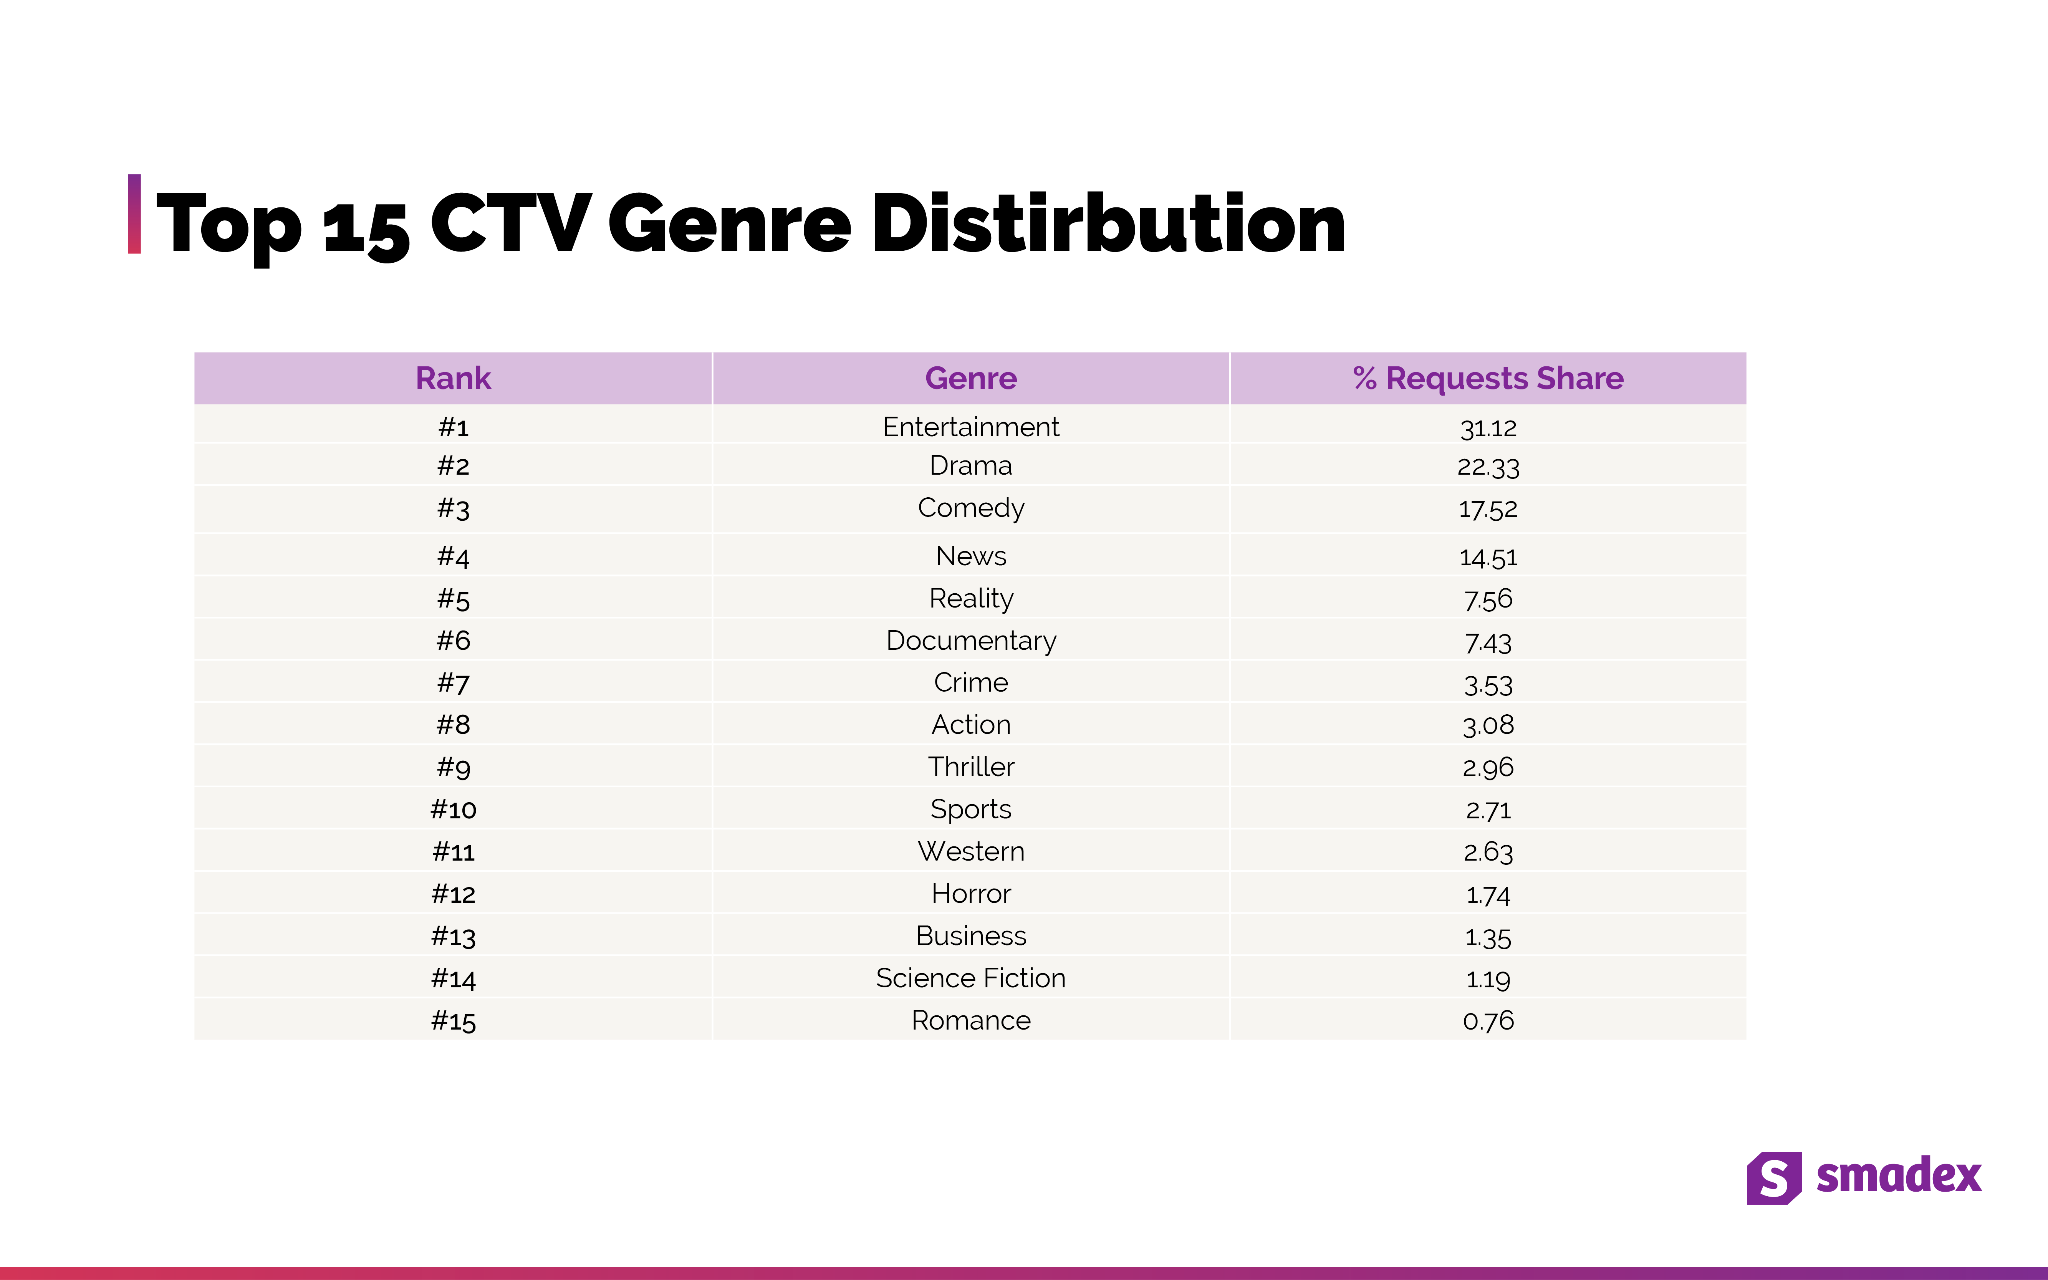
Fuente: análisis interno de flujo de pujas y participación de solicitudes de CTV de Smadex (2025/26).
La distribución de participación de solicitudes por género indica que el inventario de rendimiento está más concentrado en:
- Entretenimiento (31%)
- Drama (22%)
- Comedia (18%)
- Noticias (15%)
Esta distribución refleja dónde la escala y la disponibilidad de señales contextuales se intersectan de forma más constante en entornos CTV
La sinergia entre Connected TV (CTV) y el comportamiento móvil ha convertido la sala de estar en un potente entorno de conversión para estrategias de adquisición de usuarios (UA). La naturaleza de la “segunda pantalla” permite a los marketers de performance unir la narrativa de alto impacto de la TV’s con la precisión móvil mediante formatos innovadores. Al aprovechar tecnologías como el motor preentrenado de Smadex’s para la segmentación precisa, los marketers de performance pueden consolidar la CTV como un motor esencial y de alto valor para el crecimiento móvil y la adquisición de nuevos usuarios.
AdQuantum

Tendencia 1:
Meta’s Andromeda ha desplazado fundamentalmente la UA hacia un modelo creativo‑primero
Meta’s Andrómeda ha redefinido cómo se impulsa el rendimiento en la plataforma, convirtiendo la creatividad en la principal palanca para escalar, en lugar de la segmentación o la estructura de cuentas. Al mismo tiempo, obliga a los marketers a priorizar la calidad creativa sobre la cantidad: aunque la IA acelera y abarata la producción de anuncios, a menudo genera un exceso de activos de baja calidad. Meta introduce nuevos umbrales y filtros para restaurar la estructura y garantizar una subasta más eficiente.
Este cambio se vuelve especialmente evidente al observar la evolución de la producción creativa con el tiempo. En 2023, la IA en producción creativa era mayormente experimental: herramientas como Midjourney y Stable Diffusion se usaban en casos aislados, a menudo localmente, y rara vez llegaban a creatividades publicitarias listas para producción. Sin embargo, en el último año, la rápida adopción de la IA aumentó notablemente el volumen total de creatividades, reflejado en el creciente número de activos generados en las campañas.
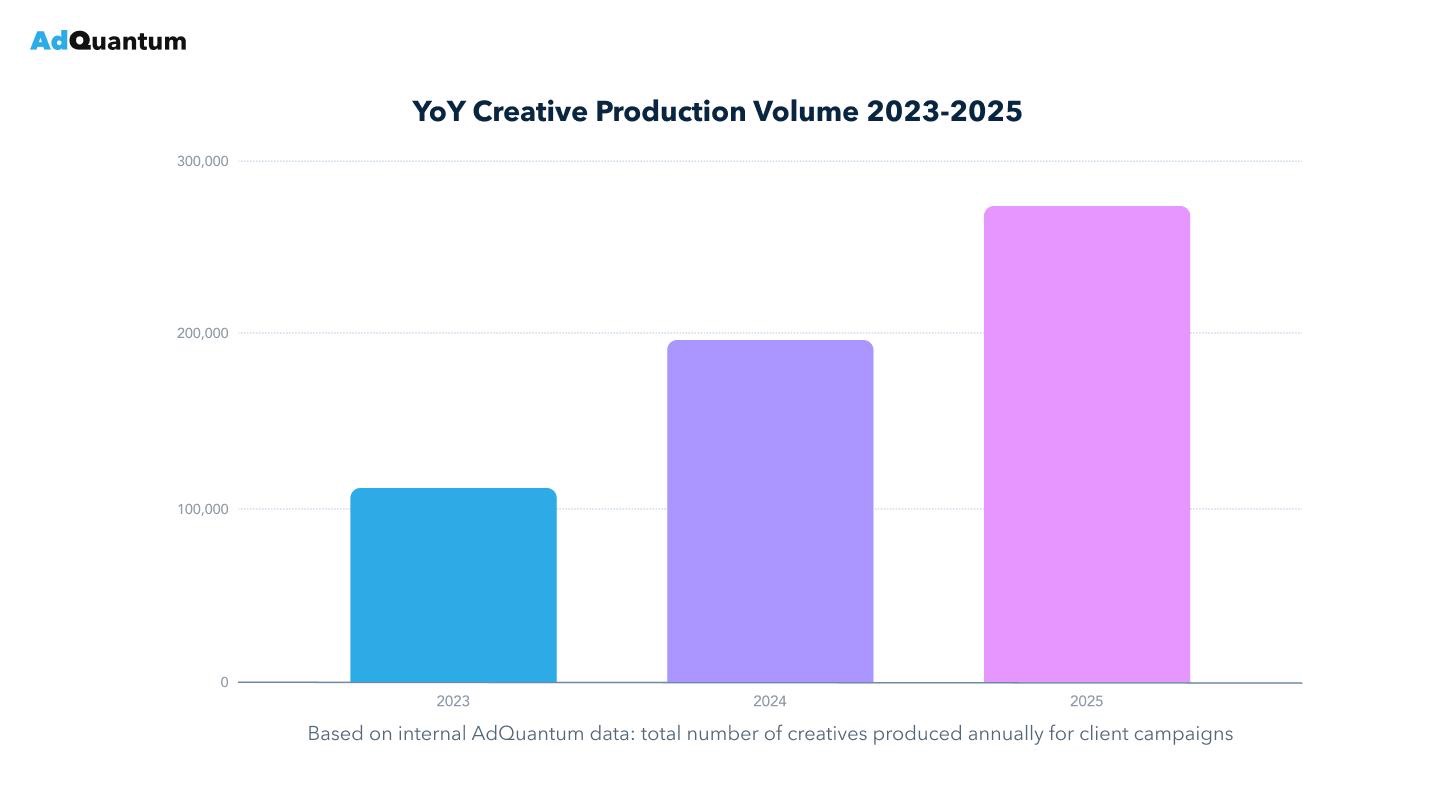
Meta ya no considera las pequeñas variaciones de IA como entradas únicas, lo que disminuyó su efectividad. Sumado al creciente cansancio de los usuarios con creatividades al estilo IA, se ha impulsado un retorno a la producción basada en conceptos.
Tras Andrómeda, el comportamiento de los usuarios también cambió. Al generalizarse las creatividades generadas por IA, la audiencia empezó a cansarse de los patrones y estilos reconocibles, lo que reduce aún más su efectividad frente a conceptos más originales y humanos.
Este cambio también se ve en los datos: tras el rápido auge de creatividades IA entre 2024‑2025, su cuota ya cayó en el Q1 2026, indicando una transición de la escala por variaciones a enfoques más conceptuales.
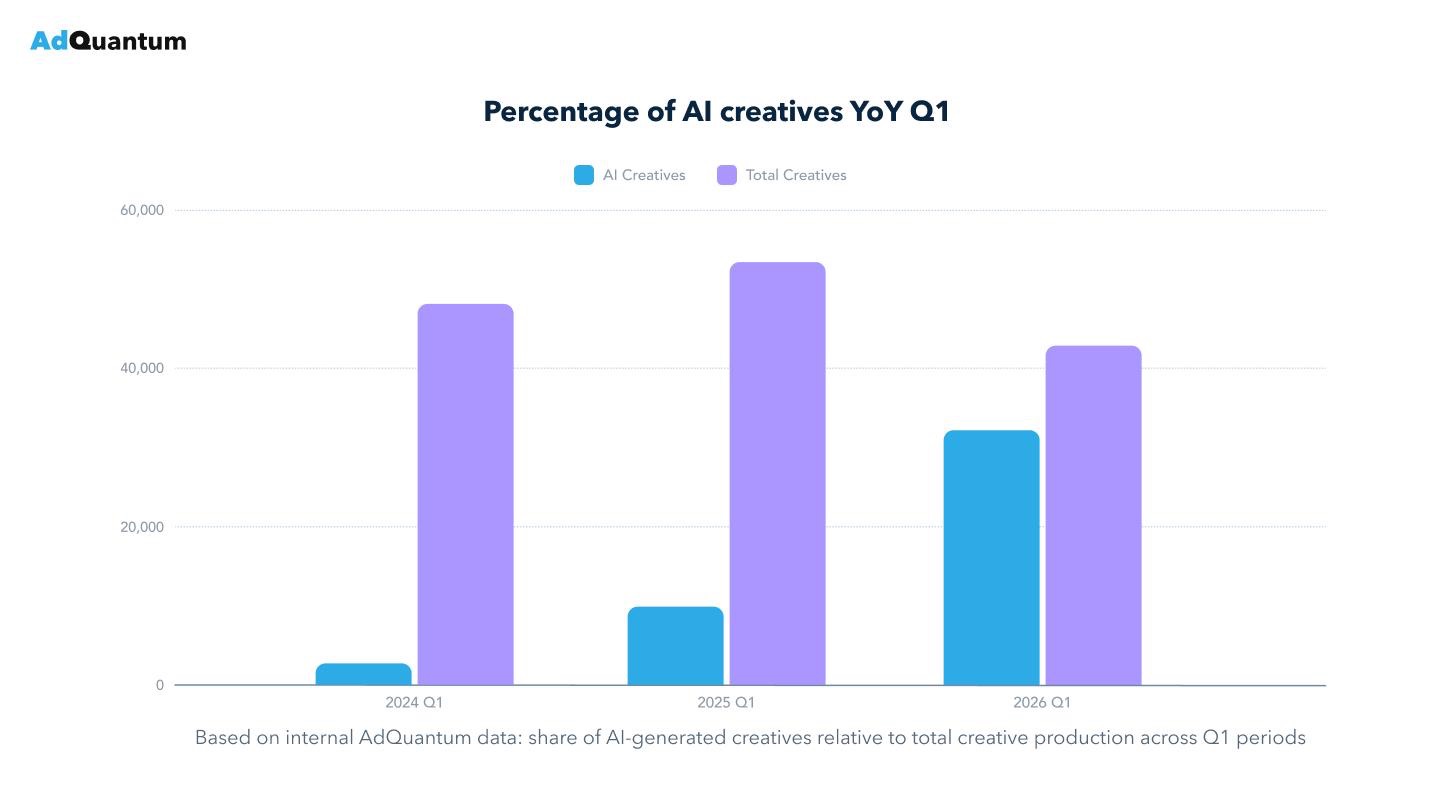
Como resultado, el creativo ahora impacta el rendimiento más que nunca. El algoritmo de Meta interpreta mucho mejor los creativos estáticos y de video, usándolos como señales clave para la coincidencia de audiencias. En la práctica, el creativo se ha convertido en el nuevo objetivo, permitiendo configuraciones más amplias donde el rendimiento depende de cuán bien el creativo comunica valor.
Tendencia 2:
Andrómeda ha hecho que las pruebas de Meta sean más selectivas y el aprendizaje más impulsado por señales
La actualización Andrómeda trae un filtrado más agresivo en la fase de aprendizaje, transformando por completo las pruebas y la optimización en Meta.
En pruebas de alto volumen, el 90‑95 % de los creativos pueden quedar sin inversión, pues el sistema prioriza solo las señales más fuertes. Así, las pruebas se vuelven una selección de alto riesgo, donde solo los creativos claramente diferenciados triunfan.
Al mismo tiempo, los CPM subieron ~15%, encareciendo la experimentación y haciendo que las pruebas ineficientes cuesten mucho más. El aprendizaje de píxeles también se ralentizó, a veces hasta 2× más lento, pero indica un cambio hacia un procesamiento de señal de mayor calidad, no velocidad. Por ejemplo, CPM altos persistentes en la parte superior del embudo son ahora una señal diagnóstica clara de que el algoritmo no comprende el producto o no encuentra la audiencia adecuada.
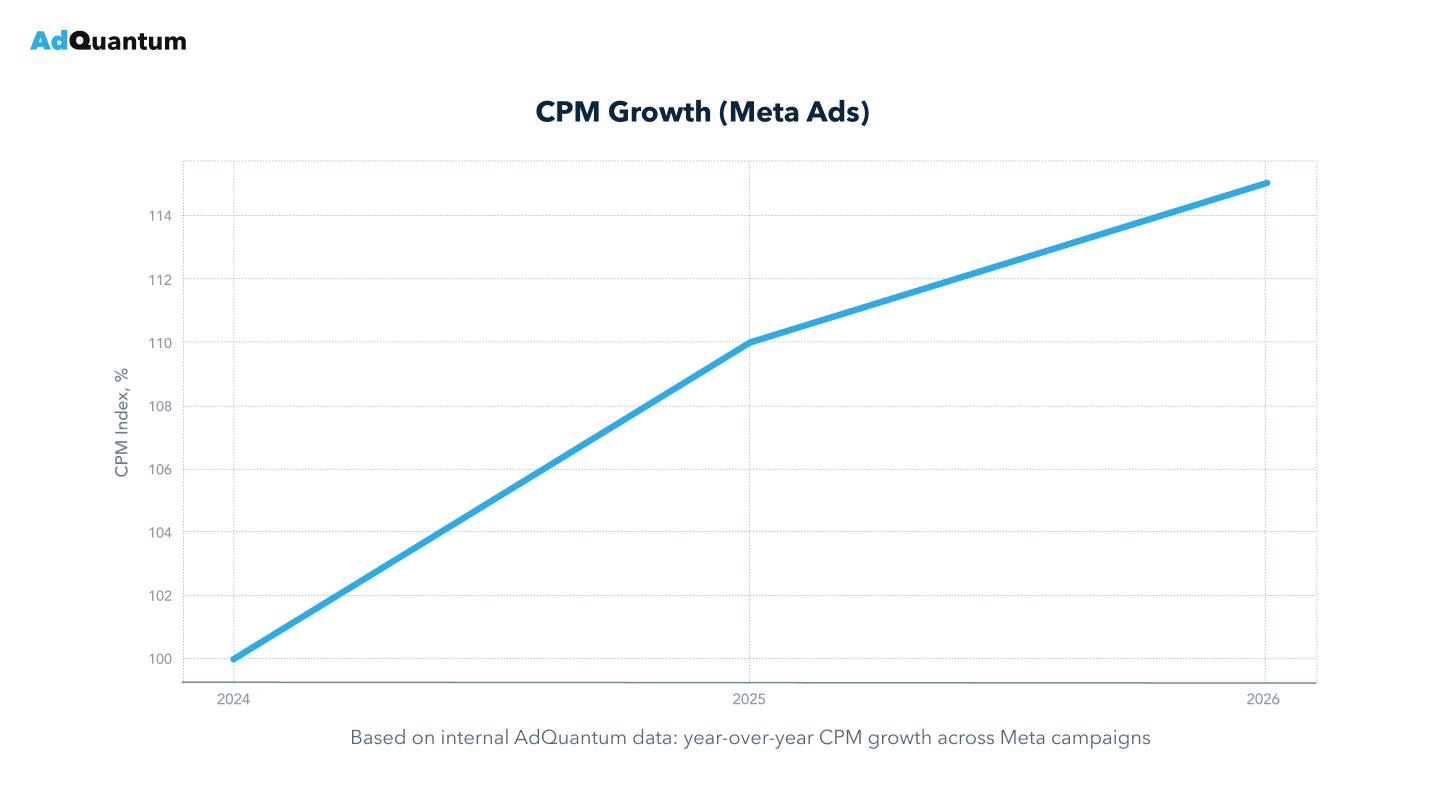
Andrómeda también ha invalidado las estrategias de escalado heredadas. La duplicación de campañas y la fragmentación excesiva de cuentas ya no generan resultados, impulsando un claro paso a estructuras de cuentas más simples y consolidadas.
Los anunciantes que se adaptan a estas dinámicas, enfocándose en la calidad creativa, la claridad de la señal y pruebas estructuradas, ven aprendizajes más estables y ciclos de campaña más largos, mientras que los que dependen de tácticas heredadas enfrentan rendimientos decrecientes.
Notas al pie
Países y niveles
Analizamos los datos globales mediante diversos filtros. Uno de ellos es la clasificación por países, que, debido a nuestra base de clientes, definimos como:
- China
- Japón
- Resto del mundo
- Nivel 1 Este: Corea, India
- Nivel 2 Este: Taiwán, Indonesia, Turquía, Tailandia, Filipinas
- Nivel 1 Oeste: Canadá, Francia, Alemania, Reino Unido
- Nivel 2 Oeste: Australia, México, Brasil, España, Italia, Países Bajos, Polonia
- Estados Unidos
Acerca de estos datos
Todos estos datos se basan en la visión de Singulardel ecosistema de tecnología publicitaria. Si bien tenemos una participación significativa en el mercado de plataformas de marketing móvil y gestionamos una gran cantidad de datos, nuestra información se centrará en aplicaciones de marketing activo y en crecimiento que invierten significativamente en la adquisición de usuarios.