Introdução e TLDR
Disponível em: Português, Espanhol, Coreano e Chinês
O Q2 2026 foi o trimestre em que o investimento em anúncios voltou, mas o inventário iOS não.
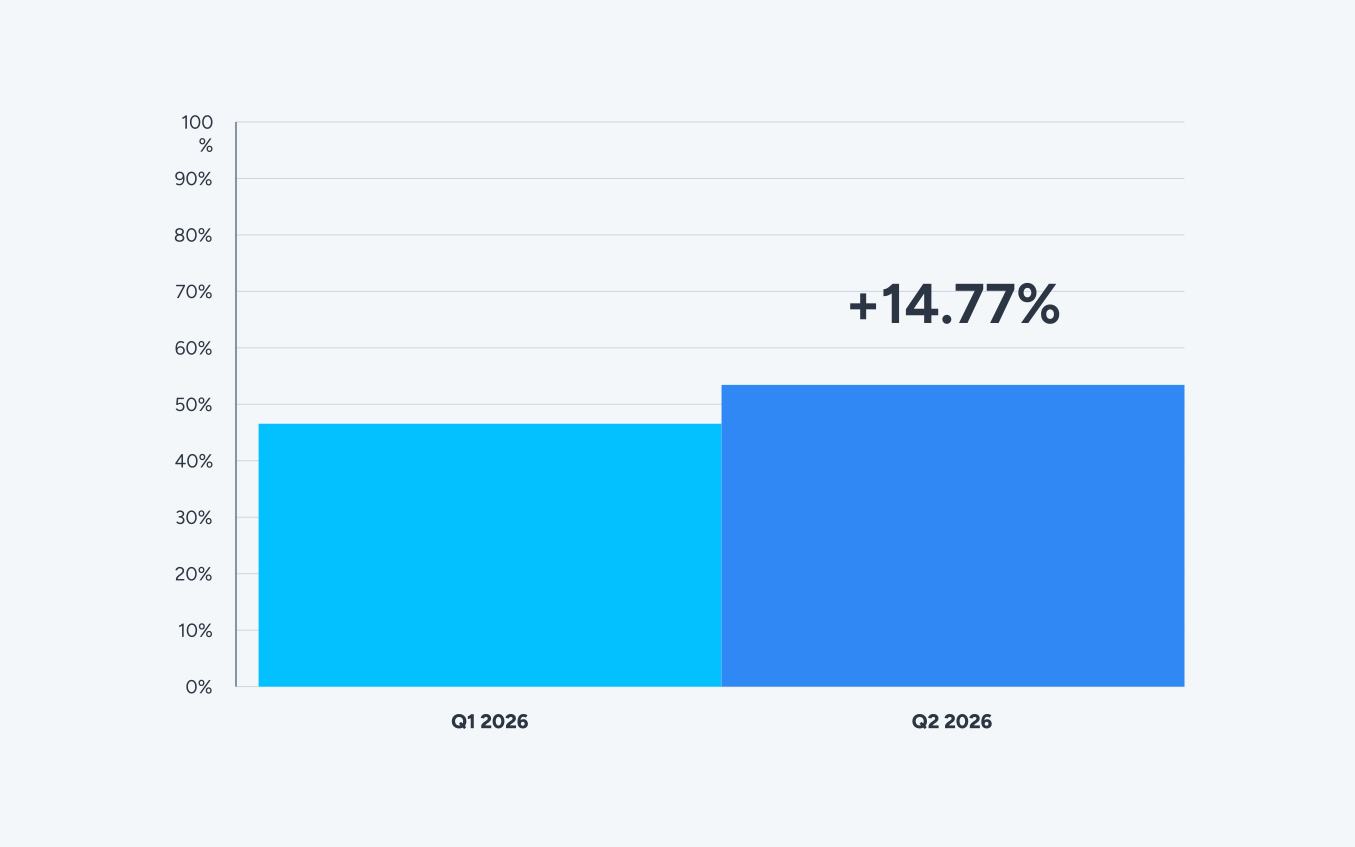
O investimento global em anúncios subiu 14,77% trimestre a trimestre (QoQ). O Q1 tinha caído 8,79%, então o mercado passou dois trimestres fazendo coisas muito diferentes: recuando e depois investindo mais forte do que antes.
Esse padrão é familiar. No nosso relatório do Q3 2025, descrevemos o mesmo ritmo: o Q1 contrai após o trimestre de festas e o Q2 se recupera. O que importa não é o Q2 ter voltado, mas como voltou.
O que torna o Q2 incomum é a distribuição uniforme do dinheiro.
O investimento em anúncios no Android cresceu 14,73% e no iOS 14,80%, apenas sete pontos-base de diferença. Sete dos oito níveis de países expandiram, e sete dos dez verticais também. Em vez de transferir orçamentos entre plataformas ou mercados, os anunciantes investiram mais em quase todos eles.
Depois, o lado da oferta puxou na direção oposta. As impressões no iOS caíram 5,40% enquanto o investimento em anúncios no iOS subiu 14,80%, resultando na variação de custo mais acentuada do relatório. O CPM no iOS subiu 21,36%.
O Android teve um trimestre mais tranquilo. Absorveu um aumento quase idêntico em gastos com anúncios em um inventário que cresceu 6,40%, enquanto seu CPM subiu apenas 7,84%.
O custo subiu em todas as métricas. CPM +13,00%, CPI +8,47%, CTR +19,10%. O IPM subiu 4,18%, seu segundo ganho trimestral consecutivo, e essa é a única linha realmente encorajadora do relatório. A conversão melhorou, mas não o suficiente para compensar o que os anunciantes pagaram pela impressão.
Gaming representou 45,09% do gasto total em anúncios e cresceu 16,48%, respondendo por quase metade do aumento total do trimestre. Utilities cresceu 53,64%. Financeiro, Educação e E-commerce seguiram o caminho oposto, caindo 15,15%, 29,32% e 3,24%, respectivamente.
Nos rankings de rede, o Google Ads ficou em primeiro lugar em gasto combinado de anúncios conquistado. O Apple Ads liderou no iOS, seu melhor desempenho neste relatório, o que acontece quando o inventário de iOS aperta e um canal de busca está bem ali.
Destaques e principais conclusões
- O gasto global com anúncios cresceu 14,77% QoQ, recuperando-se de uma queda de 8,79% no Q1.
- O gasto com anúncios no Android e iOS cresceu 14,73% e 14,80%, respectivamente.
- Impressões iOS caíram 5,40%, enquanto impressões Android subiram 6,40%. A fatia de inventário iOS caiu de 40,93% para 38,12%.
- CPM iOS subiu 21,36%, quase o triplo do aumento de 7,84% do Android.
- CPI global subiu 8,47% para US$ 1,25. CPM subiu 13,00% para US$ 2,86. O custo de mídia liderou o aumento.
- IPM subiu 4,18% para 2,30, segundo ganho trimestral consecutivo.
- Games representaram 45,09% do gasto global com anúncios e cresceram 16,48%.
- Utilidades cresceram 53,64% e Outros cresceram 48,35%, os verticais de crescimento mais rápido do trimestre.
- O gasto em anúncios financeiros caiu 15,15% e seu CPI caiu 25,60%. A categoria ficou mais barata para entrar.
- O Google Ads liderou o aumento no gasto combinado em anúncios. O Apple Ads liderou o ganho de gasto em anúncios no iOS.
- O setor financeiro tem a posição de receita mais forte no Android no relatório, com 88,2% da receita de 30 dias em 65,9% das instalações.
Conclusão
O Q1 foi uma pausa. O Q2 foi a resposta, e a resposta bateu num estoque de iOS que parou de crescer. Se os seus custos no Q2 subiram mais ou menos em linha com o mercado, a causa estava no leilão, não no seu funil. Isso muda onde está a solução.
O gasto disparou enquanto o estoque de iOS encolhia. Para onde foi o dinheiro e quais mercados o absorveram?
Como sempre, os dados deste relatório são baseados em uma parcela significativa dos dados da Singular:


Tendências globais de gastos com publicidade
O gasto global com anúncios subiu 14,77% em relação ao Q1 de 2026.
É um movimento e tanto para um único trimestre, e vem depois de um Q1 em contração. Lidos juntos, os dois trimestres descrevem um mercado que respirou fundo e depois gastou pesado.
O Q2 é normalmente o trimestre de recuperação. Nosso relatório do Q3 2025 descreveu o Q1 2025 caindo após o período de festas e o Q2 2025 voltando a subir. O padrão de 2026 repete esse formato.
Então a direção é sazonal. A parte interessante é o que aconteceu por baixo disso.
- +14.73% Investimento em anúncios Android QoQ (Q1 2026 a Q2 2026)
- +14.80% Investimento em anúncios iOS QoQ (Q1 2026 a Q2 2026)
Sete pontos-base separam as duas plataformas. Isso é raro.
Na maioria dos trimestres, uma plataforma lidera e a outra segue, e o tamanho dessa diferença mostra onde os anunciantes veem melhores retornos. Neste trimestre, não houve diferença, e isso já diz algo. Os anunciantes adicionaram orçamento a ambas as plataformas em vez de transferi-lo entre elas, e o iOS manteve sua participação nos gastos com anúncios em 53,42%, apenas um ponto-base abaixo de onde começou.
A história das plataformas está nas impressões, e aí as duas seguiram direções opostas:
- Mudança no inventário Android: +6,40% (aumento)
- Mudança no inventário iOS: -5,40% (queda)
As impressões totais subiram 1,57%, então o agregado parece calmo. Por baixo, a fatia do iOS no inventário global caiu de 40,93% para 38,12%.
Um pool de inventário que encolhe 5,40% no mesmo trimestre em que o gasto com anúncios cresce 14,80% só tem um caminho para se resolver. Ele se resolve no preço, e o resto deste relatório é, em grande parte, a história dessa resolução.
Conclusão
O investimento em anúncios recuperou neste trimestre e subiu de forma quase idêntica nas duas plataformas. Android e iOS viram a mesma procura. O que diferiu foi a quantidade de inventário que cada um tinha para a satisfazer.
Gastos com anúncios por setor
Sete de dez verticais cresceram.
O Q1 concentrou o seu crescimento num punhado de categorias enquanto as restantes encolheram. O Q2 espalha o crescimento por quase todo o mapa.
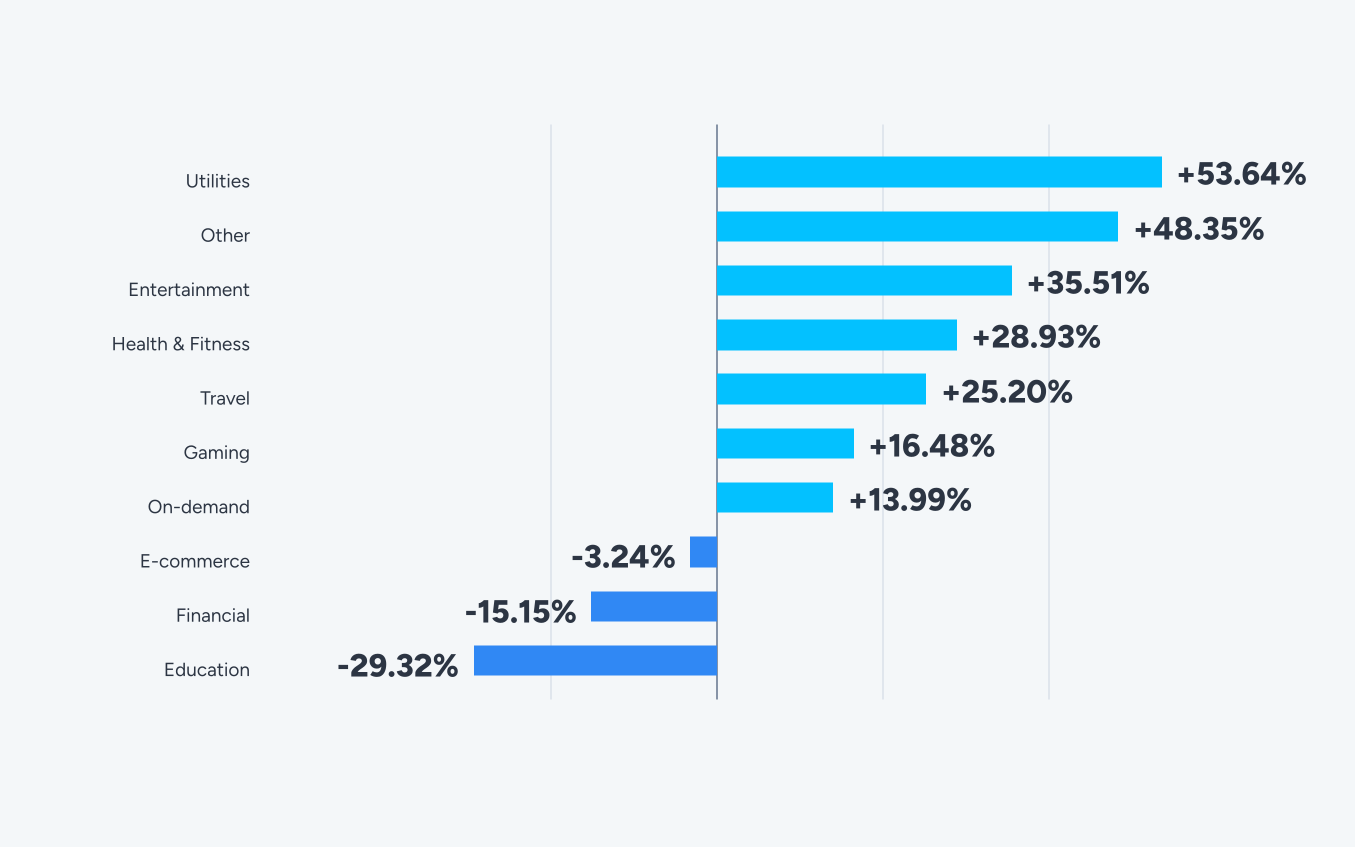
Gaming é a história do trimestre pelo peso, não pela taxa. Com 45,09% de todo o investimento em anúncios e 16,48% de crescimento, representou quase metade do aumento total do trimestre. Quando uma categoria desse tamanho se move com o mercado, ela praticamente é o mercado.
On-demand, o segundo maior com 20,31% do investimento em anúncios, cresceu 13,99%. Também próximo da média global.
Utilities e Outros lideraram em taxa. Ambos ficam abaixo de 3% do gasto total em anúncios, então essas porcentagens descrevem momentum real em categorias pequenas, não uma mudança em onde o dinheiro da indústria está.
Entretenimento é o que merece atenção em ambas as métricas. Cresceu 35,51% enquanto detinha 13,65% do gasto global em anúncios, seu segundo trimestre consecutivo de forte expansão.
Financeiro e Educação seguiram o caminho oposto. Financeiro é o mais interessante dos dois, pois seu CPI caiu mais que o investimento em anúncios, em 25,60%.
Conclusão
O Q1 girou, o Q2 expandiu. Os dois maiores verticais cresceram em linha com o mercado, as categorias pequenas cresceram mais rápido, e todos os três verticais em contração ficaram mais baratos de entrar. Financial segue uma tendência distinta neste trimestre. Seu CPI caiu de $2,94 para $2,19 enquanto o gasto caiu 15,15%, então os anunciantes que ficaram compraram o vertical mais caro com um quarto de desconto.
Gastos com anúncios por região
O crescimento foi quase universal. Sete das oito camadas regionais aumentaram seus gastos com anúncios, e a diferença entre elas é menor do que em qualquer trimestre recente.
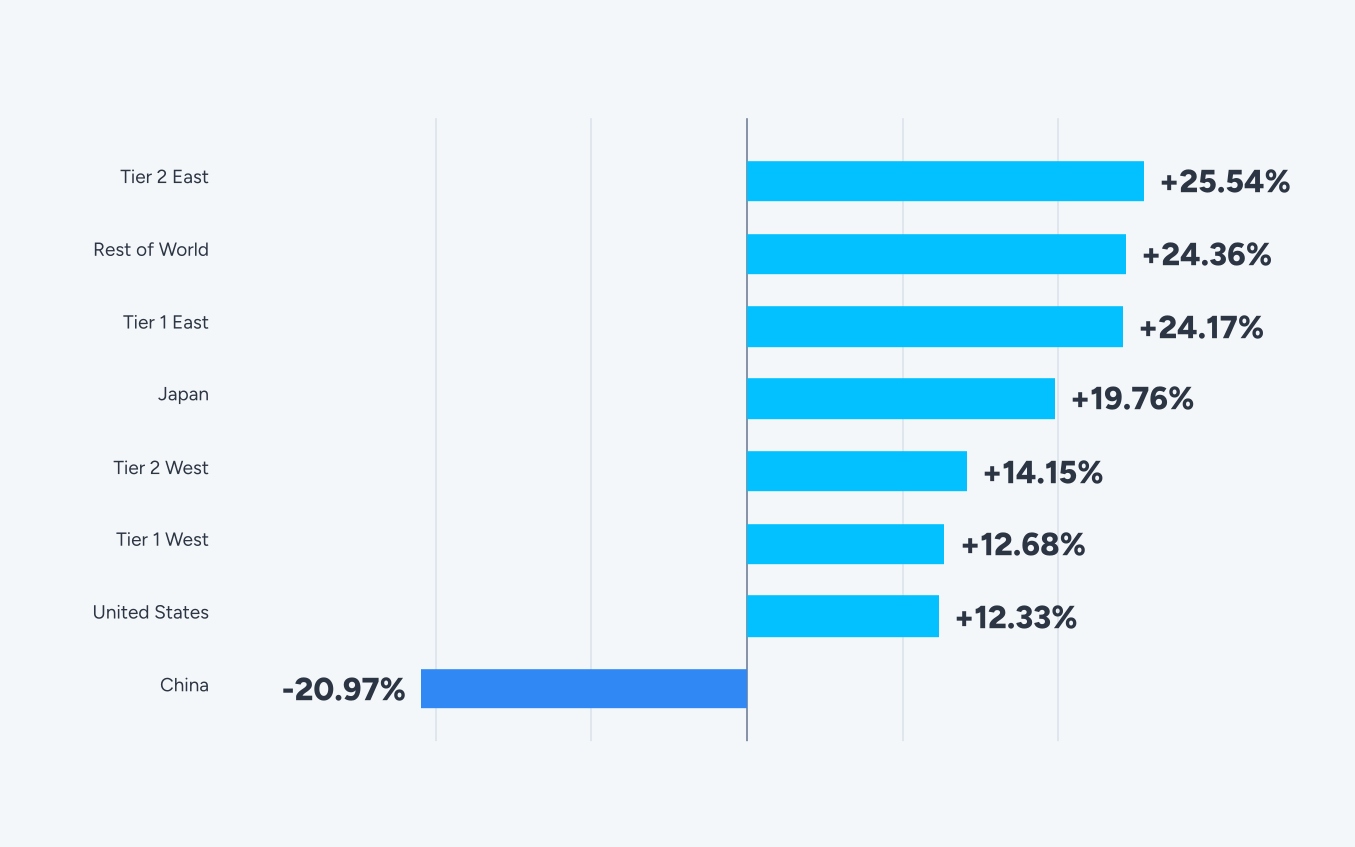
Definições de camadas: Camada 1 Oeste = Canadá, Reino Unido, França, Alemanha. Camada 1 Leste = Coreia, Índia. Camada 2 Oeste = Austrália, México, Brasil, Espanha, Itália, Países Baixos, Polônia. Camada 2 Leste = Indonésia, Filipinas, Tailândia, Taiwan e Turquia. Japão e China são monitorados de forma independente.
O Tier 1 Leste teve o trimestre mais saudável do relatório. O investimento em anúncios subiu 24,17% e as impressões cresceram 21,47% — o único tier onde a oferta expandiu quase tão rápido quanto a demanda. Esse equilíbrio mantém os custos unitários sob controle e aparece depois, quando o Tier 1 Leste segue como o mercado mais barato nas duas plataformas.
Os Estados Unidos mantiveram sua posição com 59,11% do investimento global em anúncios e cresceram 12,33%. Suas impressões caíram 2,67%.
O mesmo padrão aparece no Tier 1 Oeste, Tier 2 Oeste e Resto do Mundo: investimento em anúncios sobe entre 12% e 25%, impressões caem. Quatro dos cinco maiores mercados absorveram mais orçamento em menos inventário neste trimestre.
Esse único padrão explica a maior parte da variação de custos no restante deste relatório.
O Tier 2 Leste liderou todos os tiers com crescimento de 25,54% e impressões up 4,65%, e o Resto do Mundo veio em seguida com 24,36%. Esses são os mercados que absorvem o excesso quando o inventário premium aperta, e o Q2 deu muito para absorver.
A China retraiu 20,97% sobre uma base de 0,02% do gasto global em anúncios. Portanto, reportamos a direção e deixamos por aí.
Conclusão
Quase todos os mercados cresceram, mas isso não é o mais interessante. O interessante é que as impressões caíram em quatro dos cinco maiores mercados em gastos, enquanto os orçamentos subiram em todos eles. É uma história de oferta vestindo roupas de demanda.
Com o panorama de gastos em foco, a próxima camada é a infraestrutura de mensuração. Quanto da atividade no iOS os anunciantes conseguem realmente rastrear?
Disponibilidade de ATT e IDFA
As taxas de opt-in do ATT medem a parcela de usuários iOS que concedem permissão de rastreamento ao abrir o app. As taxas variam por vertical, impulsionadas pela troca de valor percebida entre usuários e apps.
A taxa geral de opt-in no 2º trimestre de 2026 é de 9,99%.
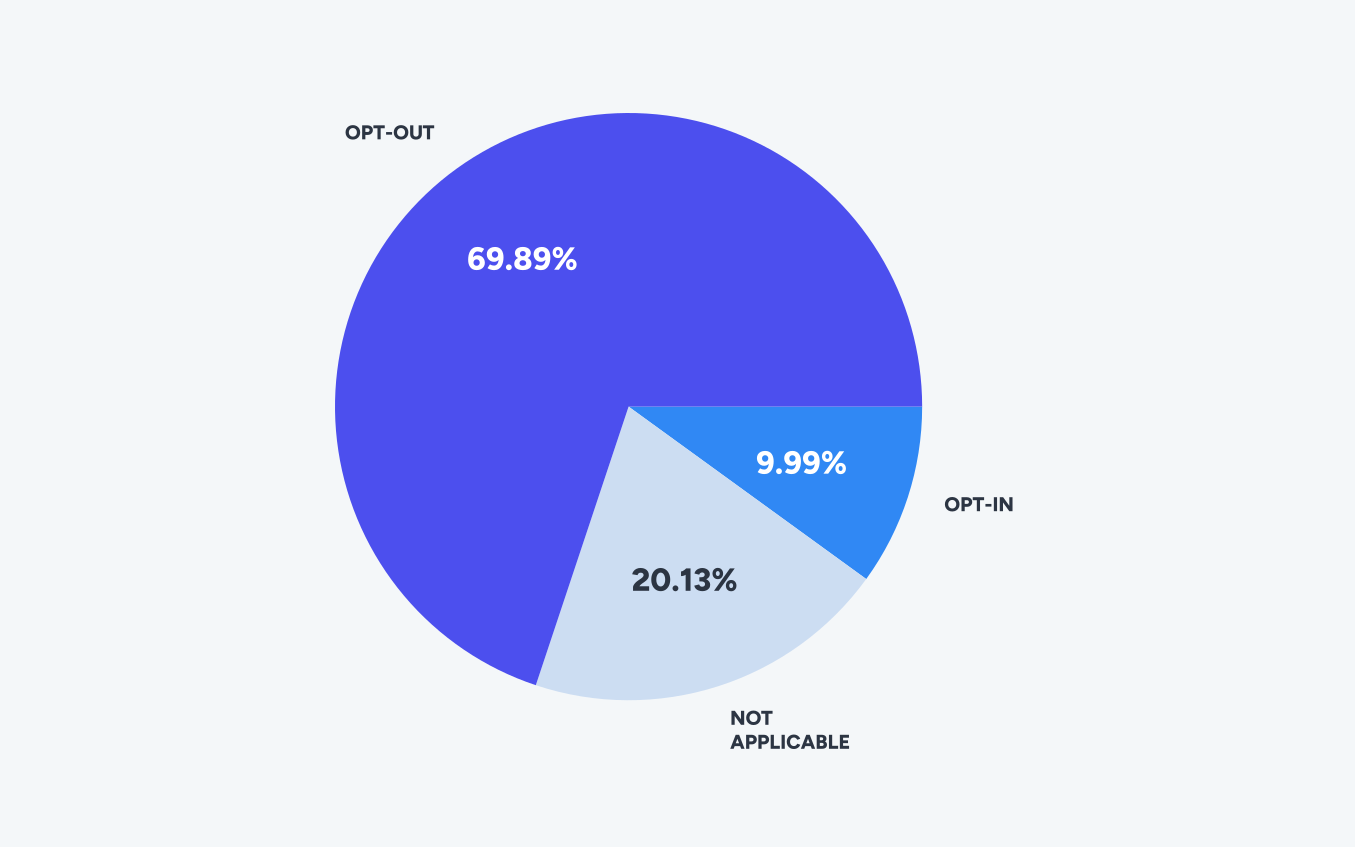
Aceitação de ATT por setor
A dispersão entre verticais é maior do que o título sugere, e segue uma lógica que se mantém há anos. Os usuários consentem onde o app visivelmente funciona melhor com isso, e recusam onde o app funciona igual de qualquer forma.
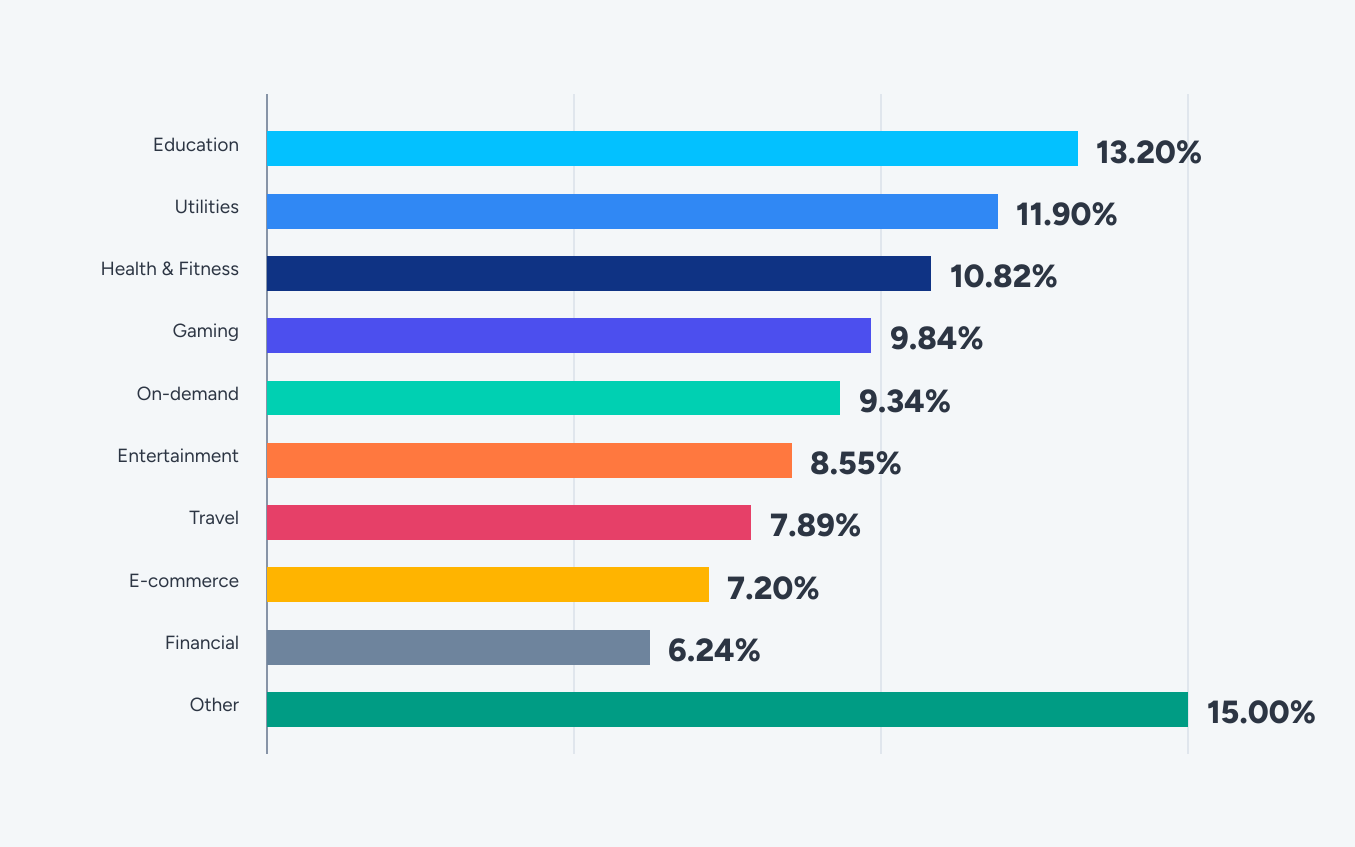
Há um padrão que vale a pena destacar no gráfico.
Deixando a categoria Outros de lado, já que agrupa apps variados em vez de descrever um único vertical, a variação vai de 13,20% no topo a 6,24% na base, e a ordem não é aleatória. Educação, Utilidades e Saúde & Fitness lideram, todas categorias onde a personalização muda visivelmente o que o app faz. Financeiro e E-commerce ficam na base, onde os usuários lidam com dinheiro e veem pouco retorno ao consentir.
Gaming e On-demand juntos representam 65,40% do investimento publicitário global, e ambos ficam logo abaixo da taxa geral de todos os verticais, com 9,84% e 9,34%. Dois terços do orçamento do mercado estão, portanto, em categorias onde cerca de nove em cada dez usuários são medidos por sinais modelados e agregados, em vez de identificadores de dispositivo.
Isso já é realidade há tempo suficiente para que os testes de incrementalidade sejam parte do trabalho, e não um extra.
Conclusão
A base de opt-in é nova neste trimestre, então leia o número como ponto de partida, não como movimento. O que não mudou é a forma do problema. Os verticais com mais orçamento têm a menor medição direta, e a distância entre onde o dinheiro está e onde o sinal está continua aumentando.
A disponibilidade de rastreamento define o que você pode medir diretamente. As principais métricas de custo e eficiência atravessam ambas as plataformas. Como CPI, CPM, CTR e IPM se moveram no Q2?
Métricas globais: visão geral
Todas as quatro principais métricas subiram. No preço, o CPM liderou com 13,00%, seguido pelo CPI com 8,47%. Na eficiência, o CTR atingiu 5,41% e o IPM 2,30.
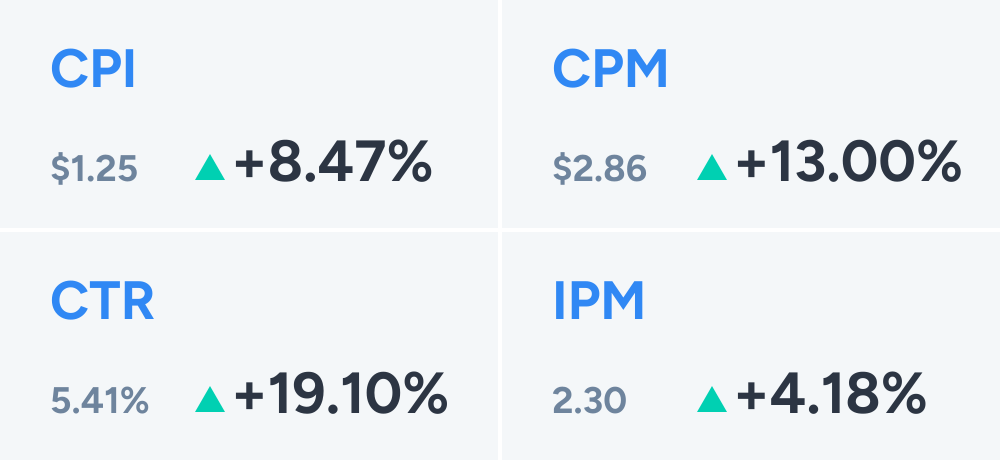
O CPM liderou o aumento neste trimestre. Esse é o fato mais útil desta seção.
Os anunciantes pagaram 13,00% mais pela impressão em si, e cerca de dois terços disso chegou até a instalação. A pressão de custo veio do leilão, antes de qualquer coisa que a campanha controla.
A divisão por plataforma explica a maior parte. O CPM no Android subiu 7,84% com impressões que cresceram 6,40%. O CPM no iOS subiu 21,36% com impressões que caíram 5,40%.
Como o iOS concentra 53,42% do investimento, sua variação de preço domina o número global. Um trimestre, duas histórias de plataforma.
O IPM subiu 4,18% — a boa notícia discreta do trimestre e o segundo aumento consecutivo. Chegam mais instalações por mil impressões do que há dois trimestres.
A conversão melhorou, mas os preços de mídia subiram mais rápido, então os custos aumentaram mesmo assim. A conversão você pode trabalhar, os preços de leilão não.
O aumento de 19,10% no CTR merece a mesma nota metodológica que fazemos a cada trimestre. Os números de CTR continuam a ser influenciados por formatos de anúncios recompensados, comportamento do SKOverlay e outras mecânicas que geram cliques sem intenção equivalente do usuário. Trate o CTR como uma métrica relativa dentro dos tipos de campanha, e não como um indicador da qualidade do engajamento.
Conclusão
O custo de mídia puxou o trimestre e a conversão melhorou silenciosamente por baixo. Se seu CPI subiu cerca de 8% no Q2, o diagnóstico honesto é que você pagou o preço de mercado num mercado que ficou mais caro. Refazer o criativo não resolve escassez de inventário.
As métricas globais mostram o panorama. O recorte regional e por vertical mostra onde agir. Quais plataformas e mercados absorveram o aumento?
Análise detalhada do CPI: regiões, setores e gêneros
CPI por SO
O CPI subiu nas duas plataformas, e o iOS subiu mais rápido. O Android aumentou 7,51% para US$ 0,73, enquanto o iOS aumentou 11,79% para US$ 3,19.
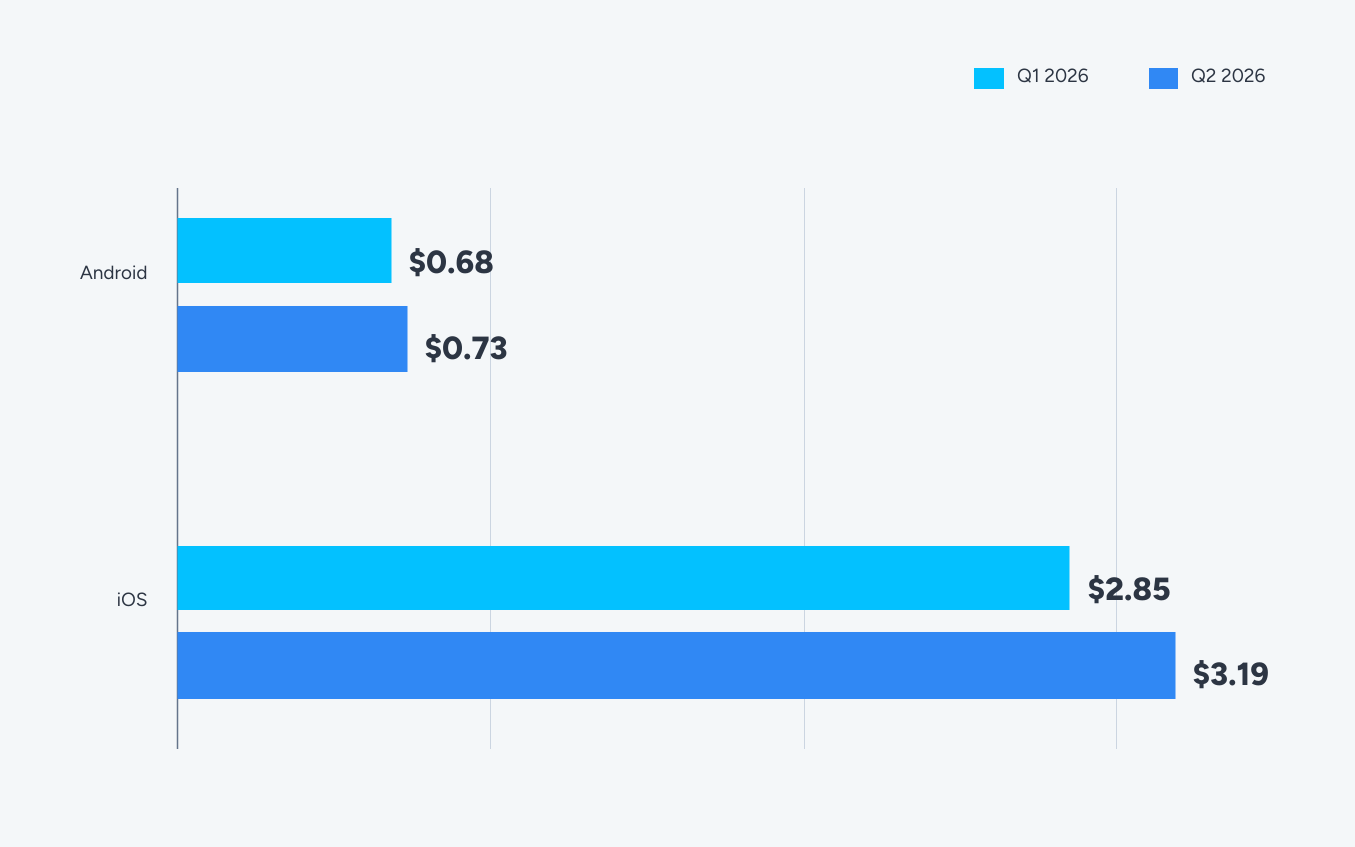
O Android acompanhou sua própria oferta e demanda quase exatamente. O gasto subiu 14,73% contra impressões em alta de 6,40%, então cerca de metade do orçamento adicional encontrou inventário adicional e o resto apareceu no preço.
O iOS não teve esse alívio. O gasto subiu 14,80% em um inventário que encolheu 5,40%, e um aumento de 11,79% no CPI decorre dessa aritmética.
A diferença entre iOS e Android aumentou de $2,17 para $2,46. O múltiplo passou de 4,18x para 4,37x.
Se você planeja orçamentos de iOS com base em um múltiplo fixo, esse é o número que continua mudando sob seus pés.
Conclusão
Ambas as plataformas ficaram mais caras, o iOS mais ainda, e a causa no iOS foi oferta, não demanda. Modelos de orçamento baseados em um prêmio fixo de iOS continuam errando, porque o prêmio não é fixo.
IPC por região
O panorama regional é onde a história da oferta se torna acionável.
O CPI do Android subiu em sete de oito faixas. O mesmo para iOS, que também subiu em sete de oito. O tamanho de cada aumento acompanha de perto a disponibilidade de impressões.
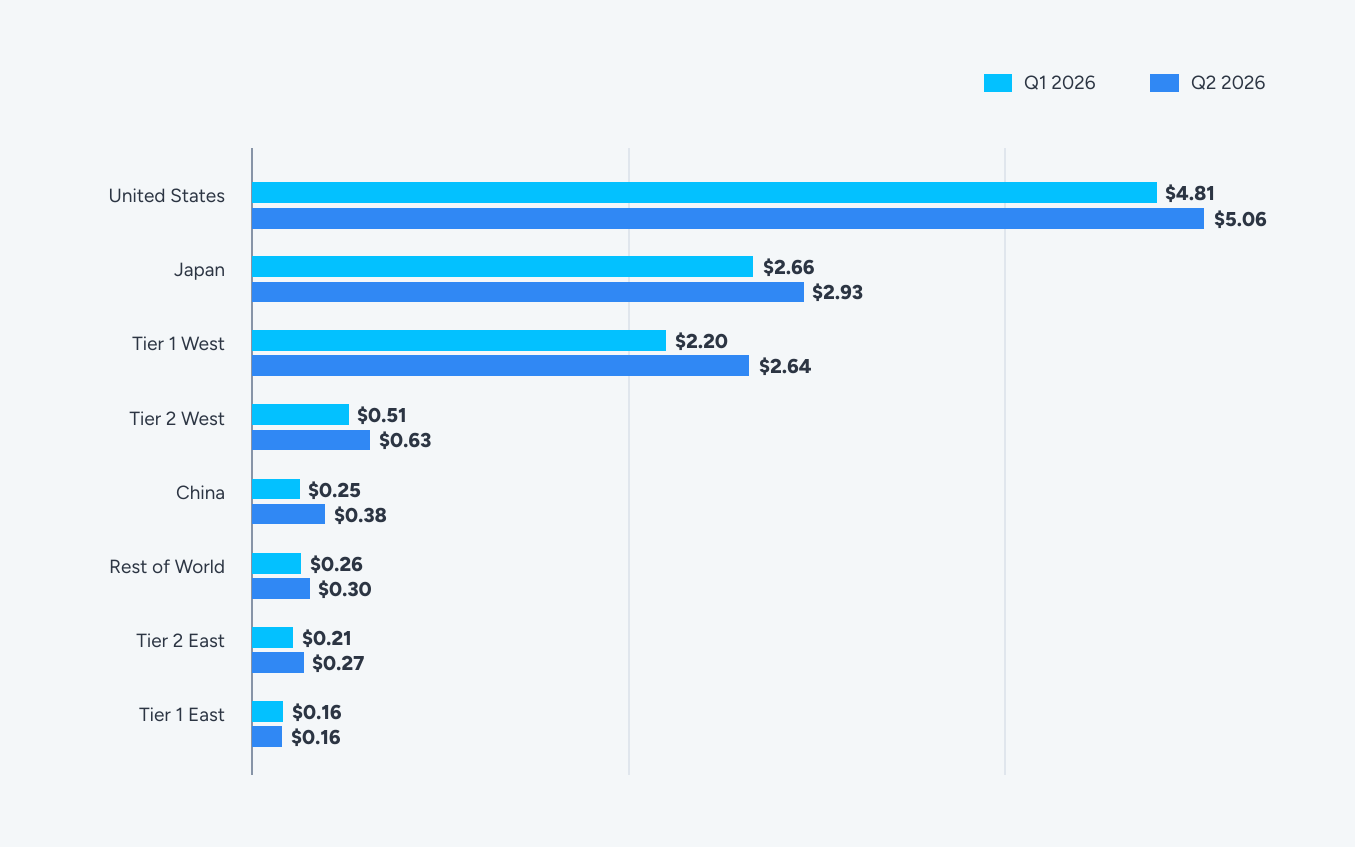
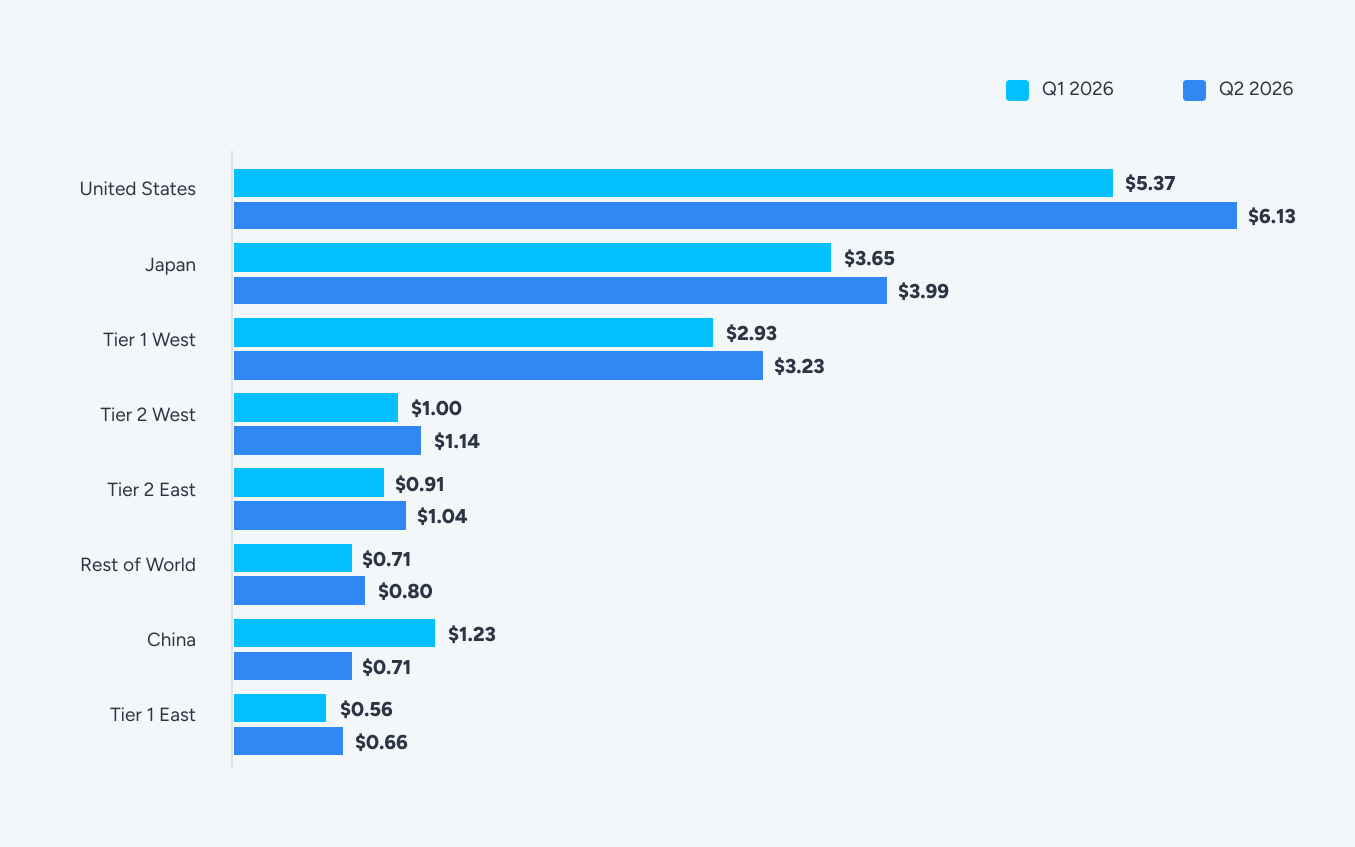
Os Estados Unidos continuam sendo o mercado mais caro em ambas as plataformas, e tiveram o aumento mais suave do Android entre todas as faixas, com 5,3%. Mercados premium já estão precificados, então têm menos espaço para se mover.
A China registou o maior aumento de Android, com 52,9%, e é o único país do relatório com queda de iOS, com 42,4%. Ambos representam apenas 0,02% do investimento publicitário global. Entre os maiores níveis, o Tier 2 Leste liderou no Android com 25,9%, seguido do Tier 2 Oeste com 22,1% e do Tier 1 Oeste com 20,1%, enquanto todos os níveis fora da China viram o iOS subir entre 9,3% e 17,9%.
Mercados emergentes absorveram o excesso do inventário premium em retração, e os preços acompanharam. Um mercado só continua barato até o orçamento encontrá-lo.
O Tier 1 Leste é a exceção que vale estudar. É o único tier onde o CPI do Android caiu, e o único onde as impressões cresceram mais de 20%.
Aceitou um aumento de 24,17% no investimento e ainda terminou como o mercado mais barato do conjunto de dados nas duas plataformas.
Conclusão
O custo subiu mais rápido onde o inventário encolheu e caiu apenas onde o inventário cresceu. O Tier 1 Leste é o argumento para construir presença num mercado antes de precisar da capacidade.
IPC por segmento
Financeiro e Saúde & Fitness continuam as categorias mais caras globalmente, impulsionadas pelo valor a jusante e pela competição por usuários qualificados. Viagens juntou-se a elas neste trimestre.
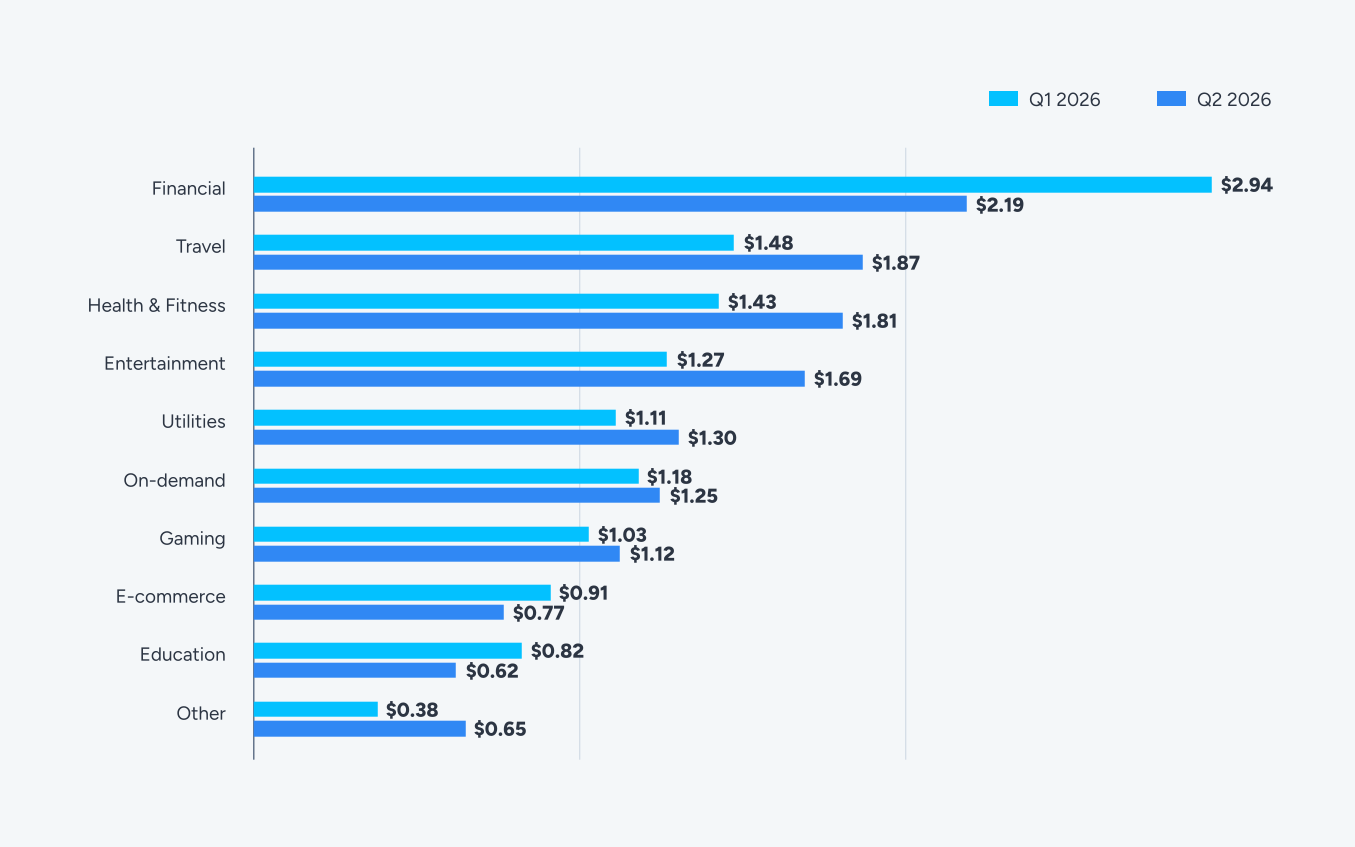
Financeiro é o sinal mais claro da seção. O CPI caiu 25,60% enquanto o investimento caiu 15,15%, ou seja, o preço caiu mais rápido que o orçamento.
Educação repete o padrão em menor escala, com o CPI caindo 24,36% contra um investimento 29,32% menor.
Ambas as categorias custam menos para entrar agora do que há três meses. No caso de Financeiro, esse desconto se aplica ao vertical não-gaming mais caro do relatório.
No outro extremo, o vertical Outros subiu 71,26% com um gasto que cresceu 48,35%. Custo e orçamento a subir juntos a esse ritmo indica concorrência real, não um artefacto de oferta.
Entretenimento mostra a mesma forma, com 33,24% de CPI sobre 35,51% de gasto. Viagens e Saúde & Fitness seguem com cerca de 27% cada.
Gaming subiu 9,30%, próximo da média global de 8,47%, o que seria de esperar da categoria que define essa média.
CPI por vertical e SO
O gráfico abaixo mostra o CPI médio global por vertical no 2º trimestre de 2026, tanto no Android quanto no iOS. Use-o para calibrar o custo relativo por vertical e o prêmio do iOS antes de lançar as campanhas.
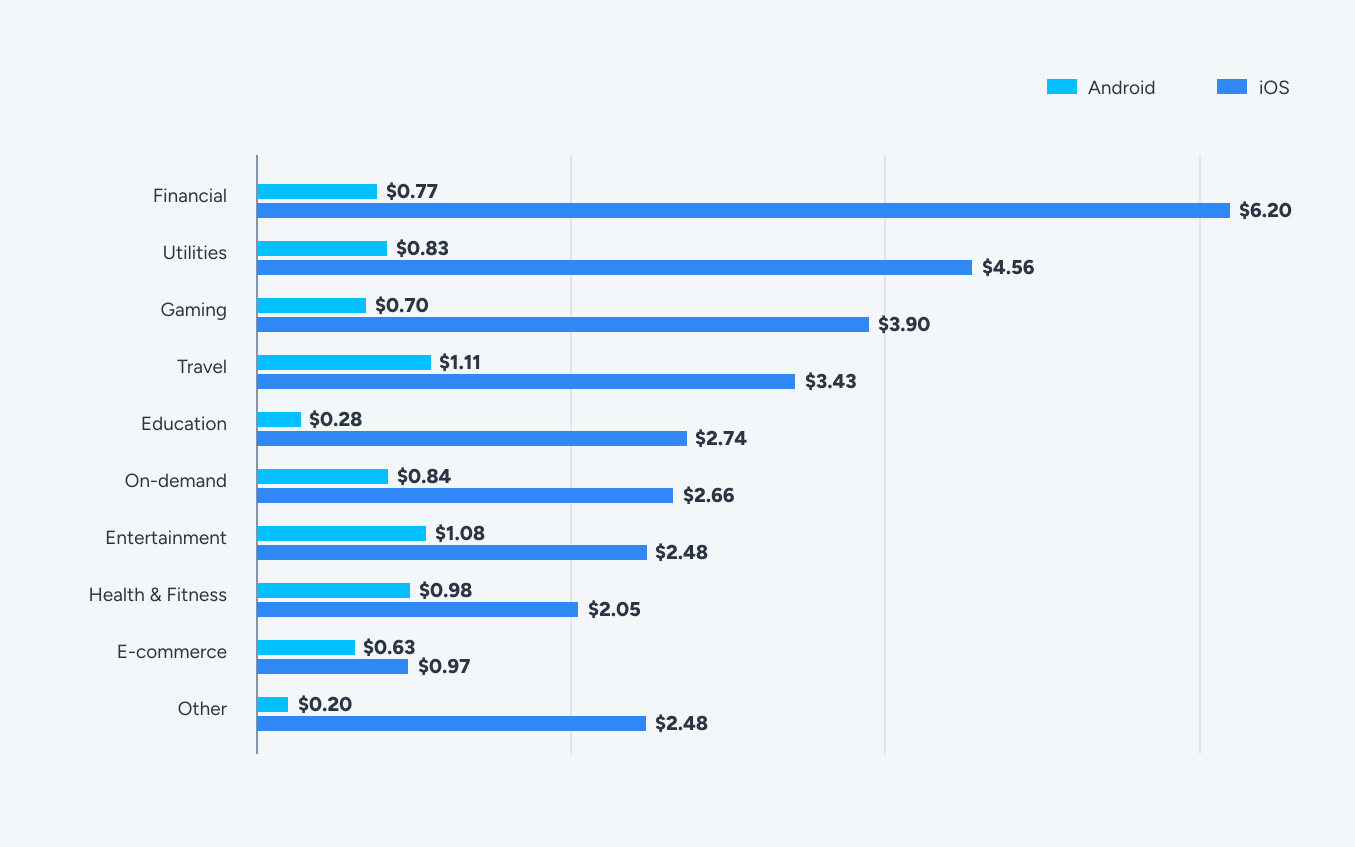
No Android, o CPI fica próximo ou abaixo de US$ 1 na maioria das verticais. Viagem, com US$ 1,11, e Entretenimento, com US$ 1,08, são as únicas acima disso.
No iOS, Financeiro a $6,20 é mais de 8 vezes o equivalente no Android e o vertical mais caro da plataforma.
O prêmio não é uniforme, e é isso que torna este gráfico digno de uma leitura atenta. O vertical Outros roda a 12,4x e Educação a 9,8x. Saúde & Fitness roda a 2,1x e E-commerce a 1,5x.
Uma suposição geral de 4x para iOS paga cerca do dobro a mais em Saúde & Fitness e subfinancia Educação em mais da metade.
Saúde & Fitness e E-commerce são as duas categorias mais neutras em relação à plataforma no relatório. Em ambas, o argumento para priorizar o iOS baseia-se no valor de vida útil, e não no custo de aquisição, porque o custo de aquisição quase não difere.
Conclusão
O prêmio do iOS varia de 1,5x a 12,4x dependendo da categoria. Invista no iOS onde o valor de vida útil justifica o múltiplo. Migre para o Android onde as duas plataformas estão mais próximas da paridade do que seu orçamento presume.
IPC por gênero de jogo
O CPI de gaming segue uma distribuição de lei de potência, e o Q2 2026 mantém esse formato. Poucos gêneros operam em seu próprio patamar de preço, enquanto uma longa cauda fica abaixo de um dólar e quase não se move.
No Android, Cassino (US$ 13,62) e RPG (US$ 6,09) ficam bem acima de todo o resto. Party, Estratégia e Hypercasual formam um grupo intermediário entre US$ 2 e US$ 6. Abaixo disso, a longa cauda de gêneros de puzzle, casuais e educativos fica em US$ 1 ou menos.
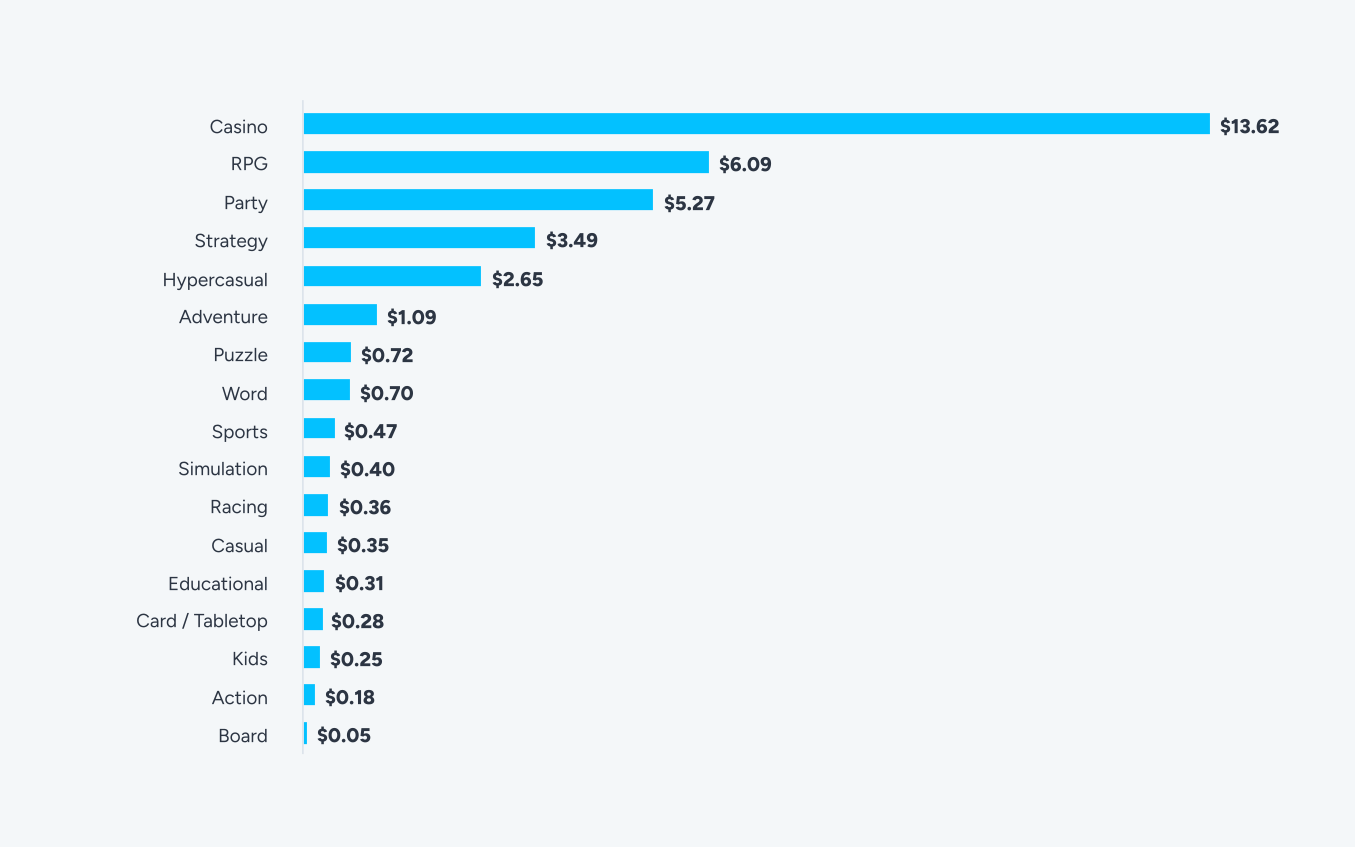
No iOS a diferença aumenta. Cassino ($24.70) e RPG ($19.16) lideram com folga, e o nível intermediário fica entre $3 e $10.
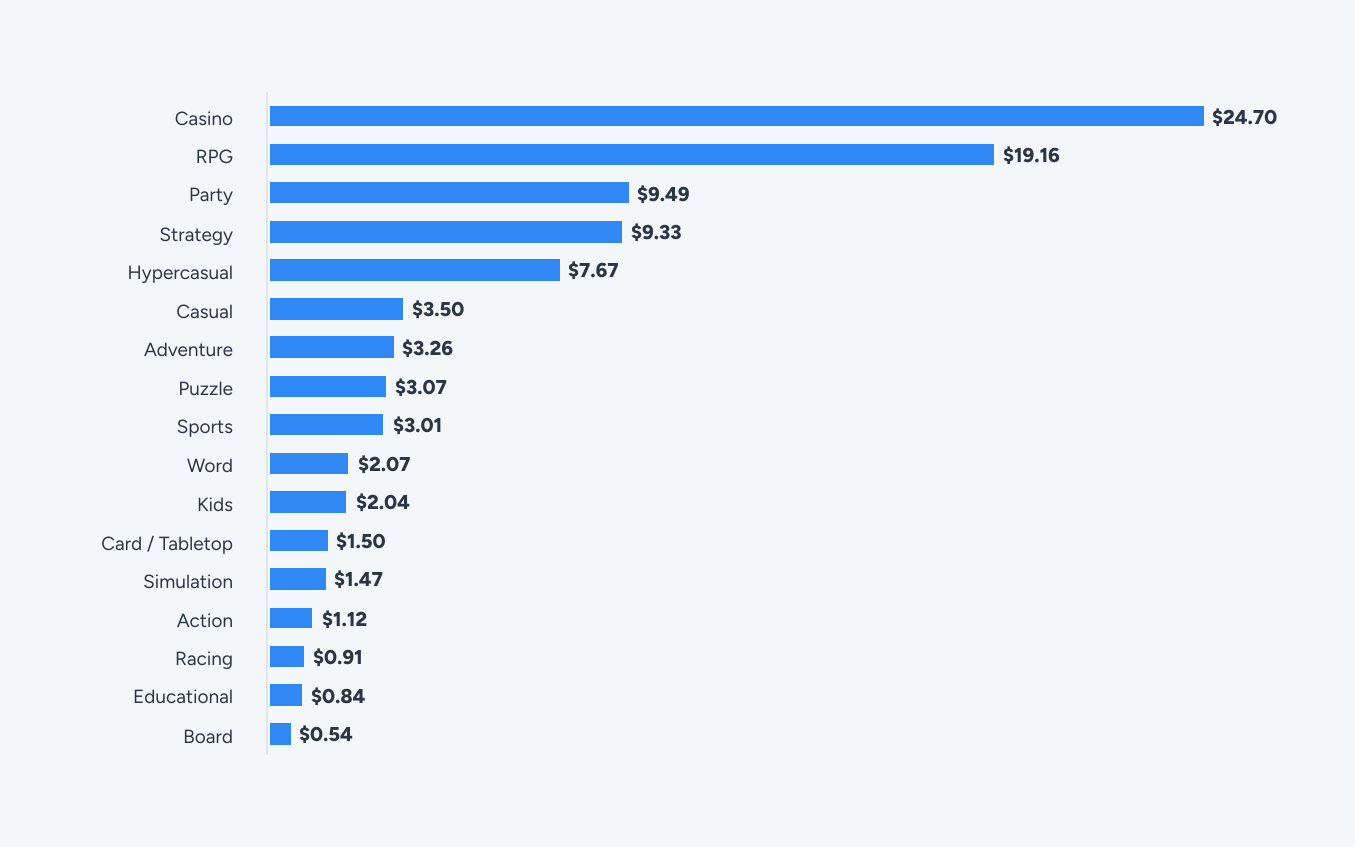
Casual tem uma diferença de 10x entre plataformas, a $0.35 no Android e $3.50 no iOS, o que aponta para um modelo de monetização que só justifica o preço do iOS em mercados específicos.
Estes números são níveis do Q2 2026, não movimentos. A comparação de géneros com relatórios anteriores não está disponível este trimestre, porque a taxonomia de géneros mudou na fonte.
Conclusão
Os géneros premium continuaram premium e a cauda longa continuou barata. Se compras instalações de Casino ou RPG no iOS, o teu modelo de lifetime value tem de suportar um custo trinta e cinco a quarenta e cinco vezes superior ao género mais barato da plataforma. Essa aritmética não melhora com lances mais agressivos.
O panorama de CPI mostra onde os custos se situam a nível de mercado. Para calibrar com a sua categoria, canal e geografia, a secção seguinte apresenta a tabela completa de benchmarks regionais e verticais.
Métricas principais por nível de país e setor
O sistema de níveis regionais da Singularorganiza os dados abaixo. Todas as métricas de desempenho são valores do Q2 2026 do conjunto de dados da Singulare representam o desempenho de apps com marketing ativo que investem significativamente em aquisição paga de utilizadores.
Estes benchmarks são ferramentas de calibração pré-lançamento. Defina seus limites de aprovação e reprovação aqui antes de um teste ser lançado, não depois de uma campanha rodar.
Esta é a seção para voltar sempre que você precificar um novo mercado ou defender uma meta para uma equipe financeira.

Aqui estão os dados:
Tabela completa de benchmarks. Células marcadas com – não são reportadas para este período. A cobertura varia por mercado e vertical, e os números são publicados apenas onde atingem nossos limites de reporte.
Principais insights regionais
Estados Unidos: o mercado mais caro do relatório
- Financial iOS tem um CPI de $11,52, a combinação de vertical e plataforma mais cara do relatório
- O CPI de Entertainment é quase idêntico nas duas plataformas, $8,88 no Android e $8,86 no iOS, a paridade mais estreita do relatório.
- Utilities Android tem o CPM mais alto do conjunto de dados, $27,96, e ainda entrega um IPM de 4,90
- Health & Fitness no Android entrega um IPM de 8,07, a taxa de conversão mais forte de qualquer combinação nos EUA
- O aumento de custo mais suave no Android entre todos os tiers, de 5,3%, porque mercados premium têm menos espaço para se mover
China: grande variação entre verticais
- Utilities no Android combina um CPI de US$ 0,0615 com um IPM de 14,65, o segundo CPI mais barato e o terceiro IPM mais alto do relatório
- On-demand no Android vem em seguida com um CPI de US$ 0,1363 e um IPM de 10,47
- Health & Fitness iOS com CPI de $6,79 e On-demand iOS com CPI de $6,49 são as posições mais caras do mercado
- A eficiência oscila muito entre plataformas dentro da mesma vertical, então este mercado recompensa compras seletivas, vertical por vertical, em vez de uma abordagem generalizada
- O gasto caiu 20,97% enquanto as impressões subiram 6,93%, o único tier onde o gasto encolheu e a oferta expandiu, sobre uma base pequena de 0,02% do gasto global com anúncios
Japão: alta intenção, alto valor, alto custo
- O Android de Finanças tem um CPI de $8,73, o vertical mais caro do mercado
- O Android de Educação é o destaque de eficiência, com um CPI de $0,447 e um IPM de 6,56
- O Android de Utilidades combina um CPM de $12,22 com um IPM de 8,58, a melhor posição de volume do mercado
- Mais barato que os Estados Unidos em ambas as plataformas na maioria dos verticais
Tier 1 Oeste: inventário premium com forte conversão
- E-commerce Android com CPI de $5,75 e Financial Android com CPI de $5,37 são as posições mais caras do tier
- Utilities Android entrega um IPM de 8,60 contra um CPM de $17,37, o CPM mais alto fora dos Estados Unidos
- O vertical Other no Android tem um CPI de $0,818, a combinação mais barata disponível em qualquer posição do Tier 1 West
- O CPI do Android subiu 20,1% enquanto as impressões caíram 3,84%
Tier 1 East: o benchmark de eficiência
- Utilities Android combina um CPI de $0.122 com um IPM de 20.75, o IPM mais alto do relatório
- Gaming Android tem um CPI de $0.176 com um IPM de 5.27, a posição de Gaming mais eficiente do relatório
- Tier mais barato em ambas as plataformas, com um CPI combinado de $0.16 no Android e $0.66 no iOS
- O único tier onde o CPI do Android caiu, e o único onde as impressões cresceram mais de 20%
Tier 2 West: crescimento escalável a custo contido
- Utilities Android entrega um IPM de 12,65 com um CPI de $0,510, a posição de conversão mais forte do tier
- O vertical Other no Android entrega um IPM de 8,20 com um CPI de $0,202
- Travel é o vertical mais caro aqui, com um CPI de $2,86 no iOS e $2,07 no Android
- As impressões caíram 7,59% enquanto o CPI do Android subiu 22,1%, o segundo maior aumento do Android fora da China
Tier 2 East: volume com os preços mais baixos do relatório
- O vertical Outros no Android com um CPI de $0.105 e o Utilities Android a $0.193 são as posições mais baratas do tier
- O Gaming Android combina escala e eficiência com um CPI de $0.214
- Liderou todos os tiers no crescimento de gastos com 25,54%, com impressões a subir 4,65%
- O CPI do Android subiu 25,9%, o aumento mais acentuado fora da China
Resto do Mundo: alcance barato com qualidade variável
- Utilities Android combina um CPI de $0.208 com um IPM de 13.60, o quarto IPM mais alto do relatório
- Entertainment iOS tem um CPI de $0.202, a posição mais barata de Entertainment no relatório
- Travel Android é eficiente em escala, com um CPI de $0.415 e um IPM de 4.56
- O investimento cresceu 24,36% enquanto as impressões caíram 1,53%
Desempenho por tier de país em resumo
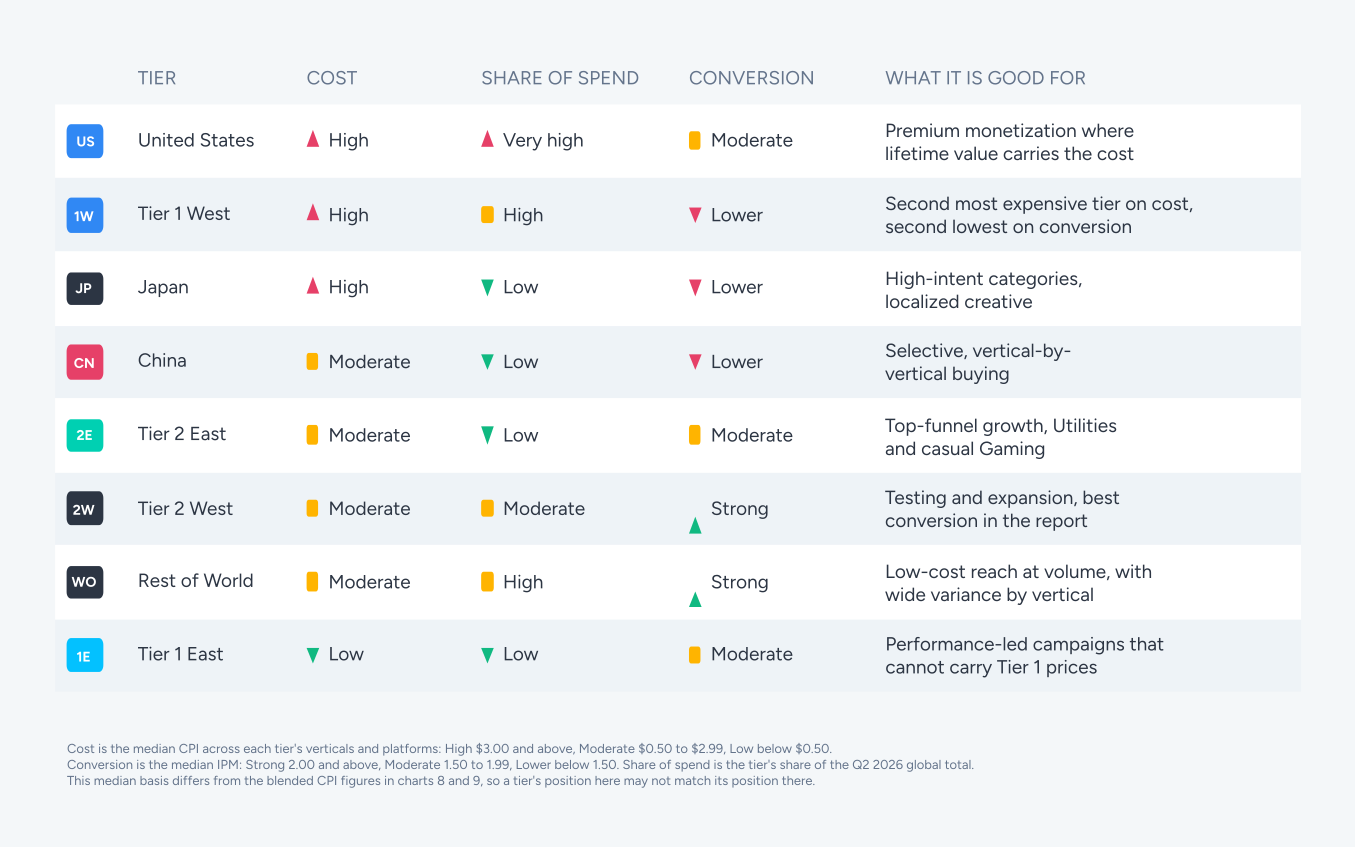
Principais insights verticais
Veja alguns insights que podemos extrair de uma perspectiva vertical:
Gaming
- Mais eficiente no Tier 1 Leste, com CPI de $0.176 no Android e IPM de 5.27, e Tier 2 Leste com CPI de $0.214
- Mais caro nos Estados Unidos, com CPI de $5.09 no Android e $8.06 no iOS
- Detém 45.09% do gasto global e cresceu 16.48%, então seus movimentos definem em grande parte as médias globais
Financeiro
- iOS nos Estados Unidos tem CPI de $11.52, o maior valor individual do relatório
- Mais eficiente no Tier 1 East, com CPI de $0.098 no Android e $0.068 no iOS
- CPI combinado caiu 25,60% com gasto 15,15% menor, ou seja, o preço caiu mais rápido que o orçamento
Entretenimento
- Mais barato no Rest of World, com CPI de $0.202 no iOS, e no Tier 2 East a $0.354 no iOS
- Mais caro nos Estados Unidos, onde o CPI de Android e iOS fica quase em paridade, em torno de $8.87
- O iOS do Resto do Mundo entrega um IPM de 6,80, a conversão mais forte em Entretenimento do relatório
Utilitários
- Entre as posições Android mais baratas na maioria das regiões, com destaque para a China com um CPI de $0,062, Tier 1 Leste com um CPI de $0,122 e Tier 2 Leste com um CPI de $0,193
- As quatro posições com maior IPM no relatório são todas de Utilidades: Tier 1 Leste Android com 20,75, China iOS com 14,77, China Android com 14,65 e Resto do Mundo Android com 13,60
- Android nos EUA tem o CPM mais alto do relatório, US$ 27,96, e ainda converte com IPM de 4,90
Viagens
- Mais caro no Tier 1 Oeste com CPI de US$ 5,11 no iOS, China a US$ 3,76 no Android e EUA a US$ 3,52 no iOS
- Mais eficiente no Tier 1 Leste com CPI de US$ 0,142 no Android, e Resto do Mundo a US$ 0,415 com IPM de 4,56
- O CPI combinado subiu 26,66% com um gasto que cresceu 25,20%, ou seja, custo e demanda avançaram juntos
Saúde & Fitness
- Os Estados Unidos entregam a conversão mais forte do vertical, com IPM no Android em 8,07
- O mais caro é a China, com CPI de US$ 6,79 no iOS, seguida pelos Estados Unidos a US$ 2,94 no iOS e US$ 2,59 no Android
- Tem uma das duas estruturas de custo mais neutras em relação à plataforma no relatório, com um múltiplo de CPI de 2,1x no iOS
Sob demanda
- Mais caro na China com CPI de $6,49 no iOS, e nos Estados Unidos com $4,78 no Android
- Mais eficiente no Tier 1 Leste, com CPI de $0,118 no Android e $0,406 no iOS
- Segundo maior vertical com 20,31% do investimento, crescendo 13,99%
Educação
- Mais caro no Japão com CPI de $5,83, seguido pela China com $5,28 e Tier 1 Oeste com $4,93, todos no iOS
- O Android no Japão é o destaque em eficiência, com um CPI de $0.447 e um IPM de 6.56
- O gasto caiu 29.32% e o CPI caiu 24.36%, então a categoria está mais barata e menos disputada do que antes
E-commerce
- Mais caro no Japão, com um CPI de $6.44 no Android, e nos Estados Unidos, com $6.08 no iOS
- Mais eficiente no Tier 1 East, com um CPI de $0.209 no Android, e no Rest of World, com $0.138 no iOS
- Rest of World iOS entrega um IPM de 7,63, a conversão de varejo mais forte do relatório
Outro vertical
- Mais caro nos Estados Unidos com um CPI de $5,51 no iOS, e Tier 1 West a $3,54 no iOS
- Posições mais baratas do relatório: Tier 1 East Android com um CPI de $0,059 e Tier 2 East Android a $0,105
- CPI combinado subiu 71,26%, o maior aumento vertical do relatório, com gasto que cresceu 48,35%
Os benchmarks mostram quanto custa adquirir. A próxima pergunta é quanto valem esses usuários quando chegam, e qual plataforma captura o valor.
Tendências de monetização
Android gera escala e iOS gera valor. Essa é a suposição de trabalho há anos.
O Q2 2026 mostra isso se mantendo na maioria das categorias e quebrando claramente em duas.
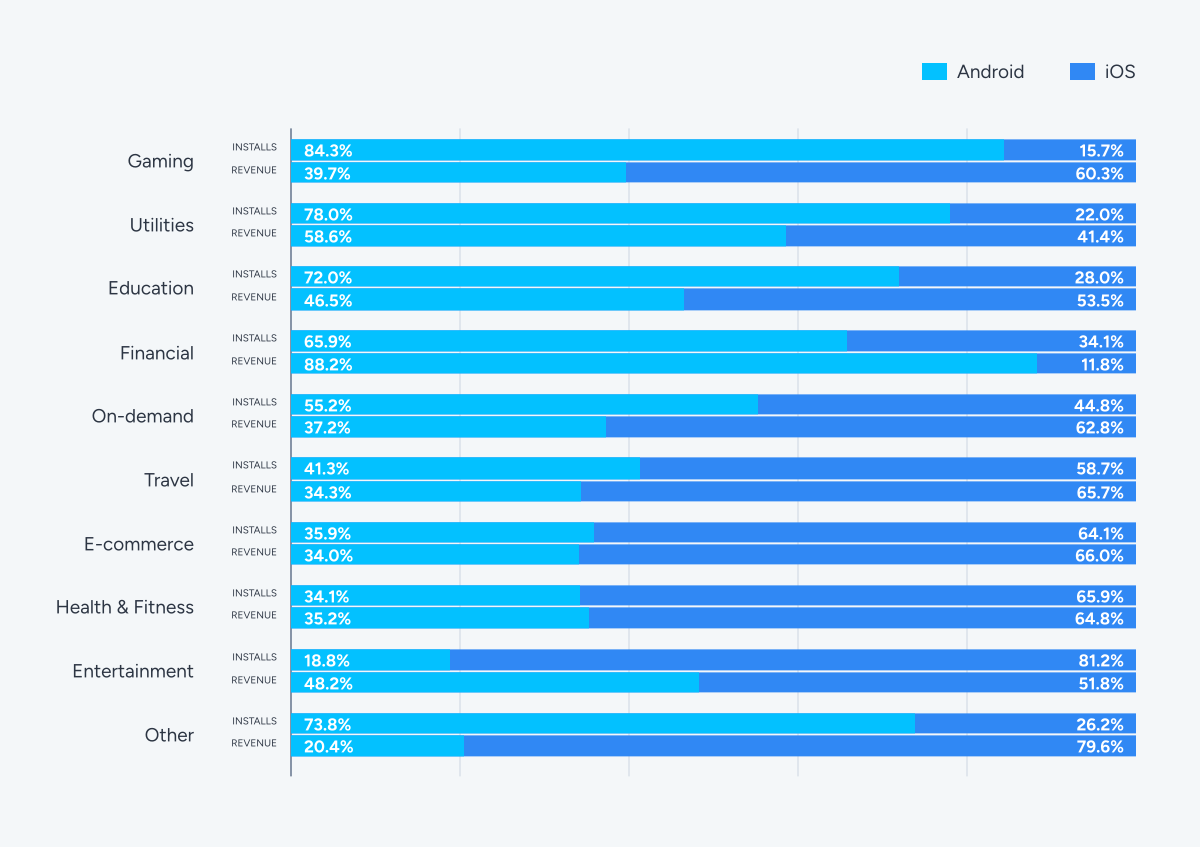
Gaming é o exemplo mais claro do padrão. Android responde por 84,3% das instalações, enquanto iOS fica com 60,3% da receita em 30 dias.
A base de instalações é Android. O motor de monetização é iOS. Isso é verdade desde que começamos a medir.
O vertical Outros segue o mesmo formato: 73,8% das instalações contra 20,4% da receita.
Financeiro é a exceção, e por uma margem enorme.
O Android detém 65,9% das instalações e 88,2% da receita em 30 dias, a posição de receita Android mais forte em todo o conjunto de dados. Quase nove dólares em cada dez vêm do Android numa categoria onde a maioria se divide ao contrário.
Isso aponta para onde o fintech está realmente a crescer: Tier 1 East e Rest of World, ambos mercados Android-first onde o CPI do vertical fica abaixo de um dólar.
Utilities é o segundo líder de receita no Android com 58,6%, consistente com um modelo suportado por publicidade e as restrições da plataforma que limitam a presença do setor no iOS.
Entretenimento apresenta o desequilíbrio oposto. O Android representa apenas 18,8% das instalações, o menor entre todos os verticais, mas contribui com 48,2% da receita em 30 dias.
O setor adquire esmagadoramente no iOS e monetiza de forma quase equilibrada, o que torna cada usuário Android várias vezes mais valioso que um usuário iOS por instalação.
Principais insights por vertical
- Educação: O Android detém 72,0% das instalações contra 46,5% da receita, sobre-indexando em instalações em relação à receita em 25 pontos.
- E-commerce: instalações e receita ficam próximas em ambas as plataformas. Nenhuma detém um prêmio de monetização.
- Entretenimento: O Android fornece 18,8% das instalações, mas 48,2% da receita, impulsionado por streaming com suporte de anúncios em uma grande base não-premium.
- Financeiro: O Android detém 65,9% das instalações e 88,2% da receita, a maior maioria de receita do Android no conjunto de dados.
- Jogos: O Android gera 84,3% das instalações, enquanto o iOS contribui com 60,3% da receita.
- Saúde & Fitness: O iOS lidera tanto em instalações, com 65,9%, quanto em receita, com 64,8%, consistente com um modelo fortemente baseado em assinaturas.
- On-demand: O Android fornece 55,2% das instalações e 37,2% da receita, a divisão de instalações mais equilibrada entre todos os grandes verticais.
- Outro vertical: O Android impulsiona 73,8% das instalações, mas o iOS captura 79,6% da receita, a maior disparidade entre a origem das instalações e onde a receita é gerada.
- Viagens: iOS lidera instalações com 58,7% e receita com 65,7%.
- Utilidades: Android lidera tanto instalações com 78,0% quanto receita com 58,6%, um dos apenas dois verticais em que o Android fica com a maioria da receita.
Conclusão
Dois verticais têm maioria de receita no Android neste trimestre, e Finanças chega a 88,2%. A suposição padrão de que o iOS carrega a monetização se mantém na maioria das categorias e falha feio em algumas, por isso a estratégia de plataforma pertence ao nível do vertical, não da empresa.
Plataforma e vertical de onde vem o valor. A pergunta final dos dados é: quais redes capturaram o gasto adicional do trimestre.
Participação das redes de publicidade nos gastos com publicidade: os maiores vencedores
A cada trimestre, a Singular rastreia quais redes de anúncios estão ganhando gasto e anunciantes entre seus clientes.
Ganhar gasto significa que anunciantes existentes aumentaram sua alocação naquela rede. Ganhar anunciantes significa que novos clientes começaram a usar aquela rede.
O sinal mais forte combina os dois. Uma rede que ganha gasto de clientes existentes enquanto adiciona novos demonstra valor duradouro e amplo.
Todas as plataformas combinadas
Base de gastos: O Google Ads liderou todas as redes em gasto combinado ganho no 2º trimestre de 2026. A AppLovin ficou em segundo e a Moloco em terceiro, mantendo uma posição no top cinco como tem feito há vários trimestres.
O Apple Ads ficou em quarto lugar, apesar de ser um canal exclusivo para iOS. O TikTok completou o top cinco.
A Meta não aparece no ranking de investimento em anúncios ganho neste trimestre. Seu investimento caiu 1,9% QoQ, e a métrica de investimento ganho conta apenas crescimento, então uma rede estável ou em queda sai da lista por completo. Isso é uma propriedade da métrica, não um julgamento sobre a rede, e a Meta ainda lidera em anunciantes ganhos nos três recortes.
Base de anunciantes: A Meta liderou a adição de novos anunciantes, com o Google Ads em segundo e a Moloco em terceiro. A Moloco nessa posição é incomum para uma DSP, e é o sinal mais claro nos dados deste trimestre de que anunciantes de médio porte estão adicionando parceiros programáticos.
O TikTok ficou em quarto e o Apple Ads em quinto, este último consistente com seu papel como ponto de entrada padrão iOS-first para equipes de mobile UA. A OpenAI entra no ranking combinado em sexto, a primeira vez que uma plataforma de IA aparece nesta tabela, e ocupa o quinto lugar entre os anunciantes Android conquistados.
Durante a maior parte da última década, o conjunto de canais permaneceu efetivamente fixo. Busca, social, programático, as lojas de apps. Novos nomes surgiram dentro dessas categorias, mas as categorias em si não mudaram.
O que mudou é onde as pessoas vão perguntar. Uma parcela crescente da descoberta de apps agora começa numa conversa com um assistente, e não numa caixa de busca ou listagem de loja, e os anunciantes já começaram a investir nessa superfície.
O investimento ainda é pequeno perto das redes acima, e ninguém precisa realocar orçamento neste trimestre. Mas esta é a primeira categoria genuinamente nova de canal a entrar nesta tabela em vários anos, em vez de um novo nome dentro de uma já existente. Vale a pena acompanhar de perto.
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1

2

3

4


5
6


7

8
9

10
Ganhos por plataforma
O Google Ads liderou os ganhos de investimento no Android, com a AppLovin em segundo e a Moloco em terceiro. Adjoe e TikTok completam o top cinco.
No lado do anunciante, a Meta liderou no Android, com Google Ads em segundo, Moloco em terceiro, TikTok em quarto e OpenAI em quinto.
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1
2
3
4
5
6
7
8
9
10
Apple Ads liderou o crescimento de gastos no iOS, seu melhor desempenho neste relatório.
Google Ads ficou em segundo e AppLovin em terceiro, com Moloco em quarto e TikTok em quinto.
O resultado segue diretamente o cenário de oferta. As impressões no iOS caíram 5,40% enquanto os gastos no iOS cresceram 14,80%, e um canal de intenção de busca fica bem posicionado quando a oferta de impressões aperta.
Em novas contas de anunciantes no iOS, a Meta liderou, com o TikTok em segundo e o Apple Ads em terceiro. O Apple Ads adicionando o maior gasto em iOS e ficando em terceiro entre anunciantes iOS é o sinal combinado mais forte nos dados de rede deste trimestre.
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1
2
3
4
5
6
7
8
9
10
A OpenAI é a única rede nos dados deste trimestre a aparecer nos três rankings de anunciantes e em nenhum dos três rankings de gasto. Os anunciantes estão abrindo contas mais rápido do que movendo orçamento, o que é típico da adoção inicial de um canal.
A conclusão mais ampla é a diversificação. Os profissionais de marketing continuam a construir estratégias com múltiplos parceiros que equilibram escala, intenção e eficiência, em vez de dependerem de uma única rede para fazer tudo.
Participação de mercado das redes de anúncios por segmento
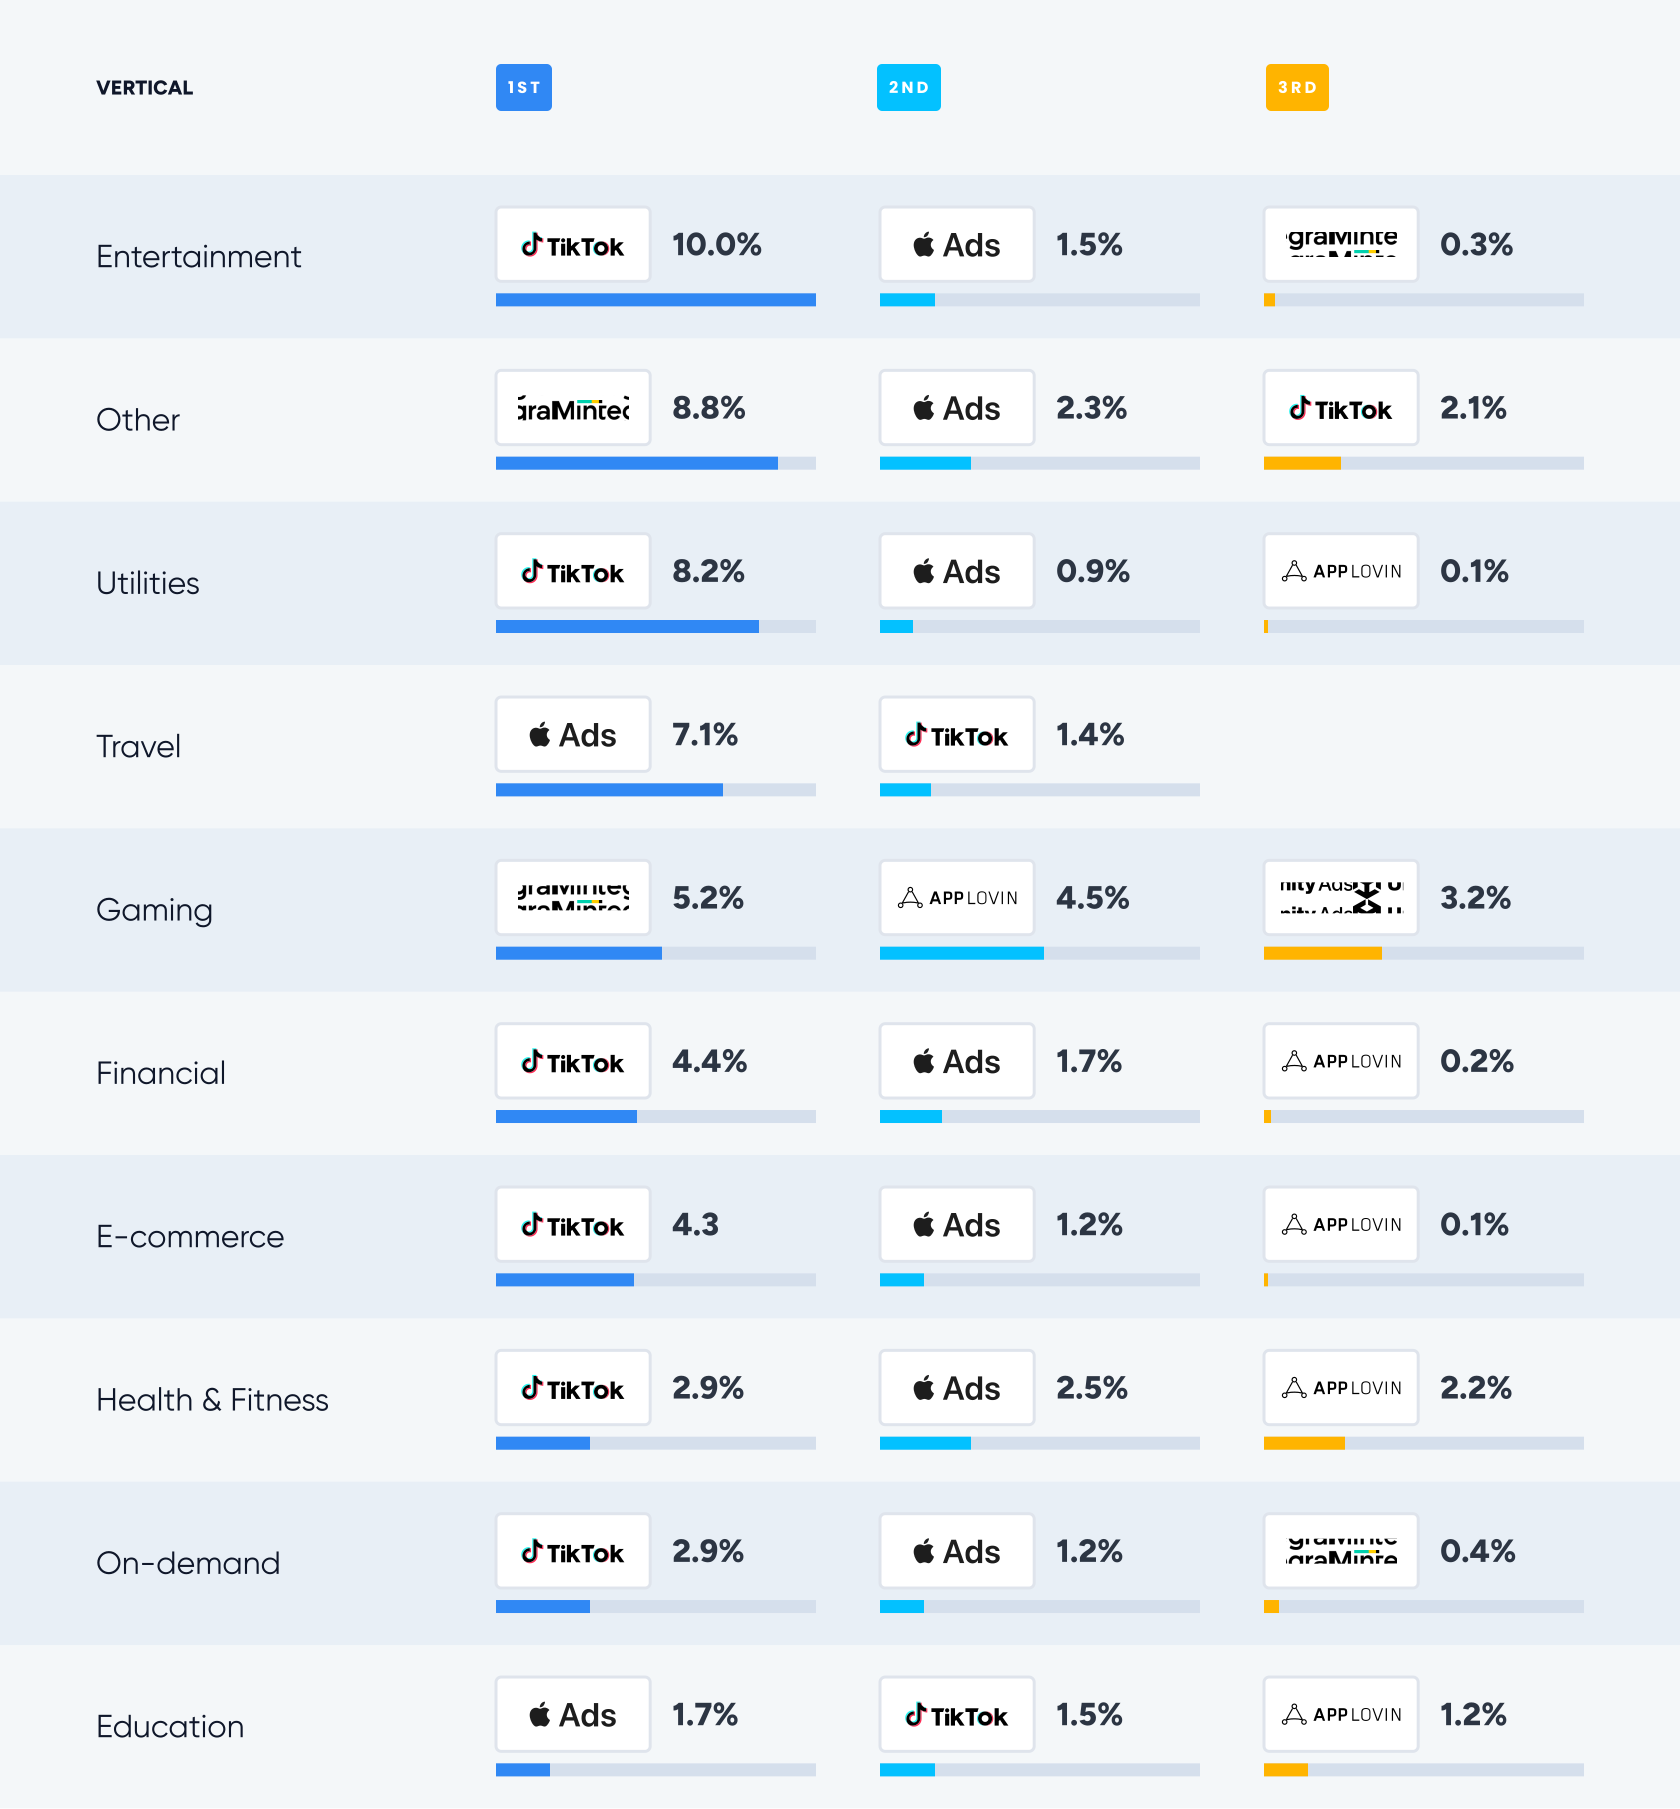
Nota importante: O Google e a Meta lideram quase todos os verticais, por isso excluímo-los destas listas. A exclusão abrange apenas o Google Ads e os placements próprios da Meta, não todo o inventário detido pelo Google. Ao ler cada lista de redes de anúncios, adicione mentalmente a Meta e o Google a cada uma.
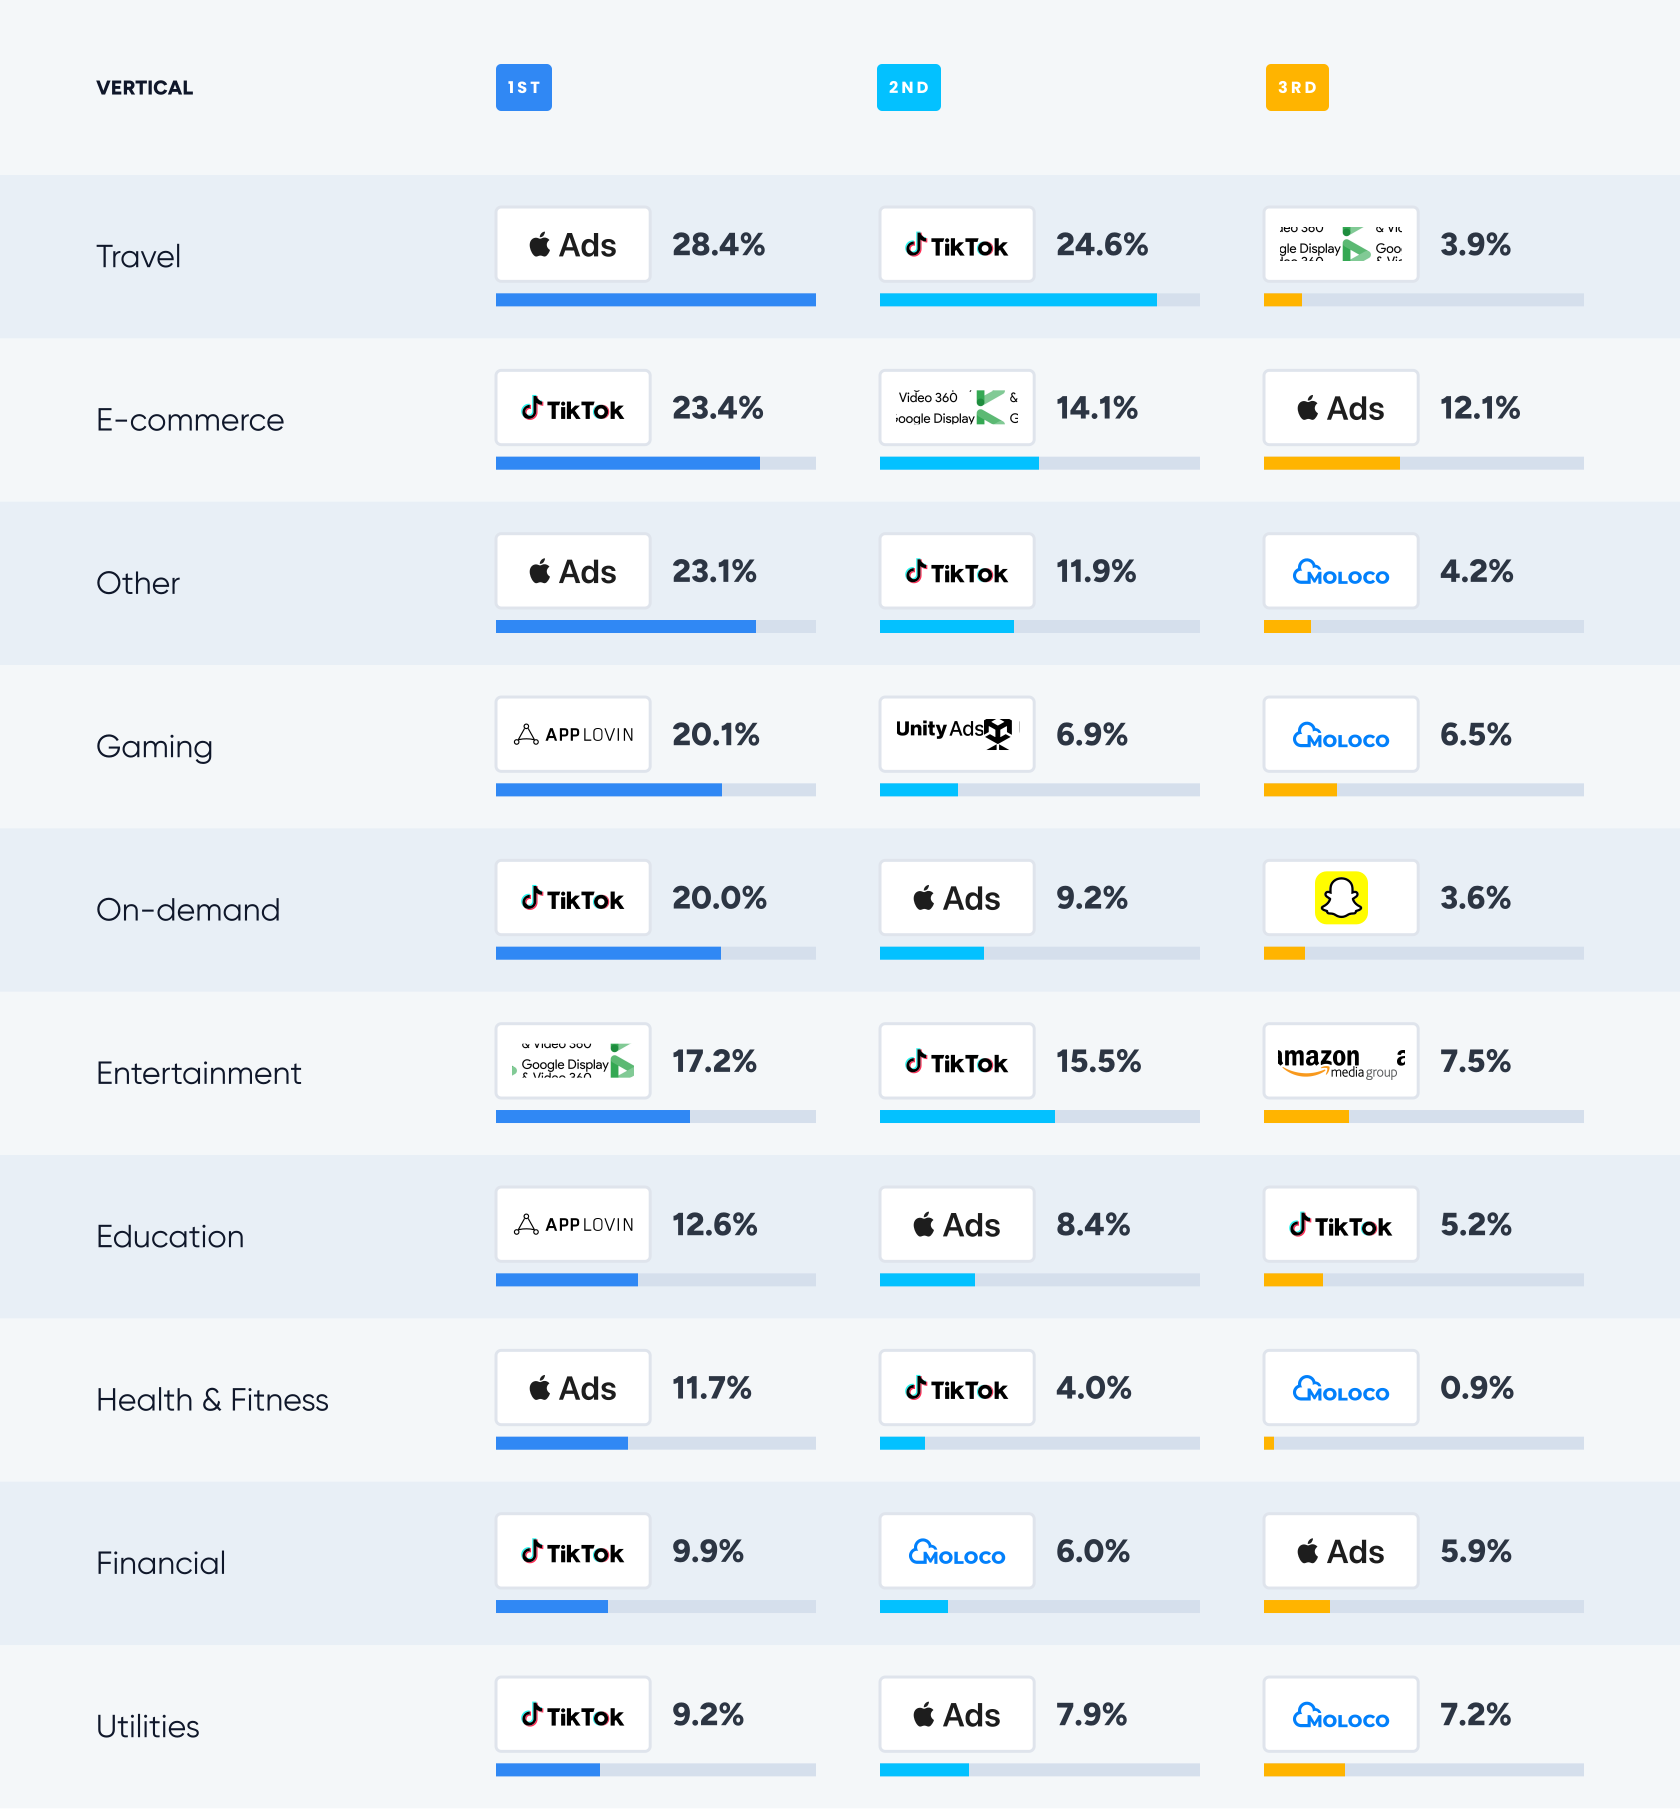
Principais descobertas
- O Apple Ads domina as verticais orientadas por intenção. O share de investimento em Viagens, com 28,4%, é a maior posição individual de qualquer rede que não seja Google ou Meta no conjunto de dados, com Outros em 23,1% e Saúde & Fitness em 11,7% seguindo a mesma lógica de usuários buscando ativamente dentro de uma categoria.
- O TikTok compra de forma mais eficiente que os concorrentes. Em Utilities, sua participação de 8,2% em instalações fica próxima da participação de 9,2% em gastos, enquanto a maioria das redes mostra uma diferença muito maior. Ele também detém as maiores posições do relatório em E-commerce, com 23,4% dos gastos, e em On-demand, com 20,0%.
- A AppLovin se concentra em Gaming e Education. Sua participação de 20,1% em gastos com Gaming é a maior posição que qualquer rede detém em Gaming, e sua participação de 12,6% em gastos com Education lidera essa categoria.
- Mintegral lidera em instalações em dois verticais, Gaming com 5,2% e Outros com 8,8%. Apenas TikTok e Apple Ads lideram um vertical em share de instalações em qualquer outro lugar do relatório.
- GCP (DV360) ocupa duas posições distintas e pouco mais. Entretenimento com 17,2% do gasto e E-commerce com 14,1% refletem compra programática de vídeo para streaming e varejo, não uma presença ampla.
- Moloco aparece em Gaming, Financeiro, Utilidades e Outros, e ficou em terceiro tanto em gasto combinado ganho quanto em anunciantes ganhos.
Conclusão
Além do Google e da Meta, o fit vertical determina o valor da rede. O Apple Ads domina o iOS de alta intenção, o TikTok domina a eficiência em varejo e On-demand, a AppLovin fica com a maior fatia de gastos em Gaming e Educação, a Mintegral leva o maior número de instalações em Gaming e Outros, e a Moloco é o desafiante de DSP mais amplo. O movimento mais claro do trimestre é o Apple Ads liderando o ganho de gastos em iOS no mesmo trimestre em que as impressões de iOS encolheram.
Isso cobre o que os dados da Singularmostram. Nossos parceiros deste trimestre trazem quatro visões de fora da plataforma: inventário OEM, retargeting e CTV, mudanças em leilões por eventos e descoberta de apps com IA.
Insights de parceiros
AVOW

O mix de OEM está crescendo e se comporta de forma diferente por vertical
A publicidade OEM abrange anúncios e placements entregues através de fabricantes originais mobile como Samsung, Xiaomi, Huawei, OPPO e HONOR, entre outros, diretamente no dispositivo. A AVOW estima o alcance do canal em mais de 1,85 mil milhões de utilizadores ativos diários a nível global, abrangendo 86% do mercado Android.
Nesse canal, AVOW reporta o mesmo padrão independentemente da categoria. Os profissionais de marketing não escolhem mais entre inventário baseado em alcance e segmentação por intenção. Eles combinam os dois, e os resultados aparecem em métricas diferentes dependendo do vertical.
Capacidades de segmentação OEM Mobile
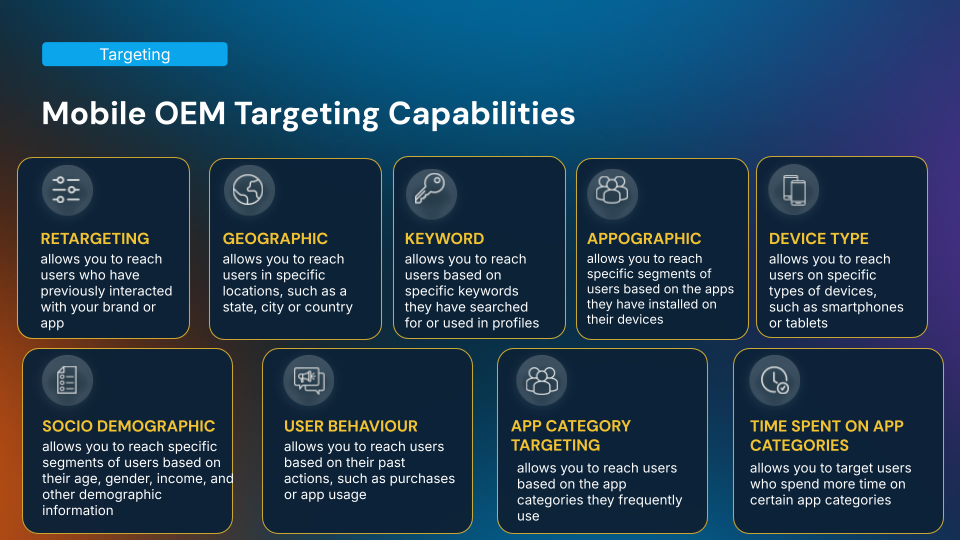
1. Gaming: combinar canais supera escolher um só
A Tripledot Studios rodou anúncios Display junto com Dynamic Preloads (Google PAI) em vez de depender só de Preloads, e superou as metas da EMEA em 20%, com performance 15% maior que outras campanhas apenas de preload.
A Funvent Studios viu um efeito semelhante: ROAS de 7% no Dia 0 subindo para 18% no Dia 7, com forte retenção D1 e D7.
A leitura da AVOWé que combinar segmentação comportamental e cobrança por performance sobre inventário baseado em alcance supera cada abordagem isolada, então Dynamic Preloads e Display são uma combinação, não uma escolha.
Fluxo do usuário no Dynamic Preloads
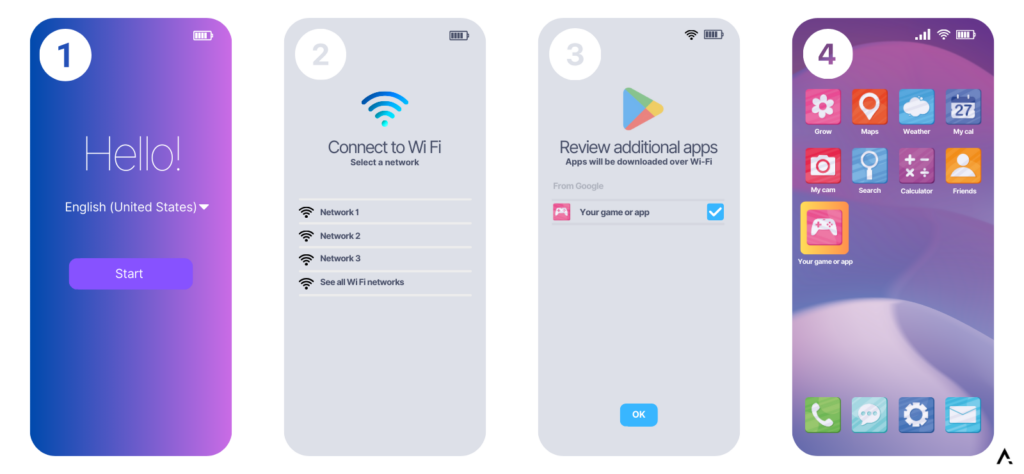
2. Fintech: cobrança por performance compensa mais em conversões de alto valor
A mPokket combinou inventário OEM e direto para gerar uma taxa de instalação para registro de 30% e uma taxa de registro para empréstimo de 15%, contribuindo para um aumento de 60% nos desembolsos de empréstimos em um único mês.
Eventos de conversão em fintech são caros e de alta intenção, e é aí que a compra baseada em resultados mostra o ROI mais claro. Quanto mais valioso o evento downstream, mais a mudança importa.
3. E-commerce: alcance com intenção impulsiona comportamento real de compra
A Magalu escalou seu investimento em OEM em 50% ano a ano, aumentando o ticket médio e mantendo um tráfego limpo, sem fraudes. A Milanuncios registrou mais de 30% de crescimento de usuários com uma redução de 23% no eCPA.
Nos dois casos, o ganho não foi apenas mais instalações, foram instalações que se converteram em atividade de maior valor, o que aparece no ticket médio e não na contagem de instalações.
O fio condutor entre os três, na visão da AVOW, é que os profissionais de marketing obtêm os melhores resultados ao adicionar segmentação por intenção e cobrança por desempenho sobre o alcance, em vez de trocar um pelo outro.
Robert Wildner
CEO e Cofundador, AVOW
Persona.ly

A incrementalidade se torna a nova métrica de desempenho
O retargeting não é mais um diferencial. Para a maioria dos anunciantes mobile, é parte permanente do mix de marketing.
Uma das tendências mais claras que a Persona.ly relata em suas próprias campanhas é a ênfase crescente na incrementalidade. A conversa mudou de se investir em retargeting para quanto do desempenho reportado é realmente incremental.
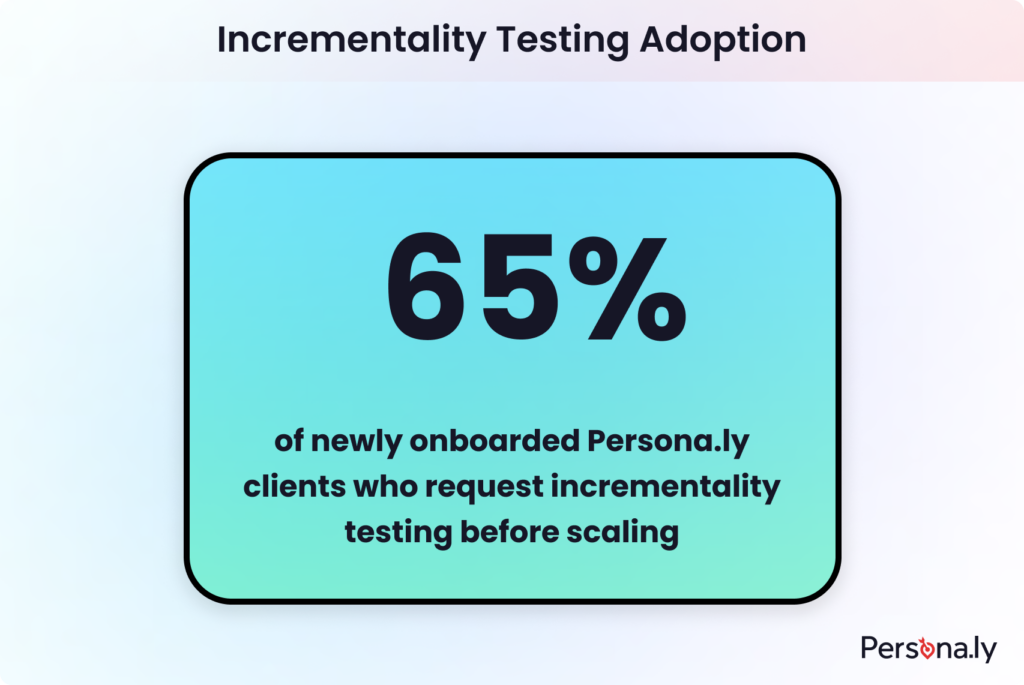
O teste de incrementalidade tornou-se uma etapa padrão antes de escalar campanhas. Nos últimos meses, cerca de 65% dos novos anunciantes que a Persona.ly integrou solicitaram um teste de incrementalidade antes de aumentar o investimento.
Adoção do teste de incrementalidade, 65%
A lógica é simples. Imagine dois usuários inativos que reabrem o app amanhã. Um volta por causa da campanha, o outro já voltaria após uma mensagem de CRM ou por hábito.
A atribuição tradicional costuma creditar os dois. A incrementalidade faz a pergunta mais importante: qual usuário não teria voltado se o anúncio nunca tivesse sido exibido.
Os anunciantes respondem a essa pergunta com métodos cada vez mais sofisticados. Grupos de retenção aleatórios continuam sendo os mais comuns, comparando usuários expostos com um pequeno público intencionalmente excluído da publicidade. O ghost bidding cria um grupo de controle virtual ao participar de leilões sem exibir anúncios. Experimentos geográficos medem o lift em regiões semelhantes com e sem exposição. Estudos de lift no nível do público comparam coortes estatisticamente semelhantes para estimar a verdadeira contribuição do retargeting em diferentes segmentos.
Esses métodos eliminam conversões que aconteceriam de qualquer forma, oferecendo uma visão mais clara do impacto de negócios do retargeting. A Persona.ly observa anunciantes dando menos peso à atribuição view-through e a inventário de banners de baixo impacto, e mais a mídias que entregam lift incremental mensurável.
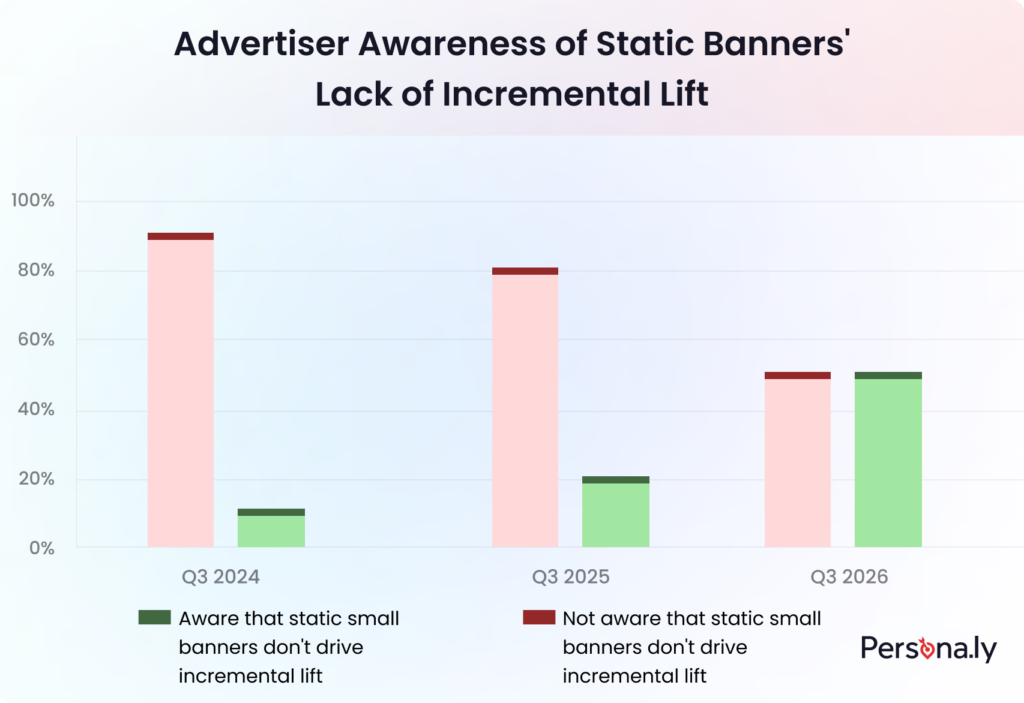
Banners estáticos pequenos estão sob escrutínio. Anunciantes percebem cada vez mais que esses formatos geram atribuição sem receita incremental, especialmente quando os usuários já voltariam organicamente. Com testes de incrementalidade mais comuns, a tolerância a gastos nesse tipo de inventário sem prova de lift está caindo.
Consciência dos anunciantes sobre a falta de lift incremental dos banners estáticos
A incrementalidade também deixou de ser um exercício de relatório do ponto de vista de engenharia. Agora faz parte da arquitetura de campanha, exigindo coordenação entre DSPs, MMPs, data warehouses internos e frameworks de experimentação para que os públicos sejam divididos corretamente, a exposição permaneça controlada e os resultados se sustentem estatisticamente.
Essa demanda levou a Persona.ly a lançar o IMPACT, sua plataforma complementar de medição de incrementalidade, que dá aos clientes acesso aos resultados de seus testes de incrementalidade para as campanhas que a Persona.ly veicula.
Atribuição sozinha já não basta. Anunciantes querem confiança de que cada conversão reivindicada representa receita que não existiria sem a campanha.
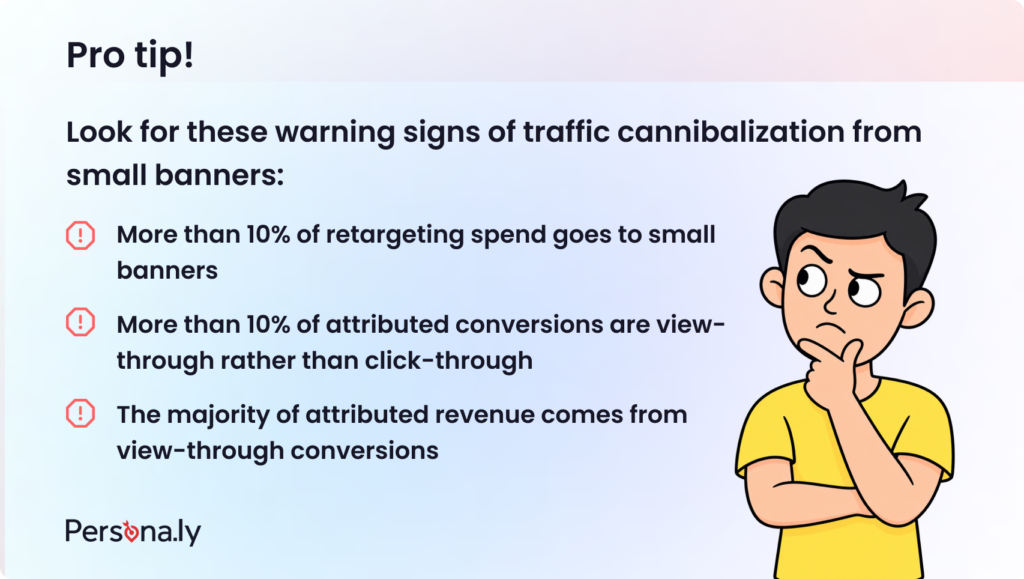
Sinais de canibalização de tráfego por banners pequenos
Nem toda CTV é igual
A CTV hoje lembra muito o programático de uma década atrás. Os primeiros a adotar provaram que o canal funcionava, e a próxima fase é aprender que nem toda impressão rotulada como CTV entrega o mesmo valor.
A Persona.ly relata que os anunciantes estão cada vez mais criteriosos, separando a CTV premium do inventário OTT mais amplo e prestando mais atenção à qualidade do inventário, à transparência e aos ambientes onde seus anúncios são exibidos.
As expectativas de preço também estão se tornando mais realistas. O inventário de CTV nos EUA sendo negociado consistentemente a eCPMs de $2 deveria levantar questões, não confiança, porque a CTV premium não é negociada a preços de commodity.
O inventário de CTV está cada vez mais caro e a tendência está a acelerar. Os dados da Persona.ly mostram que os eCPMs nos EUA aumentaram 2% a 5% trimestre a trimestre ao longo do último ano, atingindo 8% no 3.º trimestre de 2026. À medida que a concorrência por inventário de qualidade cresce, os anunciantes precisam de olhar para além do CPM e garantir que os custos de media mais elevados são justificados por um desempenho downstream mais forte.
Os custos do inventário de CTV estão a acelerar
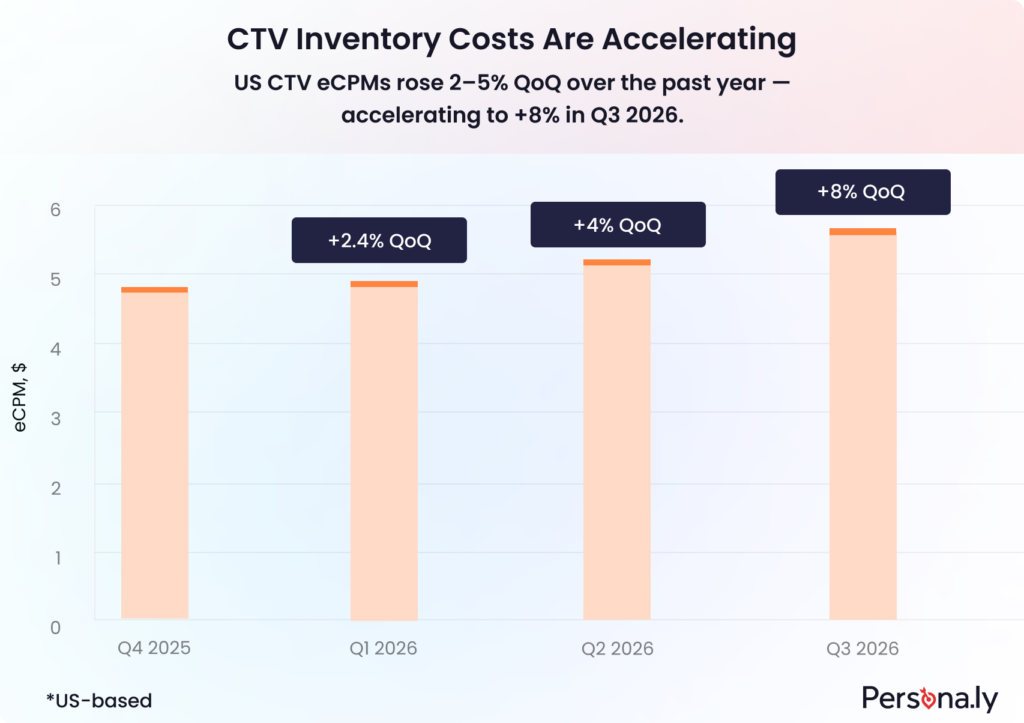
Dados da Persona.ly, mercado dos EUA, abrangendo o 4.º trimestre de 2025 até ao 3.º trimestre de 2026.
A avaliação também está mais sofisticada, com o ROI substituindo as métricas de entrega como principal medida de sucesso, enquanto compradores experientes analisam relatórios de placement e dispositivo.
Inventário Mobile e tráfego OTT não premium sob um rótulo amplo de CTV não é incomum, então olhar além dos números agregados importa tanto quanto escolher o DSP certo.
Ilustração de inventário CTV e OTT
A convergência de CTV e retargeting pode ser o desenvolvimento mais interessante. À medida que a resolução de identidade e a segmentação por domicílio melhoram, os anunciantes tratam cada vez mais a CTV como um canal de performance mensurável.
A mudança no comportamento do consumidor está acelerando essa transformação. Quase 9 em cada 10 americanos usam o celular enquanto assistem TV, transformando o comportamento de segunda tela em oportunidade, não distração. Para profissionais de marketing mobile, a maior tela da casa captura atenção e cria intenção, enquanto a segunda tela possibilita ação. A CTV está se tornando um driver cada vez mais importante de performance mensurável, não apenas de reconhecimento de marca.
AdQuantum

O que a Copa do Mundo da FIFA nos ensinou sobre marketing de performance no Q3
A Copa do Mundo da FIFA afeta principalmente anunciantes do setor esportivo, mas os dados da AdQuantum sugerem que os efeitos foram muito além desse vertical. Em várias campanhas de assinatura fora do setor de games, observaram mudanças mensuráveis na dinâmica dos leilões, na eficiência de conversão e na alocação de mídia durante o torneio.
Meta: taxas de conversão caíram temporariamente
Campanhas non-gaming por assinatura na Meta tiveram uma queda notável nas taxas de conversão pós-clique quando o torneio começou. A AdQuantum registrou uma queda de 10% a 12% na taxa de clique para conversão, com o desempenho se recuperando gradualmente e voltando ao normal por volta de 19 de julho.
A queda na taxa de conversão foi o primeiro sinal de que a dinâmica do leilão havia mudado. Com a eficiência de conversão em queda, o CPA subiu mesmo com o customer lifetime value estável.
O timing aponta para maior concorrência nos leilões, com anunciantes concentrando orçamentos na Copa do Mundo, encarecendo a aquisição de usuários até para marcas sem ligação com esportes.
Índice de taxa de clique para conversão
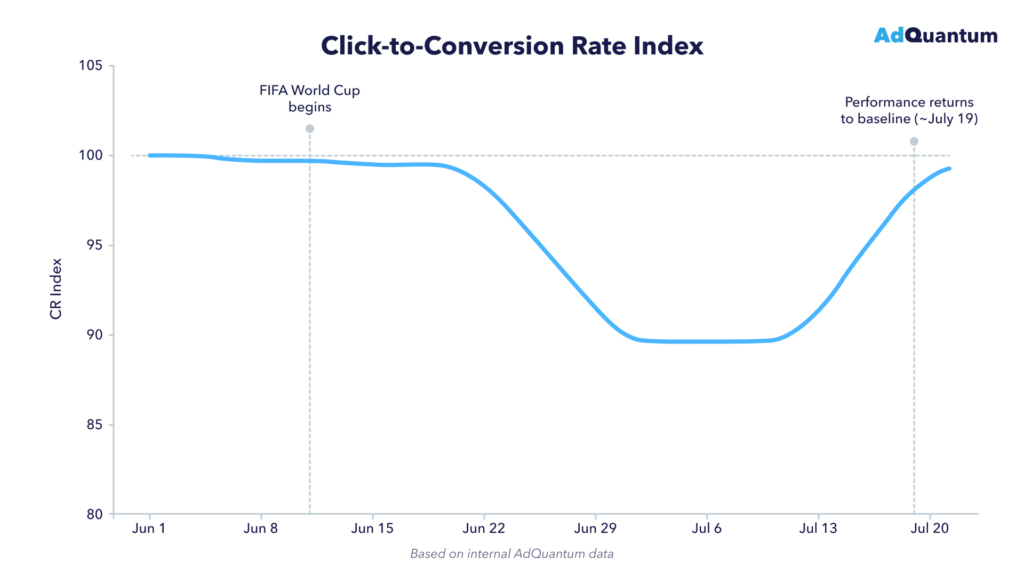
Dados internos da AdQuantum, referentes a junho e julho de 2026
Google Search: uma mudança mais complexa
No Google, a tendência pareceu ser impulsionada por vários fatores sobrepostos. Do final da primavera até julho, a AdQuantum observou o volume de Busca cair mais de 15%, o CPA subir cerca de 10% e o ROI deteriorar aproximadamente 10% a 15%, medido pela razão CAC.
A sazonalidade e a maior concorrência em torno da Copa do Mundo provavelmente contribuíram. Ao mesmo tempo, o lançamento do AI Max for Search do Google trouxe correspondência de consultas mais ampla, criativos gerados por IA e seleção mais dinâmica de landing pages, mudando como as campanhas entravam e competiam no leilão.
Para manter a eficiência de aquisição, a AdQuantum realocou cerca de 20% do orçamento de Search para o Demand Gen, equilibrando performance de curto prazo com descoberta de público mais ampla.
Principais conclusões
- Grandes eventos globais podem impactar a performance de anúncios muito além dos seus setores principais, e o aumento da concorrência nos leilões pode reduzir temporariamente a eficiência de conversão, mesmo para anunciantes não relacionados.
- Mudanças iniciais na taxa de conversão podem funcionar como um indicador antecipado de mudanças mais amplas nos leilões antes do CPA começar a subir.
- Grandes atualizações de plataformas, como o Google AI Max, podem amplificar mudanças em todo o mercado e dificultar a atribuição.
- Em períodos de alta volatilidade, a alocação flexível de orçamento entre canais se torna mais importante.
“A Copa do Mundo nos lembrou que eventos de mercado podem remodelar o desempenho até para anunciantes totalmente alheios ao esporte. Os vencedores não foram necessariamente os que gastaram mais, mas as equipes que adaptaram rapidamente seu mix de canais e alocação de orçamento conforme a dinâmica dos leilões mudava.”

Anton Kuzmin
CMO, AdQuantum
Ajuste de aplicativo

Listagens da App Store são a fonte mais citada pelo ChatGPT para recomendações de apps
A análise da AppTweak baseia-se em mais de 125.000 respostas de recomendação do ChatGPT, com 9.489 prompts de apps e mais de 9.000 prompts de jogos, retirados do seu AI Visibility Playbook para apps e jogos. Estes resultados refletem as recomendações do ChatGPT nos EUA em maio de 2026, um retrato de uma superfície em rápida evolução. Três conclusões destacaram-se.
1. A app store é a fonte mais citada pelo ChatGPT
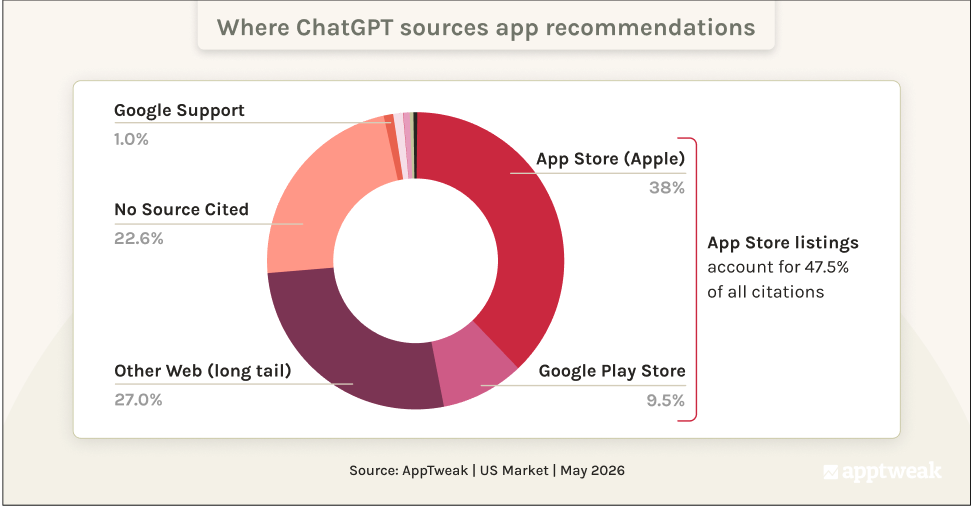
Quando o ChatGPT embasa uma recomendação de app com uma fonte, ele cita listagens da App Store mais do que qualquer outra coisa. A App Store da Apple responde por 38% das citações e o Google Play por 9,5%, então as páginas de loja juntas somam 47,5% do total, com a web aberta adicionando outros 27%.
A listagem na loja se tornou silenciosamente uma superfície de recuperação de IA, além de um ativo de conversão.
Para os profissionais de marketing, isso significa que os metadados no App Store Connect e no Play Console estão agora entre os inputs mais fortes para como o ChatGPT descreve uma app. Uma descrição longa, clara e orientada para casos de uso dá ao ChatGPT algo específico para recuperar e repetir.
Onde o ChatGPT obtém recomendações de apps
2. A confiança do ChatGPT cai drasticamente após as primeiras posições
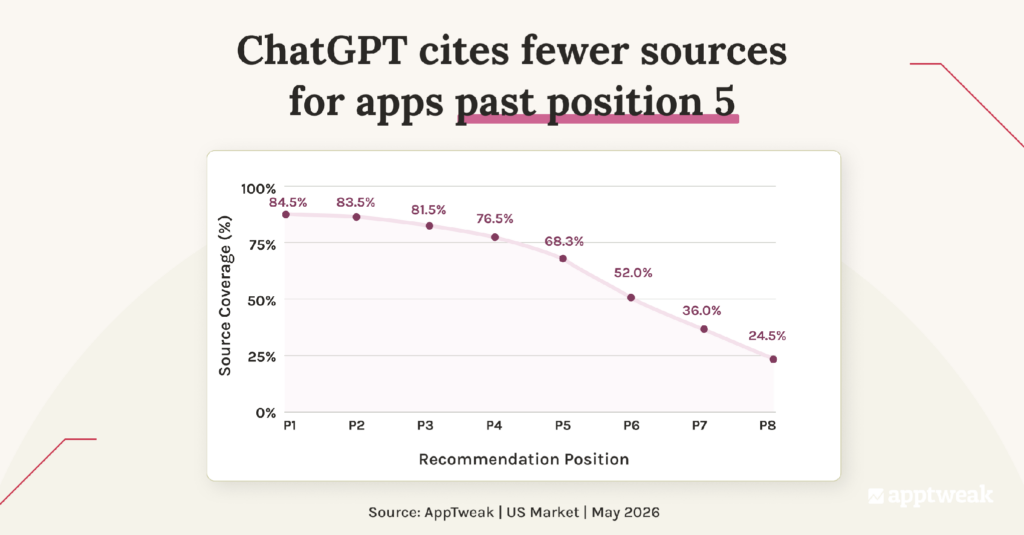
Quando o ChatGPT recomenda vários apps, costuma classificá-los — e quanto mais abaixo no ranking, menor a chance de o ChatGPT citar uma fonte para a escolha.
Uma fonte aparece em 80% a 85% das recomendações nas três primeiras posições, 68% na quinta posição, menos de 50% na sétima e menos de 25% na oitava. Quanto mais baixo um app está, maior a chance de ter sido citado a partir das associações de treinamento do modelo, e não de uma fonte que o ChatGPT pode indicar.
Essa lacuna mostra o que é defensável. Um rival na sétima posição sem fonte por trás é muito mais fácil de deslocar do que um na terceira posição com recuperação consistente. Assumir esse lugar significa construir os sinais de loja e web que ele não tem.
ChatGPT cita menos fontes para apps além da posição 5
3. Em jogos, a IA se apoia ainda mais na loja e na comunidade
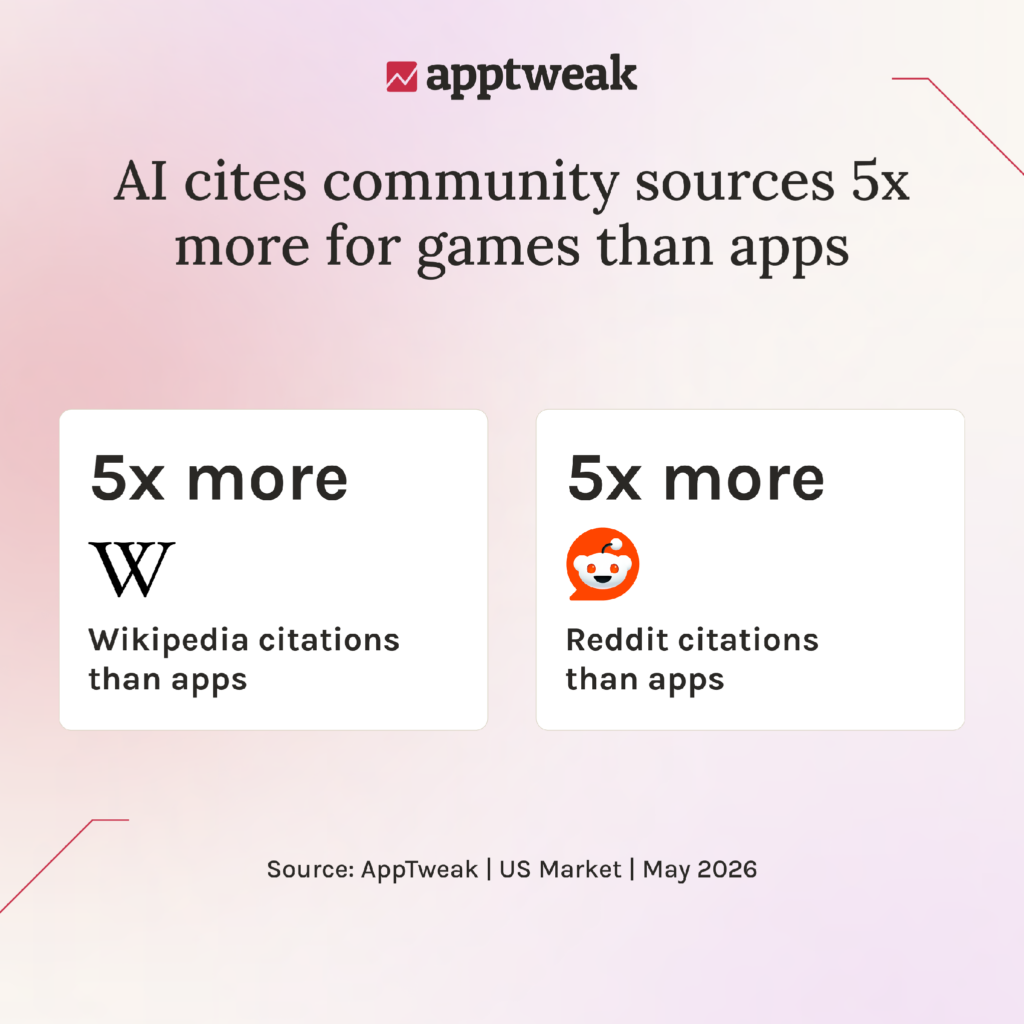
O mesmo padrão vale para jogos, embora o mix de fontes penda mais para a comunidade. As citações da App Store e do Google Play são maiores para jogos do que para apps, e Reddit e Wikipedia são citados cerca de cinco vezes mais.
Jogos costumam ter conteúdo próprio mais enxuto, então os mecanismos de busca com IA preenchem a lacuna com páginas de lojas e fontes da comunidade.
Para equipes de games, duas prioridades: uma ficha na loja que explique claramente o que é o jogo e para quem é, e presença real nas comunidades onde os jogadores discutem títulos similares, do Reddit às wikis de fãs.
A IA cita fontes da comunidade 5x mais para games do que para apps
AppTweak, mercado dos EUA, maio de 2026.
Notas de rodapé
Países e níveis
Analisamos dados globais por meio de diversos filtros. Um deles é a classificação por países, que, devido à nossa base de clientes, definimos como:
- China
- Japão
- Resto do Mundo
- Nível 1 Leste: Coreia, Índia
- Nível 2 Leste: Taiwan, Indonésia, Turquia, Tailândia, Filipinas
- Nível 1 Oeste: Canadá, França, Alemanha, Reino Unido
- Nível 2 Oeste: Austrália, México, Brasil, Espanha, Itália, Países Baixos, Polônia
- Estados Unidos
Sobre estes dados
Todos esses dados baseiam-se na visão da Singularsobre o ecossistema de adtech. Embora tenhamos uma participação significativa no espaço de Mobile Marketing Platform e vejamos uma enorme quantidade de dados, nossos insights serão tendenciosos para apps que fazem marketing ativo e crescem, gastando significativamente em aquisição de usuários.
Nota sobre a metodologia.
As definições de instalação por trás de CPI, CVR e IPM contam apenas instalações com gasto de mídia associado, e cada métrica neste relatório é calculada com uma base única e consistente. Como o cálculo de origem foi refinado desde edições anteriores, alguns números podem não coincidir exatamente com os publicados em relatórios anteriores do Quarterly Trends.
Cada número aqui foi validado na fonte e é diretamente comparável nos próprios dados da Singularneste relatório. Quando um valor não passou nessas verificações, ele é omitido em vez de ajustado.