Introdução e TLDR
Q1 2026 foi o trimestre em que os utilitários chegaram.
A retração pós-férias não ocorreu. O gasto total em anúncios no Q1 2026 subiu 0,94% em relação ao Q4 2025. No Q1 2025, o gasto caiu 7,4% QoQ. Normalmente, o Q1 contrai fortemente do Q4. Este ano manteve-se. Isso indica o primeiro sinal de mudança estrutural no mercado.
O que mudou foi a composição. Gastos em utilidades dispararam 943% QoQ. Educação cresceu 65,9%, a segunda maior taxa no conjunto de dados – base pequena, mas sinal claro de direção. Entretenimento ultrapassou marco trimestral, subindo 50,1%. Financeiro cresceu 35,3%. Esses quatro verticais geraram todo o ganho incremental e mais, compensando totalmente o colapso de On-demand (-30,5%) e E-commerce (-38,7%).
A dinâmica de custos da plataforma está invertida. As impressões no iOS cresceram 13,3%, enquanto as impressões no Android caíram 6,4%. O CPM do iOS caiu 10,5%; o CPM do Android subiu 7,3%. O CPI do Android subiu 15,1% para $0,76. O CPI do iOS diminuiu 1,1% para $3,03.
No ranking das redes de anúncios, uma sequência chegou ao fim. O TikTok não teve gasto líquido de anúncios no 1º trimestre de 2026. O Facebook liderou todas as redes. A Moloco ficou em segundo lugar.
O crescimento do Q1 não foi sobre expandir em todos os lugares, mas sobre rotação vertical rápida. Utilidades explodiram, Educação acelerou a partir de uma base pequena, Entretenimento alcançou um marco trimestral, e as plataformas que mais se beneficiaram foram as que conseguiram absorver a expansão de inventário do iOS.
Destaques e principais conclusões
- O gasto total cresceu 0,94% QoQ a partir de um pico no Q4. O Q1 costuma ser um trimestre de contração.
- O gasto em utilidades disparou 943% QoQ – o maior aumento percentual de um único vertical no conjunto de dados.
- Educação cresceu 65,9% QoQ, o segundo maior aumento percentual no conjunto de dados. Crescimento a partir de uma base pequena, mas o sinal direcional está claro.
- Entretenimento ultrapassou um marco de gasto trimestral pela primeira vez (+50,1% QoQ).
- CPI do Android subiu 15,1% para $0,76; CPI do iOS caiu 1,1% para $3,03.
- As impressões do iOS aumentaram 13,3% QoQ, reduzindo o CPM do iOS em 10,5%. As impressões do Android caíram 6,4%, elevando o CPM do Android em 7,3%.
- On-demand caiu 30,5% e e-commerce caiu 38,7%, encerrando o impulso da temporada de festas.
- Facebook substituiu o TikTok como o maior ganhador de investimento. TikTok não teve gasto líquido de anúncios.
- Saúde & Fitness virou: iOS agora lidera em instalações (56,3%), revertendo a maioria histórica do Android.
Conclusão
Q1 2026 desafiou a gravidade pós-férias que define a maioria dos primeiros trimestres. O gasto se manteve. A composição girou bruscamente. Os custos das plataformas se inverteram. Os anunciantes que perceberam a rotação cedo ganharam eficiência; os que permaneceram nos vencedores do Q4 pagaram pelo erro.
Gasto total mantido, mas a composição mudou drasticamente. De onde veio o crescimento?
Como sempre, os dados deste relatório são baseados em uma parcela significativa dos dados da Singular:


Tendências globais de gastos com publicidade
O gasto global com anúncios subiu 0,94% em relação ao Q4 2025. O Q4 costuma ser o trimestre de maior gasto do ano, e o Q1 quase sempre devolve parte. No Q1 2025, o gasto caiu 7,4% QoQ. O fato de o Q1 2026 ter mantido os níveis do Q4 confirma expansão real da demanda, não apenas manutenção sazonal.

- +0.43% Gasto com Android QoQ (Q4 2025 a Q1 2026)
- +1.43% Gasto de anúncios iOS QoQ (Q4 2025 a Q1 2026)
O iOS manteve leve vantagem de gasto sobre o Android no Q1, seguindo o padrão do Q4, onde o premium de monetização do iOS garante maior investimento dos anunciantes mesmo com menos instalações. O destaque da plataforma está nas impressões, não no gasto.
Ao observar as impressões globais de anúncios por SO:
- Alteração Android: -6.38% (queda)
- Alteração iOS: +13.32% (aumento)
Impressões totais ficaram praticamente estáveis (+0,64%), mas a participação mudou significativamente: iOS ganhou mais de 13% do inventário de impressões em um único trimestre.
Gastos com anúncios por setor
Os gastos cresceram cerca de 1% trimestre a trimestre no geral, mas a análise por vertical revela a verdade. Quatro verticais impulsionaram o crescimento. Seis permaneceram estáveis ou diminuíram.

Utilities é o dado mais marcante neste relatório. Os gastos cresceram 943%, refletindo a expansão contínua de apps utilitários com IA, serviços de VPN e ferramentas de produtividade que estão entrando agressivamente na aquisição paga. Essa categoria estava praticamente ausente no ranking de gastos do Q4’s; agora detém uma fatia significativa e em crescimento.
Educação cresceu 65,9%, a segunda maior taxa do conjunto de dados. A base é pequena, mas o sinal direcional é claro – mobile apps de aprendizado aceleraram os gastos no Tier 1 Leste e Tier 2 Oeste, onde o CPI de Educação é altamente eficiente. Entretenimento ultrapassou marco nunca antes atingido em gastos trimestrais, saltando 50,1%. Financeiro cresceu 35,3%, impulsionado por fintechs e expansão de apps de finanças pessoais nos mercados premium e emergentes.
A contração de 30,5% do On-demand’s e a queda de 38,7% do E-commerce’s são padrões sazonais amplificados pelo ciclo pós-férias. Ambos os setores foram impulsionados no Q4 por entregas de presentes e comércio de fim de ano. O reset do Q1 era previsível em direção; a magnitude mostra o quanto ambos foram financiados durante o período de festas.
Resumo
O mapa vertical do Q1’s está irreconhecível em relação ao Q4’s. Utilities passou de último para o de crescimento mais rápido. Educação registrou crescimento acentuado. Entretenimento atingiu um marco trimestral pela primeira vez. On-demand e E-commerce devolvem seu prêmio de feriado. É uma normalização e rotação ocorrendo simultaneamente.
Gastos com anúncios por região
A concentração geográfica que definiu o Q4 2025 também se desfaz. O Q4 foi liderado pelo Tier 1 Leste (+25%) e pelos EUA (+17%). No Q1, o Tier 1 Leste contraiu 12,9%, enquanto os EUA permaneceram praticamente estáveis.

Definições de tiers: Tier 1 Oeste = Canadá, Reino Unido, França, Alemanha. Tier 1 Leste = Coreia, Índia. Tier 2 Oeste = Austrália, Brasil, México e Europa Ocidental. Tier 2 Leste = Indonésia, Filipinas, Tailândia, Taiwan e Turquia. Japão e China são monitorados separadamente.
Resto do Mundo liderou todos os tiers com +11,1%, seguido por Tier 2 Leste (+8,5%) e Japão (+5,3%). Esses mercados tiveram gasto modesto ou estável no Q4 e estão crescendo no Q1 com a dispersão da concentração de feriados.
Tier 1 East’s 12,9% de contração e China’s 22,5% de queda representam a reversão do impulso agressivo de fim de ano visto nesses mercados no Q4. São as maiores contrações absolutas no conjunto de dados deste trimestre. Indicam recuo na concentração de inventário premium, não saída estrutural desses mercados.
Os EUA mantiveram um aumento de 0,3%, praticamente estáveis em relação ao pico do Q4. Essa estabilidade, somada a 6,9% a mais de impressões, impactou o CPM: gasto modestamente cresceu, mas o volume de impressões subiu muito, refletindo um leilão competitivo, porém sem hiperinflação, no Q1.
Conclusão
A concentração geográfica do Q4 se desfez rapidamente no Q1. Tier 1 East reverteu de +25% para -12.9%. Rest of World liderou ganhos com +11.1%. Os EUA mantiveram. O Q1 é onde os dólares são redistribuídos antes da próxima concentração se formar.
Com o panorama geral de gastos em foco, a próxima camada é a infraestrutura de medição. Quanto da atividade iOS os anunciantes conseguem realmente rastrear? E como esse sinal se distribui entre os verticais?
Disponibilidade de ATT e IDFA
As taxas de opt-in de ATT medem a parcela de usuários iOS que concedem permissão de rastreamento ao abrir o app. As taxas variam significativamente por vertical, impulsionadas pela percepção de troca de valor entre usuários e apps. O 1T 2026 mostra estabilidade geral na maioria das verticais, com um destaque: Entretenimento caiu de 0,80% no 4T 2025 para 0,30% no 1T 2026, a maior queda de uma única vertical no conjunto de dados. Utilidades tem sido baixa por vários trimestres consecutivos: 0,33% no 4T 2025 e 0,30% no 1T 2026, refletindo um mix de apps dominado por ferramentas, VPNs e apps de produtividade, onde os usuários não têm motivo funcional para consentir o rastreamento. A taxa geral de opt-in no 1T 2026 é 2,80%

Aceitação de ATT por setor
On-demand (4.6%), Gaming (4.1%) e Outros (5.0%) lideram o conjunto de dados, onde o engajamento funcional e a troca de valor imediato tornam o opt-in mais provável. Financeiro e Educação permanecem em 2.7% cada. H&F fica em 1.7%, refletindo a sensibilidade de privacidade em torno dos dados de saúde. Viagem, E-commerce, Entretenimento e Utilidades ficam abaixo de 1.5%.

A conclusão estrutural: os verticais com mais anunciantes e o crescimento mais rápido no Q1 também são os menos mensuráveis. Entretenimento está em 0,3% apesar do forte crescimento do vertical’. Utilitários estão em 0,3% apesar de um aumento de 943%. Testes de incrementalidade não são uma medida suplementar para essas categorias; são a medida principal.
Conclusão
Os verticais que cresceram mais rápido no Q1 têm as menores taxas de opt‑in. Utilities, com 943% de crescimento de gasto e 0,3% de opt‑in, é o exemplo mais claro. Alto gasto com baixo sinal exige infraestrutura de incrementalidade. Não há atalho.
A disponibilidade de rastreamento indica quanto da sua atividade iOS você pode medir diretamente. Mas os principais custos e métricas de eficiência se aplicam a ambas as plataformas. Como o CPI, CPM, CTR e IPM se comportaram no Q1?
Métricas globais: visão geral
Do Q4 ao Q1, os custos subiram acentuadamente enquanto a eficiência de conversão diminuiu. CPI subiu 12% para $1.24. CPM mal se moveu (+0.3%). CTR subiu 14.8% para 5.2%. IPM caiu 10.5% para 2.27. O CPM global de +0.3% mascara uma divisão de plataforma: CPM Android subiu 7.3% (gastos estáveis, impressões caíram 6.4%) enquanto o CPM iOS caiu 10.5% (impressões subiram 13.3%). Um número, duas histórias opostas.

O aumento de 14,8% no CTR justifica uma nota metodológica. Os números de CTR continuam sendo influenciados por formatos de anúncios recompensados, comportamento do SKOverlay e outras mecânicas que geram cliques sem intenção real do usuário. O aumento do CTR indica maior atividade publicitária, não necessariamente maior interesse do usuário. Considere o CTR como métrica relativa dentro dos tipos de campanha, não como substituto da qualidade de engajamento.
O sinal real no Q1 é a diferença entre CPI e CPM. O CPM mal se mexeu, significando que o inventário de anúncios didn’ ficou significativamente mais caro ao nível de impressão. O CPI subiu 12% apesar disso. Explicação: o IPM caiu 10,5%. Os anunciantes estão gerando menos instalações por mil impressões que no Q4. É um problema de eficiência do funil, não principalmente de custo de mídia. O anúncio está sendo exibido. O usuário não converte.
O aumento do CPI impulsionado pela queda do IPM, e não pelo aumento do CPM, indica que a solução está após a compra de mídia, na qualidade criativa, na experiência da página de destino ou na precisão do público, não na negociação de custos de mídia.
Conclusão
CPI subiu 12% enquanto o CPM ficou em +0,3%. A conta é clara: menos instalações por impressão ao mesmo custo. Isso é um problema de eficiência do funil, não de custo de mídia. Corrija a conversão, não o lance.
As métricas globais mostram a manchete. A segmentação regional e vertical indica onde agir. Quais mercados estão impulsionando o aumento do CPI e quais estão ficando mais baratos?
Análise detalhada do CPI: regiões, setores e gêneros
CPI por SO
CPI se moveu em direções opostas por plataforma no 1T 2026. O CPI do Android subiu 15,1% para $0,76. O CPI do iOS caiu 1,1% para $3,03.

Android’s aumento de 15,1% reflete a pressão de demanda concentrada nas categorias que dispararam no Q1: Utilidades, Entretenimento e Financeiro, onde a rápida entrada de novos gastos de anunciantes competiu por inventário Android, que também recuou 6,4% nas impressões totais. Mais investimento perseguindo menos impressões no Android é o principal motor da inflação do CPI Android.
CPI do iOS caindo 1,1% é contra‑intuitivo à primeira vista. O Q1 normalmente não é um trimestre de baixa demanda para iOS. A explicação é a expansão de oferta: as impressões do iOS cresceram 13,3% QoQ. Mais inventário absorveu o aumento de gastos, mantendo o CPM mais baixo e o CPI relativamente estável. A dinâmica do iOS no Q1 foi guiada pela oferta, não pela demanda.
A diferença de CPI iOS-Android está em $2.27 ($3.03 vs $0.76). É menor que a diferença de $2.41 no Q4 ($3.07 vs $0.66). As plataformas estão convergindo lentamente nos custos, impulsionadas pela inflação do Android, não pela deflação do iOS.
Conclusão
O Q1 foi dominado por custos no Android. O CPI do Android subiu 15.1% enquanto o iOS caiu 1.1%. Anunciantes que esperavam que o iOS permanecesse alto e planejaram assim acabaram subalocando em um canal cada vez mais eficiente. Orçamento específico por plataforma não é opcional quando as duas plataformas se movem em direções opostas no mesmo trimestre.
IPC por região
A divisão regional torna a história do iOS mais precisa: o CPI do iOS caiu quase em todos os lugares, exceto nos Estados Unidos. O CPI do Android subiu na maioria dos mercados, mas especialmente nos Estados Unidos, Resto do Mundo e Tier 1 Leste.
Título do Gráfico: Variação Global do CPI por Região (Android)

Título do Gráfico: Variação Global do CPI por Região (iOS)

O Os EUA são o único grande mercado onde o CPI do iOS aumentou de forma significativa: de $4,04 para $4,60, um salto de 13,8%. O iOS dos EUA continua sendo o inventário mais caro do conjunto de dados em custo absoluto. Dito isso, a $5,09, O CPI do Android nos EUA agora supera o CPI do iOS nos EUA, um padrão que ocorre apenas neste mercado e reflete o quão drasticamente o inventário Android se contraiu na América do Norte.
A China registrou a maior queda no iOS: de $4,00 para $2,58, uma queda de 35,4%. O Japão caiu 15,1% no iOS. Tier 1 West caiu 12,3%. Tier 2 West caiu 17,1%. Tier 1 East caiu 20,4%. Fora dos EUA, comprar iOS tornou-se materialmente mais barato no 1T 2026 do que no 4T 2025.
Android tem um panorama regional distinto. Tier 1 Leste cresceu 24% no Android, Rest of World 20,2% e Tier 1 Oeste 8,4%. São mercados onde o inventário Android encolheu, provavelmente por novos anunciantes nas categorias Utilidades e Financeira, mirando usuários Android de mercados emergentes.
Conclusão
A inflação de custos no Q1 foi impulsionada pelos mercados prioritários no Android e pelos EUA no iOS. Os ganhos de eficiência do iOS disponíveis fora dos EUA são reais e mensuráveis. Anunciantes com estratégias globais ou da Ásia‑Pacífico no iOS tiveram um Q1 mais barato que o Q4 em quase todas as métricas. Os EUA foram a exceção, não a regra.
IPC por segmento
Financeiro e Saúde & Fitness permanecem as categorias mais caras globalmente, impulsionadas por alto valor downstream e competição intensa por usuários de qualidade. Viagens se mantêm estáveis, com CPI essencialmente plano QoQ em $2.21. Utilidades e Outros ficam no extremo oposto do espectro, combinando CPIs baixos com forte engajamento e taxas de conversão. A mudança notável neste trimestre são as Utilidades, que subiram 254% para $1.24, à medida que novos anunciantes entraram na categoria em escala e pagaram o prêmio de descoberta que isso traz.

CPI por vertical e SO
O gráfico abaixo mostra o CPI médio global por vertical no 1T 2026, para Android e iOS. Use‑os para calibrar o custo relativo por vertical e o premium iOS antes do lançamento das campanhas.

No Android, o CPI fica abaixo de $1 na maioria das verticais. Financeira ($2.00) e H&F ($1.86) são exceções. No iOS, o CPI Financeiro de $14.97 é 7.5x o equivalente Android e mais de 3x a próxima vertical iOS mais cara.
CPI Android de utilitários $0,84 está entre os menores. Gastos subiram 943% e o CPI se manteve estável. Sinal claro de eficiência neste vertical em escala.
A diferença de CPI iOS‑Android do Entertainment é 1,5x, a menor do conjunto. Nenhuma plataforma é estruturalmente mais cara nesta categoria.
CPI de Gaming subiu 18,5% e o gasto só 9,3%. A inflação de custos superou o crescimento da categoria. Anunciantes pagaram mais por instalação sem aumento de demanda.
Financeiro (+9.3% CPI, +35.3% spend) e Entretenimento (+22.8% CPI, +50.1% spend) são os únicos setores onde CPI e gasto cresceram juntos. Intensidade de demanda genuína em ambos.
Educação (-56.1% CPI, +65.9% spend) e H&F (-39.8% CPI, +7.6% spend) registraram quedas acentuadas no CPI. O crescimento de gasto nos Tier 1 East e Tier 2 West, com CPIs baixos, puxou a média global para baixo.
Conclusão
O premium do iOS não é uniforme. Financial tem um múltiplo de 7,5x; Entertainment tem um múltiplo de 1,5x. Os outliers em ambas as direções são onde a alocação estratégica de plataforma gera retorno. Foque no iOS onde o LTV justifica o premium. Mude para Android onde o iOS é estruturalmente mais barato ou está em paridade.
IPC por gênero de jogo
O CPI de jogos segue lei de potência, subindo 18,5% QoQ no 1T 2026 vs 4T 2025. O aumento foi desigual: gêneros premium absorveram a maior pressão; a cauda longa ficou quase estável.
No Android, Social ($29.02) e Casino ($14.43) têm faixa de preço própria, bem acima dos demais. RPG, Hypercasual e Estratégia ficam no meio, entre $2 e $5. Abaixo, puzzle, casual e educacional permanecem ≤ $1, sem movimento significativo.

Em iOS, a distribuição é mais nítida. Social ($33.37) e Casino ($31.25) ficam quase empatados no topo. Esportes é a história do Q1: $9.93 no iOS versus $0.93 no Android, um gap 10x impulsionado pela expansão de apps de apostas esportivas. O segmento intermediário se agrupa entre $3 e $8, com a maioria dos gêneros próximos.

Em iOS, a distribuição é mais nítida. Social ($33.37) e Casino ($31.25) ficam quase empatados no topo. Esportes é a história do Q1: $9.93 no iOS versus $0.93 no Android, um gap 10x impulsionado pela expansão de apps de apostas esportivas. O segmento intermediário se agrupa entre $3 e $8, com a maioria dos gêneros próximos.
Conclusão
Gêneros premium ficaram mais caros; a cauda longa permaneceu barata. Esportes surgiram como um novo premium iOS no Q1. Anunciantes em Social, Casino ou Esportes iOS precisam de modelos LTV que justifiquem CPIs 10-20x acima do piso de mercado.
A imagem do CPI mostra onde os custos se posicionam no nível de mercado. Para calibrar em relação à sua categoria, canal e geografia específicos, a seção a seguir fornece a tabela completa de benchmarks regionais e verticais
Métricas principais por nível de país e setor
Singular’s sistema de níveis regionais organiza os dados abaixo. Todas as métricas de desempenho (CPI, CPM, CTR, IPM) são valores do Q1 2026 do conjunto de dados Singular’s. Elas representam o desempenho de apps que estão ativamente em marketing e investem significativamente em aquisição paga de usuários.
Esses benchmarks são ferramentas de calibração pré‑lançamento. Defina seus limites de aprovação/reprovação aqui antes de iniciar um teste, não depois que a campanha rodar.

Aqui estão os dados:
Principais insights regionais
Vamos analisar os destaques de cada segmento de mercado:
Estados Unidos: Tráfego caro com alto potencial de monetização
- iOS Financeiro a $18.06 tem o maior CPI do conjunto de dados. O CPM de Utilidades Android, $23.02, é o mais alto
- Entretenimento inverte o modelo padrão: CPI Android $7.18 é mais de 4 vezes o iOS’s $1.66. EUA é o único grande mercado onde isso ocorre
- Vertical Educação no Android entrega IPM forte de 4.39 apesar do CPI $3.86. IPM de Viagem está em 4.61, mantendo-se bem em mercado premium
- Ambas as plataformas ficaram mais caras simultaneamente, o único geo onde isso ocorreu no Q1
- Otimizar em Travel, Utilities e Gaming compensa mesmo nesses níveis de preço
China: Escala enorme, mas ecossistema altamente fragmentado
- Variância extrema de eficiência por vertical
- CPIs muito baixos em categorias selecionadas, mas qualidade de conversão inconsistente
- Vertical On-Demand para dispositivos Android com CPI de $0.255 e IPM de 7.94 é a combinação On-Demand mais barata globalmente.
- Rastreamento e restrições de plataforma distorcem os benchmarks
- Melhor abordado seletivamente, especialmente para Jogos, Entretenimento e Utilitários
Japan: Mercado de alta intenção, alto valor e alto custo
- Travel é a vertical mais cara, com CPI de $6.81 no Android e $11.97 no iOS
- Vertical financeira no Android com CPI de $8,56 está entre as mais altas fora dos EUA
- Educação se destaca em eficiência: CPI Android de $0,535 com IPM 6,64. Utilidades Android com IPM 8,21 são fortes para um mercado Tier 1
- O Japão agora é mais barato que os EUA no iOS em quase todas as verticais. iOS On‑Demand a $1,31 é notavelmente eficiente neste mercado
- CTR mais baixo, mas CVR forte e valor downstream. Localização criativa não é opcional aqui
- Comporta-se mais como os EUA do que o resto da Ásia‑Pacífico
Tier 1 West: Muito mais barato que os Estados Unidos, com forte CVR
- O CPI de iOS para E‑commerce em $18.20 e o CPI de iOS para Financial em $14.05 são os verticais mais caros deste nível, refletindo a precificação premium de inventário da Europa Ocidental
- Entretenimento é a história de eficiência de destaque: Android’s $2.51 e iOS’s $1.69 são alguns dos CPIs de Entretenimento mais baixos fora do Tier 2
- H&F’s iOS IPM em 4.22 e Utilities’ Android IPM em 6.13 mostram forte conversão muito além do que os CPMs sugerem
- CTR mais baixo, mas as instalações convertem bem. Excelente equilíbrio entre custo e qualidade para crescimento em escala
Tier 1 East: Qualidade de público premium com melhor eficiência de custo
- Utilities Android IPM em 12.31 com CPI $0.169 é o IPM mais alto em todo o conjunto de dados
- Gaming no Android com CPI de $0.179 e IPM de 5.23 é uma das combinações mais eficientes globalmente
- Travel Android a $0.282 CPI com IPM 5.60 também se destaca. Três verticais entregam IPM acima de 5 neste nível
- Os gastos caíram 12.9% QoQ, revertendo o aumento do Q4. O caso de eficiência permanece inalterado
- Ideal para campanhas globais orientadas por performance que não podem arcar com CPIs ao nível dos Estados Unidos
Tier 2 West: Região de baixo custo para crescimento escalável
- Utilities Android IPM de 10.93 com CPI de $0.41 é o segundo maior IPM de Utilities no conjunto de dados
- Android Educação a $0.897 com IPM 4.88 e Android Outros com IPM 6.28 são combinações de destaque
- Android Gaming a $0.40 e Android Entretenimento a $0.64 são eficientes em escala
- iOS tem desempenho sólido: H&F iOS IPM 2.39 e Entretenimento iOS a $0.98 CPI com IPM 1.87
- Região forte para testes, expansão e crescimento de volume antes de comprometer orçamentos Tier 1
Tier 2 East Volume massivo de instalações a CPIs de baixo custo
- Entretenimento no Android a $0,290 CPI e Jogos Android a $0,192 estão entre os mais baratos do conjunto de dados
- O vertical Other no Android, com IPM de 6,03, e o vertical Travel no Android, com IPM de 4,45, mostram que volume e eficiência podem coexistir aqui
- CTR alto com taxas de conversão mais variáveis. Criativo localizado é essencial para manter o CVR
- Ideal para crescimento no topo do funil, utilitários e jogos casuais em escala
Resto do Mundo: Alcance muito barato com qualidade de usuário mista
- Gaming Android a $0.193 CPI com um IPM de 5.05 corresponde à eficiência da Tier 1 East em escala mais ampla
- Utilities Android a $0.273 CPI com IPM 9.64 é o terceiro maior IPM de Utilities no conjunto de dados
- Travel on Android a $0.404 CPI com IPM de 4.35, e Entertainment on Android a $0.312 CPI com IPM de 3.31 são ambos altamente eficientes
- CTR alto, mas CVR inconsistente. É preciso otimização rigorosa e filtragem para proteger o ROAS
- Ideal para conteúdo de baixo custo, apps utilitários e semeadura de mercado em estágio inicial
Ou, se você preferir um gráfico simples
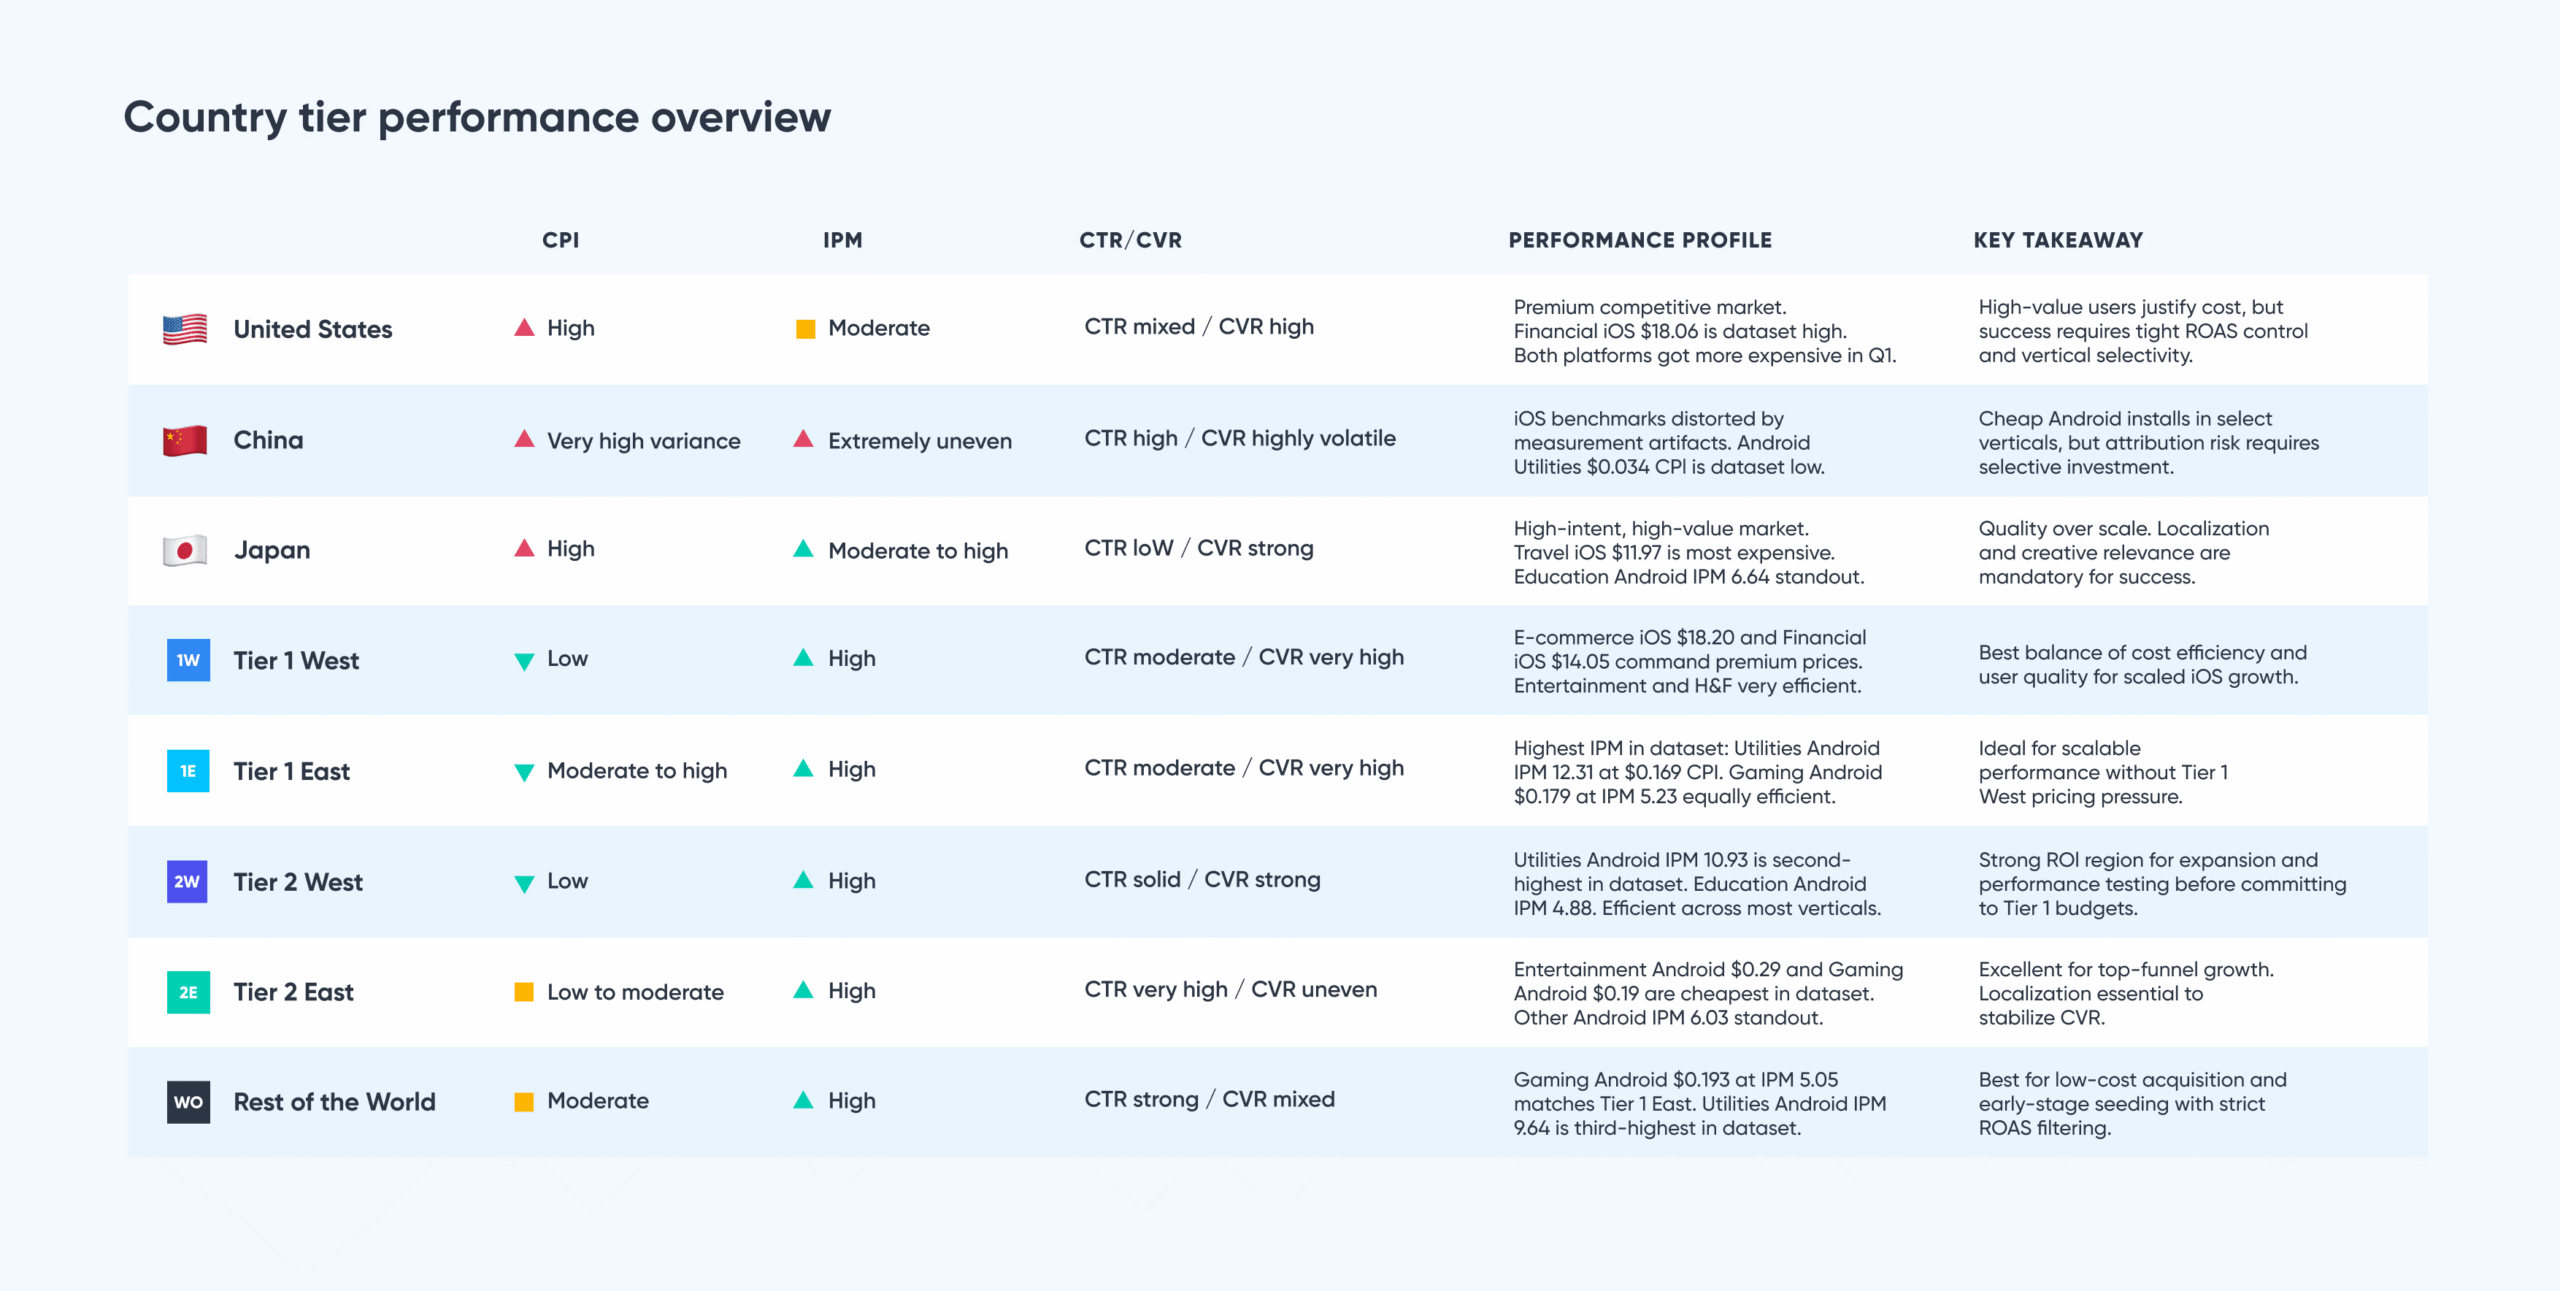
Principais insights verticais
Veja alguns insights que podemos extrair de uma perspectiva vertical:
Educação
- Mais eficiente no Tier 1 Leste ($0,337 CPI Android) e Tier 2 Oeste ($0,897 CPI Android), onde o IPM chega a 4 a 5
- Japan’s vertical de Educação no Android se destaca: $0.535 CPI com IPM de 6,64 – valor excepcional para um mercado Tier 1
- Mais caro nos EUA (CPI: Android $3.86, iOS $5.70) e Japão (CPI: $6.35 iOS), impulsionado por CPMs altos
- Instalações baseadas em intenção geram IPM forte nos mercados Tier 1 East e emergentes. Desempenha melhor onde a intenção do usuário é alta e os CPMs são baixos
Entretenimento
- CPIs mais baratos globalmente no Rest of World (Android $0.312) e Tier 2 East (Android $0.290), com IPM acima de 3.3 em ambos
- Mais caro nos Estados Unidos (CPI: Android $7.18) e Japão (CPI: Android $5.22), onde a competição por streaming eleva os custos
- iOS Entertainment está mais barato que Android nos EUA e Japão, uma inversão incomum em relação à maioria dos outros verticais
- Desempenha bem em escala global fora dos Estados Unidos e Japão
Financeiro
- CPI iOS Financeiro dos EUA: US$ 18,06, o maior entre os setores. No Japão, o vertical financeiro Android chega a US$ 8,56
- CTR e IPM baixos em todos os mercados mostram atritos, regulamentação e barreiras de conformidade da categoria
- CPI mais eficiente no Tier 1 Leste (Android US$ 0,447) e no Tier 2 Oeste (Android US$ 0,870), embora nenhum seja barato pelos padrões globais
- Os retornos dependem totalmente do valor de longo prazo do usuário. A eficiência de aquisição raramente é a métrica vencedora aqui
Gaming
- Mais eficiente em escala no Tier 1 Leste (CPI Android $0,179, IPM 5,23) e no Tier 2 Leste (CPI Android $0,192, IPM 4,05).
- CPI do Android Gaming Rest of World é $0,193, com IPM 5,05, igualando a eficiência do Tier 1 Leste e ampliando o alcance geográfico.
- CPI iOS dispara no Japão ($3,44) e nos EUA ($7,75), sobretudo em gêneros premium.
- Categoria de maior volume com ROI global mais forte quando a seleção de mercado é disciplinada.
Saúde e Fitness
- Tier 1 West oferece o melhor equilíbrio: CPI iOS H&F de $1.66 com IPM de 4.22.
- Mais caro no iOS no Japão ($8.93) e nos EUA ($5.73), refletindo demanda forte por assinaturas de usuários de alto valor
- CPI do Tier 1 East no iOS H&F é $0.667, notavelmente baixo para um vertical premium e vale testar em apps de assinatura
- Usuários de alta qualidade em todos os tiers. ROI depende de evitar a inflação do CPI no mercado premium
Sob demanda
- CPI Android mais eficiente no Tier 1 East ($0.291) e Rest of World ($0.466), onde os CPIs caem drasticamente dos níveis dos EUA
- CPI Android on‑demand dos Estados Unidos’ ($4.88) e do Japão’ s ($2.10) são as combinações geográficas mais caras
- O vertical on‑demand da Japão’ s no iOS está em $1.31 CPI – exceção notável num mercado geralmente caro
- Vertical competitivo com economia unitária apertada. O sucesso depende mais da disciplina de LTV que da eficiência de aquisição
E-commerce
- CPI mais caro no Tier 1 Oeste (iOS $18,20) e EUA (iOS $12,59); CPMs também muito altos
- Mais eficiente no Tier 1 Leste (Android $0,482) e Rest of World (Android $0,465); CVR muito mais forte
- Japão caro nas duas plataformas: Android $7,64, iOS $9,85. Entrada difícil para anunciantes de e‑commerce
- Exige lances precisos e seletividade de mercado; concorrência sazonal e promoções inflacionam custos nos mercados Tier 1
Viagens
- Mais eficiente no Tier 1 Leste (CPI Android $0,282, IPM 5,60) e Rest of World (CPI Android $0,404, IPM 4,35).
- CPI mais caro no Japão (iOS $11,97) e Tier 1 Oeste (iOS $6,82), embora usuários de alta intenção justifiquem o premium em ambos.
- CTR e CVR fortes globalmente, impulsionados por criativos visuais e ricos em intenção.
- Tier 2 East também entrega resultados sólidos: CPI Android de $0,494 com IPM de 4,45. Vertical forte quando tempo e sazonalidade são gerenciados
Utilitários
- CPI mais baixo em quase todas as regiões, especialmente Tier 1 East (Android $0,169) e Tier 2 West (Android $0,410)
- IPM mais alto globalmente: Android Tier 1 East 12,31, Android Tier 2 West 10,93, Rest of World Android 9,64
- O CPM Android dos Estados Unidos’ de $23,02 é o maior. Mesmo assim, o IPM 4,76 se mantém forte.
- Vertical de desempenho potente: barato, eficiente e fácil de escalar em todos os níveis.
Tendências de monetização
Android gera escala e iOS gera valor, mas a divisão não é universal.
Em muitas verticais, Android entrega a maioria das instalações; iOS captura uma fatia desproporcional da receita. O efeito é maior em Jogos, On‑demand e Outros, onde iOS gera 53‑65% da receita com muito menos instalações.
Há exceções claras no 1T 2026. Três verticais inverteram o padrão. Saúde & Fitness virou de cabeça para baixo: iOS lidera instalações (56,3%) e receita (64,9%), inversão total dos trimestres anteriores, quando Android dominava. Entretenimento inverteu a receita: Android gera 74,1% da receita com 60,1% das instalações, graças ao streaming com anúncios. E‑commerce também mudou: Android lidera a receita com 86,6%, superando até sua participação de instalações de 82,7%, enquanto iOS antes capturava valor desproporcional.
A conclusão é clara. A estratégia de plataforma deve ser verticalmente específica por design. O iOS continua sendo o motor de monetização na maioria das categorias, mas três reversões em um único trimestre tornam a suposição de que iOS lidera o valor cada vez mais frágil.

Principais insights por vertical
- E-commerce: Android gera 83% das instalações e agora lidera a receita com 87%, uma reversão em relação aos trimestres anteriores, quando o iOS capturava receita desproporcional. Reflete a contração dos gastos premium de iOS no e‑commerce e a crescente monetização em mercados emergentes focados em Android.
- Educação: Android detém 84% das instalações e uma participação quase idêntica na receita (84%), tornando este o vertical mais neutro em termos de plataforma no conjunto de dados. Estrutura de monetização neutra em relação à plataforma em ambos os ecossistemas.
- Entretenimento: iOS representa 40% das instalações, mas o Android domina a receita com 74%, uma inversão incomum impulsionada pelo modelo de streaming suportado por anúncios. A base de instalações maior do Android’s em mercados não premium gera mais receita total de anúncios do que as assinaturas iOS nesta categoria.
- Financeiro: Android tem 77% das instalações e receita quase igual (50,3% iOS, 49,7% Android). Antes, iOS dominava a receita Financeira. Agora a diferença diminui por causa da melhora na monetização fintech do Android nas regiões Tier 1 Leste e EMEA.
- Jogos: Android entrega 85% das instalações, enquanto iOS gera 65% da receita, um dos exemplos mais claros de viés extremo de monetização para iOS. A base de instalações é Android; o motor de monetização é iOS.
- Saúde & Fitness: iOS agora lidera as instalações com 56%, uma reversão completa dos trimestres anteriores, quando o Android detinha maioria clara. iOS também gera 65% da receita, consistente com o modelo de monetização focado em assinaturas da categoria.
- On-demand: Android fornece 72% das instalações, mas iOS gera 53% da receita, superando amplamente sua participação de 28% nas instalações. A vantagem de 4.6% de opt-in do ATT em On-demand oferece aos anunciantes iOS aqui melhor cobertura de medição que a maioria das outras categorias.
- Outros: Android gera 86% das instalações, mas iOS captura 65% da receita, um multiplicador de receita de 4,7x em relação à sua participação nas instalações. Consistente com a categoria abrangente que favorece usuários iOS de alto LTV em mercados premium.
- Viagem: Android detém 67% das instalações e uma participação de receita quase equivalente (65%), uma diferença de 2 pontos que torna este o vertical de alto volume mais equilibrado. Nenhuma plataforma possui um prêmio de monetização significativo sobre a outra.
- Utilitários: Android domina tanto as instalações (88%) quanto a receita (77%). É um dos apenas dois verticais onde o Android lidera a receita de forma direta. Impulsionado pelo modelo de monetização de receita publicitária e pelas restrições da Apple que limitam a presença de Utilitários no iOS.
Conclusão
Três verticais inverteram o padrão padrão no Q1. H&F virou nas instalações. E-commerce virou na receita. Entretenimento tem um prêmio de receita para Android. A estratégia de plataforma deve ser definida ao nível do vertical, não presumida.
Participação das redes de publicidade nos gastos com publicidade: os maiores vencedores
A cada trimestre, Singular monitora quais redes de anúncios estão aumentando gastos e anunciantes entre seus clientes. Aumento de gasto significa que anunciantes existentes aumentaram sua alocação nessa rede. Aumento de anunciantes indica que novos clientes passaram a usar essa rede.
O sinal mais forte combina ambos: uma rede que aumenta gastos de clientes existentes e atrai novos demonstra valor duradouro e amplo.
Todas as plataformas combinadas
Gastos base: O Facebook liderou todas as redes em gasto combinado ganho no Q1 2026, encerrando a sequência de múltiplos trimestres do TikTok’s como principal ganhador. Moloco ficou em segundo, consolidando sua posição como DSP top‑5 consistente. GCP/DV360 entrou no top quatro pela primeira vez como veículo distinto das Google App Campaigns (adwords). O adwords não teve gasto líquido. Está efetivamente saturado em sua base de clientes e cresce via onboarding de novos anunciantes, não pela expansão de orçamento dos existentes.
Anunciantes base: adwords liderou novas adições de anunciantes em 83, refletindo o quão profundamente as Campanhas de Aplicativos penetraram sua base de clientes. Quase todo novo cliente usa algum adwords. O Facebook adicionou 76 novos anunciantes. O Apple Search Ads adicionou 43, consistente com seu papel como ponto de entrada padrão iOS-first para mobile equipes de UA. O TikTok adicionou 35 novos anunciantes apesar de não ter ganho gasto líquido: novos clientes estão se integrando ao TikTok, mas os orçamentos de anunciantes existentes não aumentaram sua alocação no TikTok no Q1
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1

2

3


4

5


6


7

8

9


10


11

12

13

14


15
Ganhos por plataforma
GCP/DV360 liderou ganhos de gastos com Android no 1T 2026, o primeiro trimestre em que um produto programático do Google, além das Campanhas de Aplicativo, liderou o ranking de gastos com Android. Unity Ads ficou em segundo, consistente com sua concentração no vertical de Jogos. Moloco, Adjoe e Liftoff completam os cinco primeiros. TikTok não teve gasto com Android. adwords liderou adições de anunciantes Android com 70, enquanto o Facebook adicionou 45 – ambos refletindo a captação de novos clientes, não expansão de orçamento.
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1
2
3
4
5
6
7
8
9
10
A dominância do iOS da Facebook’s no 1º trimestre é impressionante: ganhou quase 5x a rede em segundo lugar (Moloco). Isso reflete a capacidade da Facebook’s de capitalizar a expansão do suprimento de impressões no iOS, onde 13.3% mais inventário ficou disponível. A escala e a infraestrutura de otimização da Facebook’s capturaram uma fatia desproporcional desse novo suprimento. Apple Search Ads adicionou 43 novos anunciantes iOS, o maior número entre redes não Meta/Google, reforçando sua posição como principal canal de aquisição iOS de alta intenção.
Índice
Gastos com anúncios ganhos
Anunciantes ganhos
1
2
3
4
5
6
7
8

9
10
A lição principal é diversificar. Os profissionais de marketing estão cada vez mais criando estratégias multi‑parceiro que equilibram escala, intenção e eficiência, em vez de depender de uma única rede para tudo.
Participação de mercado das redes de anúncios por segmento
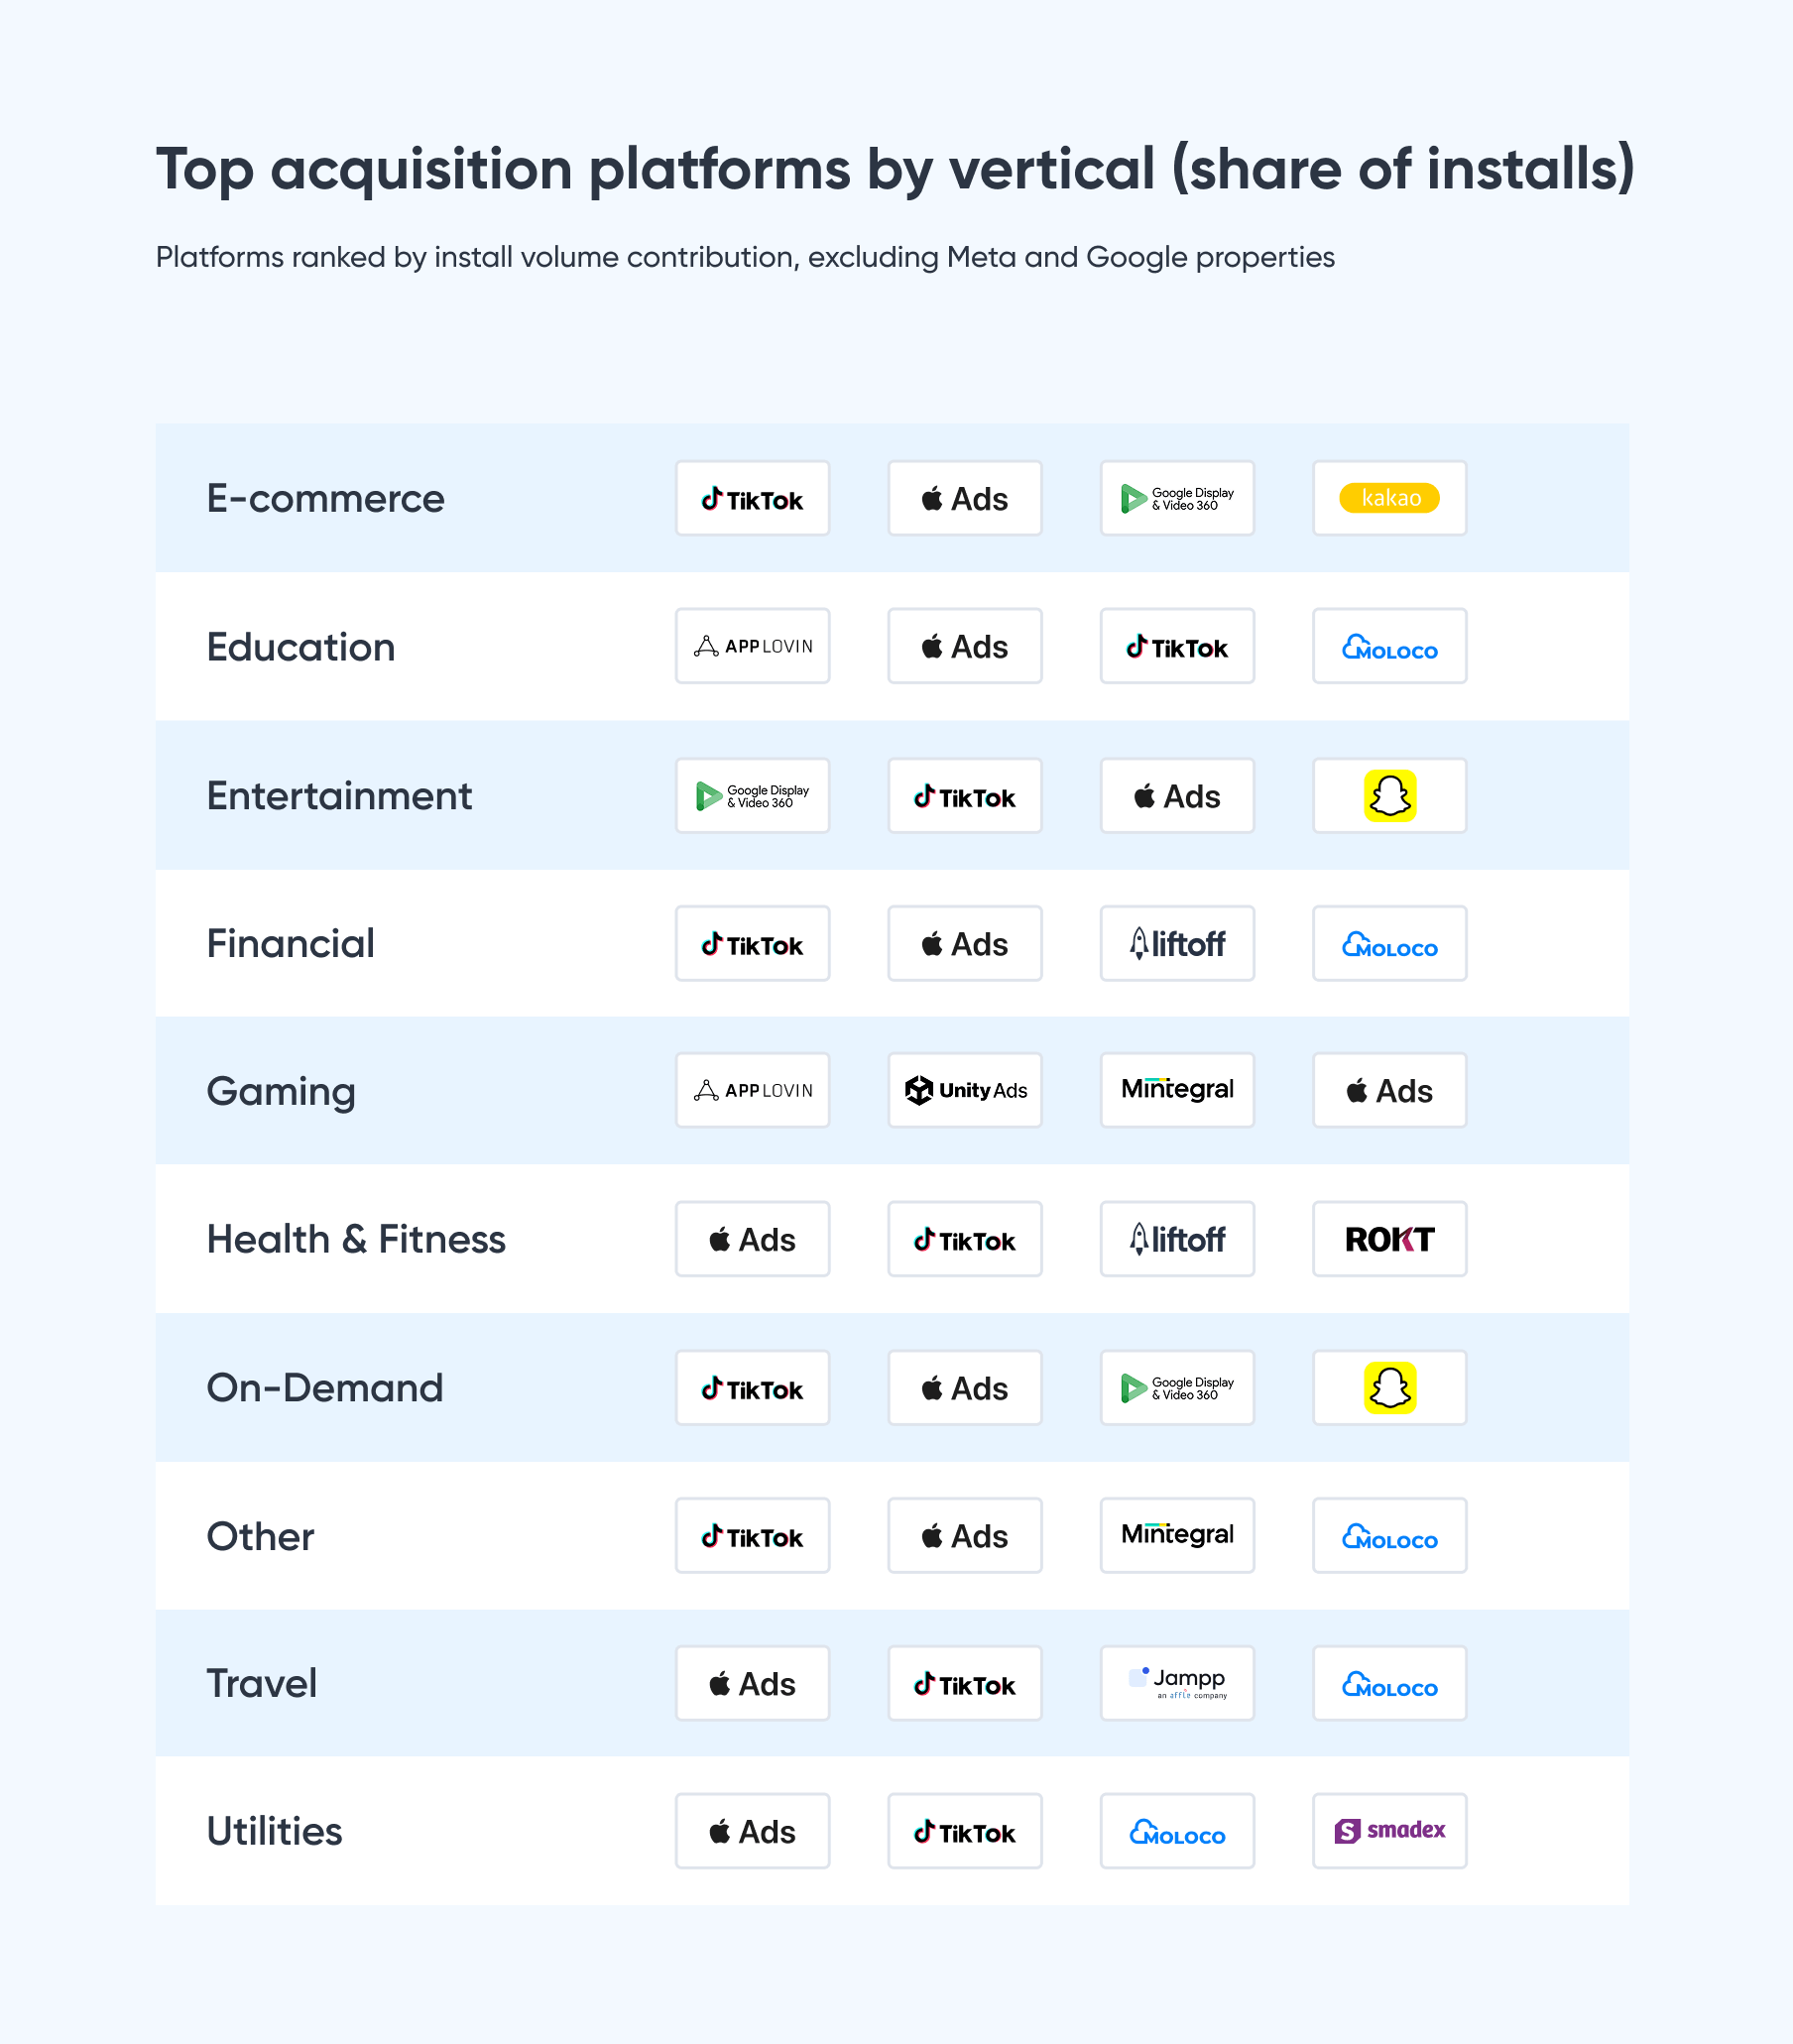
Aqui está outra forma de analisar os dados: principais redes de anúncios por vertical em formato de tabela.
Nota importante: Google e Meta lideram quase tudo, então nós’excluímos eles desta lista. Ao ver cada lista de redes de anúncios, basta mentalmente adicionar Meta e Google a cada uma.
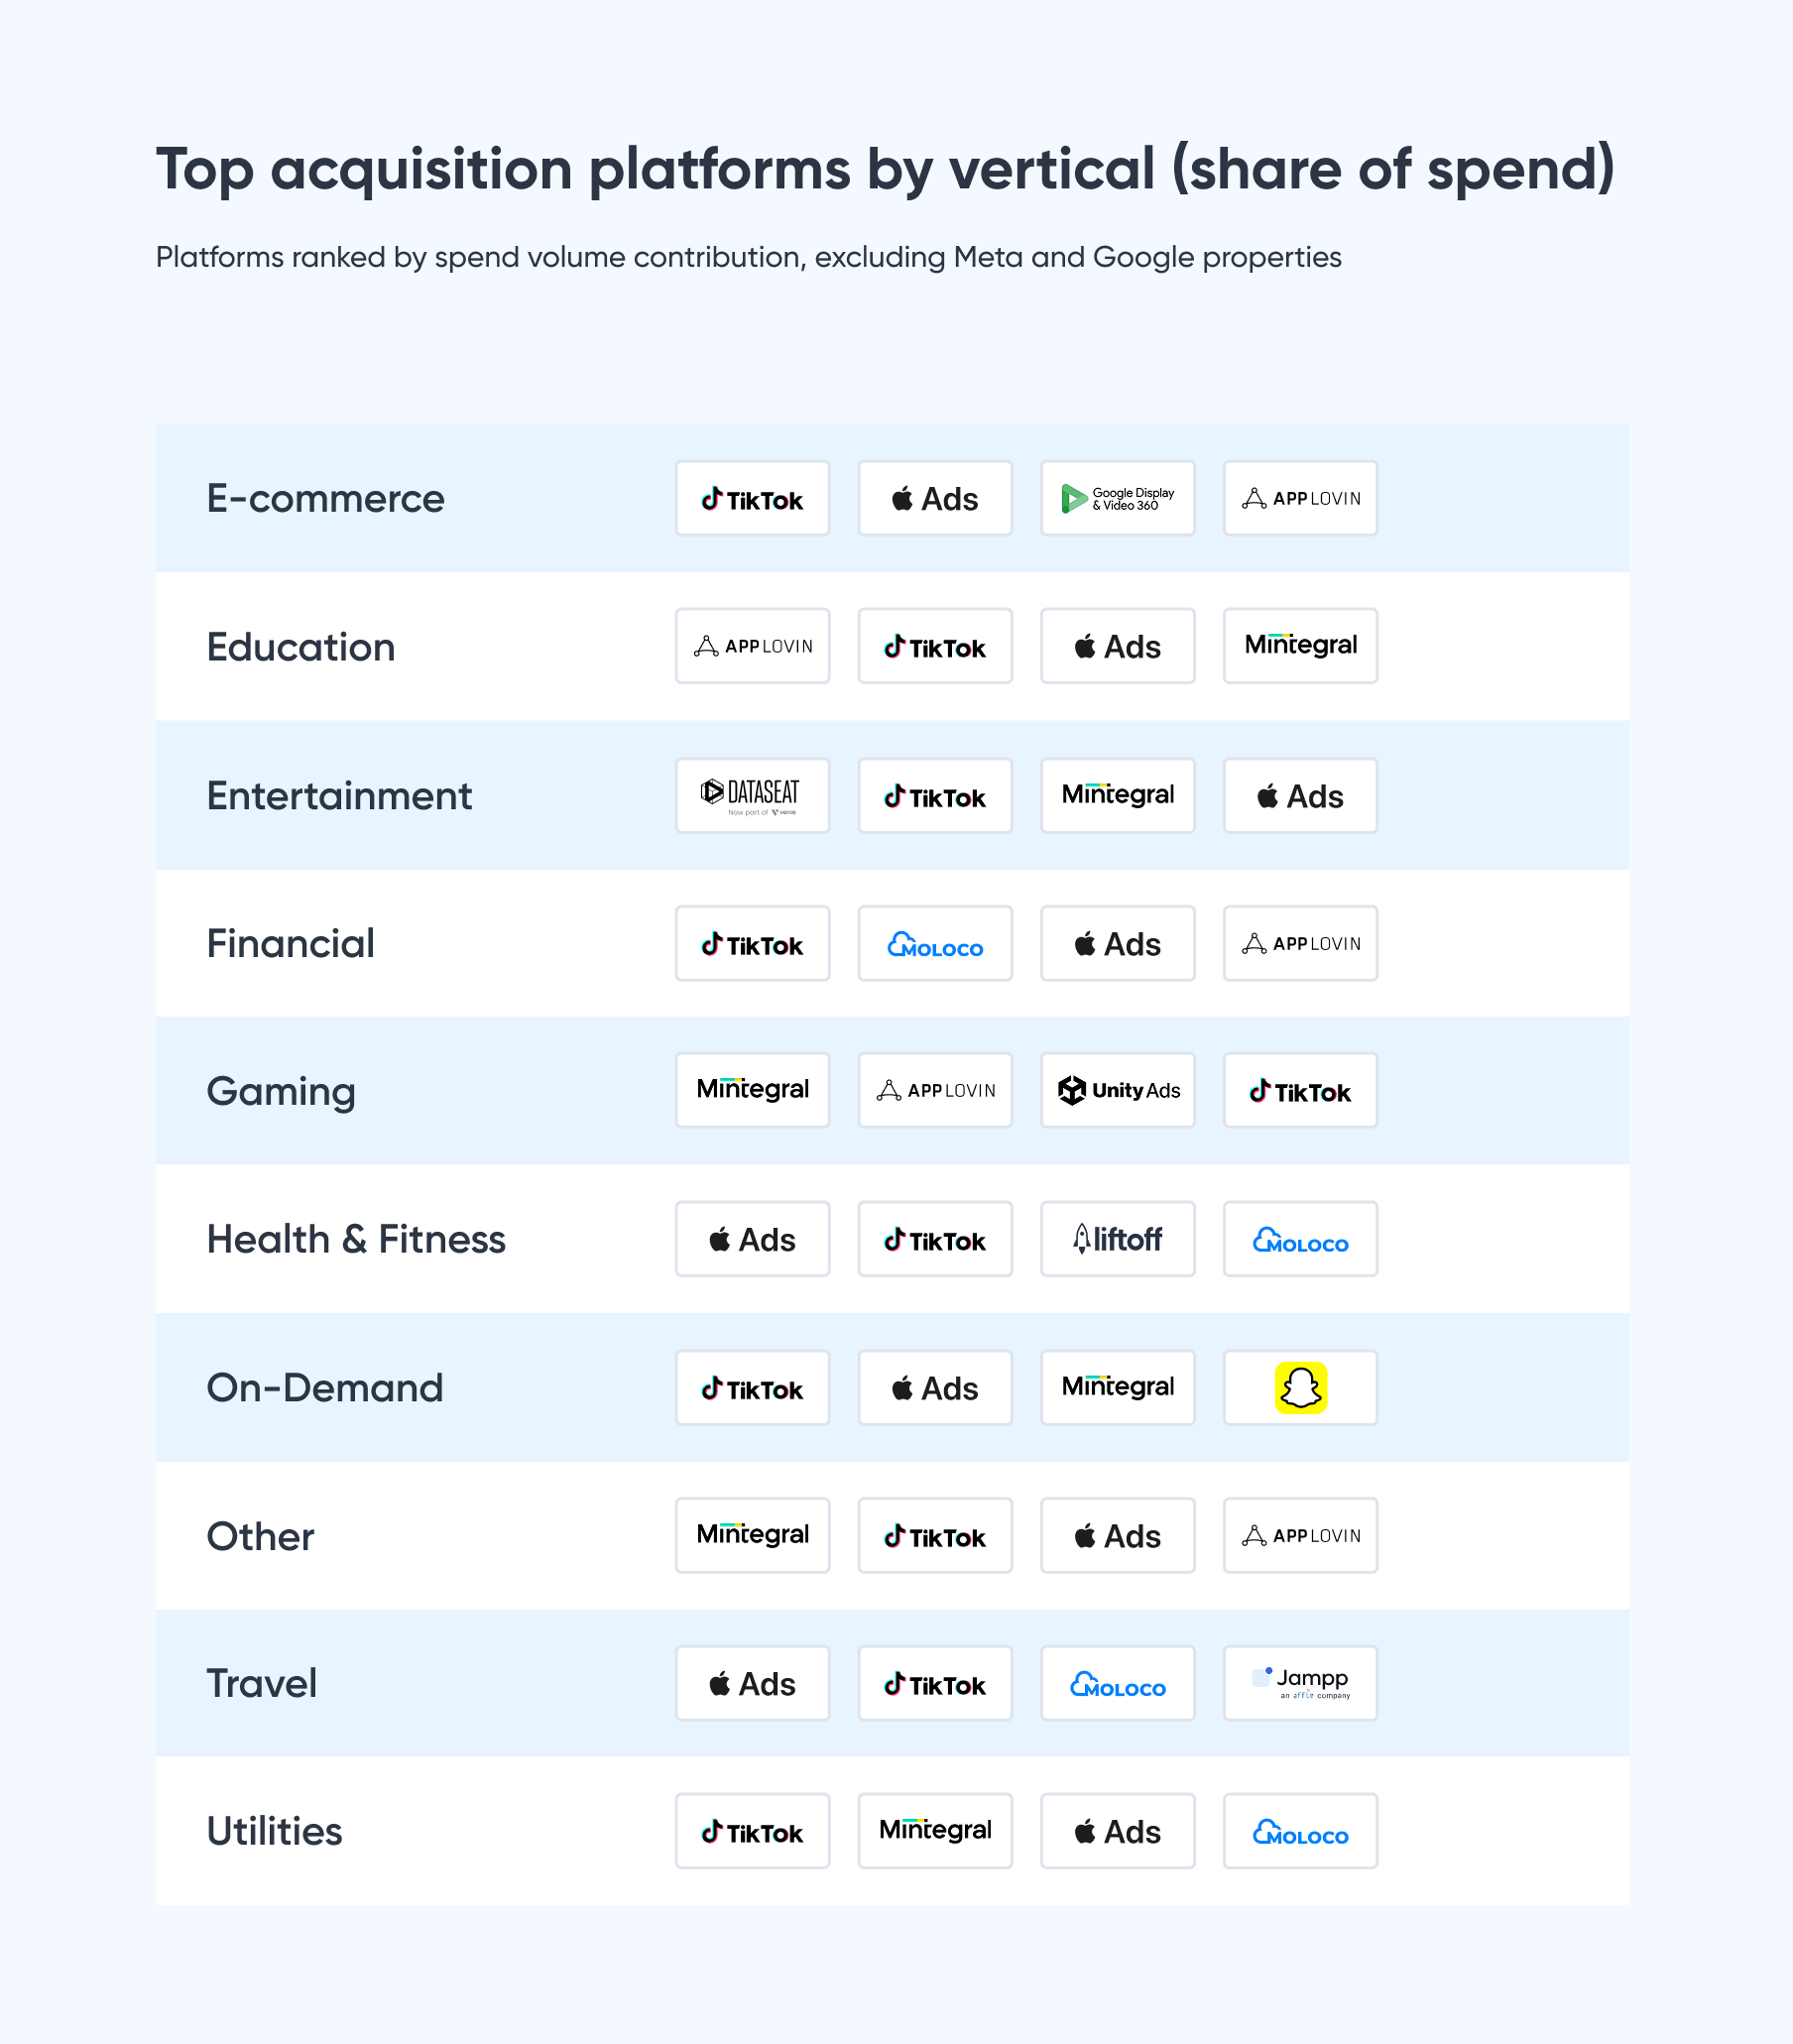
Principais descobertas
- Google lidera gastos e instalações em todas as verticais. Utilidades e Viagens são as posições mais profundas. A participação de instalações de Utilidades de 65,7% é a maior métrica de vertical por única rede no conjunto de dados.
- Meta’s posições mais fortes são onde a qualidade da audiência importa mais. H&F (51,3% das instalações), Financeiro (40,1%) e Educação (39,8%) não são estratégias de volume. Elas refletem segmentação premium a preço premium.
- TikTok mantém posições verticais reais mesmo sem ganho líquido de gasto neste trimestre. E‑commerce se destaca: 10,6% do investimento, mas 34,5% das instalações. Mais instalações por dólar gasto que qualquer outra rede nesse vertical. Viagens segue o mesmo padrão.
- Apple Search Ads possui os verticais iOS de alta intenção. A participação de instalações de Viagem em 32,6% é a maior posição única para qualquer rede que não seja Google ou Meta no conjunto de dados. H&F e On-demand seguem a mesma lógica: usuários pesquisando ativamente por um app em uma categoria específica.
- Mintegral concentra‑se em Jogos e Outros. A participação de gasto em ambas as execuções está bem à frente da participação de instalações, consistente com inventário premium exigindo CPIs mais altos.
- GCP/DV360 tem posição única: 20% de share de instalações em Entretenimento. Mal aparece em outros setores. É vídeo programático para aquisição de apps de streaming, não uma estratégia ampla.
- Moloco aparece consistentemente em Jogos, Financeiro e Entretenimento nas duas tabelas. Seu share de instalações em Jogos (4,8%) é quatro vezes maior que o share de gasto (1,1%), o sinal de eficiência mais claro entre todos os DSPs do conjunto.
Conclusão
Além do Google e Meta, o ajuste vertical determina o valor da rede. TikTok domina a eficiência em E‑commerce e Travel. Apple Search Ads domina iOS orientado a intenção. Mintegral domina Gaming Android e Outros. GCP/DV360 domina programático de Entretenimento. Moloco é o concorrente DSP consistente. Use cada rede onde os dados mostram desempenho superior.
Insights de parceiros
REPLUG

Tendências de Conversão Pós‑Clique: A Camada de Loja como Motor de Eficiência Pago (2026)
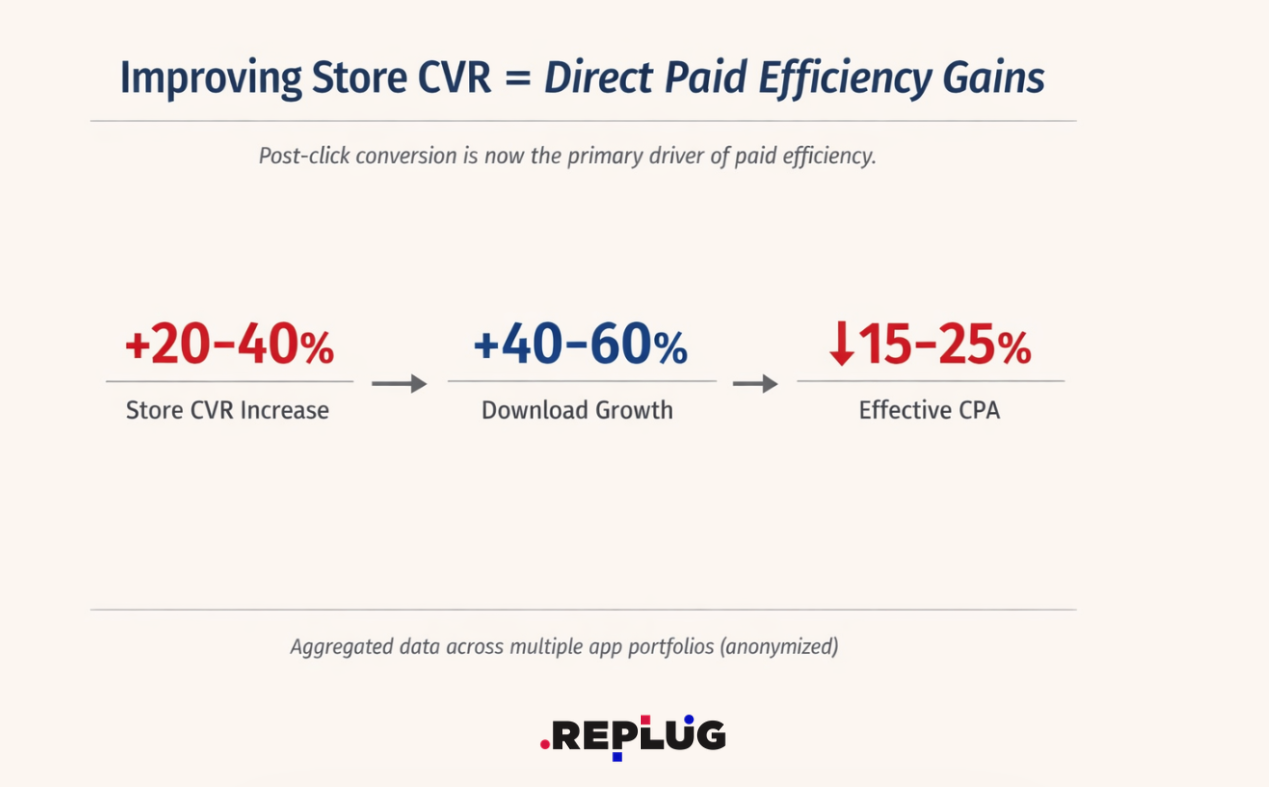
Em vários portfólios de aplicativos, melhorar a taxa de conversão da loja reduziu consistentemente os custos de aquisição e aumentou a eficiência paga, sem exigir aumentos nos gastos.
Com os dados coletados pela REPLUG, testes liderados por ASO e refinamento criativo geraram 20-40% melhoria na CVR, enquanto a otimização mais ampla da loja contribuiu para 40–60% de crescimento em downloads em diferentes mercados.
Paralelamente, um desempenho de loja mais forte reduziu os custos de aquisição e melhorou o ROI, mostrando que a conversão pós-clique agora é uma alavanca de eficiência mensurável, não apenas uma métrica de crescimento orgânico.
Isso acontece porque os sistemas de aquisição de usuários compram mais tráfego do que o convertem, e essa lacuna gera perda de eficiência.
Segmentação, lances e entrega são cada vez mais automatizados nos principais canais, deslocando a vantagem competitiva para o instante em que a intenção é capturada ou perdida: a página da loja.
Quando capturas, posicionamento e metadados não reforçam a promessa dos anúncios, o sistema perde valor após o clique. Assim, a taxa de conversão da loja (CVR) deixa de ser só um KPI de ASO; passa a integrar a eficiência geral paga.
Para os profissionais de marketing, a lição é tratar a página da loja como um canal de performance, não apenas um ativo de publicação. Escalar aquisição paga (UA) sem melhorar a conversão da loja gera retornos cada vez menores.
As equipes que obtêm os maiores ganhos de eficiência não separam ASO de UA; elas gerenciam a camada da loja como parte do funil de aquisição. Na prática, isso significa priorizar testes contínuos de CVR, avaliar criativos com base na eficiência de instalação, não na estética, e medir a página da loja pelo volume de tráfego pago convertido.
1. Criativos da loja estão se tornando parte do mesmo sistema criativo dos anúncios
Em múltiplos portfólios de apps, aprimorar os criativos da loja impactou diretamente a performance de aquisição, não só as métricas da loja.
Testes rigorosos de capturas de tela e ativos criativos geraram 20–40% de ganhos nas taxas de conversão, enquanto a otimização mais ampla de criativos e metadados contribuiu para 40–60% de crescimento nos downloads e ROI mais forte. O padrão é consistente: quando os criativos da loja melhoram, a performance paga melhora junto.
A razão é que os usuários vivenciam anúncios e ativos da loja como uma jornada contínua, mesmo que as equipes ainda os gerenciem separadamente.
Anúncios geram cliques; criativas da loja decidem se a intenção converte. Se a hierarquia da mensagem, linguagem visual ou proposta de valor mudam entre o anúncio e a página do produto, a intenção se perde antes da conversão — gerando perda direta de eficiência paga.
Isso transforma a página da loja em extensão do sistema criativo, e não em uma camada ASO separada.
Para os profissionais de marketing, a conclusão é clara: a estratégia criativa deve ser avaliada de ponta a ponta.
A criatividade não falha no anúncio, mas falha na página da loja. Conceitos de anúncios vencedores devem orientar variantes da página da loja, e os aprendizados da loja devem retroalimentar o desenvolvimento criativo pago.
A oportunidade não é apenas um CVR mais alto isoladamente, mas sim menos perda de conversão pós-clique em todo o sistema de aquisição.
2. A velocidade de teste está se tornando uma restrição ao crescimento
A velocidade de execução está se tornando cada vez mais uma variável de desempenho, não apenas um detalhe operacional.
Em vários portfólios de apps analisados, a simplificação dos processos de ASO reduziu os prazos de otimização em 30–40%, enquanto ciclos mais rápidos de lançamento e iteração foram associados a ~30% de crescimento mais rápido para apps recém-otimizados.
O padrão é claro: implementação mais rápida gera ganhos de desempenho mais rápidos.
Isso importa porque experimentos na loja só criam valor quando os aprendizados são implementados rapidamente. No ambiente de hoje’s, as equipes pagas podem atualizar criativos rapidamente, os concorrentes mudam de posicionamento mais rápido e as expectativas dos usuários evoluem em ciclos mais curtos.
O gargalo não é mais a falta de ideias, mas a tomada de decisão lenta, a propriedade fragmentada e os ciclos de aprovação subjetivos. Quando a implementação atrasa, o desempenho estagna, mesmo com os insights corretos já disponíveis.
Para os profissionais de marketing, a velocidade de teste é métrica de performance. O objetivo não é fazer mais testes A/B, mas encurtar o caminho do insight ao rollout.
Equipes que reduzem o atraso de implementação aceleram ganhos, mantêm a eficiência com mudanças de mercado e transformam o ASO em alavanca de desempenho constante, não em canal de otimização periódico.
VYBS

Rewarded não é o futuro de Mobile UA. É o presente.
Três razões pelas quais as plataformas recompensadas silenciosamente dominaram a maior parte dos gastos de UA nos principais estúdios de jogos mobile – e por que o resto da indústria será o próximo.
VYBS é uma plataforma de recompensas impulsionada por IA que conecta jogos mobile a uma base de jogadores de alta intenção por meio de modelos de correspondência inteligentes. Nós não entregamos instalações ’ – entregamos jogadores ativados, qualificados e engajados. Nosso modelo de lances otimiza as métricas que realmente importam aos estúdios: ROAS e retenção a longo prazo. Com mais de 3 milhões de ativações entregues a estúdios de jogos mobile no último ano, os dados contam uma história clara: o canal de recompensas amadureceu.
Há alguns anos, o rewarded era um suplemento útil – uma forma de aumentar o volume depois que um estúdio esgotou outros canais de mídia. No último ano, esse papel se inverteu nos estúdios que prestam mais atenção. Entre na sala de guerra de UA de um estúdio de jogos top-grossing mobile hoje e you’ll ver plataformas rewarded no topo do gráfico de gastos. Três mudanças estruturais impulsionaram a reversão.
1. Recuperação mais rápida – estúdios assumem menos risco e ficam com o dinheiro
Payback é a métrica que separa as decisões de UA em 2026 das decisões de UA em 2022. Com as caudas de LTV comprimidas devido à perda de sinal e disciplina de caixa mais rígida em cada estúdio, a pergunta não é mais se essa coorte vai recuperar? – ’É quão rápido saberemos?
Recuperação mais rápida significa menos capital de giro preso em cohorts não comprovados. Significa mais ciclos de reinvestimento por trimestre. Significa que os estúdios podem escalar agressivamente porque o risco mínimo é menor. Em um mercado onde o capital é a limitação, isso se multiplica.
2. Tecnologia – otimização de ROAS, porque nem todos os usuários são iguais
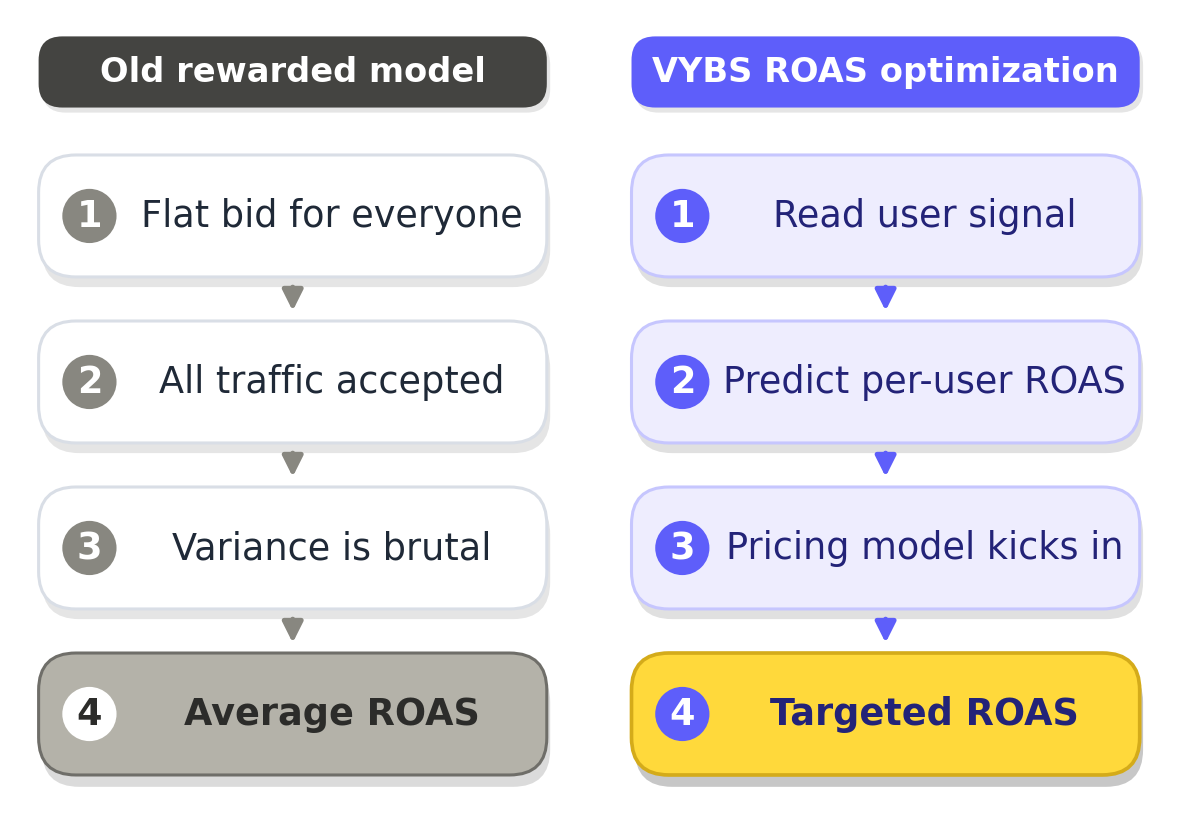
O modelo antigo de recompensa tratava todos os usuários igual. Defina um lance, aceite o tráfego que a rede enviou, espere que a média pague. O resultado foi o problema de percepção que a recompensa tem enfrentado há uma década – funcionava no agregado, mas a variância era brutal, e os usuários de alta qualidade eram soterrados pelo ruído.
VYBS quebrou isso. Nosso modelo de Otimização de ROAS faz lances em cada usuário individual contra a meta real de ROAS do estúdio’, usando sinais de comportamento prévio, pontuação de afinidade de categoria e mais – para decidir quem’ vale o quê, em tempo real, a cada impressão. Quando um estúdio nos diz “queremos um ROAS de 50% no Dia-30”, não baixamos o piso de lance e rezamos. Aumentamos o lance nos usuários que prevemos que alcançarão a meta e reduzimos – ou zeramos – nos que prevemos que não vão’.
3. Qualidade do usuário – o mito do “usuário recompensado de baixa qualidade” acabou
A percepção mais difícil de mudar é a mais antiga: que usuários recompensados abandonam assim que a recompensa chega, nunca pagam e nunca retornam. Isso não é mais como as recompensas funcionam – e não tem sido assim há algum tempo.
A mudança é estrutural. A plataforma premiada de 2026 não’ é a rede premiada de 2018. A plataforma de hoje’ funciona com dados comportamentais – padrões de engajamento, sinais de retenção, pontuação de valor – e a usa para destacar jogadores de alta qualidade, não apenas quem’ estiver por perto. Isso’ é uma mudança categórica, não uma mudança de grau de recompensa.
A linha de fundo
Rewarded liderou a conversa de orçamento no topo do mercado ao resolver três problemas de uma vez que o UA mobile raramente combina: fluxo de caixa mais rápido, lances mais inteligentes e usuários de qualidade superior à reputação. Estúdios que adotam rewarded corretamente – licitando contra eventos profundos, usando sinais de comportamento prévio da plataforma, tratando-o como UA de performance, não arbitragem de incentivos – não criam alternativa ao paid social. Eles ’ estão à frente dele.
Os próximos doze meses não’ decidirão se o rewarded se tornará um canal de UA significativo. Essa decisão já foi tomada. Os próximos doze meses decidirão quais estúdios foram cedo o suficiente para ampliar a vantagem e quais ainda argumentam se o rewarded conta como “real” UA enquanto seus concorrentes já concluíram.
Smadex
Desempenho da CTV e Seu Impacto nas Estratégias de UA
Connected TV está passando de um item experimental para um canal de desempenho complementar para Apps e Games. Smadex apresenta dados proprietários da plataforma junto a benchmarks do setor para demonstrar que a CTV não é mais uma ação de reconhecimento de marca – é um motor mensurável e escalável de mobile Aquisição de Usuários e Reengajamento.
- O Poder da “Second Screen”
É uma verdade consolidada (não precisa de verificador de fatos) que 88% da sua audiência se envolve em mobile multitarefas enquanto assistem TV. A maioria de nós mantém o telefone por perto ou na mão enquanto maratonamos nossos programas favoritos. Isso representa uma grande oportunidade para mobile apps e jogos engajarem perfeitamente um público receptivo no conforto da sala de estar.
Essa realidade comportamental permite que os profissionais de performance unam o poder narrativo da Big Screen à precisão de UA mobile. A sinergia entre telas de 85‑inch e 6‑inch cria o palco ideal para engajamento sensorial simultâneo que gera intenção. Aproveitando o poder da “second screen,” transformamos impressões de alto impacto em funil de conversão direto para apps.
Visão geral de desempenho CTV
Visão geral de desempenho CTV da Smadex
| Métrica | O que os dados mostram | Por que isso importa |
| Gasto CTV Crescimento | Mais de 2.000% de crescimento de 2023 a 2026, com forte aceleração em 2025. | CTV está passando de orçamentos experimentais para uma estratégia de UA contínua. |
| Cross-Screen Comportamento | Correlação consistente entre exposição ao CTV e atividade de instalação de app mobile de curto prazo. | TV está atuando como um impulsionador mensurável do desempenho mobile. |
| Alcance nos EUA | Penetração de 90% nas residências; mais de 250 mi de espectadores. | Acesso quase universal a audiências além dos canais mobile existentes. |
| Caminho de Suprimento Disciplina | Gastos concentrados em editores premium, ricos em sinais, com menos camadas intermediárias. | Caminhos de fornecimento mais limpos garantem transparência, resiliência contra fraudes e otimização estável. |
| Cobertura de Sinal | Alta disponibilidade de sinais contextuais no nível de conteúdo (93%) e gênero (76%). | A completude dos sinais apoia diretamente lances preditivos de IA e precisão da otimização. |
| Gênero Distribuição | O inventário é mais forte em Entretenimento (31%), Drama (22%), Comédia (18%) e Notícias (15%). | A escala de desempenho se alinha com categorias de conteúdo de alto engajamento. |
| Adoção Vertical | Adoção mais forte em apps de Jogos, RMG, Finanças, Social e Educação. | Verticais orientados por ROAS estão integrando CTV em estratégias de UA mensuráveis. |
Além disso, posicionamentos inovadores de anúncios em CTV ajudam a fechar ainda mais a lacuna. Anúncios Nativos na Tela Inicial aproveitam o fato de serem o primeiro ponto de interação desde o momento em que a TV é ligada até a seleção de conteúdo, oferecendo 100% de participação de voz. Da mesma forma, Anúncios de Pausa transformam uma pausa iniciada pelo usuário em uma oportunidade de conversão de alto impacto sem precedentes. Durante esse tempo estendido, com tempo de permanência de cerca de 2,5 minutos, os profissionais de marketing têm o ambiente ideal para testar ferramentas como códigos QR, permitindo que os usuários conectem seu engajamento da tela da TV a uma ação direta em seus mobile dispositivos, que certamente estão por perto.
Esta convergência da TV e do comportamento mobile apresenta um roteiro claro para os profissionais de marketing de performance. Ao reconhecer a realidade da ‘second screen’ e utilizar formatos inovadores de anúncios CTV como Home Screen Native e Pause Ads, os anunciantes podem ir além da simples conscientização e impulsionar diretamente a conversão mobile. A sala de estar agora é um ambiente de conversão prime, engajado, pronto para ser aproveitado.
- Sucesso em CTV Baseado em Dados: Incrementalidade Comprovada
Uma das objeções mais comuns ao CTV é que ele “rouba” crédito pelos installs orgânicos. Um 81,4% de installs na primeira hora da impressão acalma esse medo. Um teste extensivo de incrementalidade usando uma janela de atribuição comprimida de 1 hora para medir especificamente o imediato “upper-funnel to mobile” impacto mostrou que o CTV é um impulsionador mensurável de mobile crescimento.
Os resultados foram definitivos: não apenas a grande maioria das instalações ocorreu imediatamente após o anúncio de TV, mas 91.2% dessas residências não tinham interação prévia com o aplicativo. O aumento imediato e incremental em mobile instalações, impulsionado predominantemente por novos usuários, demonstra o poder da CTV’ de influenciar diretamente resultados de alto valor para os profissionais de marketing de apps.
Esse sucesso é possível graças ao Smadex’s AI-engine pré-treinado. Nossa tecnologia DNN proprietária avalia 9 milhões de consultas por segundo, aproveitando décadas de inteligência mobile para reconhecer usuários de alto valor antes de gastar um único dólar. Ao sincronizar sinais de CTV com dispositivos mobile na residência, criamos uma estratégia unificada. Cada impressão retroalimenta o sistema, que aprende continuamente e refina previsões em tempo real, garantindo que alcancemos os usuários certos com precisão.
Arquitetura de Sinal: O que Impulsiona o Desempenho
Do ponto de vista da plataforma, o desempenho de CTV é influenciado pela disponibilidade e qualidade do sinal. A análise de fluxo de lances da Smadex mostra os seguintes níveis de cobertura de sinal
- Conteúdo: 93%
- Gênero: 76%
- Classificação de Conteúdo: 73%
- Idioma: 61%
- Canal: 23%
- Nível de Título: 17%
Maior cobertura nos níveis de conteúdo e gênero fornece fortes insumos contextuais para otimização de aprendizado de máquina. Cobertura menor nos níveis de título e episódio reflete limitações de dados em nível de ecossistema, não restrições específicas da plataforma.
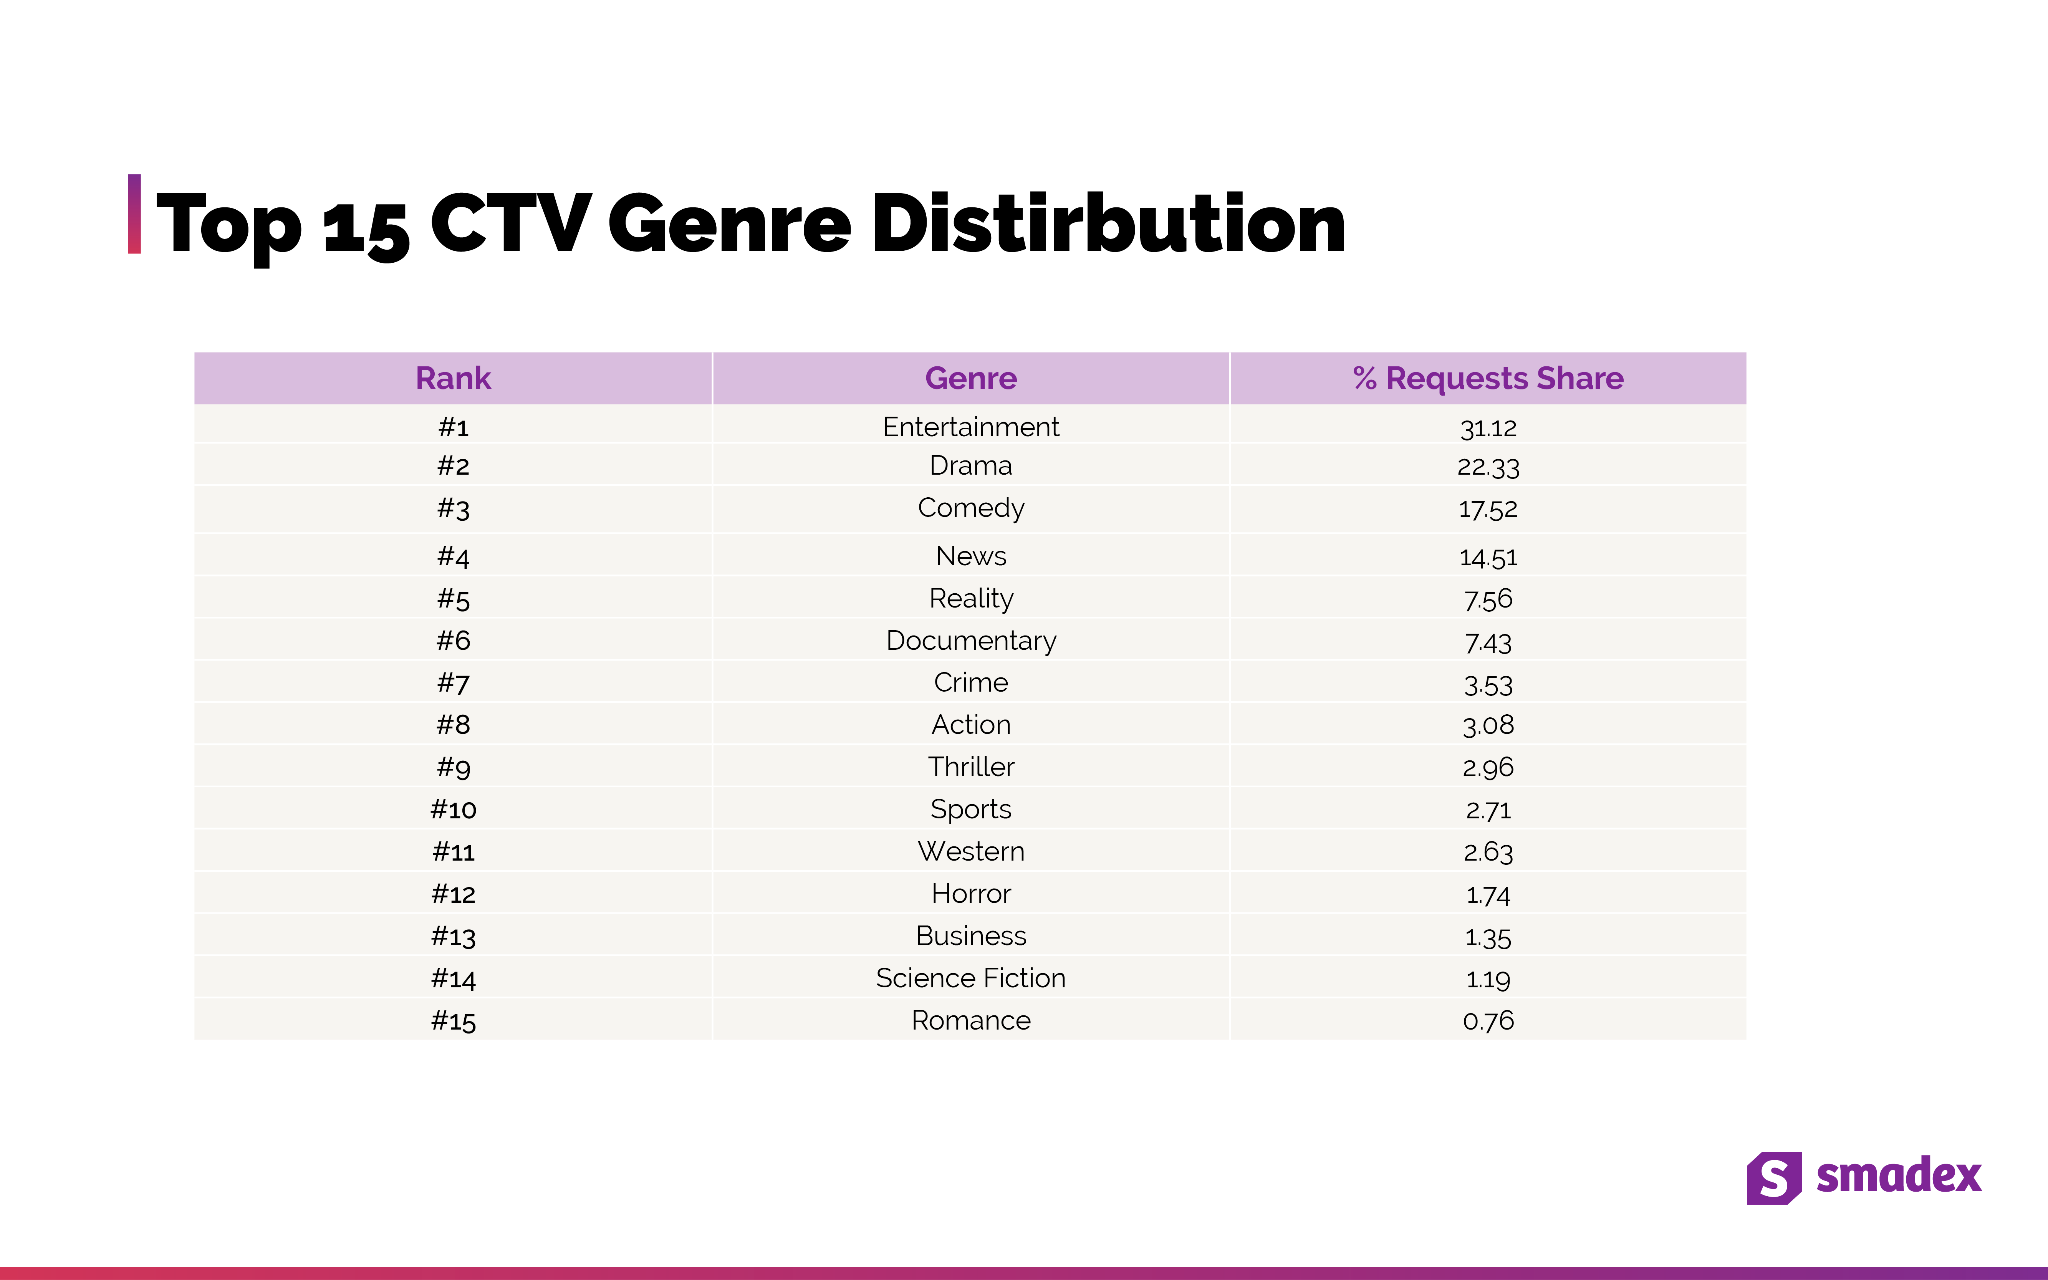
Fonte: análise interna de fluxo de lances e participação de solicitações de CTV da Smadex (2025/26).
Distribuição de participação de solicitações por gênero indica que o inventário de desempenho está mais concentrado em:
- Entretenimento (31%)
- Drama (22%)
- Comédia (18%)
- Notícias (15%)
Essa distribuição reflete onde escala e disponibilidade de sinais contextuais se cruzam de forma mais consistente em ambientes CTV
A sinergia entre Connected TV (CTV) e o comportamento mobile transformou a sala de estar em um ambiente de conversão poderoso para estratégias de User Acquisition (UA). A natureza da “second screen” permite que os performance marketers unam a narrativa de alto impacto da TV’s com a precisão mobile por meio de formatos inovadores. Ao aproveitar tecnologias como o motor pré-treinado da Smadex para segmentação precisa, os performance marketers podem consolidar o CTV como um motor essencial e de alto valor para o crescimento mobile e a aquisição de novos usuários.
AdQuantum

Tendência 1:
Meta’s Andromeda atualização mudou fundamentalmente a UA para um modelo criativo‑primeiro
Meta’s Andromeda redefiniu como o desempenho é impulsionado na plataforma, tornando a criatividade a principal alavanca para escala, em vez de segmentação ou estrutura de conta. Ao mesmo tempo, força os profissionais de marketing a priorizar qualidade criativa sobre volume: enquanto a IA acelera e barateia a produção de anúncios, gera excesso de ativos de baixa qualidade. A Meta introduz novos limites e filtros para restaurar a estrutura e garantir um leilão mais eficiente.
Essa mudança fica clara ao ver a evolução da produção criativa. Em 2023, IA ainda era experimental: Midjourney e Stable Diffusion eram usados isoladamente, localmente, e raramente em anúncios prontos. No último ano, a adoção rápida de IA elevou drasticamente o volume de criativos, como mostra o crescimento de ativos nas campanhas.
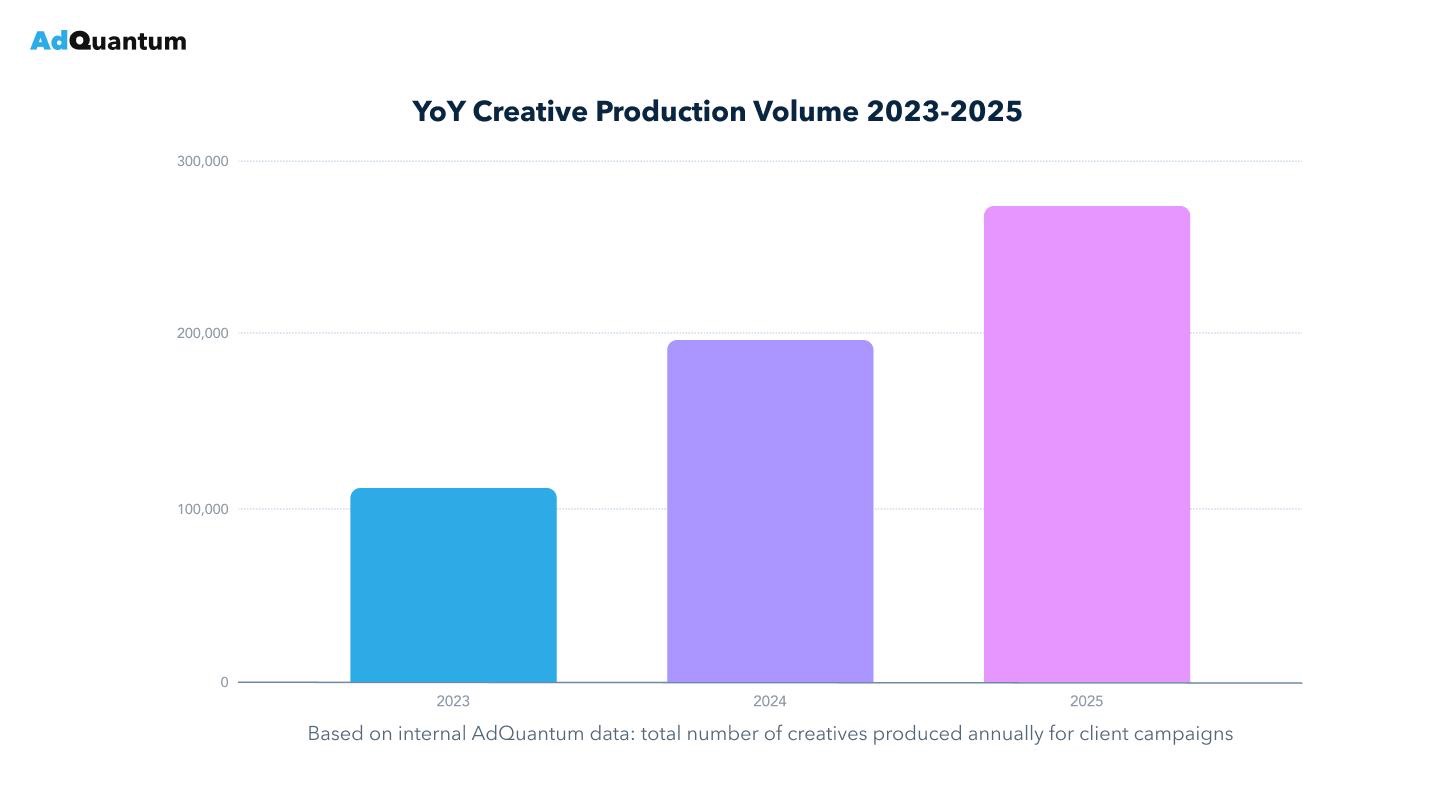
A Meta deixou de considerar variações menores de IA como entradas únicas, reduzindo sua eficácia. Somado ao crescente cansaço dos usuários com criativos no estilo IA, isso impulsionou um retorno à produção baseada em conceitos.
Após a Andromeda, o comportamento dos usuários também mudou. À medida que criativos gerados por IA se espalharam, o público começou a sentir fadiga diante de padrões e estilos reconhecíveis, diminuindo ainda mais sua eficácia em comparação com conceitos mais originais e humanos.
Essa mudança aparece nos dados: após rápido crescimento na adoção de criativos de IA entre 2024-2025, a participação desses criativos já caiu no 1T 2026, sinalizando a transição de escalonamento por variação para abordagens mais focadas em conceito.
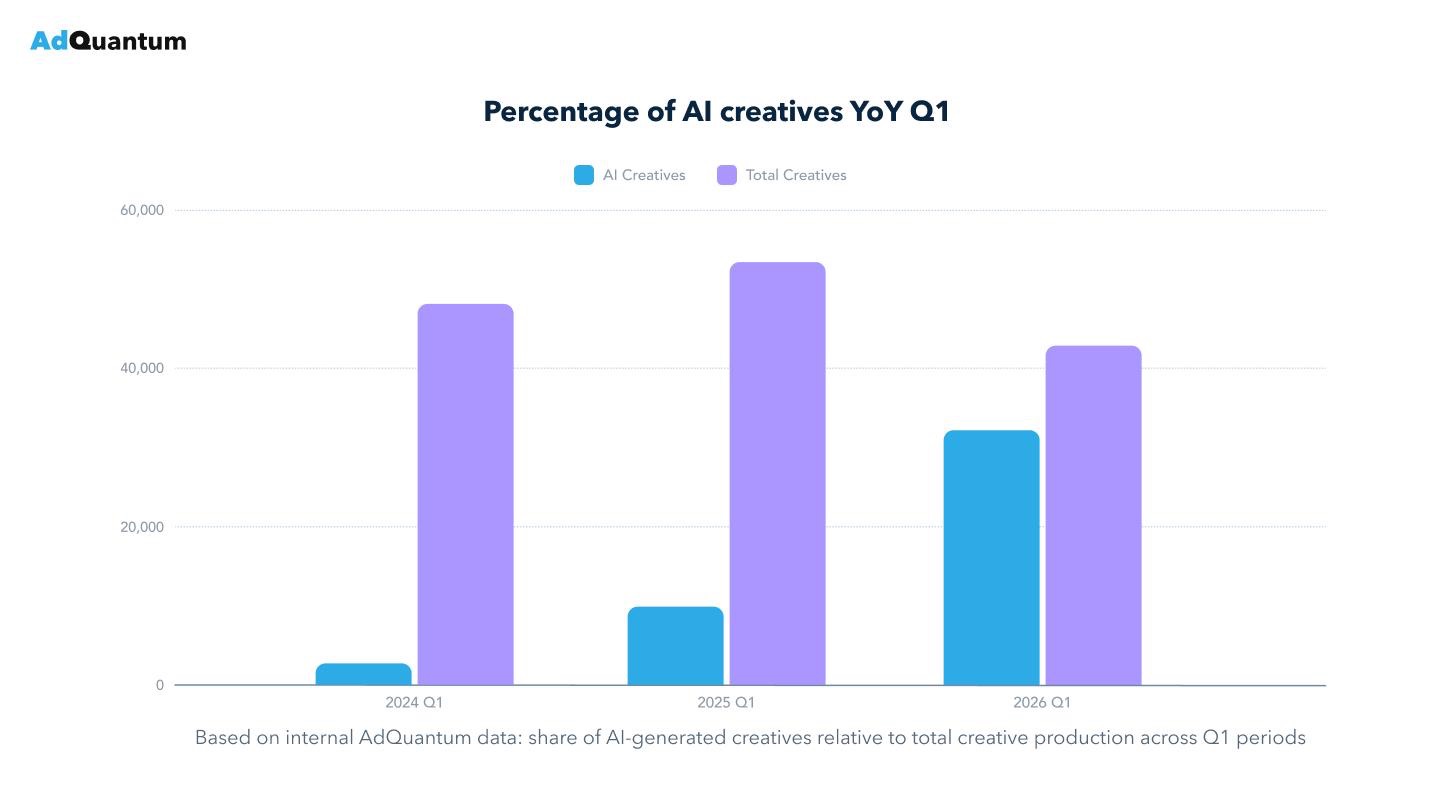
Como resultado, a criatividade agora tem um impacto maior no desempenho do que nunca. O algoritmo da Meta’s ficou significativamente melhor em interpretar criativos estáticos e em vídeo e usá‑los como sinais principais para combinar audiências. Na prática, isso significa que a criatividade se tornou efetivamente o novo alvo, permitindo configurações mais amplas onde o desempenho é definido por quão bem a criatividade comunica valor.
Tendência 2:
Andromeda tornou os testes da Meta’s mais seletivos e o aprendizado mais orientado por sinais
A atualização Andromeda trouxe um filtro mais agressivo na fase de aprendizado, mudando radicalmente como testes e otimizações funcionam no Meta.
Em testes de alto volume, até 90‑95% dos criativos podem receber pouco ou nenhum investimento, pois o sistema prioriza rapidamente apenas os sinais mais fortes. Isso transformou o teste em um processo de seleção de alto risco, onde só criativos claramente diferenciados conseguem se destacar.
Enquanto isso, os CPMs subiram ~15%, encarecendo a experimentação e tornando testes ineficientes muito mais caros. O aprendizado de pixels também ficou até 2× mais lento, refletindo uma mudança para sinais de maior qualidade, não velocidade. Por exemplo, CPMs altos no topo do funil agora sinalizam que o algoritmo não entende o produto ou o público certo.
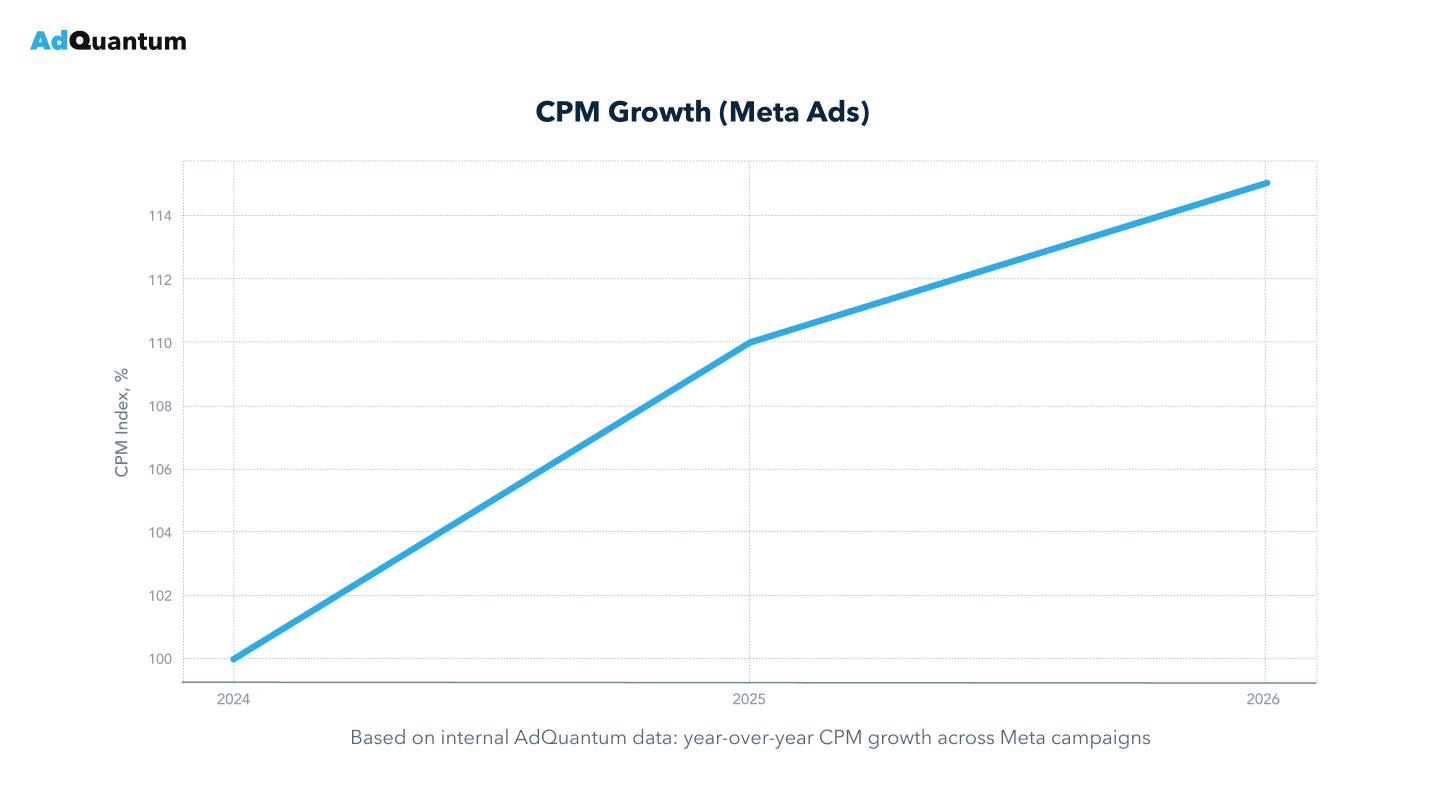
Andromeda também invalidou estratégias legadas de escala. Duplicação de campanhas e fragmentação excessiva de contas não geram mais resultados, impulsionando uma mudança clara para estruturas de conta mais simples e consolidadas.
Anunciantes que se adaptam a essas dinâmicas, focando na qualidade criativa, clareza de sinal e testes estruturados, observam aprendizado mais estável e ciclos de campanha mais longos, enquanto quem ainda usa táticas legadas enfrenta retornos decrescentes.
Notas de rodapé
Países e níveis
Analisamos dados globais por meio de diversos filtros. Um deles é a classificação por países, que, devido à nossa base de clientes, definimos como:
- China
- Japão
- Resto do mundo
- Nível 1 Leste: Coreia, Índia
- Nível 2 Leste: Taiwan, Indonésia, Turquia, Tailândia, Filipinas
- Nível 1 Oeste: Canadá, França, Alemanha, Reino Unido
- Nível 2 Oeste: Austrália, México, Brasil, Espanha, Itália, Países Baixos, Polônia
- Estados Unidos
Sobre estes dados
Todos esses dados são baseados na visão da Singularsobre o ecossistema de adtech. Embora tenhamos uma participação significativa no mercado de plataformas de marketing Mobile e analisemos uma enorme quantidade de dados, nossas percepções serão tendenciosas em relação a aplicativos que investem significativamente em aquisição de usuários e que estão promovendo e expandindo ativamente esses aplicativos.