소개 및 TLDR
2026년 2분기는 광고 지출이 회복된 분기였지만, iOS 인벤토리는 그렇지 않았습니다.
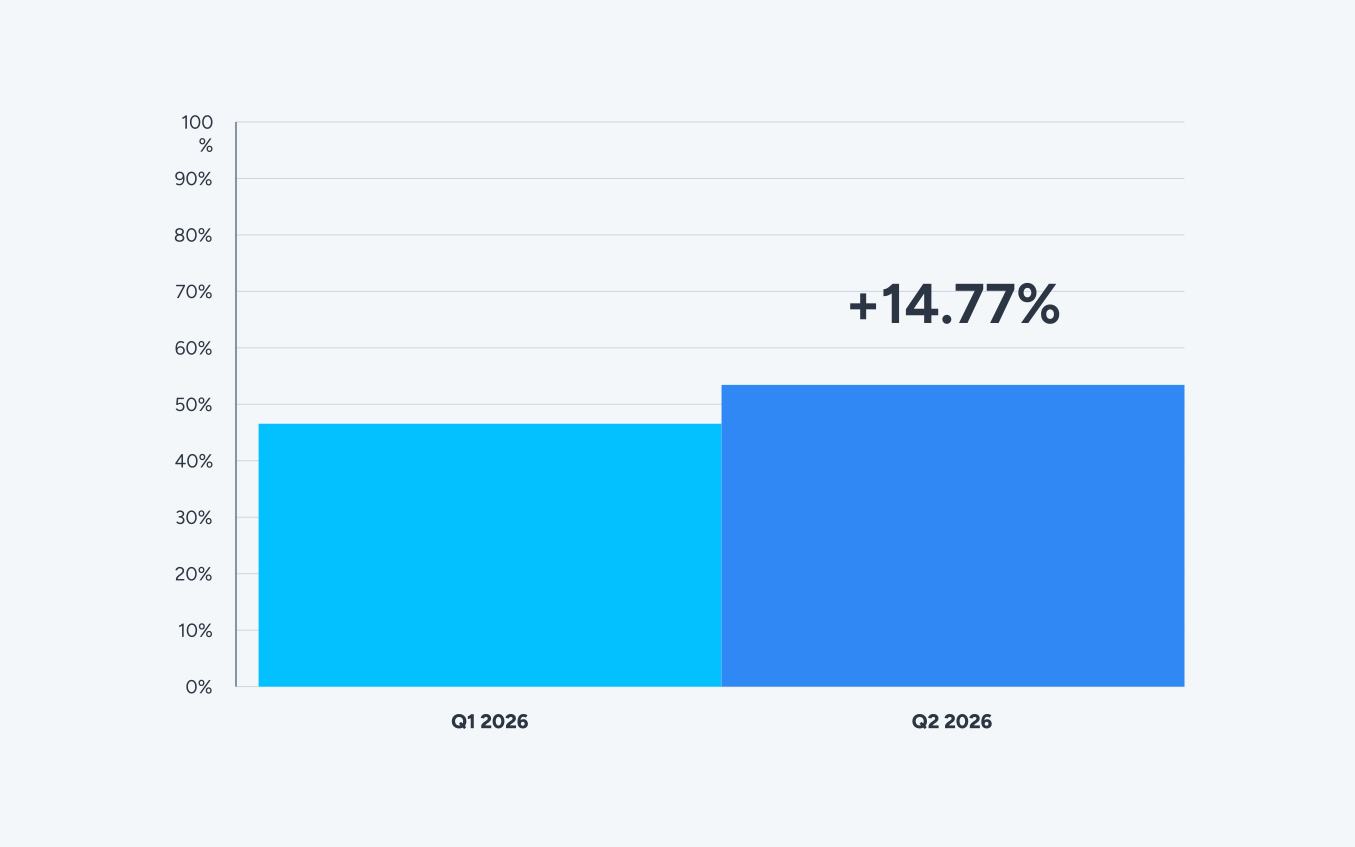
글로벌 광고 지출은 전 분기 대비(QoQ) 14.77% 증가했습니다. 1분기에는 8.79% 하락했으므로, 시장은 두 분기에 걸쳐 매우 다른 행보를 보였습니다: 축소, 그리고 이전보다 더 공격적인 투자.
그 형태는 익숙합니다. Q3 2025 보고서에서도 같은 흐름을 설명했죠. 연말 분기 이후 Q1이 위축되고 Q2가 반등하는 패턴입니다. 중요한 건 Q2가 회복했다는 사실이 아니라, 어떻게 회복했는가입니다.
Q2가 특이한 이유는 자금이 얼마나 고르게 유입되었는가입니다.
Android 광고 지출은 14.73% 증가했고 iOS는 14.80% 증가해 단 7bp 차이를 보였습니다. 8개 국가 티어 중 7개가 확장되었고, 10개 업종 중 7개도 마찬가지였습니다. 광고주들은 플랫폼이나 시장 간 예산을 이동하기보다는 거의 모든 곳에 더 많은 예산을 투입했습니다.
그런 다음 공급 측면이 반대 방향으로 움직였습니다. iOS 노출은 5.40% 감소한 반면 iOS 광고 지출은 14.80% 증가하여 이 보고서에서 가장 급격한 비용 변동을 초래했습니다. iOS CPM은 21.36% 상승했습니다.
Android는 더 수월한 분기를 보냈습니다. 광고 지출이 거의 동일한 수준으로 증가했지만 인벤토리는 6.40% 성장했고, CPM은 7.84%만 상승했습니다.
모든 지표에서 비용이 상승했습니다. CPM 13.00% 상승, CPI 8.47% 상승, CTR 19.10% 상승. IPM은 4.18% 상승하며 2분기 연속 성장을 기록했는데, 이는 보고서에서 유일하게 고무적인 부분입니다. 전환율은 개선되었지만, 광고주가 노출에 지불한 비용을 상쇄할 만큼은 아니었습니다.
게이밍은 전체 광고 지출의 45.09%를 차지하며 16.48% 성장해, 분기 전체 광고 지출 증가분의 절반에 약간 못 미치는 수준을 기록했습니다. 유틸리티는 53.64% 성장했습니다. 금융, 교육, 이커머스는 반대로 각각 15.15%, 29.32%, 3.24% 감소했습니다.
네트워크 순위에서 Google Ads가 통합 광고 지출 증가 1위를 차지했습니다. Apple Ads는 iOS에서 1위를 기록하며 이번 보고서에서 가장 강력한 성과를 보였는데, 이는 iOS 인벤토리가 타이트해지고 검색 채널이 바로 그 자리에 있을 때 나타나는 현상입니다.
주요 내용 및 핵심 요약
- 글로벌 광고 지출은 QoQ 14.77% 성장하며, Q1의 8.79% 감소에서 회복했습니다.
- Android와 iOS 광고 지출은 각각 14.73%와 14.80% 성장했습니다.
- iOS 노출은 5.40% 감소한 반면 Android 노출은 6.40% 증가했습니다. iOS 인벤토리 점유율은 40.93%에서 38.12%로 하락했습니다.
- iOS CPM은 21.36% 상승하여 Android의 7.84% 증가율의 약 3배에 달했습니다.
- 글로벌 CPI는 8.47% 상승하여 $1.25를 기록했습니다. CPM은 13.00% 상승하여 $2.86을 기록했습니다. 미디어 비용이 증가를 주도했습니다.
- IPM은 4.18% 상승하여 2.30을 기록, 2분기 연속 성장세를 이어갔습니다.
- 게임은 글로벌 광고 지출의 45.09%를 차지하며 16.48% 성장했습니다.
- 유틸리티는 53.64%, 기타는 48.35% 성장하여 이번 분기 가장 빠르게 확장된 업종으로 기록되었습니다.
- 금융 광고 지출은 15.15% 감소했고 CPI는 25.60% 하락했습니다. 해당 카테고리 진입 비용이 낮아졌습니다.
- Google Ads가 전체 광고 지출 증가를 주도했습니다. Apple Ads는 iOS 광고 지출 증가를 이끌었습니다.
- 금융 카테고리는 이 보고서에서 가장 강력한 Android 수익 포지션을 차지하며, 설치의 65.9%로 30일 수익의 88.2%를 기록했습니다.
Spend rebounded sharply while iOS inventory contracted. Where did the money go, and which markets absorbed it?
늘 그렇듯이, 이 보고서의 데이터는 Singular의 데이터 중 상당 부분을 기반으로 합니다


글로벌 광고비 지출 동향
Global ad spend was up 14.77% from Q1 2026.
단일 분기로는 큰 변동이며, 위축된 1분기에 이어 나타난 결과입니다. 두 분기를 함께 보면, 시장이 숨을 고른 뒤 과감하게 지출한 모습이 드러납니다.
2분기는 일반적으로 반등하는 분기입니다. 2025년 3분기 보고서는 연휴 기간 이후 2025년 1분기가 하락하고 2025년 2분기가 회복세를 보인다고 설명했습니다. 2026년 패턴도 같은 형태를 반복합니다.
따라서 방향성은 계절적입니다. 흥미로운 점은 그 이면에서 일어난 일입니다.
- +14.73% Android 광고 지출 QoQ (2026년 1분기~2분기)
- +14.80% iOS 광고 지출 QoQ (2026년 1분기~2분기)
두 플랫폼 간 격차는 7bp에 불과합니다. 이는 매우 이례적입니다.
대부분의 분기에는 한 플랫폼이 앞서고 다른 플랫폼이 뒤처지며, 그 격차의 크기는 광고주들이 어디서 더 나은 수익을 보는지 알려줍니다. 이번 분기에는 격차가 없었고, 그 자체가 시사하는 바가 있습니다. 광고주들은 두 플랫폼 간에 예산을 이동하는 대신 양쪽 모두에 예산을 추가했으며, iOS는 광고 지출 점유율을 53.42%로 유지하여 시작 시점 대비 단 1bp 차이를 보였습니다.
플랫폼 스토리는 대신 노출수에 있으며, 두 플랫폼은 정반대 방향으로 움직였습니다:
- Android 인벤토리 변동: +6.40% (증가)
- iOS 인벤토리 변동: -5.40% (감소)
총 노출수는 1.57% 증가해 전체적으로는 안정적으로 보입니다. 하지만 그 이면에는 iOS의 글로벌 인벤토리 점유율이 40.93%에서 38.12%로 하락했습니다.
같은 분기에 광고 지출이 14.80% 성장하는 동안 인벤토리 풀이 5.40% 줄어든다면 해결 방법은 하나뿐입니다. 바로 가격에서 해결되는 것이며, 이 보고서의 나머지 부분은 대체로 그 해결 과정에 대한 이야기입니다.
결론
이번 분기 광고 지출은 회복되어 두 플랫폼 모두 거의 동일하게 증가했습니다. Android와 iOS 모두 동일한 수요를 보였습니다. 차이는 각 플랫폼이 이를 충족하기 위해 보유한 인벤토리의 양이었습니다.
업종별 광고비
10개 업종 중 7개가 성장했습니다.
Q1은 소수의 카테고리에 성장을 집중한 반면 나머지는 위축되었습니다. Q2는 거의 모든 분야에 걸쳐 성장을 확산시켰습니다.
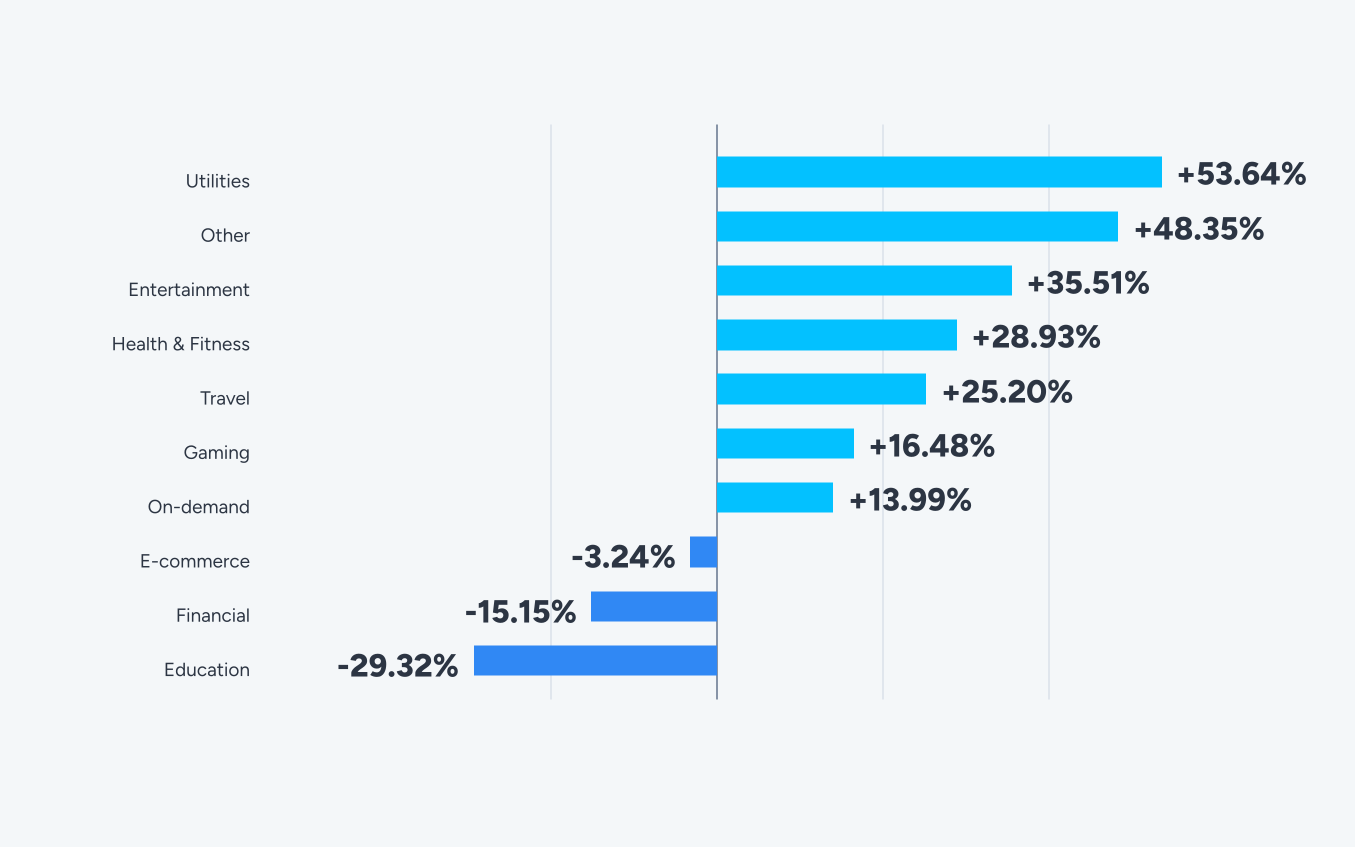
게이밍은 이번 분기의 이야기를 비율이 아닌 규모로 보여줍니다. 전체 광고 지출의 45.09%와 16.48%의 성장률로, 분기 전체 광고 지출 증가분의 절반에 가까운 비중을 차지했습니다. 그 규모의 카테고리가 시장과 함께 움직일 때, 그것은 곧 시장 그 자체입니다.
광고 지출의 20.31%로 두 번째로 큰 온디맨드는 13.99% 성장했습니다. 이 역시 글로벌 수치에 근접합니다.
유틸리티 및 기타 카테고리가 비율 면에서 선두를 차지했습니다. 두 카테고리 모두 총 광고 지출의 3% 미만을 차지하므로, 이 수치는 업계 자금의 이동 방향 변화라기보다는 소규모 카테고리에서의 실질적인 모멘텀을 나타냅니다.
엔터테인먼트는 두 지표 모두에서 주목할 만한 카테고리입니다. 글로벌 광고 지출의 13.65%를 차지하면서 35.51% 성장했으며, 이는 두 분기 연속 강력한 성장세입니다.
금융과 교육은 반대 방향으로 움직였습니다. 둘 중 금융이 더 흥미로운데, CPI가 광고 지출보다 더 크게 하락했기 때문입니다(25.60%).
결론
Q1은 순환, Q2는 확장이었다. 가장 큰 두 버티컬은 시장과 대체로 비슷하게 성장했고, 소규모 카테고리가 가장 빠르게 성장했으며, 축소된 세 버티컬 모두 진입 비용이 낮아졌다. 금융은 이번 분기에 뚜렷한 추세를 보였다. CPI는 $2.94에서 $2.19로 하락한 반면 지출은 15.15% 감소하여, 잔류한 광고주들은 가장 비싼 버티컬을 25% 할인된 가격에 구매했다.
지역별 광고비
성장은 거의 전반적으로 나타났습니다. 8개 지역 티어 중 7개가 광고 지출을 늘렸으며, 티어 간 격차는 최근 분기 중 가장 좁습니다.
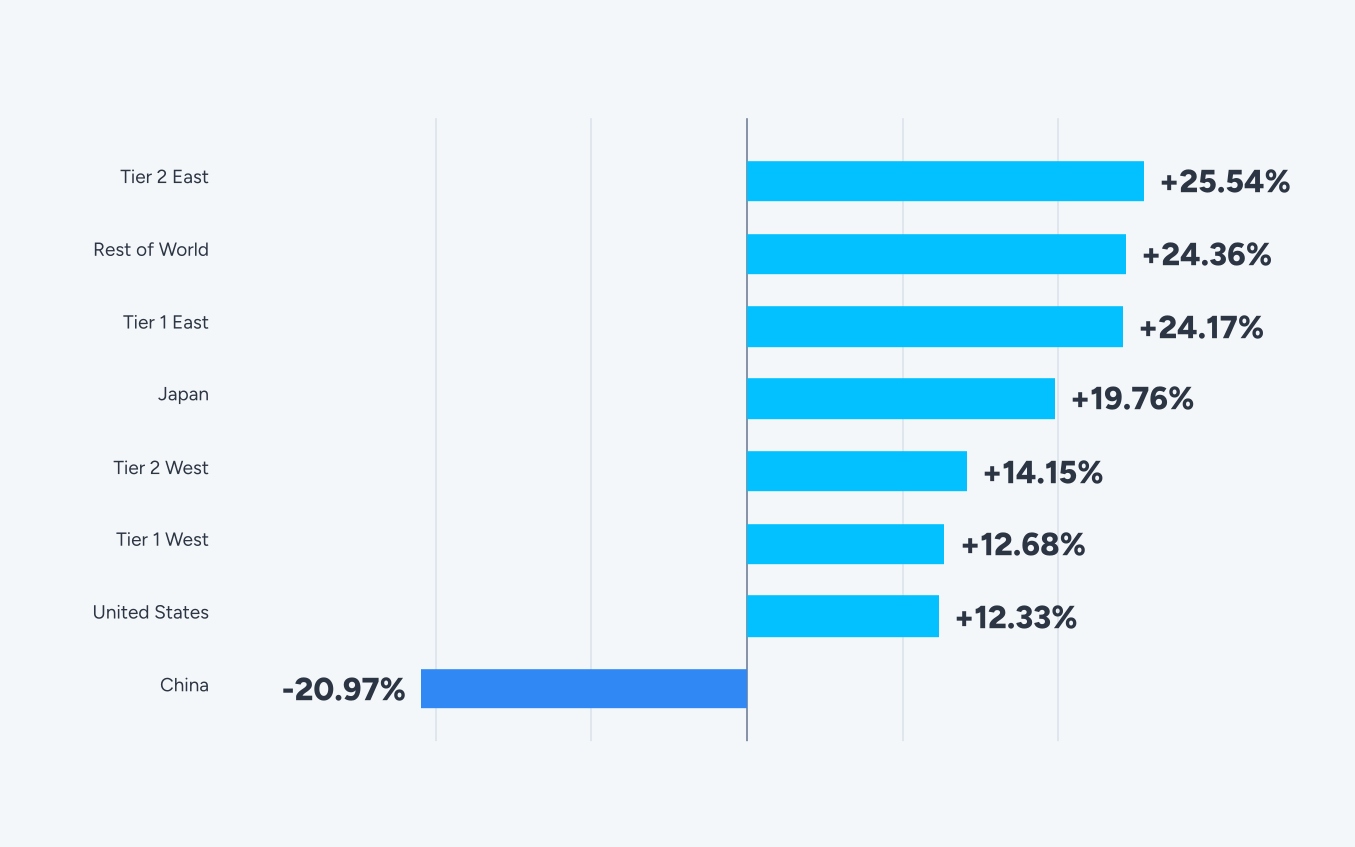
티어 정의: 티어 1 서부 = 캐나다, 영국, 프랑스, 독일. 티어 1 동부 = 한국, 인도. 티어 2 서부 = 호주, 멕시코, 브라질, 스페인, 이탈리아, 네덜란드, 폴란드. 티어 2 동부 = 인도네시아, 필리핀, 태국, 대만, 터키. 일본과 중국은 별도로 추적됩니다.
Tier 1 East는 이번 보고서에서 가장 건강한 분기를 보냈습니다. 광고 지출은 24.17% 증가했고 노출은 21.47% 증가하여, 공급이 수요만큼 빠르게 확장된 유일한 티어였습니다. 이러한 균형은 단가 상승을 억제했으며, 그 결과 Tier 1 East는 두 플랫폼 모두에서 가장 저렴한 시장으로 남았습니다.
미국은 글로벌 광고 지출의 59.11%를 차지하며 그 자리를 지켰고 12.33% 성장했습니다. 노출은 2.67% 감소했습니다.
동일한 패턴이 Tier 1 West, Tier 2 West 및 기타 지역에서 나타납니다: 광고 지출은 12%~25% 증가, 노출은 감소. 이번 분기 상위 5개 시장 중 4곳이 더 적은 인벤토리에 더 많은 예산을 투입했습니다.
이 단일 패턴이 이 보고서의 나머지 비용 변동 대부분을 설명합니다.
Tier 2 East는 25.54% 성장으로 모든 티어를 이끌었고, 노출은 4.65% 증가했으며, Rest of World가 24.36%로 뒤를 이었습니다. 프리미엄 인벤토리가 타이트해질 때 오버플로를 흡수하는 시장이 바로 이곳이며, Q2는 흡수할 볼륨이 충분했습니다.
중국은 글로벌 광고 지출의 0.02% 기준에서 20.97% 감소했습니다. 따라서 방향성만 보고하고 여기서 마무리합니다.
결론
거의 모든 시장이 성장했지만, 그게 중요한 부분은 아닙니다. 중요한 것은 지출 상위 5개 시장 중 4곳에서 예산은 모두 늘었지만 노출은 감소했다는 점입니다. 이는 수요 이야기의 탈을 쓴 공급 이야기입니다.
지출 현황에 초점을 맞췄으니, 다음 레이어는 측정 인프라입니다. 광고주가 실제로 추적할 수 있는 iOS 활동은 얼마나 될까요?
ATT 및 IDFA 사용 가능 여부
ATT 옵트인율은 앱 실행 시 iOS 사용자가 추적 권한을 허용하는 비율을 측정합니다. 사용자와 앱 간의 인지된 가치 교환에 따라 업종별로 비율이 다릅니다.
2026년 2분기 전체 옵트인율은 9.99%입니다.
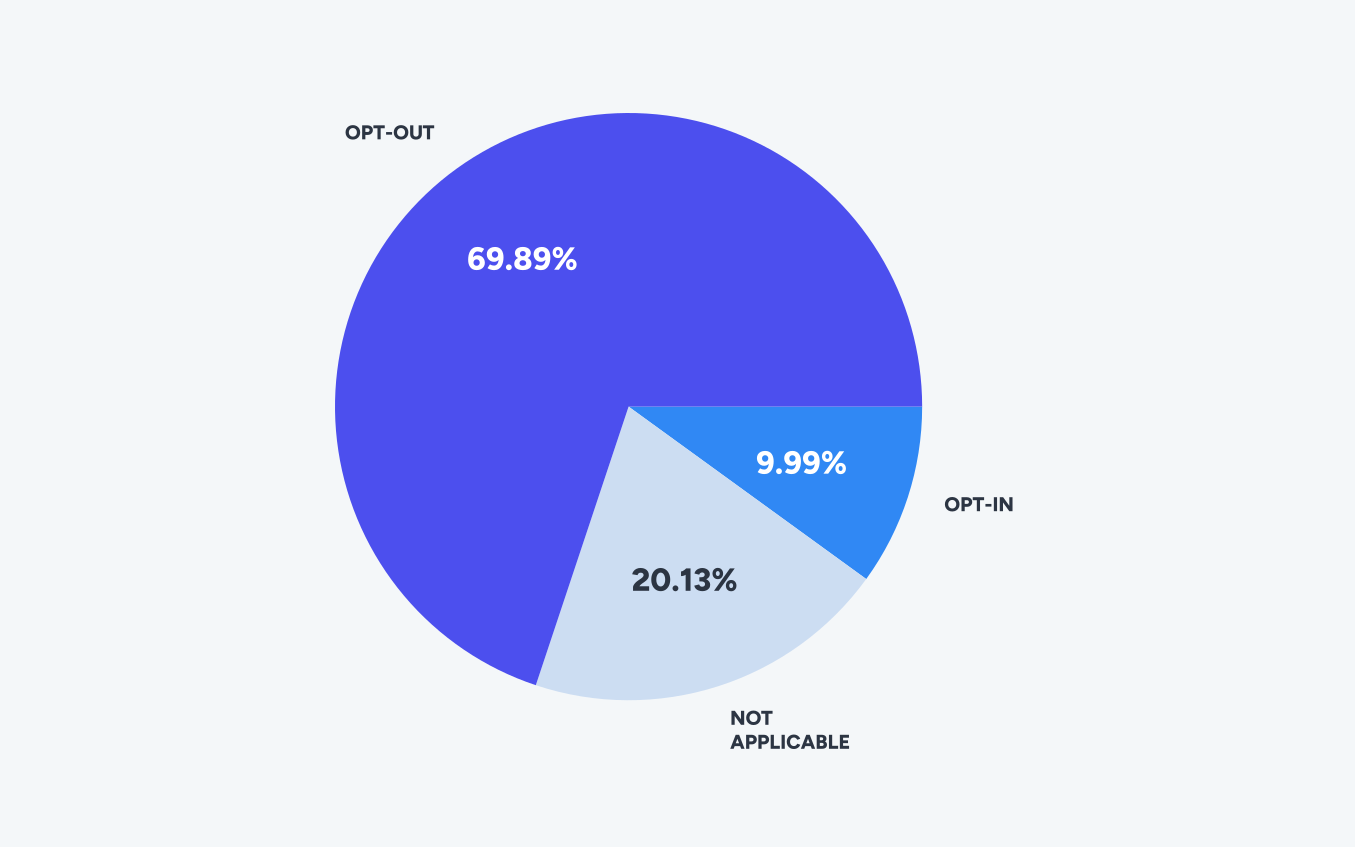
업종별 ATT 수락률
업종별 편차는 헤드라인이 시사하는 것보다 더 크며, 수년간 유지된 논리를 따릅니다. 사용자는 앱이 눈에 띄게 더 잘 작동하는 곳에서는 동의하고, 어느 쪽이든 동일하게 작동하는 곳에서는 거부합니다.
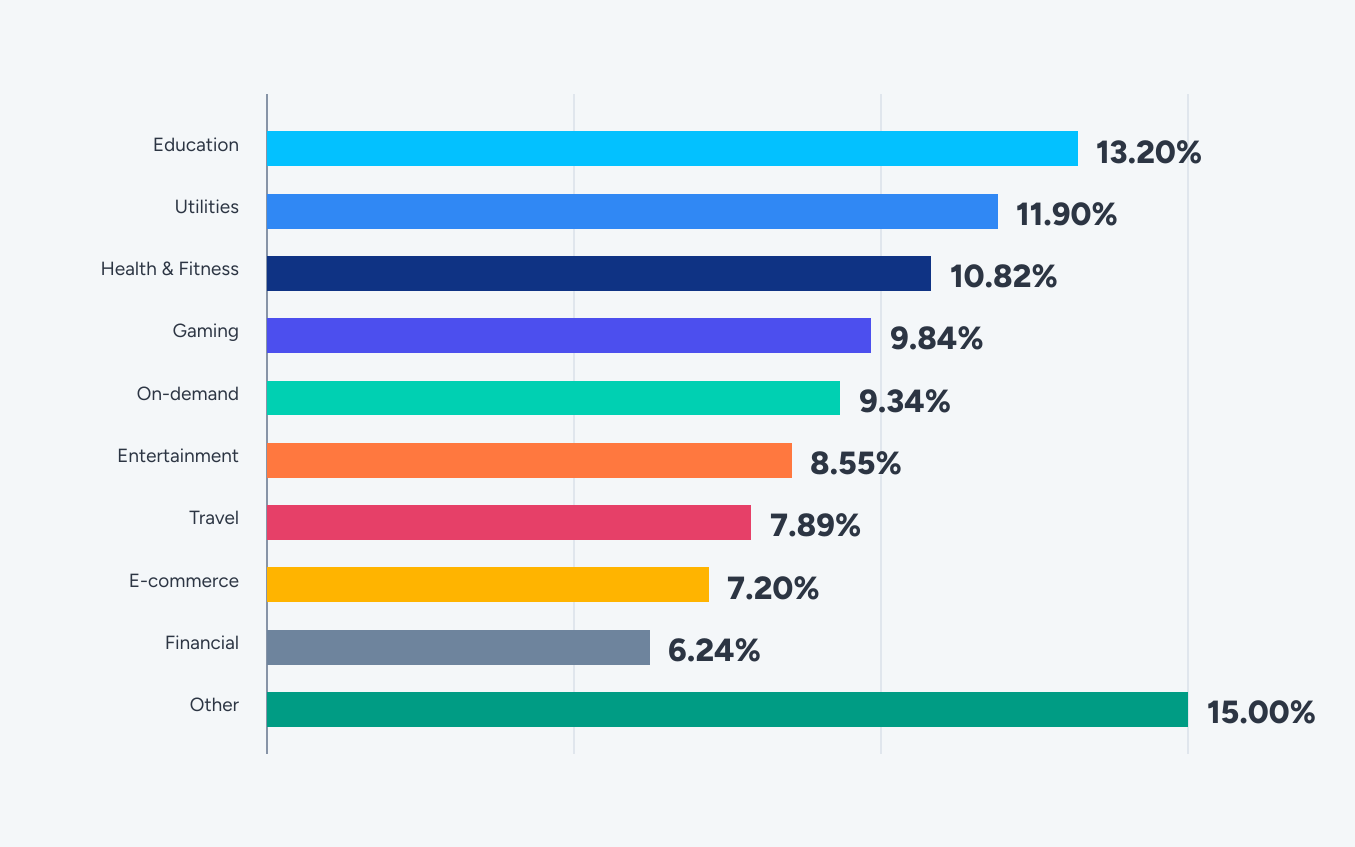
차트에서 짚어낼 만한 패턴이 있습니다.
기타 카테고리를 제외하면, 이는 단일 업종이 아닌 혼합 앱을 묶은 것이므로, 분포는 상위 13.20%에서 하위 6.24%까지 이어지며, 순서는 무작위가 아닙니다. 교육, 유틸리티, 헬스 & 피트니스가 선두를 차지하는데, 이는 모두 개인화가 앱의 기능을 눈에 띄게 변화시키는 카테고리입니다. 금융과 이커머스는 하위에 위치하며, 사용자들은 돈을 다루는 만큼 동의에 대한 보상을 거의 느끼지 못합니다.
게이밍과 온디맨드가 합쳐져 글로벌 광고 지출의 65.40%를 차지하며, 둘 다 전체 업종 평균인 9.84%와 9.34%에 약간 못 미칩니다. 따라서 시장 예산의 3분의 2가, 사용자 10명 중 약 9명이 기기 식별자가 아닌 모델링 및 집계 신호로 측정되는 카테고리에 집중되어 있습니다.
이런 상황이 오래 지속되면서 이제 증분성 테스트는 추가 작업이 아니라 업무의 일부가 되었습니다.
결론
이번 분기 옵트인 기준은 새로 도입된 것이므로, 숫자를 추세가 아닌 출발점으로 읽어야 합니다. 변하지 않은 것은 문제의 구조입니다. 예산이 가장 많은 버티컬일수록 직접 측정이 가장 어렵고, 자금이 있는 곳과 신호가 있는 곳 사이의 간격은 계속 벌어지고 있습니다.
트래킹 가용성은 직접 측정할 수 있는 범위를 결정합니다. 주요 비용 및 효율성 지표는 두 플랫폼 모두에 적용됩니다. Q2에서 CPI, CPM, CTR, IPM은 어떻게 변했을까요?
글로벌 지표: 전체적인 그림
4가지 주요 지표가 모두 상승했습니다. 비용 측면에서는 CPM이 13.00%로 가장 높았고, CPI가 8.47%로 뒤를 이었습니다. 효율성 측면에서는 CTR이 5.41%, IPM이 2.30을 기록했습니다.
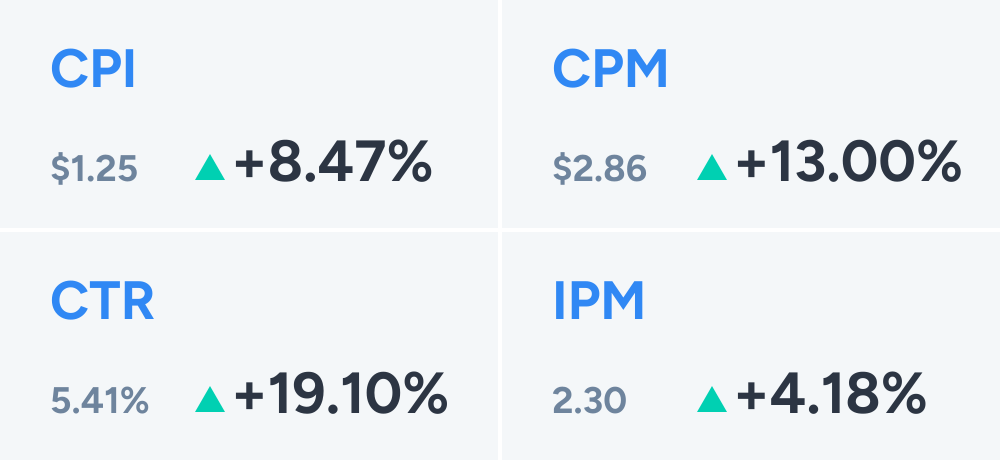
이번 분기에는 CPM이 증가를 주도했습니다. 이 섹션에서 가장 유용한 사실은 바로 이것입니다.
광고주는 노출 자체에 13.00% 더 지불했고, 그중 약 2/3가 설치까지 이어졌습니다. 비용 압력은 캠페인이 통제할 수 있는 모든 것의 상위 단계인 경매에서 발생했습니다.
플랫폼별 차이가 대부분을 설명합니다. Android CPM은 노출이 6.40% 증가한 가운데 7.84% 상승했습니다. iOS CPM은 노출이 5.40% 감소한 가운데 21.36% 상승했습니다.
iOS가 지출의 53.42%를 차지하기 때문에, iOS의 가격 변동이 전체 수치를 좌우합니다. 한 분기, 두 가지 플랫폼 스토리.
IPM이 4.18% 상승한 것은 이번 분기의 조용한 호재이며, 두 분기 연속 증가입니다. 천 번 노출당 설치 수가 두 분기 전보다 더 많아졌습니다.
전환율은 개선됐지만 미디어 가격이 더 빠르게 오르면서 비용은 어쨌든 증가했습니다. 전환율은 개선할 수 있지만 경매 가격은 그럴 수 없습니다.
CTR 19.10% 증가는 분기마다 동일하게 적용되는 방법론적 주의사항을 요구합니다. CTR 수치는 보상형 광고 형식, SKOverlay 동작, 그리고 사용자 의도와 동등하지 않은 클릭을 유발하는 기타 메커니즘의 영향을 계속 받습니다. CTR을 캠페인 유형 내 상대적 지표로 취급하고, 참여 품질의 대리 지표로 간주하지 마십시오.
The global metrics show the headline. The regional and vertical breakdown shows where to act. Which platforms and markets absorbed the increase?
CPI 심층 분석: 지역, 업종, 장르
OS별 CPI
CPI는 두 플랫폼 모두에서 상승했으며, iOS가 더 빠르게 상승했습니다. Android는 7.51% 상승한 $0.73, iOS는 11.79% 상승한 $3.19를 기록했습니다.
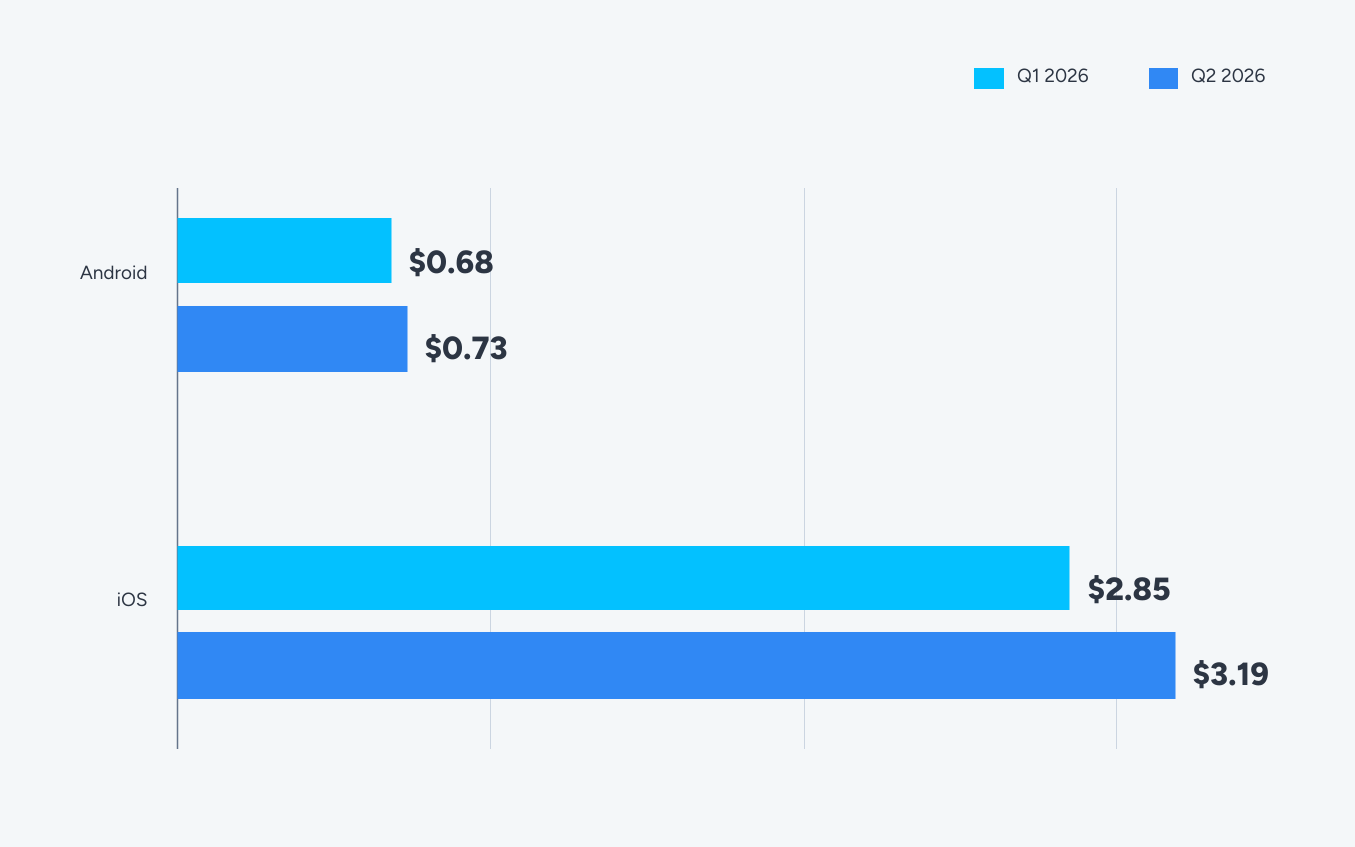
Android는 자체 수요와 공급을 거의 정확히 반영했습니다. 광고 지출은 14.73% 증가한 반면 노출은 6.40% 증가하여, 추가 예산의 약 절반이 추가 인벤토리에서 소진되었고 나머지는 가격에 반영되었습니다.
iOS에는 그런 완충 장치가 없었습니다. 광고 지출은 14.80% 증가했지만 인벤토리는 5.40% 감소했으며, 이러한 산술적 차이로 인해 CPI는 11.79% 상승했습니다.
iOS와 Android 간 격차가 $2.17에서 $2.46으로 확대됐습니다. 배수는 4.18x에서 4.37x로 이동했습니다.
고정 배수로 iOS 예산을 계획한다면, 그 숫자가 계속 움직이는 변수입니다.
결론
두 플랫폼 모두 비용이 올랐고, iOS가 더 크게 올랐습니다. iOS의 원인은 수요가 아닌 공급이었습니다. 고정 iOS 프리미엄에 기반한 예산 모델은 계속 빗나갑니다. 프리미엄이 고정되어 있지 않기 때문입니다.
지역별 소비자물가지수(CPI)
지역별 데이터를 보면 공급 측면의 이야기가 실행 가능해집니다.
Android CPI는 8개 티어 중 7개에서 상승했습니다. iOS도 마찬가지로 8개 중 7개에서 상승했습니다. 각 증가 폭은 노출 가용성과 밀접하게 연동됩니다.
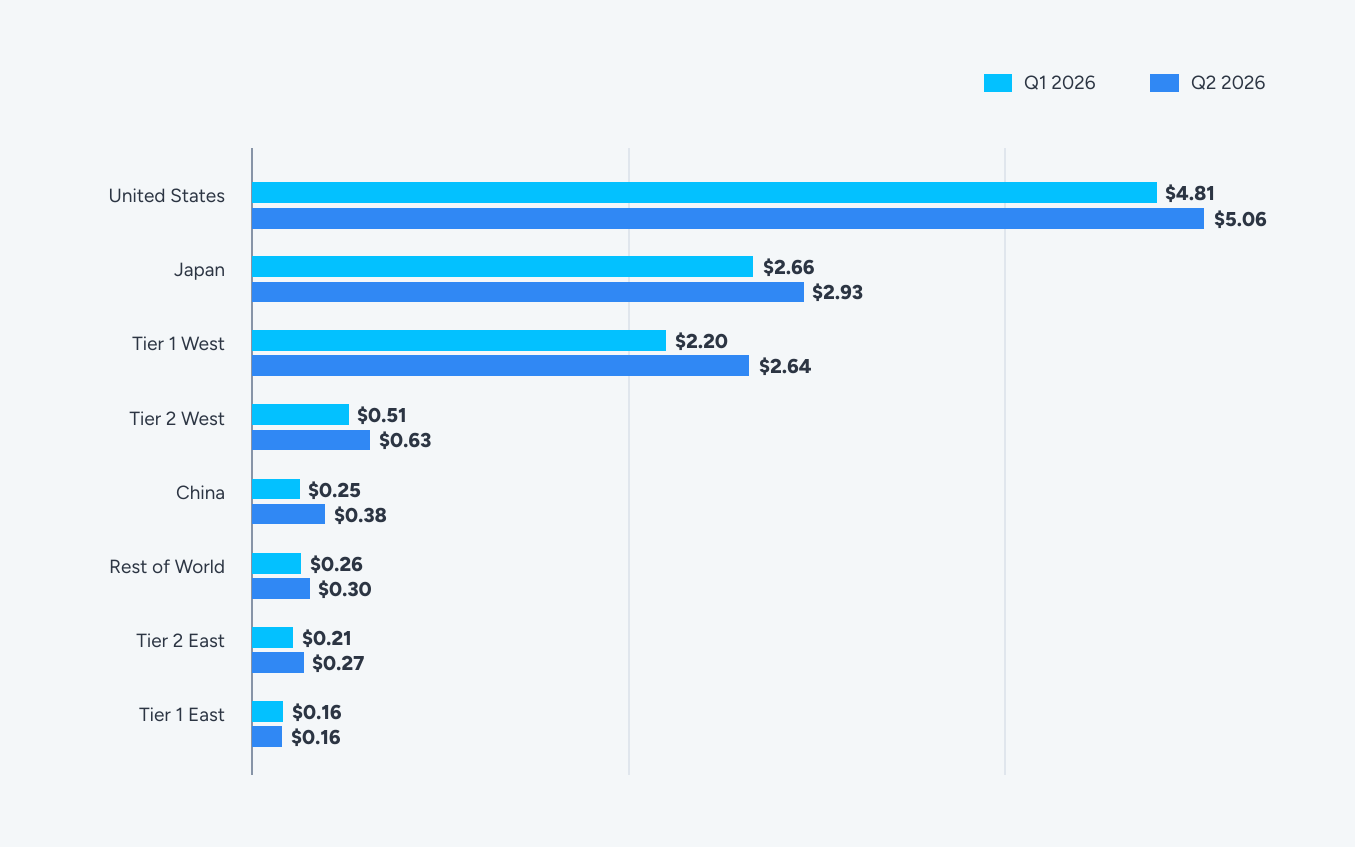
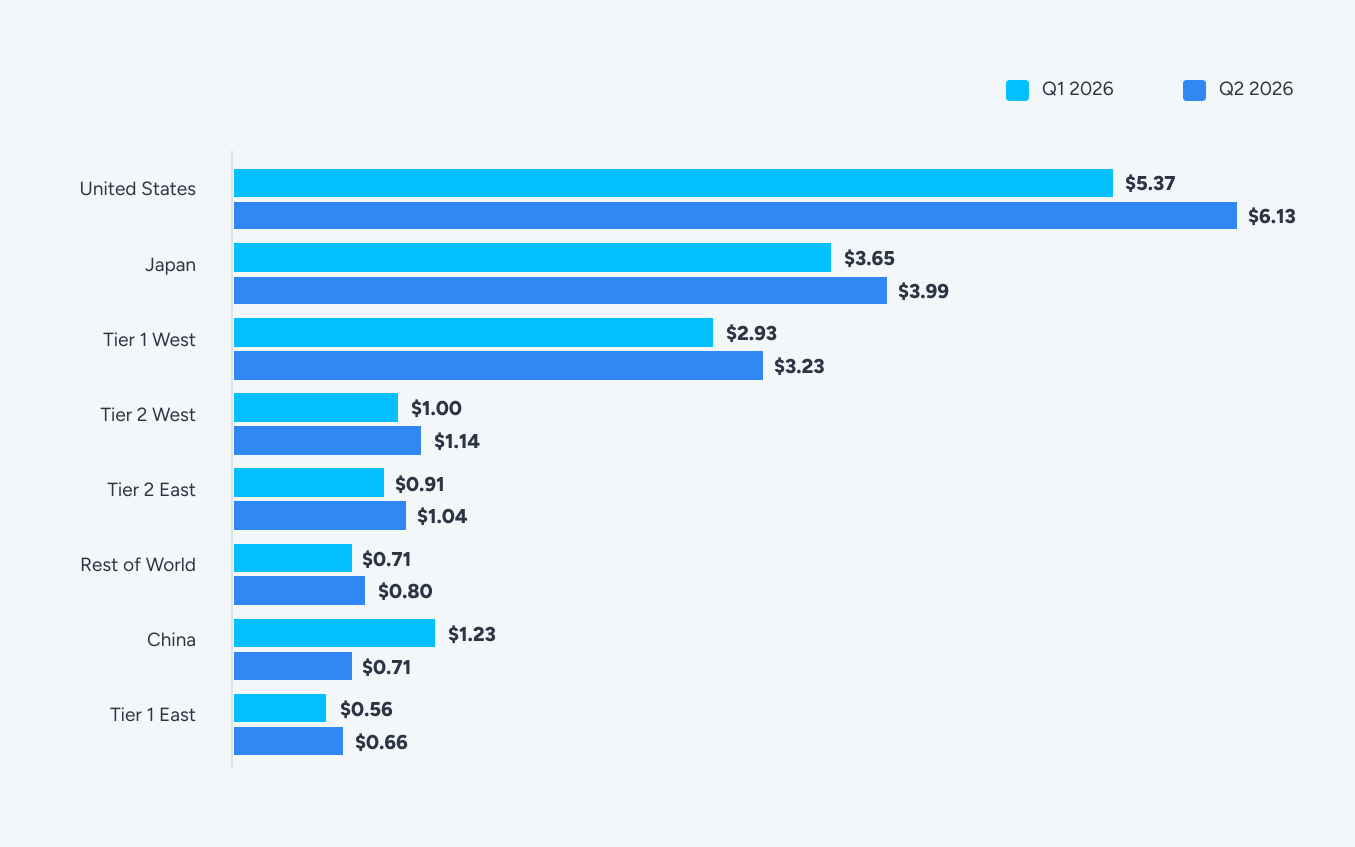
미국은 두 플랫폼 모두에서 가장 비싼 시장으로 남아 있으며, Android 증가율은 5.3%로 모든 티어 중 가장 완만했습니다. 프리미엄 시장은 이미 가격이 책정되어 있어 추가 상승 여지가 적습니다.
중국은 Android 증가율이 52.9%로 가장 가파르며, 보고서에서 유일하게 iOS가 42.4% 감소했습니다. 둘 다 글로벌 광고 지출의 0.02% 기준에 해당합니다. 더 큰 등급 중 Tier 2 East가 Android에서 25.9%로 선두를 달렸고, Tier 2 West는 22.1%, Tier 1 West는 20.1%를 기록했습니다. 한편 중국 외 모든 등급에서 iOS는 9.3%에서 17.9% 사이로 상승했습니다.
신흥 시장은 타이트해진 프리미엄 인벤토리의 넘침을 흡수했고, 그에 따라 가격도 움직였다. 시장은 충분한 예산이 찾아오기 전까지만 저렴하다.
Tier 1 East는 연구할 가치가 있는 예외다. Android CPI가 하락한 유일한 티어이자, 노출이 20% 이상 증가한 유일한 티어다.
지출이 24.17% 증가했음에도 불구하고, 두 플랫폼 모두에서 데이터셋 내 가장 저렴한 시장으로 마무리됐다.
결론
비용은 인벤토리가 축소된 곳에서 가장 빠르게 상승했고, 인벤토리가 확장된 곳에서만 하락했습니다. 티어 1 이스트는 용량이 필요하기 전에 시장에 입지를 구축해야 하는 이유를 보여줍니다.
수직별 CPI
금융 및 헬스 & 피트니스는 여전히 전 세계적으로 가장 비용이 많이 드는 카테고리로, 다운스트림 가치와 적격 사용자 확보 경쟁에 의해 주도됩니다. 이번 분기에는 여행이 여기에 합류했습니다.
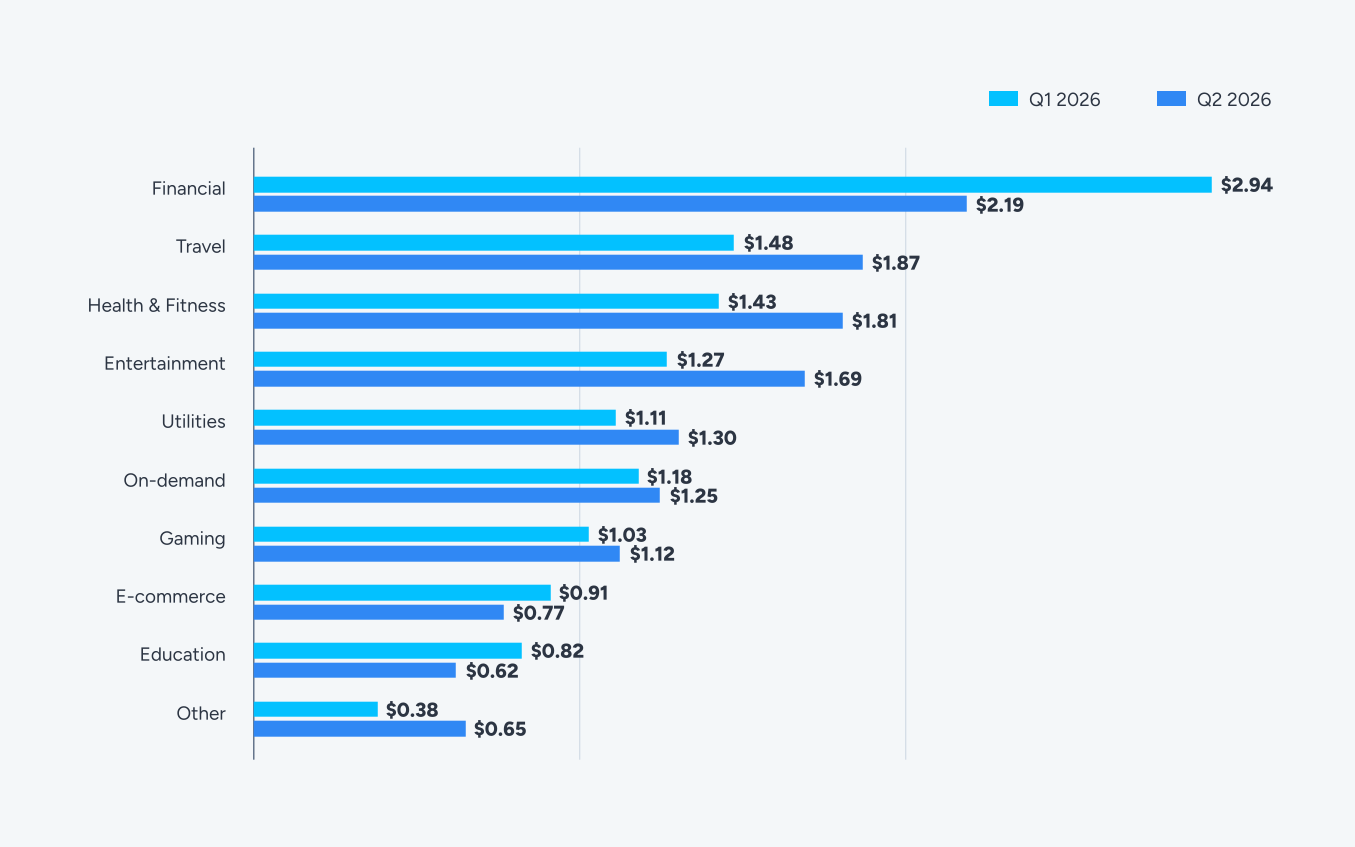
금융은 이 섹션에서 가장 명확한 신호입니다. CPI는 25.60% 하락한 반면 지출은 15.15% 하락하여, 가격이 예산보다 더 빠르게 떨어졌습니다.
교육은 더 작은 규모로 같은 패턴을 반복하며, CPI는 24.36% 하락, 지출은 29.32% 하락했습니다.
두 카테고리 모두 3개월 전보다 진입 비용이 낮아졌습니다. 금융의 경우, 이 할인은 보고서에서 가장 비싼 비게이밍 버티컬에 적용됩니다.
반대편에서는 Other 버티컬이 48.35% 증가한 지출에서 71.26% 상승했습니다. 비용과 예산이 그 비율로 함께 오르는 것은 공급 인공물이 아닌 실제 경쟁을 나타냅니다.
엔터테인먼트는 35.51% 지출에서 CPI 33.24%로 동일한 형태를 보입니다. 여행과 헬스 & 피트니스가 각각 약 27%로 뒤를 잇습니다.
게임은 9.30% 상승하여 글로벌 평균 8.47%에 근접했습니다. 이는 그 평균을 설정하는 카테고리에서 기대할 수 있는 수치입니다.
OS 및 산업별 CPI
아래 차트는 2026년 2분기 Android와 iOS 전반에 걸친 업종별 글로벌 평균 CPI를 보여줍니다. 캠페인 시작 전에 상대적 업종 비용과 iOS 프리미엄을 보정하는 데 활용하세요.
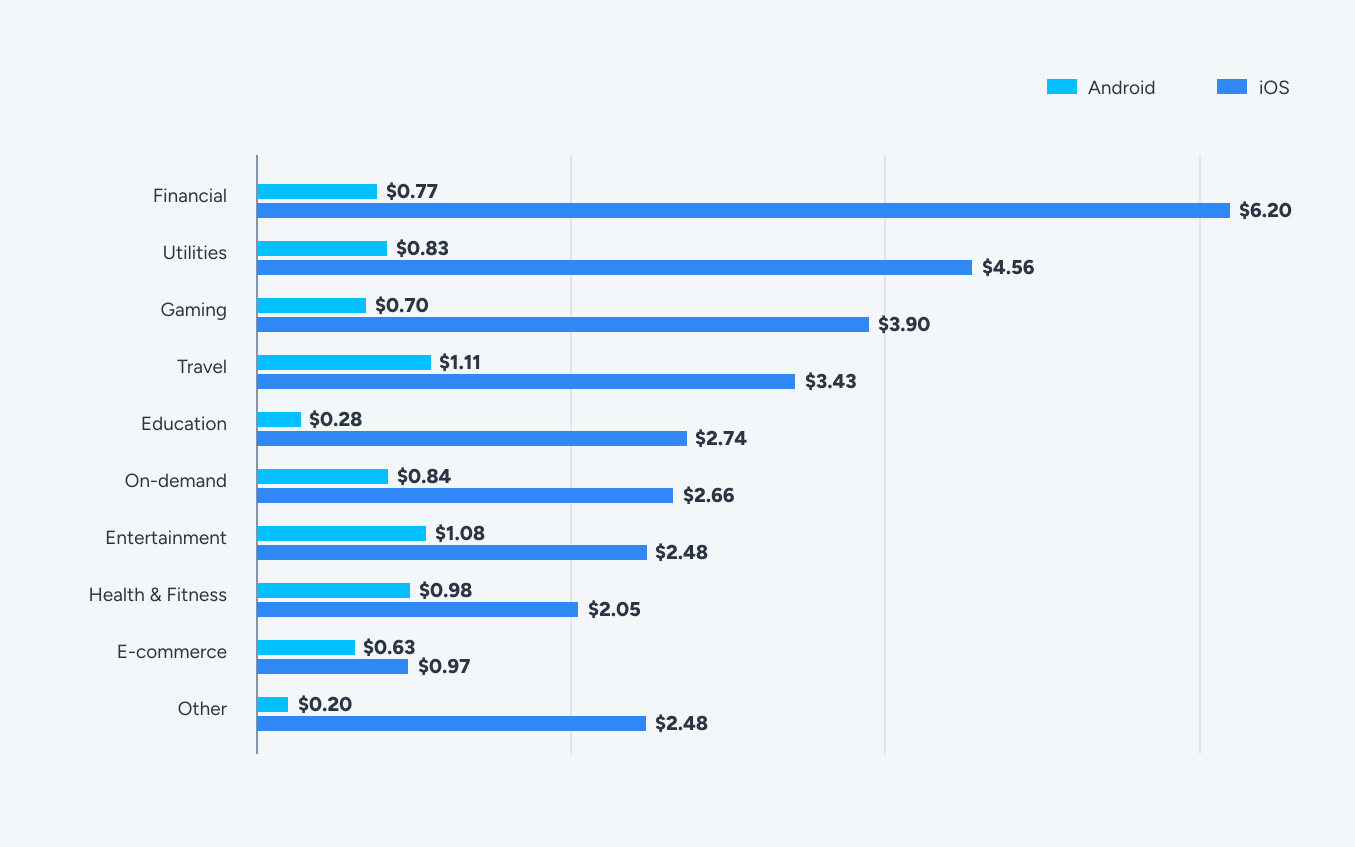
Android에서 CPI는 대부분의 업종에서 $1에 가깝거나 그 이하를 유지합니다. Travel이 $1.11, Entertainment가 $1.08로 이 두 업종만 $1을 초과합니다.
iOS에서 Financial은 $6.20으로 Android 대비 8배 이상이며, 플랫폼에서 가장 비싼 버티컬입니다.
프리미엄이 균일하지 않기 때문에 이 차트를 자세히 읽을 가치가 있습니다. Other 버티컬은 12.4배, Education은 9.8배입니다. Health & Fitness는 2.1배, E-commerce는 1.5배입니다.
iOS 4배라는 일괄 가정은 Health & Fitness에서 약 2배 과대 지불하고, Education에서는 절반 이상 과소 투자합니다.
Health & Fitness와 E-commerce는 이 보고서에서 가장 플랫폼 중립적인 두 카테고리입니다. 두 카테고리 모두 iOS에 가중치를 두는 근거는 획득 비용이 아닌 평생 가치(LTV)에 있습니다. 획득 비용은 거의 차이가 없기 때문입니다.
결론
iOS 프리미엄은 카테고리에 따라 1.5배에서 12.4배까지 다양합니다. LTV가 배수를 정당화하는 곳에서 iOS를 타겟팅하세요. 두 플랫폼이 예산 가정보다 더 유사한 수준에 가까운 곳에서는 Android로 전환하세요.
게임 장르별 CPI
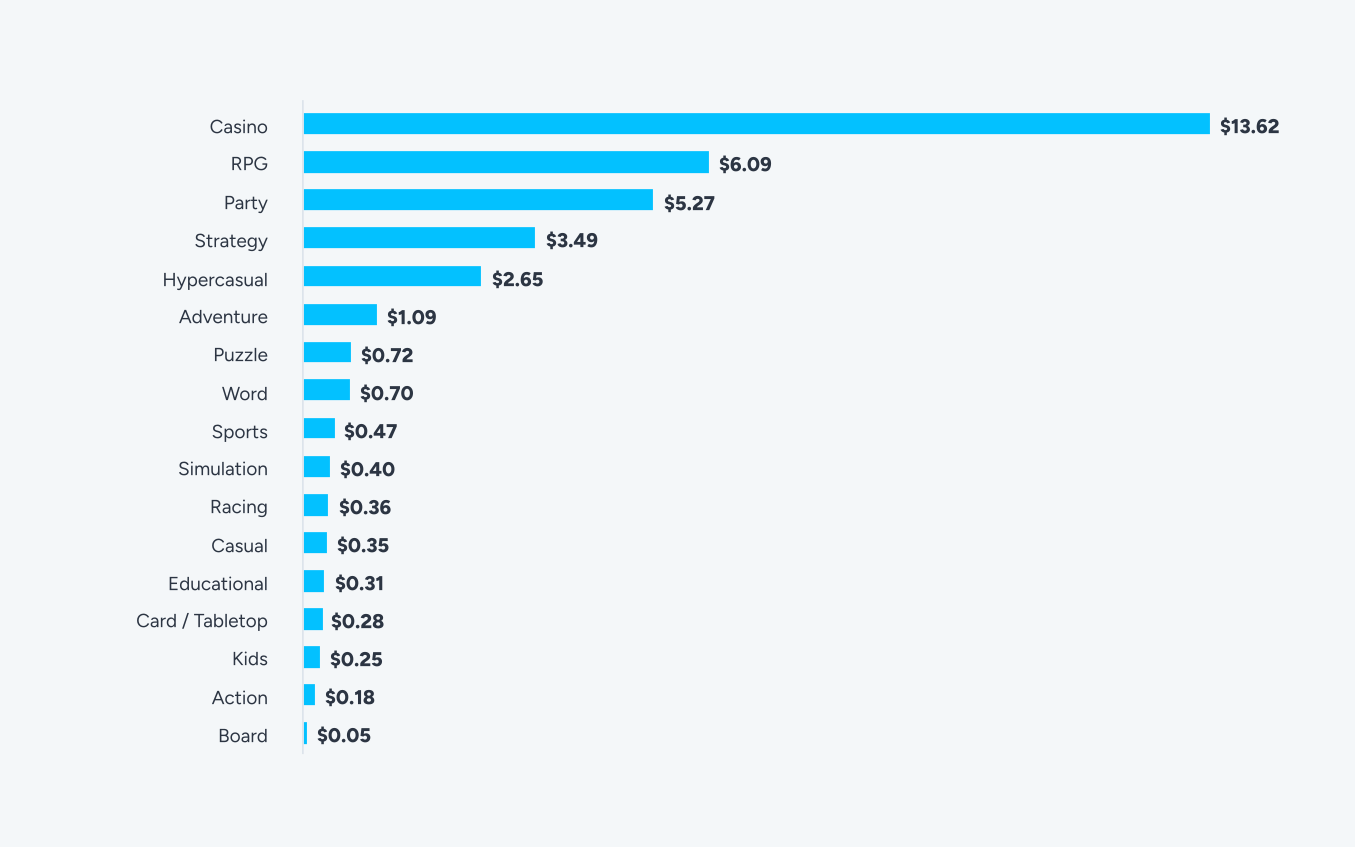
게임 CPI는 멱법칙 분포를 따르며, 2026년 2분기에도 그 형태를 유지합니다. 소수의 장르가 자체 가격대를 형성하는 반면, 긴 꼬리 부분은 1달러 미만에 머물며 거의 움직이지 않습니다.
Android에서 Casino($13.62)와 RPG($6.09)는 다른 모든 항목보다 훨씬 높은 수준입니다. Party, Strategy, Hypercasual은 $2~$6 사이의 중간 가격대를 형성합니다. 그 아래로는 퍼즐, 캐주얼, 교육 장르의 긴 꼬리가 $1 이하에 머물러 있습니다.
iOS에서는 격차가 더 벌어집니다. 카지노($24.70)와 RPG($19.16)가 큰 차이로 선두를 달리고, 중간 그룹은 $3~$10 사이에 분포합니다.
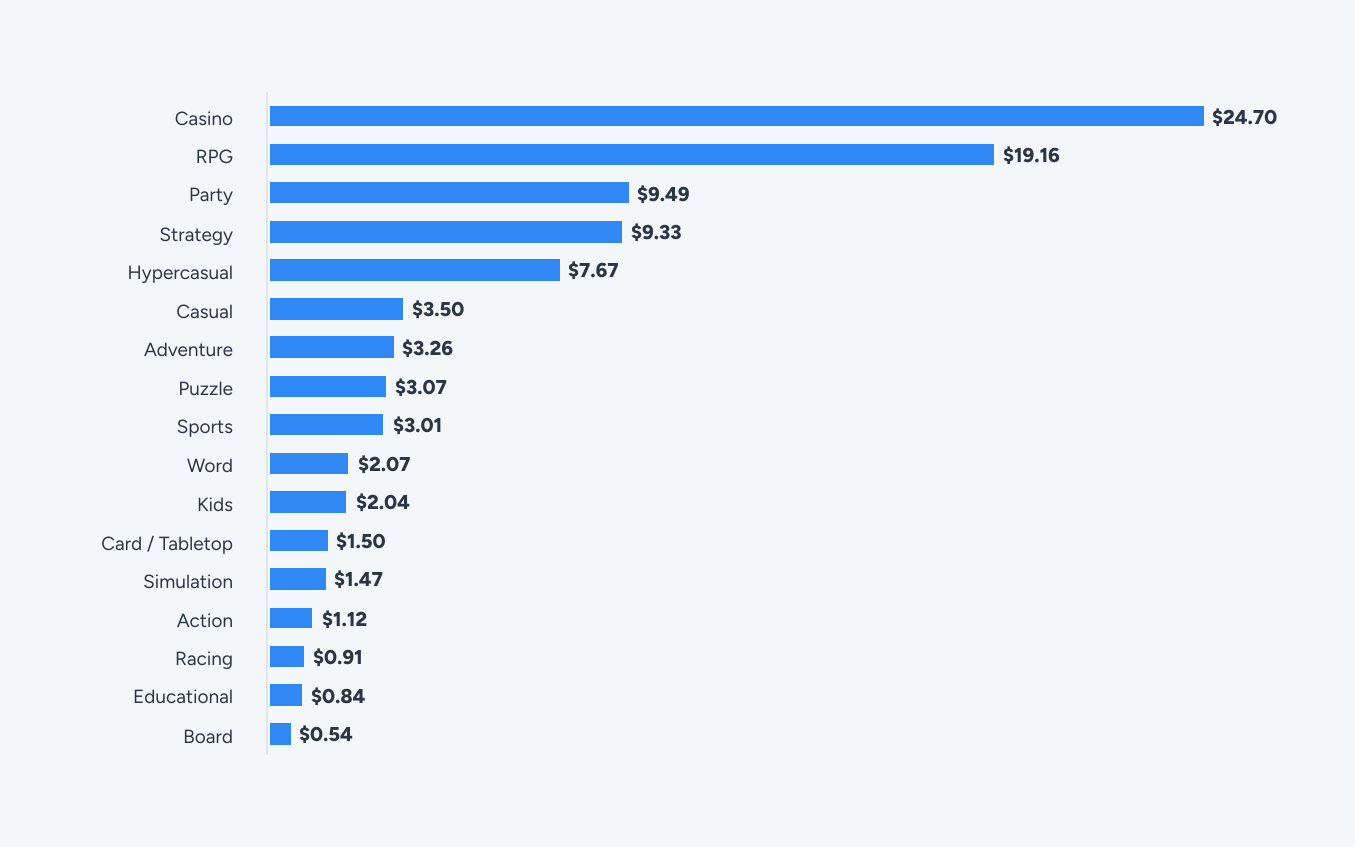
캐주얼 게임은 플랫폼 간 10배 격차를 보이며, Android에서 $0.35, iOS에서 $3.50입니다. 이는 특정 시장에서만 iOS 가격을 정당화하는 수익화 모델을 시사합니다.
이 수치는 2026년 2분기 수준이며 변동이 아닙니다. 이번 분기에는 장르 분류 체계가 소스에서 변경되어 이전 보고서와의 장르 비교가 불가능합니다.
결론
프리미엄 장르는 프리미엄을 유지했고, 롱테일 장르는 저렴한 가격을 유지했습니다. iOS에서 카지노 또는 RPG 설치를 구매하는 경우, LTV 모델은 플랫폼에서 가장 저렴한 장르의 35~45배에 달하는 비용을 반영해야 합니다. 입찰가를 높인다고 이 산술이 개선되지는 않습니다.
CPI 현황은 시장 수준의 비용을 보여줍니다. 자체 카테고리, 채널, 지역에 맞게 조정하려면 다음 섹션에서 전체 지역 및 업종별 벤치마크 표를 확인하세요.
국가 등급 및 업종별 주요 지표
Singular’s의 지역 등급 시스템이 아래 데이터를 구성합니다. 모든 성과 지표는 Singular’s 데이터셋의 2026년 2분기 수치이며, 유료 사용자 확보에 상당한 투자를 하는 활발히 마케팅 중인 앱의 성과를 나타냅니다.
이 벤치마크는 출시 전 보정 도구입니다. 캠페인 실행 후가 아니라 테스트 출시 전에 통과/실패 기준을 설정하세요.
새 시장의 가격을 책정하거나 재무팀에 타겟을 방어할 때마다 돌아와야 하는 섹션입니다.

데이터는 다음과 같습니다:
전체 벤치마크 표. –로 표시된 셀은 이 기간에 보고되지 않습니다. 적용 범위는 시장 및 업종에 따라 다르며, 보고 기준을 충족하는 경우에만 수치가 게시됩니다.
주요 지역 통찰
미국: 보고서에서 가장 비싼 시장
- 금융 iOS CPI는 $11.52로, 보고서에서 가장 비싼 업종-플랫폼 조합입니다
- 엔터테인먼트 CPI는 두 플랫폼에서 거의 동일합니다. Android $8.88, iOS $8.86으로, 보고서에서 가장 좁은 플랫폼 격차입니다.
- 유틸리티 Android는 데이터셋에서 가장 높은 CPM인 $27.96을 기록하면서도 IPM 4.90을 유지합니다
- Health & Fitness Android는 IPM 8.07을 기록하며 미국 내 모든 조합 중 가장 높은 전환율을 보여줍니다
- 프리미엄 시장은 움직일 여지가 적기 때문에, 모든 티어 중 Android 비용 증가율이 가장 낮은 5.3%를 기록했습니다
중국: 업종 간 편차가 큼
- Utilities Android는 CPI $0.0615와 IPM 14.65를 결합하여, 보고서에서 두 번째로 저렴한 CPI와 세 번째로 높은 IPM을 기록했습니다
- On-demand Android는 CPI $0.1363과 IPM 10.47로 그 뒤를 이었습니다
- Health & Fitness iOS CPI $6.79, On-demand iOS CPI $6.49 - 시장에서 가장 비싼 포지션
- 같은 버티컬 내에서도 플랫폼 간 효율성 차이가 크므로, 일괄 접근보다는 버티컬별 선별 구매가 유리한 시장
- 광고비 20.97% 감소, 노출 6.93% 증가 - 지출은 줄고 공급은 늘어난 유일한 티어 (글로벌 광고비의 0.02%에 불과한 소규모 기반)
일본: 높은 의도, 높은 가치, 높은 비용
- 금융 Android는 CPI $8.73으로 시장에서 가장 비싼 버티컬입니다
- 교육 Android는 CPI $0.447, IPM 6.56으로 효율성 면에서 두드러집니다
- 유틸리티 Android는 CPM $12.22, IPM 8.58로 시장에서 최고의 볼륨 포지션을 차지합니다
- 대부분의 버티컬에서 양 플랫폼 모두 미국보다 저렴합니다
티어 1 서부: 강력한 전환율을 가진 프리미엄 인벤토리
- E-commerce Android CPI $5.75, Financial Android CPI $5.37로 티어 내에서 가장 비싼 포지션입니다
- Utilities Android는 CPM $17.37에 IPM 8.60을 기록하며, 미국 외 지역에서 가장 높은 CPM을 보입니다
- Android의 Other 버티컬 CPI는 $0.818로, Tier 1 West 포지션 중 가장 저렴한 조합입니다
- Android CPI는 20.1% 상승한 반면, 노출은 3.84% 감소했습니다
Tier 1 East: 효율성 벤치마크
- Utilities Android는 CPI $0.122에 IPM 20.75를 기록, 보고서 내 최고 IPM
- Gaming Android는 CPI $0.176에 IPM 5.27로, 보고서 내 가장 효율적인 Gaming 포지션
- 양 플랫폼에서 가장 저렴한 티어, Android $0.16 및 iOS $0.66의 혼합 CPI
- Android CPI가 하락한 유일한 티어이자, 노출이 20% 이상 증가한 유일한 티어
Tier 2 West: 비용 통제 속 확장 가능한 성장
- 유틸리티 Android는 CPI $0.510에서 IPM 12.65를 기록, 티어 내 최강 전환 포지션
- Android의 기타 버티컬은 CPI $0.202에서 IPM 8.20 달성
- 여행은 이 티어에서 가장 비싼 버티컬, iOS CPI $2.86, Android $2.07
- 노출 7.59% 감소, Android CPI 22.1% 상승, 중국 외 가장 가파른 Android 증가
티어 2 동부: 보고서 내 최저가 볼륨
- Android의 Other 버티컬 CPI $0.105, Utilities Android $0.193은 티어 내 가장 저렴한 포지션입니다
- Gaming Android는 CPI $0.214로 규모와 효율성을 겸비했습니다
- 지출 성장률 25.54%로 전체 티어 중 1위, 노출은 4.65% 증가
- Android CPI 25.9% 상승, 중국 외 지역 중 가장 가파른 증가
기타 지역: 저렴한 도달, 품질은 다양
- 유틸리티 Android는 CPI $0.208에 IPM 13.60을 기록, 보고서에서 네 번째로 높은 IPM입니다
- 엔터테인먼트 iOS의 CPI는 $0.202로, 보고서에서 가장 저렴한 엔터테인먼트 포지션입니다
- 여행 Android는 CPI $0.415, IPM 4.56으로 규모 면에서 효율적입니다
- 지출은 24.36% 증가한 반면 노출은 1.53% 감소했습니다
국가 등급 성과 한눈에 보기
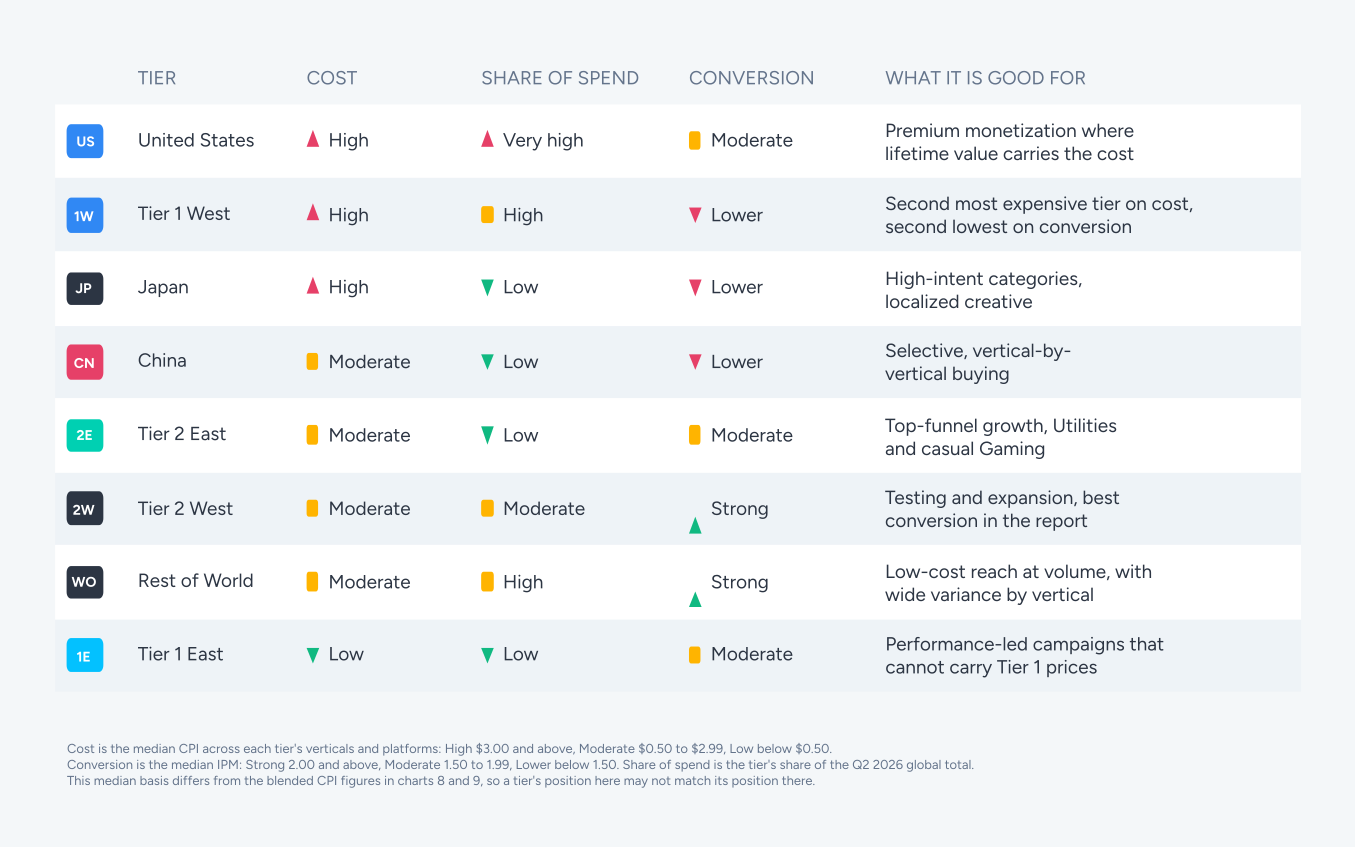
주요 업종 통찰
수직 관점에서 얻을 수 있는 인사이트는 다음과 같습니다:
게임
- Tier 1 East에서 가장 효율적, Android CPI $0.176, IPM 5.27, Tier 2 East CPI $0.214
- 미국에서 가장 비쌈, Android CPI $5.09, iOS CPI $8.06
- 글로벌 지출의 45.09% 차지, 16.48% 성장, 그 움직임이 글로벌 평균을 좌우
재정적인
- 미국 iOS CPI $11.52, 보고서 내 최고 단일 수치
- Tier 1 East에서 가장 효율적, Android CPI $0.098, iOS CPI $0.068
- 혼합 CPI는 25.60% 하락, 지출은 15.15% 감소, 가격이 예산보다 빠르게 하락
오락
- Rest of World에서 가장 저렴, iOS CPI $0.202, Tier 2 East iOS CPI $0.354
- 미국에서 가장 비쌈, Android와 iOS CPI가 약 $8.87로 거의 동일
- Rest of World iOS의 IPM은 6.80으로, 보고서에서 가장 강력한 엔터테인먼트 전환율을 기록했습니다
유용
- 대부분의 지역에서 가장 저렴한 Android 포지션 중 하나로, 특히 중국 CPI $0.062, Tier 1 East CPI $0.122, Tier 2 East CPI $0.193을 기록했습니다
- 보고서에서 IPM이 가장 높은 4개 포지션은 모두 유틸리티입니다: Tier 1 East Android 20.75, 중국 iOS 14.77, 중국 Android 14.65, Rest of World Android 13.60
- 리포트에서 미국 Android의 CPM이 $27.96로 가장 높으며, IPM 4.90으로 여전히 전환되고 있습니다
여행
- Tier 1 West에서 iOS CPI $5.11, 중국 Android $3.76, 미국 iOS $3.52로 가장 비쌉니다
- Tier 1 East에서 Android CPI $0.142로 가장 효율적이며, 기타 지역은 IPM 4.56에 $0.415입니다
- 혼합 CPI는 지출이 25.20% 성장하는 동안 26.66% 상승하여 비용과 수요가 함께 움직였습니다
건강 및 피트니스
- 미국이 이 버티컬에서 가장 강력한 전환율을 보여주며, Android IPM은 8.07입니다
- 가장 비싼 곳은 중국으로 iOS CPI가 $6.79, 그 다음은 미국으로 iOS $2.94, Android $2.59입니다
- 이 보고서에서 가장 플랫폼 중립적인 비용 구조 중 하나를 보여주며, iOS CPI 배수는 2.1배입니다
온디맨드
- 중국에서 가장 비싼 CPI는 iOS에서 $6.49, 미국은 Android에서 $4.78
- Tier 1 East에서 가장 효율적, Android CPI $0.118, iOS CPI $0.406
- 두 번째로 큰 업종, 지출의 20.31% 차지, 13.99% 성장
교육
- 일본에서 가장 비싼 CPI $5.83, 이어서 중국 $5.28, Tier 1 West $4.93, 모두 iOS 기준
- 일본 Android가 효율성에서 두각을 나타내며, CPI $0.447, IPM 6.56을 기록했습니다
- 지출은 29.32%, CPI는 24.36% 하락하여, 이 카테고리는 이전보다 저렴하고 경쟁이 덜 치열해졌습니다
이커머스
- 일본 Android의 CPI $6.44와 미국 iOS의 $6.08로 가장 비쌉니다
- Tier 1 East Android의 CPI $0.209와 Rest of World iOS의 $0.138로 가장 효율적입니다
- 기타 지역 iOS는 IPM 7.63을 기록하며, 이 보고서에서 가장 강력한 리테일 전환율을 보여줍니다
기타 버티컬
- 미국에서 가장 비싼 iOS CPI는 $5.51, Tier 1 서부 지역 iOS는 $3.54로 가장 비쌉니다
- 보고서에서 가장 저렴한 포지션: Tier 1 동부 Android CPI $0.059, Tier 2 동부 Android CPI $0.105
- 혼합 CPI는 71.26% 상승했으며, 지출은 48.35% 증가하여 보고서에서 가장 가파른 버티컬 증가율을 기록했습니다
벤치마크는 획득 비용을 알려줍니다. 다음 질문은 사용자가 도착했을 때 그 가치가 얼마인지, 그리고 어떤 플랫폼이 그 가치를 포착하는지입니다.
화폐화 트렌드
Android는 규모를, iOS는 가치를 주도합니다. 이는 수년간의 업계 상식이었습니다.
2026년 2분기 데이터는 대부분의 카테고리에서 이 추세가 유지되고, 두 곳에서 뚜렷하게 깨지는 것을 보여줍니다.
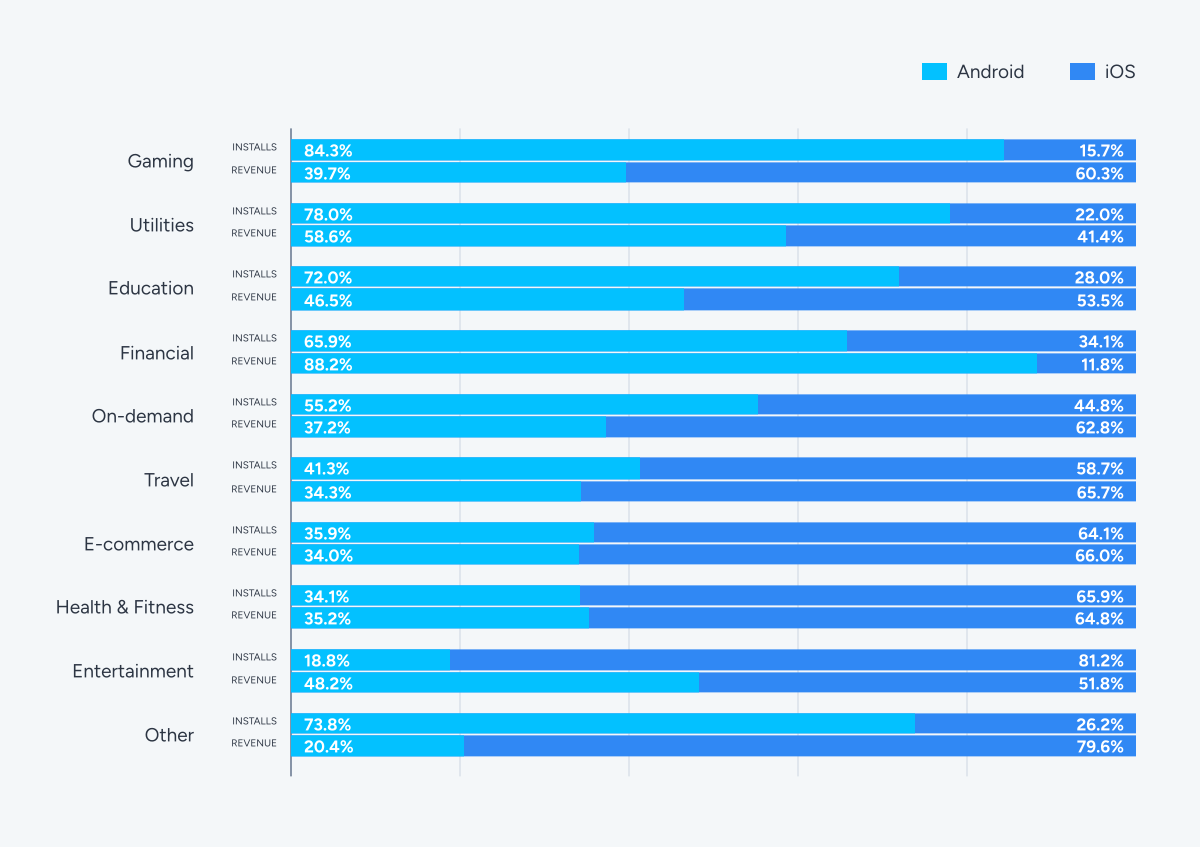
게이밍은 표준 패턴을 가장 명확하게 보여줍니다. Android가 설치의 84.3%를 제공하는 반면, iOS는 30일 수익의 60.3%를 차지합니다.
설치 기반은 Android입니다. 수익화 엔진은 iOS입니다. 우리가 측정한 이래로 항상 그래왔습니다.
기타 버티컬도 비슷한 양상을 보이며, 설치의 73.8% 대비 수익의 20.4%를 기록합니다.
금융은 예외이며, 그 격차가 상당히 큽니다.
Android는 설치의 65.9%를 차지하고 30일 매출의 88.2%를 가져가며, 데이터셋 전체에서 가장 강력한 Android 매출 비중을 보여줍니다. 대부분의 다른 카테고리가 반대로 나뉘는 상황에서, 10달러 중 약 9달러가 Android에서 발생합니다.
이는 핀테크가 실제로 성장하고 있는 곳, 즉 Tier 1 East와 Rest of World를 가리킵니다. 두 시장 모두 Android 우선 시장이며, 이 수직 분야의 CPI는 1달러 미만입니다.
유틸리티는 58.6%로 Android 매출 2위를 차지하며, 이는 광고 지원 모델과 해당 카테고리의 iOS 입지를 제한하는 플랫폼 제약과 일치합니다.
엔터테인먼트는 정반대의 불균형을 보입니다. Android는 설치의 18.8%만 차지해 모든 업종 중 가장 낮지만, 30일 매출의 48.2%를 기여합니다.
이 카테고리는 압도적으로 iOS에서 유입되며 수익화는 거의 균등하게 이루어져, 설치당 기준으로 Android 사용자 한 명이 iOS 사용자 한 명보다 몇 배 더 가치가 있습니다.
수직별 주요 인사이트
- 교육: Android는 설치 점유율 72.0%, 매출 점유율 46.5%로, 매출 대비 설치 비중이 25포인트 높습니다.
- 이커머스: 두 플랫폼 모두 설치와 매출이 비슷합니다. 어느 쪽도 수익화 프리미엄을 갖지 못합니다.
- 엔터테인먼트: Android는 설치의 18.8%를 차지하지만 매출의 48.2%를 차지하며, 대규모 비프리미엄 사용자 기반의 광고 지원 스트리밍이 주도합니다.
- 금융: Android는 설치의 65.9%, 매출의 88.2%를 차지하며, 데이터셋에서 Android의 매출 비중이 가장 높습니다.
- 게임: Android가 설치의 84.3%를 차지하는 반면, iOS는 매출의 60.3%를 기여합니다.
- 헬스 & 피트니스: iOS가 설치 65.9%, 매출 64.8%로 모두 선두를 차지하며, 구독 중심 모델과 일치합니다.
- 온디맨드: Android가 설치의 55.2%, 매출의 37.2%를 제공하며, 대형 버티컬 중 가장 균형 잡힌 설치 비중을 보입니다.
- 기타 버티컬: Android가 설치의 73.8%를 주도하지만 iOS가 매출의 79.6%를 차지하여, 설치 발생처와 매출 발생처 간의 격차가 가장 큽니다.
- 여행: iOS가 설치 58.7%, 매출 65.7%로 선두.
- 유틸리티: Android가 설치 78.0%, 매출 58.6%로 선두. Android가 매출 과반을 차지하는 단 두 개의 버티컬 중 하나.
결론
이번 분기 두 개의 버티컬에서 Android가 매출 과반을 차지했고, Financial은 88.2%에 달합니다. iOS가 수익화를 주도한다는 기본 가정은 대부분의 카테고리에서 유효하지만 일부에서는 크게 빗나갑니다. 따라서 플랫폼 전략은 회사 차원이 아닌 버티컬 차원에서 수립해야 합니다.
가치가 발생하는 플랫폼 및 업종 세트. 최종 데이터 질문은 어떤 네트워크가 분기의 추가 지출을 확보했는지입니다.
광고 네트워크 지출 점유율: 최대 수혜자
매 분기 Singular 는 고객사 중 어떤 광고 네트워크가 지출과 광고주를 늘리고 있는지 추적합니다.
지출 증가는 기존 광고주가 해당 네트워크에 대한 할당을 늘렸다는 뜻입니다. 광고주 증가는 신규 고객이 해당 네트워크를 사용하기 시작했다는 뜻입니다.
가장 강력한 신호는 두 가지를 결합한 것입니다. 기존 고객의 지출 증가와 신규 고객 유치를 동시에 보여주는 네트워크는 지속적이고 광범위한 가치를 입증합니다.
모든 플랫폼 통합
기준 지출: Google Ads가 2026년 2분기 총 지출 증가에서 모든 네트워크를 이끌었습니다. AppLovin이 2위, Moloco가 3위를 차지하며 여러 분기 연속 상위 5위를 유지했습니다.
Apple Ads는 iOS 전용 채널임에도 불구하고 4위를 차지했습니다. TikTok이 상위 5위를 마감했습니다.
이번 분기 광고 지출 증가 순위에 Meta는 나타나지 않습니다. Meta의 지출은 전 분기 대비 1.9% 감소했으며, 증가 지출 지표는 성장만 집계하므로 보합 또는 감소한 네트워크는 목록에서 완전히 제외됩니다. 이는 네트워크에 대한 평가가 아닌 지표의 특성이며, Meta는 여전히 세 가지 기준 모두에서 광고주 증가 부문 1위를 유지하고 있습니다.
광고주 기준: 메타가 신규 광고주 유치에서 1위를 차지했고, 구글 애즈가 2위, 몰로코가 3위를 기록했습니다. DSP가 이렇게 높은 순위에 오른 것은 이례적이며, 이번 분기 데이터에서 중간 규모 광고주들이 프로그래매틱 파트너를 추가하고 있다는 가장 분명한 신호입니다.
TikTok은 4위, Apple Ads는 5위를 차지했으며, 후자는 모바일 UA 팀의 표준 iOS 우선 진입점이라는 역할과 일치합니다. OpenAI는 통합 순위에서 6위로 진입했는데, 이는 AI 플랫폼이 이 표에 처음 등장한 것이며, Android 광고주 확보 부문에서는 5위를 기록했습니다.
지난 10년 동안 채널 세트는 사실상 고정되어 있었습니다. 검색, 소셜, 프로그래매틱, 앱 스토어. 이러한 카테고리 안에는 새로운 이름이 등장했지만, 카테고리 자체는 변하지 않았습니다.
변화된 것은 사람들이 질문을 하러 가는 곳입니다. 앱 발견의 점점 더 많은 부분이 이제 검색창이나 스토어 목록이 아닌 어시스턴트와의 대화에서 시작되며, 광고주들은 그 표면에 투자하기 시작했습니다.
위 네트워크들에 비해 지출은 여전히 적으며, 이번 분기에 예산을 재배분할 필요는 없습니다. 하지만 이는 기존 카테고리 안의 새로운 이름이 아니라, 수년 만에 이 표에 진입한 진정으로 새로운 채널 카테고리입니다. 이는 주목할 가치가 있습니다.
인덱스
광고비 증가
광고주 증가
1

2

3

4


5
6


7

8
9

10
플랫폼별 상승 종목
Google Ads가 Android 지출 증가를 주도했고, AppLovin이 2위, Moloco가 3위를 차지했습니다. Adjoe와 TikTok이 상위 5위를 마무리했습니다.
광고주 측면에서 Meta가 Android에서 선두를 차지했고, Google Ads가 2위, Moloco가 3위, TikTok이 4위, OpenAI가 5위를 기록했습니다.
인덱스
광고비 증가
광고주 증가
1
2
3
4
5
6
7
8
9
10
Apple Ads가 iOS 지출 증가를 주도하며 이번 보고서에서 가장 강력한 성과를 보였습니다.
Google Ads가 2위, AppLovin이 3위를 차지했고, Moloco가 4위, TikTok이 5위를 기록했습니다.
이 결과는 공급 상황을 그대로 반영합니다. iOS 노출은 5.40% 감소한 반면 iOS 지출은 14.80% 증가했으며, 노출 공급이 타이트해질 때 검색 의도 채널이 유리한 위치에 있습니다.
iOS 광고주 추가 측면에서 Meta가 선두를 달렸고, TikTok이 2위, Apple Ads가 3위를 차지했습니다. Apple Ads가 iOS 지출에서 가장 많은 비중을 차지하면서 iOS 광고주 수에서 3위를 기록한 것은 이번 분기 네트워크 데이터에서 가장 강력한 복합 신호입니다.
인덱스
광고비 증가
광고주 증가
1
2
3
4
5
6
7
8
9
10
OpenAI는 이번 분기 데이터에서 세 가지 광고주 순위에 모두 이름을 올렸지만 세 가지 지출 순위에는 하나도 포함되지 않은 유일한 네트워크입니다. 광고주들이 예산을 이동하는 속도보다 계정을 개설하는 속도가 더 빠른데, 이는 채널 초기 도입 단계에서 흔히 나타나는 모습입니다.
더 넓은 시사점은 다각화입니다. 마케터들은 단일 네트워크에 모든 것을 의존하기보다 규모, 의도, 효율성의 균형을 맞추는 멀티 파트너 전략을 지속적으로 구축하고 있습니다.
업종별 광고 네트워크 점유율
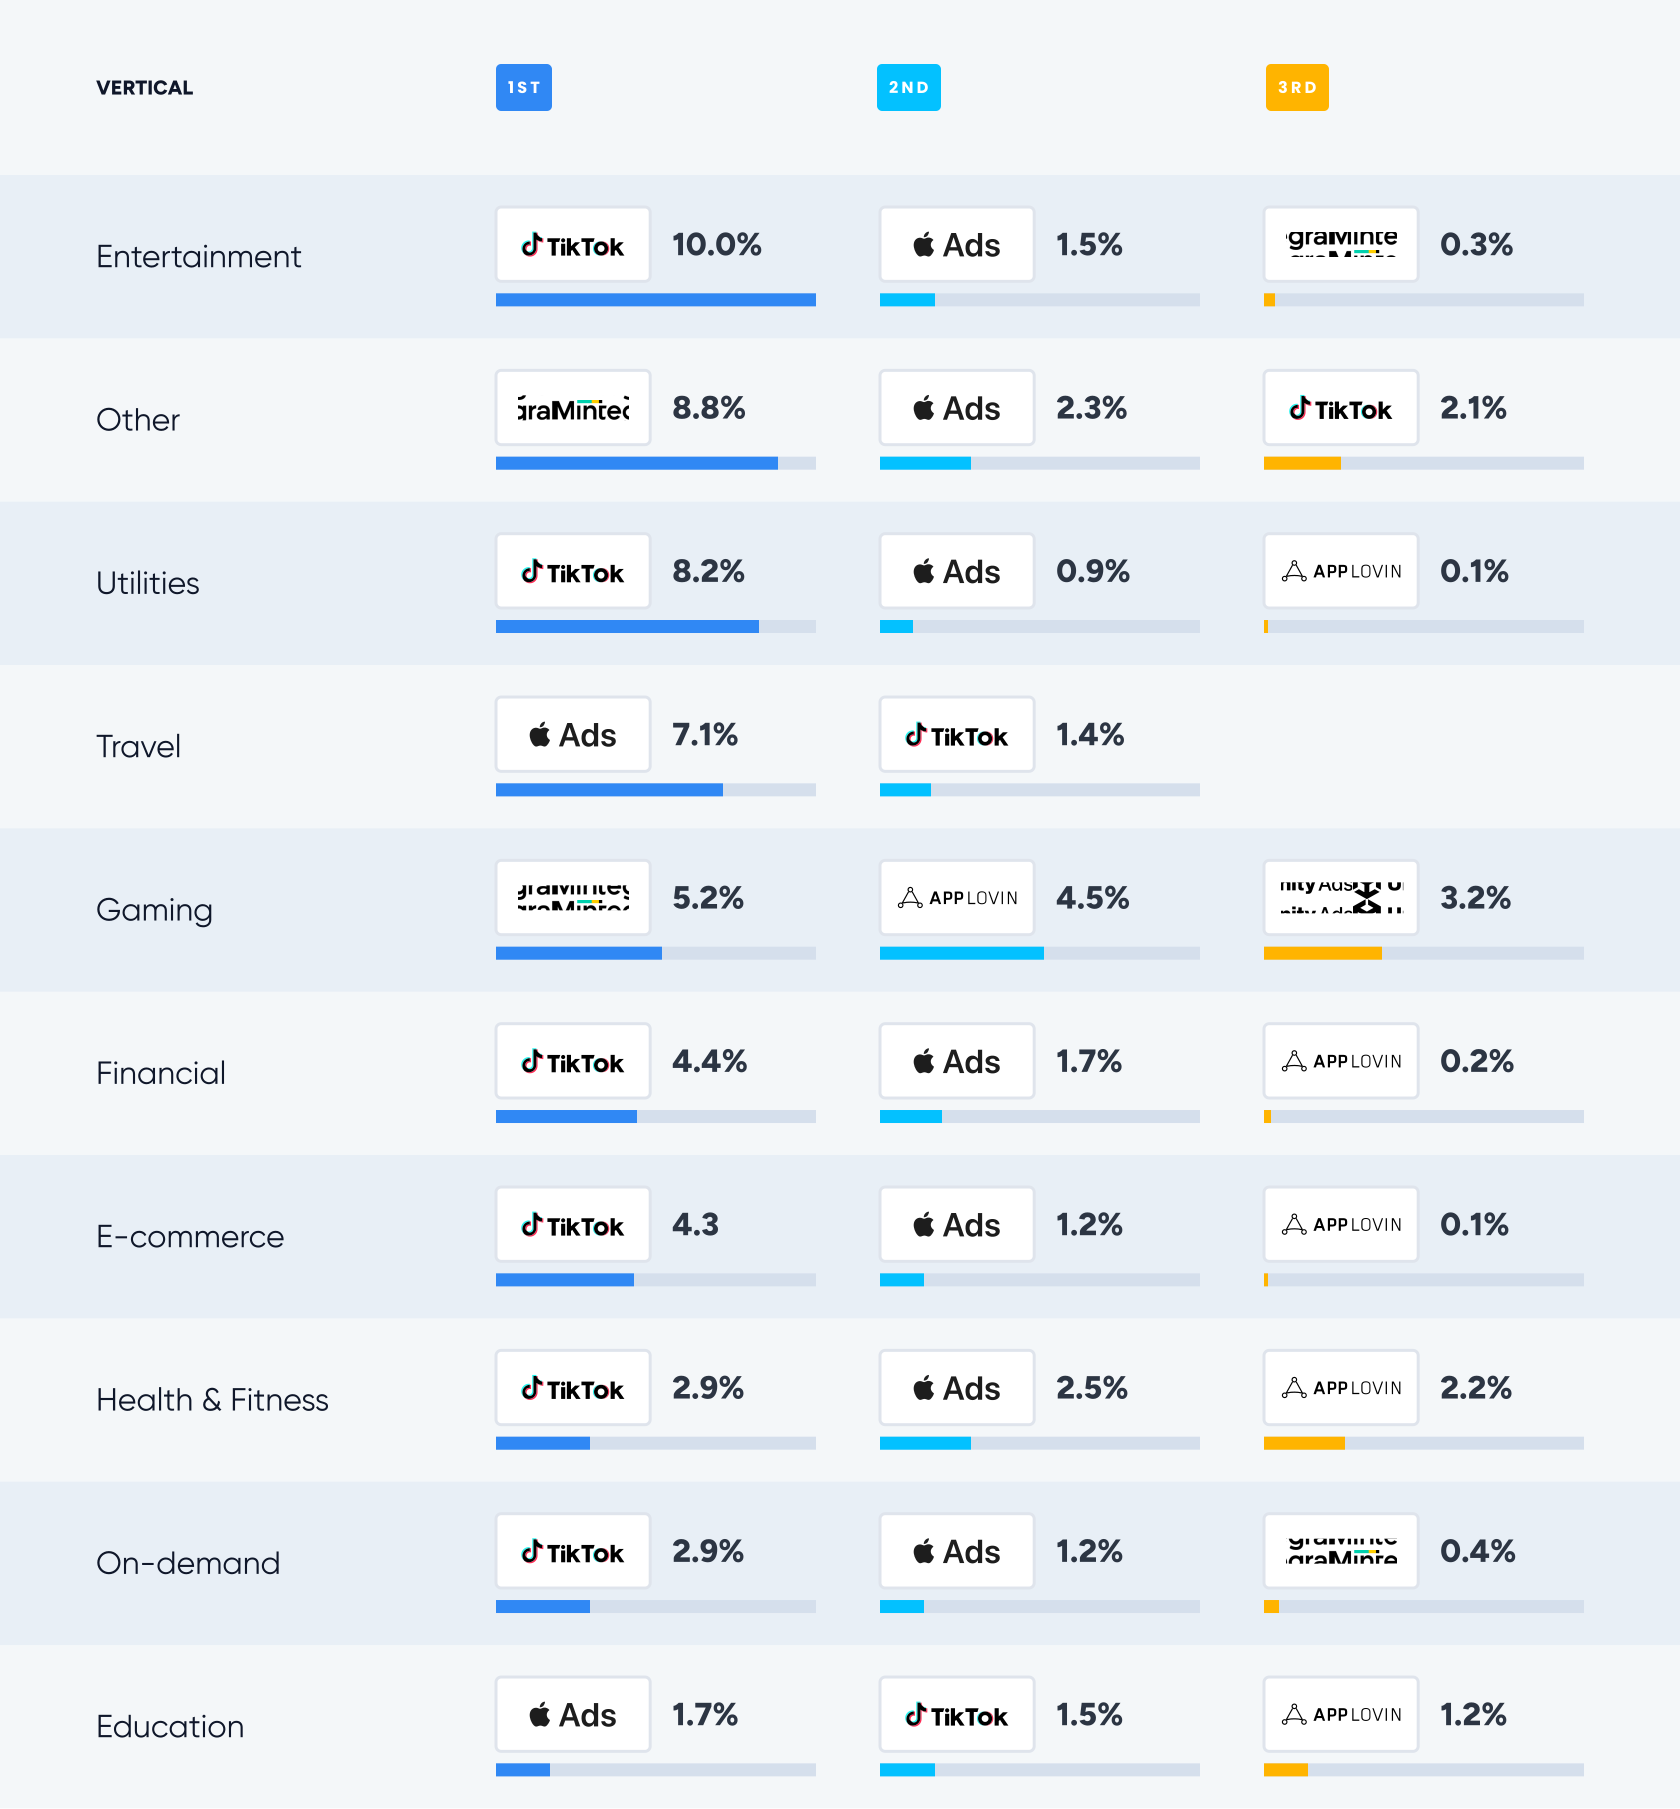
중요 참고: Google과 Meta는 거의 모든 버티컬에서 선두를 차지하므로 이 목록에서 제외했습니다. 이 제외는 Google Ads와 Meta의 자체 소재에만 적용되며, Google 소유의 모든 인벤토리를 포함하지는 않습니다. 각 광고 네트워크 목록을 읽을 때 Meta와 Google을 각각 추가로 고려하세요.
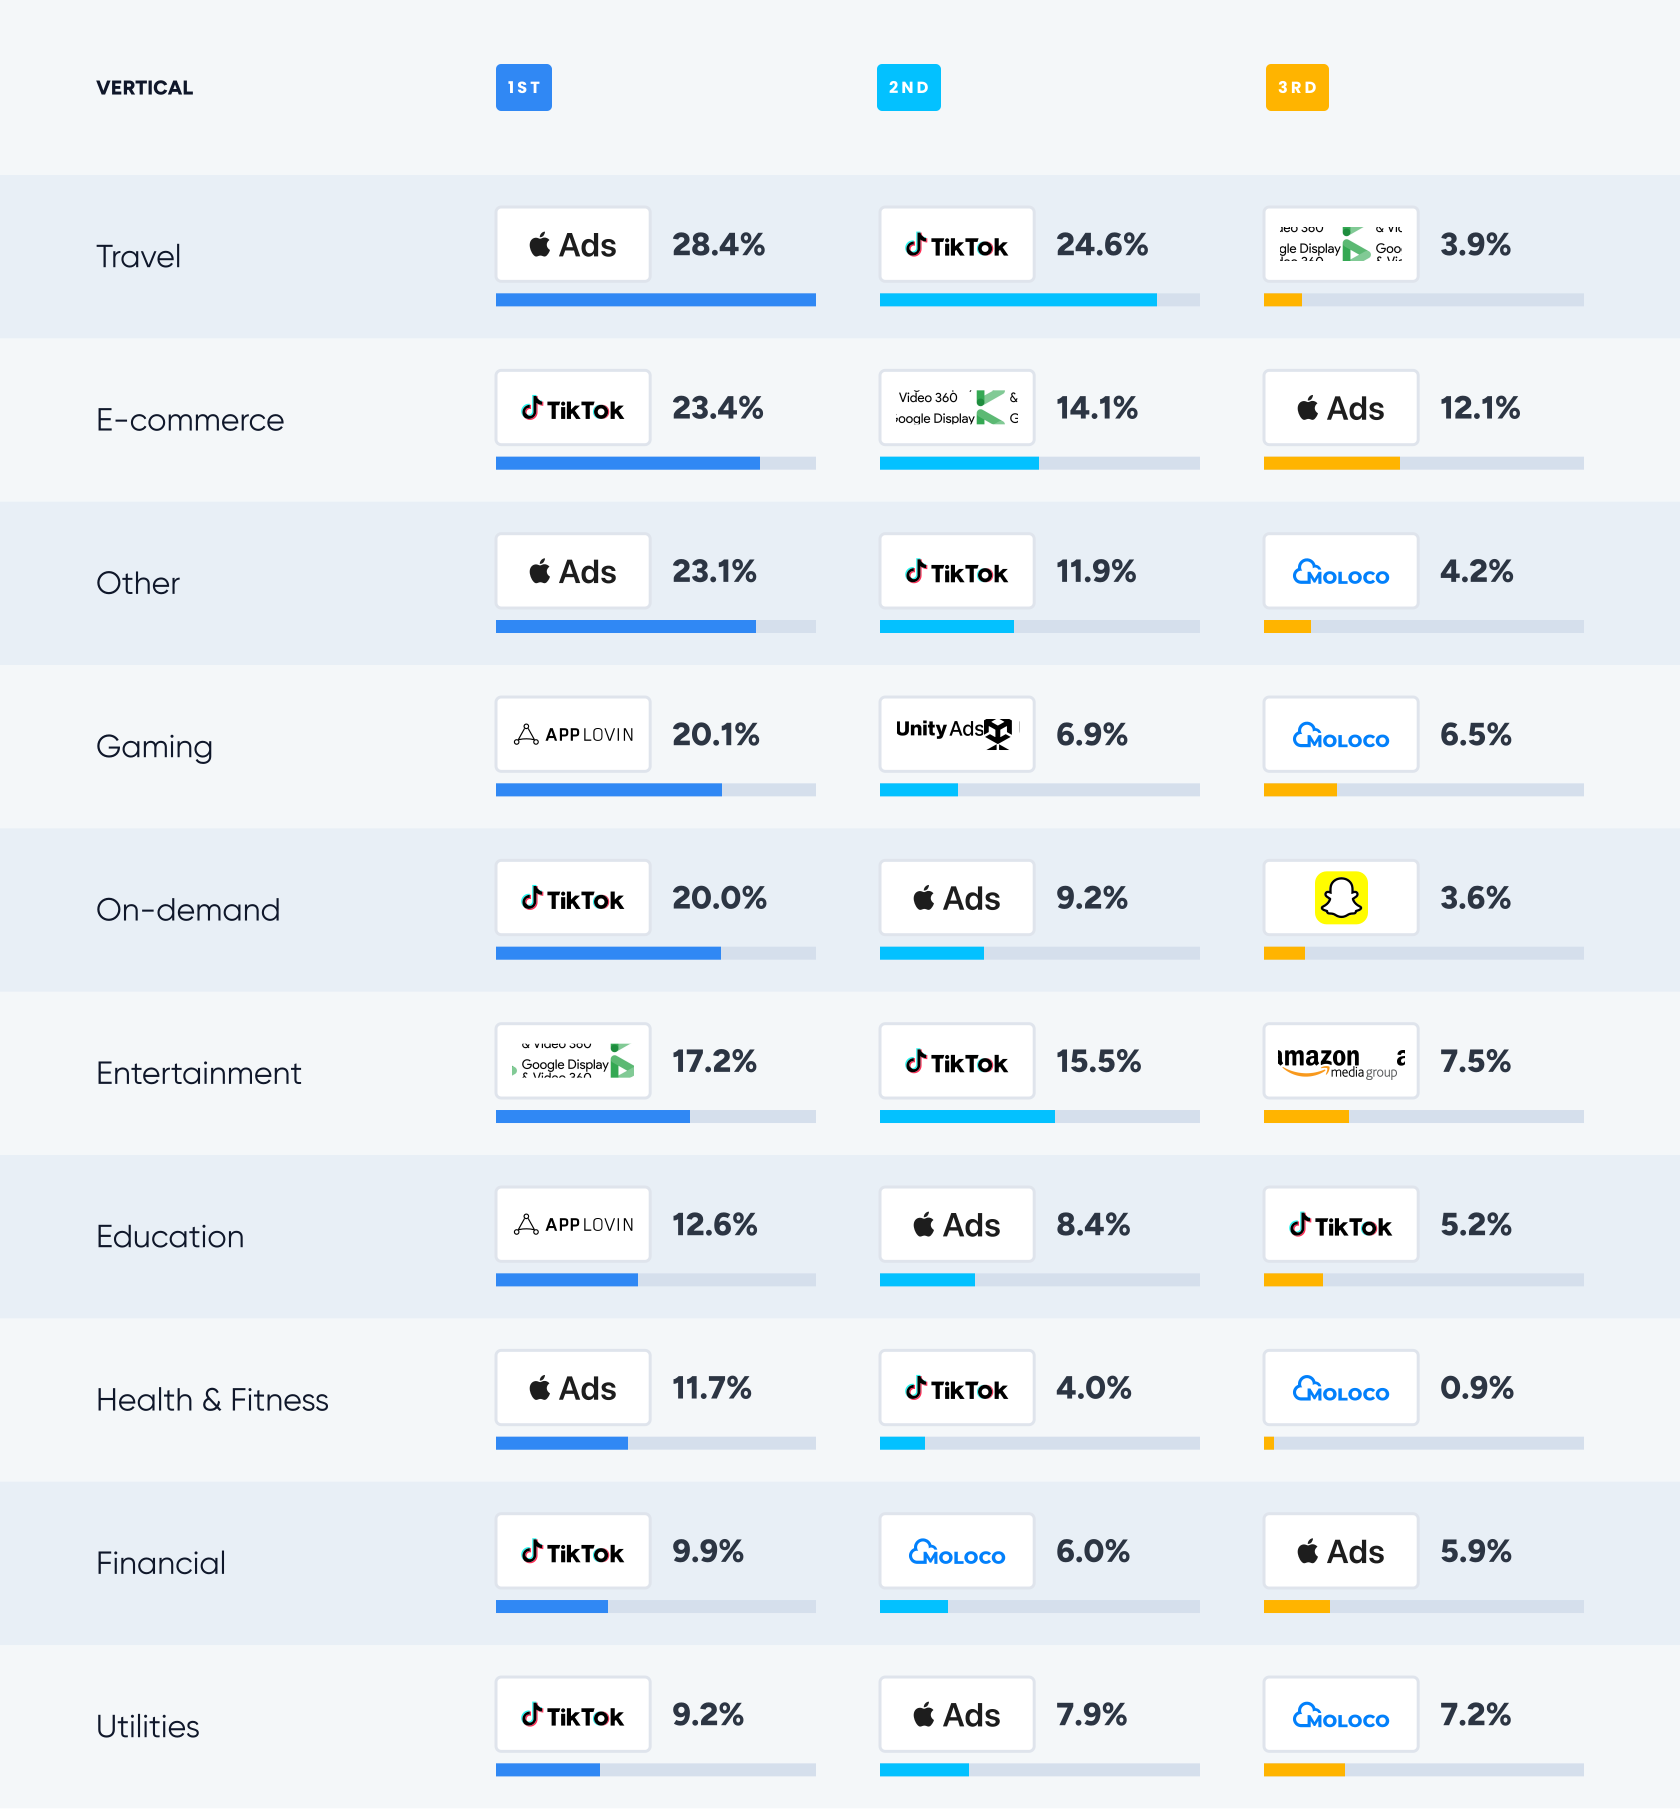
핵심 인사이트
- Apple Ads가 의도 기반 버티컬을 장악했습니다. 여행 지출 점유율 28.4%는 데이터셋에서 Google이나 Meta가 아닌 네트워크 중 가장 높은 단일 수치이며, Other 23.1%, Health & Fitness 11.7%도 사용자가 카테고리 내에서 적극적으로 검색하는 동일한 로직을 따릅니다.
- TikTok은 경쟁사보다 더 효율적으로 구매합니다. 유틸리티에서 설치 점유율 8.2%는 지출 점유율 9.2%에 근접하며, 대부분의 네트워크는 훨씬 더 큰 격차를 보입니다. 또한 이커머스에서 지출의 23.4%, 온디맨드에서 20.0%로 보고서 내 가장 큰 비중을 차지합니다.
- AppLovin은 게임과 교육에 집중합니다. 게임 지출 점유율 20.1%는 어떤 네트워크도 게임에서 차지한 가장 큰 비중이며, 교육 지출 점유율 12.6%로 해당 카테고리를 선도합니다.
- Mintegral은 두 개의 버티컬에서 설치를 선도합니다: 게임 5.2%, 기타 8.8%. 보고서의 다른 어디에서도 TikTok과 Apple Ads만이 설치 점유율에서 버티컬 1위를 차지합니다.
- GCP(DV360)는 두 가지 뚜렷한 위치를 차지하며 그 외에는 거의 없습니다. 지출의 17.2%인 엔터테인먼트와 14.1%인 이커머스는 광범위한 존재감보다는 스트리밍 및 리테일을 위한 프로그래매틱 비디오 구매를 반영합니다.
- Moloco는 게임, 금융, 유틸리티 및 기타 분야에 걸쳐 나타나며, 결합된 지출 증가와 광고주 증가 모두에서 3위를 차지했습니다.
결론
Google과 Meta를 제외하면, 버티컬 적합성이 네트워크 가치를 결정합니다. Apple Ads는 고의도 iOS를, TikTok은 리테일 및 온디맨드 효율을, AppLovin은 게임 및 교육 지출의 최대 점유율을, Mintegral은 게임 및 기타 설치의 최대 점유율을, Moloco는 가장 광범위한 DSP 도전자입니다. 이번 분기의 가장 뚜렷한 움직임은 iOS 노출이 감소한 같은 분기에 Apple Ads가 iOS 지출 증가를 주도한 것입니다.
이상이 Singular’s 자체 데이터가 보여주는 내용입니다. 이번 분기 파트너들은 플랫폼 외부에서 네 가지 관점을 추가합니다: OEM 인벤토리, 리타게팅 및 CTV, 이벤트 기반 경매 변화, AI 주도 앱 발견입니다.
파트너 통찰
AVOW

OEM 믹스가 확장되고 있으며, 업종별로 다르게 나타나고 있습니다
OEM 광고는 삼성, 샤오미, 화웨이, OPPO, HONOR 등 원제조사 모바일 기기를 통해 기기에서 직접 제공되는 광고와 배치를 포함합니다. AVOW 은 이 채널의 도달 범위를 전 세계 일일 활성 사용자 18억 5천만 명 이상, Android 시장의 86%로 평가합니다.
해당 채널에서 AVOW 은 카테고리와 관계없이 동일한 패턴을 보고합니다. 마케터들은 더 이상 도달 기반 인벤토리와 의도 기반 타겟팅 중 하나를 선택하지 않습니다. 두 가지를 결합하고 있으며, 그 결과는 업종에 따라 다른 지표로 나타납니다.
모바일 OEM 타겟팅 역량
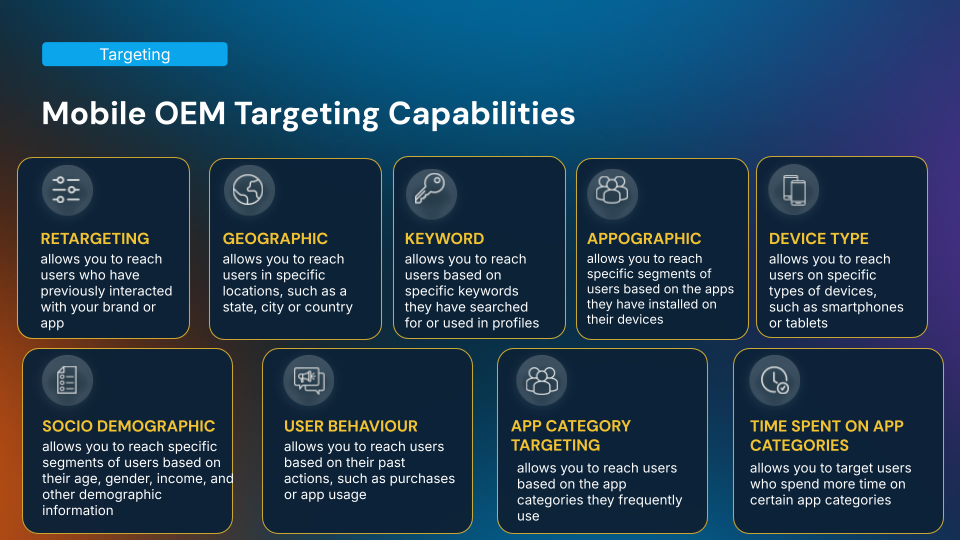
1. 게이밍: 채널 결합이 단일 선택보다 낫다
Tripledot Studios는 Preloads에만 의존하지 않고 Dynamic Preloads(Google PAI)와 함께 디스플레이 광고를 실행하여 EMEA 목표를 20% 초과 달성했으며, 다른 preload 전용 캠페인보다 성과가 15% 더 높았습니다.
Funvent Studios도 비슷한 효과를 보았습니다. Day 0 ROAS 7%가 Day 7에는 18%로 상승했으며, D1 및 D7 리텐션도 강하게 유지되었습니다.
AVOW’s의 해석은 리치 기반 인벤토리 위에 행동 타게팅과 성과 과금을 레이어링하는 것이 각각의 단독 접근 방식보다 우수하다는 것입니다. 따라서 Dynamic Preloads와 Display는 선택이 아닌 조합입니다.
Dynamic Preloads 사용자 흐름
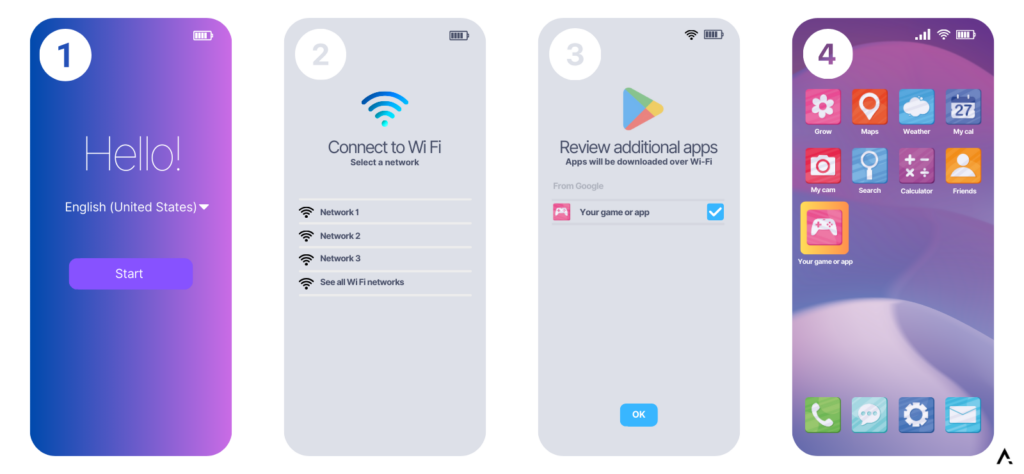
2. 핀테크: 성과 과금은 고가치 전환에서 가장 큰 효과를 발휘합니다
mPokket은 OEM과 직접 인벤토리를 결합해 설치-가입 전환율 30%, 가입-대출 전환율 15%를 달성했으며, 단 한 달 만에 대출 실행 건수를 60% 증가시키는 데 기여했습니다.
핀테크 전환 이벤트는 비용이 높고 의도가 명확하기 때문에, 성과 기반 구매가 가장 뚜렷한 ROI를 보여주는 영역입니다. 하위 이벤트의 가치가 높을수록 이러한 전환의 중요성은 더 커집니다.
3. 이커머스: 의도가 있는 도달이 실제 구매 행동을 이끈다
Magalu는 OEM 투자를 전년 대비 50% 확대하면서 평균 장바구니 규모를 늘리고 깨끗하고 사기 없는 트래픽을 유지했습니다. Milanuncios는 23%의 eCPA 절감과 함께 30% 이상의 사용자 성장을 기록했습니다.
두 경우 모두 이익은 단순히 더 많은 설치가 아니라, 더 높은 가치의 활동으로 전환된 설치였으며, 이는 설치 수가 아닌 장바구니 규모로 나타납니다.
AVOW’s 관점에서 세 가지 모두에 걸친 공통점은, 마케터들이 도달 범위 위에 의도 기반 타겟팅과 성과 과금을 추가함으로써 최상의 결과를 얻는다는 것입니다. 둘 중 하나를 다른 것으로 대체하는 것이 아니라요.
Robert Wildner
CEO 및 공동 창업자, AVOW
페르소나.리

증분성이 새로운 성과 지표가 되다
리타겟팅은 더 이상 선택 사항이 아닙니다. 대부분의 모바일 광고주에게 이는 마케팅 믹스의 영구적인 일부입니다.
Persona.ly가 자체 캠페인에서 보고하는 가장 명확한 트렌드 중 하나는 증분성에 대한 강조가 커지고 있다는 점입니다. 논의는 리타겟팅에 투자할지 여부에서 보고된 성과 중 실제로 증분적인 부분이 얼마나 되는지로 옮겨갔습니다.
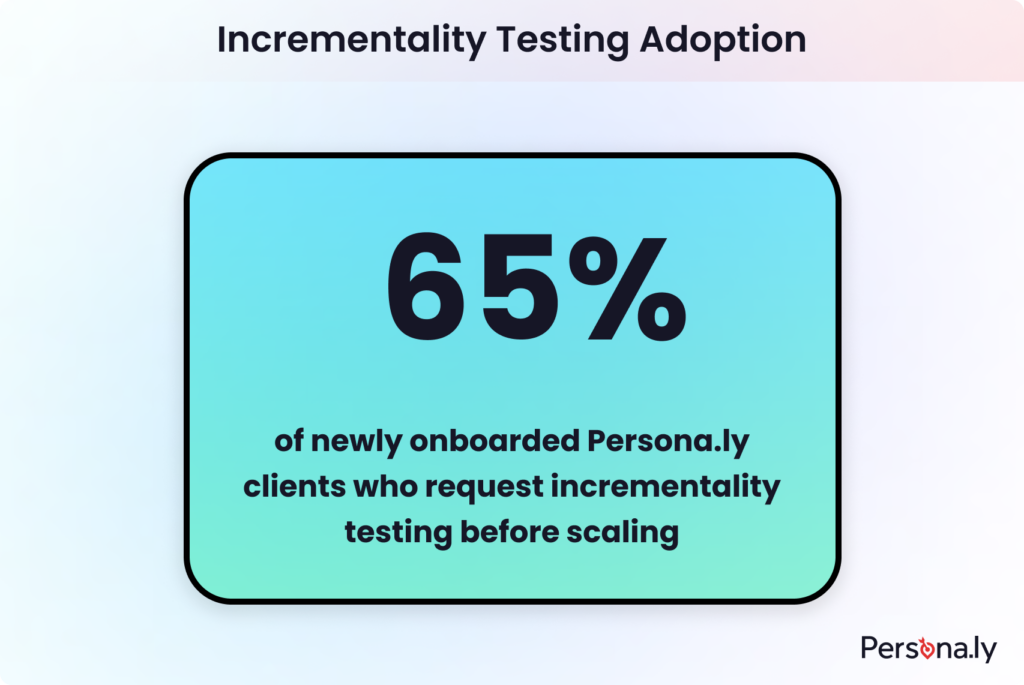
그 결과 증분성 테스트는 캠페인 확장 전 표준 단계가 되었습니다. 지난 몇 달 동안 Persona.ly가 온보딩한 신규 광고주의 약 65%가 지출 증가 전에 증분성 테스트를 요청했습니다.
증분성 테스트 도입률, 65%
이유는 간단합니다. 내일 같은 앱을 다시 여는 두 명의 이탈 사용자를 상상해 보세요. 한 명은 캠페인 때문에 돌아오고, 다른 한 명은 CRM 메시지나 습관 때문에 이미 돌아오려던 참이었습니다.
전통적인 어트리뷰션은 종종 둘 다를 인정합니다. 인크리멘탈리티는 더 중요한 질문을 던집니다: 광고가 게재되지 않았다면 돌아오지 않았을 사용자는 누구인가요?.
광고주들은 점점 더 정교한 방법으로 이 질문에 답하고 있습니다. 무작위 홀드아웃 그룹이 여전히 가장 일반적이며, 노출된 사용자와 광고에서 의도적으로 제외된 소규모 오디언스를 비교합니다. 고스트 비딩은 광고를 게재하지 않고 경매에 참여하여 가상 대조군을 구축합니다. 지역 실험은 노출 유무에 따라 유사한 지역 간의 리프트를 측정합니다. 오디언스 수준 리프트 연구는 통계적으로 유사한 코호트를 비교하여 다양한 세그먼트에서 리타겟팅의 실제 기여도를 추정합니다.
이러한 방법들은 어차피 발생했을 전환을 제외하여 리타겟팅의 비즈니스 영향력을 더 명확히 보여줍니다. Persona.ly는 광고주들이 뷰스루 어트리뷰션과 영향력이 낮은 배너 인벤토리의 비중을 줄이고, 측정 가능한 증분 상승을 제공하는 미디어에 더 집중하는 것을 확인했습니다.
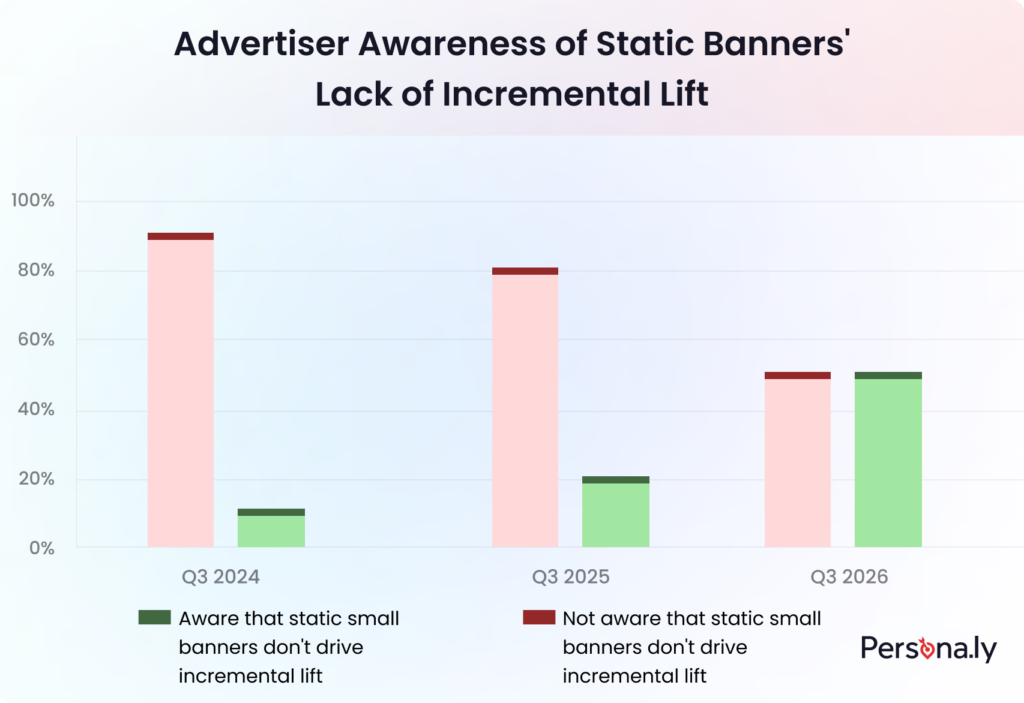
정적 소형 배너가 특히 주목을 받고 있습니다. 광고주들은 이러한 형식이 특히 사용자가 이미 유기적으로 돌아올 가능성이 높은 경우, 증분 수익을 창출하지 않으면서도 기여도를 생성할 수 있다는 점을 점점 더 인식하고 있습니다. 증분성 테스트가 더 보편화됨에 따라, 상승 효과에 대한 증거 없이 이러한 유형의 인벤토리에 지출하는 것에 대한 관용도는 낮아지고 있습니다.
정적 배너의 증분 상승 효과 부족에 대한 광고주의 인식
증분성은 더 이상 엔지니어링 관점의 보고 작업이 아닙니다. 이제 캠페인 아키텍처의 일부로, DSP, MMP, 내부 데이터 웨어하우스, 실험 프레임워크 간의 조정이 필요합니다. 그래야 오디언스가 올바르게 분할되고, 노출이 통제되며, 결과가 통계적으로 유효합니다.
이러한 수요로 Persona.ly는 무료 증분성 측정 플랫폼인 IMPACT를 출시했습니다. 이 플랫폼은 Persona.ly가 운영하는 캠페인에 대한 증분성 테스트 결과를 고객에게 제공합니다.
어트리뷰션만으로는 더 이상 충분하지 않습니다. 광고주는 모든 전환 수익이 캠페인 없이는 발생하지 않았을 것이라는 확신을 원합니다.
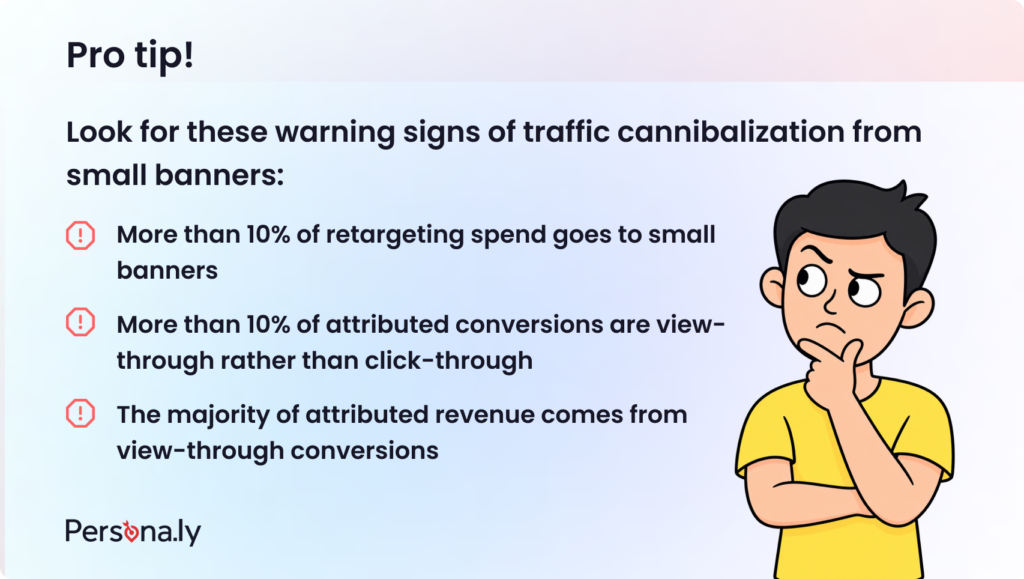
소형 배너로 인한 트래픽 잠식 경고 신호
모든 CTV가 동일하게 만들어지는 것은 아닙니다
오늘날의 CTV는 10년 전 프로그래매틱과 매우 유사합니다. 얼리 어답터들이 채널의 효과를 입증했고, 다음 단계는 CTV로 분류된 모든 노출이 동일한 가치를 제공하지 않는다는 것을 배우는 것입니다.
Persona.ly는 광고주들이 훨씬 더 깐깐해지고 있으며, 프리미엄 CTV를 더 넓은 OTT 인벤토리와 분리하고 인벤토리 품질, 투명성, 광고가 게재되는 환경에 더 주의를 기울이고 있다고 보고합니다.
가격 기대치도 더 현실적으로 변하고 있습니다. $2 eCPM으로 꾸준히 거래되는 미국 CTV 인벤토리는 신뢰가 아닌 의문을 제기해야 합니다. 프리미엄 CTV는 상품 가격으로 거래되지 않기 때문입니다.
CTV 인벤토리 비용이 점점 더 비싸지고 있으며 그 추세는 가속화되고 있습니다. Persona.ly의 데이터에 따르면 미국 eCPM이 지난 1년간 분기 대비 2%~5% 증가하여 2026년 3분기에는 8%에 도달했습니다. 양질의 인벤토리 경쟁이 심화됨에 따라 광고주는 CPM 이상을 살펴보고 더 높은 미디어 비용이 더 강력한 하위 단계 성과로 정당화되는지 확인해야 합니다.
CTV 인벤토리 비용이 가속화되고 있습니다
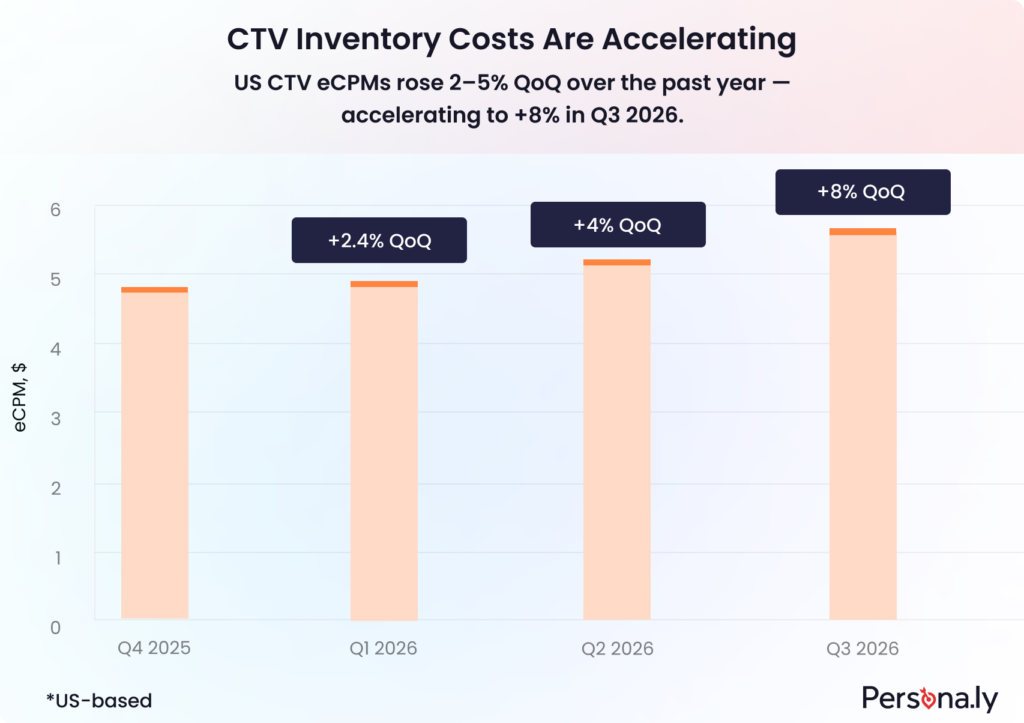
Persona.ly 데이터, 미국 시장, 2025년 4분기~2026년 3분기.
평가도 점점 더 정교해지고 있으며, ROI가 전달 지표를 대체하여 성공의 주요 척도가 되고, 경험 많은 구매자들은 플레이스먼트 및 기기 보고서를 면밀히 분석합니다.
모바일 인벤토리와 비프리미엄 OTT 트래픽이 광범위한 CTV 라벨로 묶이는 경우는 흔하므로, 총계 수치 너머를 보는 것이 올바른 DSP를 선택하는 것만큼 중요합니다.
CTV 및 OTT 인벤토리 일러스트레이션
CTV와 리타게팅의 융합이 가장 흥미로운 발전일 수 있습니다. 아이덴티티 해석과 가구 단위 타게팅이 개선됨에 따라, 광고주들은 점점 더 CTV를 측정 가능한 퍼포먼스 채널로 간주하고 있습니다.
변화하는 소비자 행동이 이러한 전환을 가속화하고 있습니다. 미국인 10명 중 약 9명이 TV를 시청하면서 휴대폰을 사용하며, 세컨드 스크린 행동을 방해 요소가 아닌 기회로 전환하고 있습니다. 모바일 마케터에게 집에서 가장 큰 화면은 관심을 사로잡고 의도를 창출하는 반면, 세컨드 스크린은 행동을 가능하게 합니다. CTV는 단순한 브랜드 인지도가 아닌 측정 가능한 성과의 중요한 동력이 되고 있습니다.
AdQuantum

FIFA 월드컵이 3분기 퍼포먼스 마케팅에 대해 가르쳐준 것
FIFA 월드컵은 주로 스포츠 관련 광고주에게 영향을 미치지만, AdQuantum의 데이터에 따르면 그 영향은 해당 업종을 훨씬 넘어섰습니다. 토너먼트 기간 동안 여러 구독 기반 비게임 캠페인에서 입찰 역학, 전환 효율, 미디어 배분의 측정 가능한 변화를 관찰했습니다.
Meta: 전환율이 일시적으로 하락
Meta에서 구독 기반 비게임 캠페인은 토너먼트 시작 후 포스트클릭 전환율이 눈에 띄게 하락했습니다. AdQuantum은 클릭-투-전환율이 10%~12% 감소했으며, 성과는 점진적으로 회복되어 7월 19일경 기준 수준으로 돌아왔습니다.
전환율 하락은 경매 역학이 변했음을 알리는 첫 신호였습니다. 전환 효율이 떨어지면서 고객 생애 가치가 유지되었음에도 CPA가 상승했습니다.
시점상으로 볼 때, 광고주들이 월드컵 기간에 예산을 집중하면서 경매 경쟁이 심화되어 스포츠와 무관한 브랜드조차 사용자 확보 비용이 높아진 것으로 보입니다.
클릭-전환율 지수
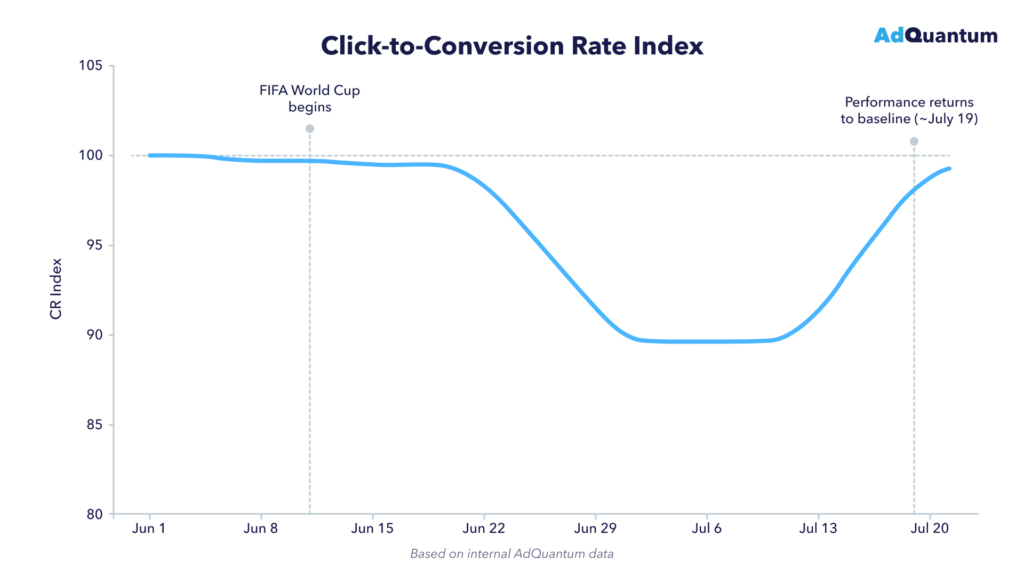
AdQuantum 내부 데이터, 2026년 6월~7월 기준
Google 검색: 더 복잡한 변화
Google에서 이 추세는 여러 겹치는 요인에 의해 주도된 것으로 보였습니다. 늦봄부터 7월까지 AdQuantum은 검색량이 15% 이상 감소하고, CPA가 약 10% 상승하며, CAC 비율로 측정한 ROI가 약 10~15% 악화되는 것을 관찰했습니다.
월드컵 시즌과 경쟁 심화가 영향을 미친 것으로 보입니다. 동시에 Google의 AI Max for Search 출시로 더 넓은 쿼리 매칭, AI 생성 자산, 더 동적인 랜딩 페이지 선택이 도입되면서 캠페인이 경매에 진입하고 경쟁하는 방식이 바뀌었습니다.
획득 효율을 유지하기 위해 AdQuantum은 검색 예산의 약 20%를 Demand Gen으로 재배정하여 단기 성과와 더 넓은 잠재 고객 발견 간의 균형을 맞췄습니다.
주요 내용
- 주요 글로벌 이벤트는 핵심 업종을 훨씬 넘어 광고 성과에 영향을 미칠 수 있으며, 경매 경쟁이 심화되면 관련 없는 광고주라도 전환 효율이 일시적으로 떨어질 수 있습니다.
- 전환율의 초기 변화는 CPA가 상승하기 전에 더 넓은 경매 변화를 예고하는 선행 지표가 될 수 있습니다.
- Google AI Max와 같은 대규모 플랫폼 업데이트는 시장 전반의 변화를 증폭시키고 어트리뷰션을 더 어렵게 만들 수 있습니다.
- 변동성이 높은 시기에는 채널 간 유연한 예산 배분이 더욱 중요해집니다.
“월드컵은 시장 전반의 이벤트가 스포츠와 전혀 무관한 광고주들의 성과까지 재편할 수 있음을 상기시켰습니다. 승자는 반드시 더 많은 지출을 한 쪽이 아니라, 경매 역학이 변화함에 따라 채널 믹스와 예산 배분을 신속하게 조정한 팀들이었습니다.”

안톤 쿠즈민
CMO, AdQuantum
앱트윅

앱 스토어 목록은 ChatGPT가 앱을 추천할 때 가장 많이 인용하는 출처입니다
AppTweak의 분석은 9,489개의 앱 프롬프트와 9,000개 이상의 게임 프롬프트에 걸친 125,000개 이상의 ChatGPT 추천 응답을 기반으로 하며, 이는 앱 및 게임용 AI 가시성 플레이북에서 가져온 것입니다. 이 결과는 빠르게 변화하는 표면의 스냅샷인 2026년 5월 미국 내 ChatGPT 추천을 반영합니다. 세 가지 결과가 두드러졌습니다.
1. 앱 스토어는 ChatGPT가 가장 많이 인용하는 소스입니다
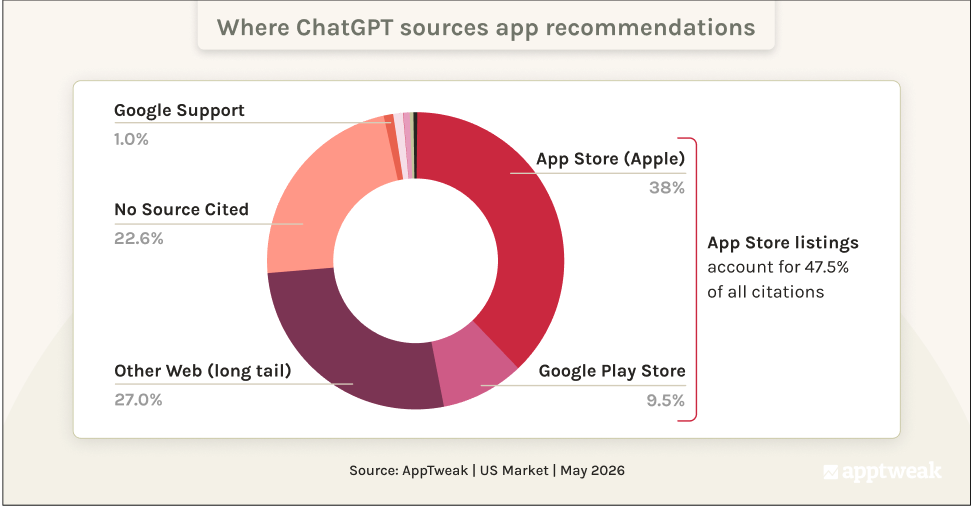
ChatGPT가 앱 추천을 출처와 함께 제시할 때, 가장 많이 인용하는 것은 앱 스토어 목록입니다. Apple’s App Store는 인용의 38%를 차지하고 Google Play는 9.5%를 차지하므로, 스토어 페이지가 합쳐 전체의 47.5%를 구성하며, 오픈 웹이 추가로 27%를 더합니다.
스토어 목록은 조용히 전환 자산이자 AI 검색 표면이 되었습니다.
마케터에게 이는 App Store Connect와 Play Console의 메타데이터가 이제 ChatGPT가 앱을 설명하는 방식에 가장 강력한 입력 중 하나가 되었음을 의미합니다. 명확하고 사용 사례 중심의 긴 설명은 ChatGPT가 검색하고 반복할 구체적인 내용을 제공합니다.
ChatGPT가 앱 추천을 가져오는 곳
2. ChatGPT의 신뢰도는 상위 순위 이후 급격히 하락합니다
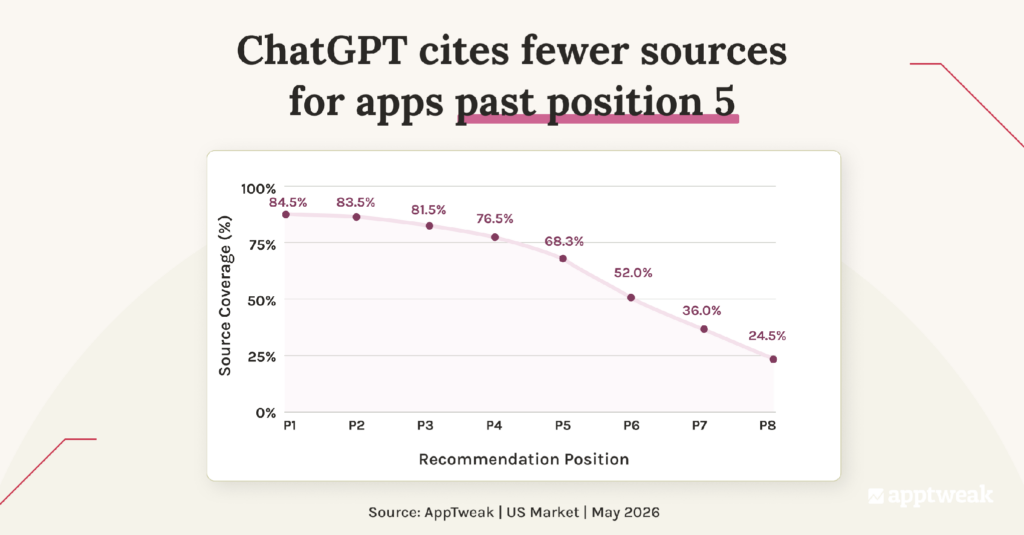
ChatGPT가 여러 앱을 추천할 때 종종 순위를 매기는데, 순위가 낮을수록 해당 앱에 대해 출처를 인용할 가능성이 낮아집니다.
상위 3개 순위에서 80%~85%의 추천에 출처가 표시되며, 5위에서는 68%, 7위에서는 50% 미만, 8위에서는 25% 미만으로 떨어집니다. 앱 순위가 낮을수록 ChatGPT가 명시적으로 출처를 제시할 수 있는 경우보다 모델의 학습 연관성에서 이름이 도출됐을 가능성이 높습니다.
그 격차는 방어 가능한 영역을 보여줍니다. 뒷받침할 소스 없이 7위를 차지한 경쟁자는 일관된 검색 결과를 가진 3위보다 훨씬 쉽게 밀어낼 수 있습니다. 그 자리를 차지하려면 부족한 스토어 및 웹 신호를 구축해야 합니다.
ChatGPT는 5위 이후의 앱에 대해 더 적은 소스를 인용합니다
3. 게임의 경우, AI는 스토어와 커뮤니티에 더욱 의존합니다
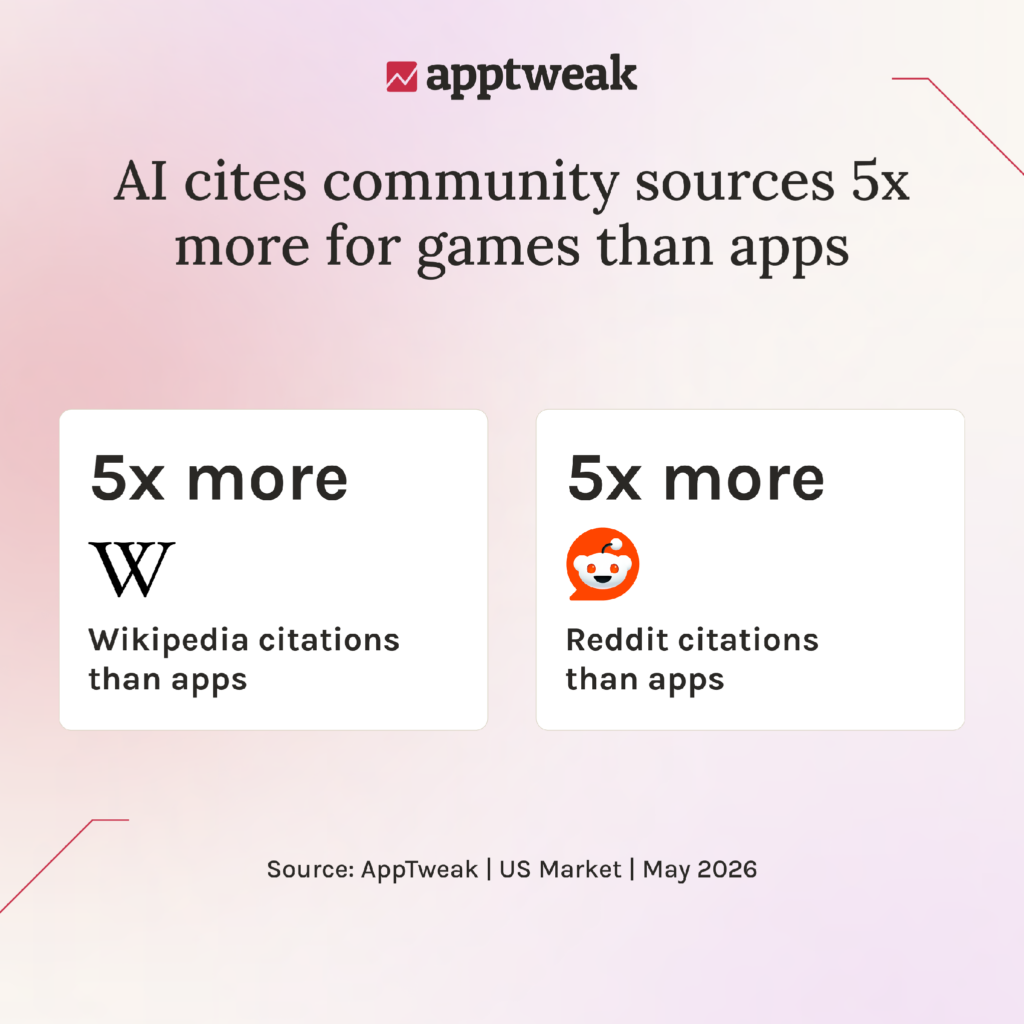
게임에서도 동일한 패턴이 나타나지만, 소스 구성은 커뮤니티 쪽으로 더 치우칩니다. 앱 스토어와 구글 플레이 인용은 게임이 앱보다 모두 높으며, 레딧과 위키백과는 각각 약 5배 더 자주 인용됩니다.
게임은 일반적으로 자체 웹 콘텐츠가 얇기 때문에, AI 검색 엔진은 스토어 페이지와 커뮤니티 소스를 모두 활용해 그 공백을 메웁니다.
게임 팀에게는 두 가지 우선순위가 있습니다: 게임이 무엇이고 누구를 위한 것인지 명확히 설명하는 스토어 등록 정보, 그리고 Reddit부터 팬 위키까지 플레이어들이 유사한 타이틀을 논하는 커뮤니티에서의 실질적인 존재감입니다.
AI는 앱보다 게임에서 커뮤니티 소스를 5배 더 많이 인용합니다
AppTweak, 미국 시장, 2026년 5월.
각주
국가 및 등급
우리는 여러 필터를 통해 글로벌 데이터를 분석합니다. 그중 하나는 국가별 등급인데, 고객 기반을 고려하여 다음과 같이 정의합니다
- 중국
- 일본
- 기타 지역
- 1등급 동부 지역: 한국, 인도
- 2단계 동부 지역: 대만, 인도네시아, 터키, 태국, 필리핀
- 1단계 서부 지역: 캐나다, 프랑스, 독일, 영국
- 2단계 서부 지역: 호주, 멕시코, 브라질, 스페인, 이탈리아, 네덜란드, 폴란드
- 미국
이 데이터에 대하여
이 모든 데이터는 Singular’의 adtech 생태계 관점에 기반합니다. 모바일 마케팅 플랫폼 분야에서 상당한 점유율을 보유하고 방대한 데이터를 확인하고 있지만, 우리의 인사이트는 사용자 확보에 적극적으로 투자하며 성장 중인 앱에 치우칠 수 있습니다.
방법론 참고 사항.
CPI, CVR, IPM의 설치 정의는 미디어 지출이 연동된 설치만 집계하며, 본 보고서의 모든 지표는 단일 일관된 기준으로 계산됩니다. 소스 계산 방식이 이전 버전 이후 개선되었으므로, 일부 수치는 이전 분기 트렌드 보고서에 게재된 수치와 정확히 일치하지 않을 수 있습니다.
여기 제시된 모든 수치는 소스 대비 검증되었으며, 이 보고서 내 Singular’s 자체 데이터와 직접 비교 가능합니다. 검증 기준을 충족하지 못한 값은 조정 대신 공개하지 않았습니다.